Thuế suất thuế thu nhập cá nhân (TNCN) là căn cứ quan trọng để xác định số thuế phải nộp của người lao động. Tuy nhiên, nhiều cá nhân và doanh nghiệp vẫn gặp khó khăn trong việc áp dụng đúng bảng thuế lũy tiến, quy đổi thu nhập sau thuế và tính toán nghĩa vụ thuế chính xác.
Trong bài viết này, phần mềm kế toán MISA sẽ tổng hợp đầy đủ các loại thuế suất TNCN, bảng tính thuế TNCN mới nhất từ năm 2026, kèm theo ví dụ minh họa cụ thể.
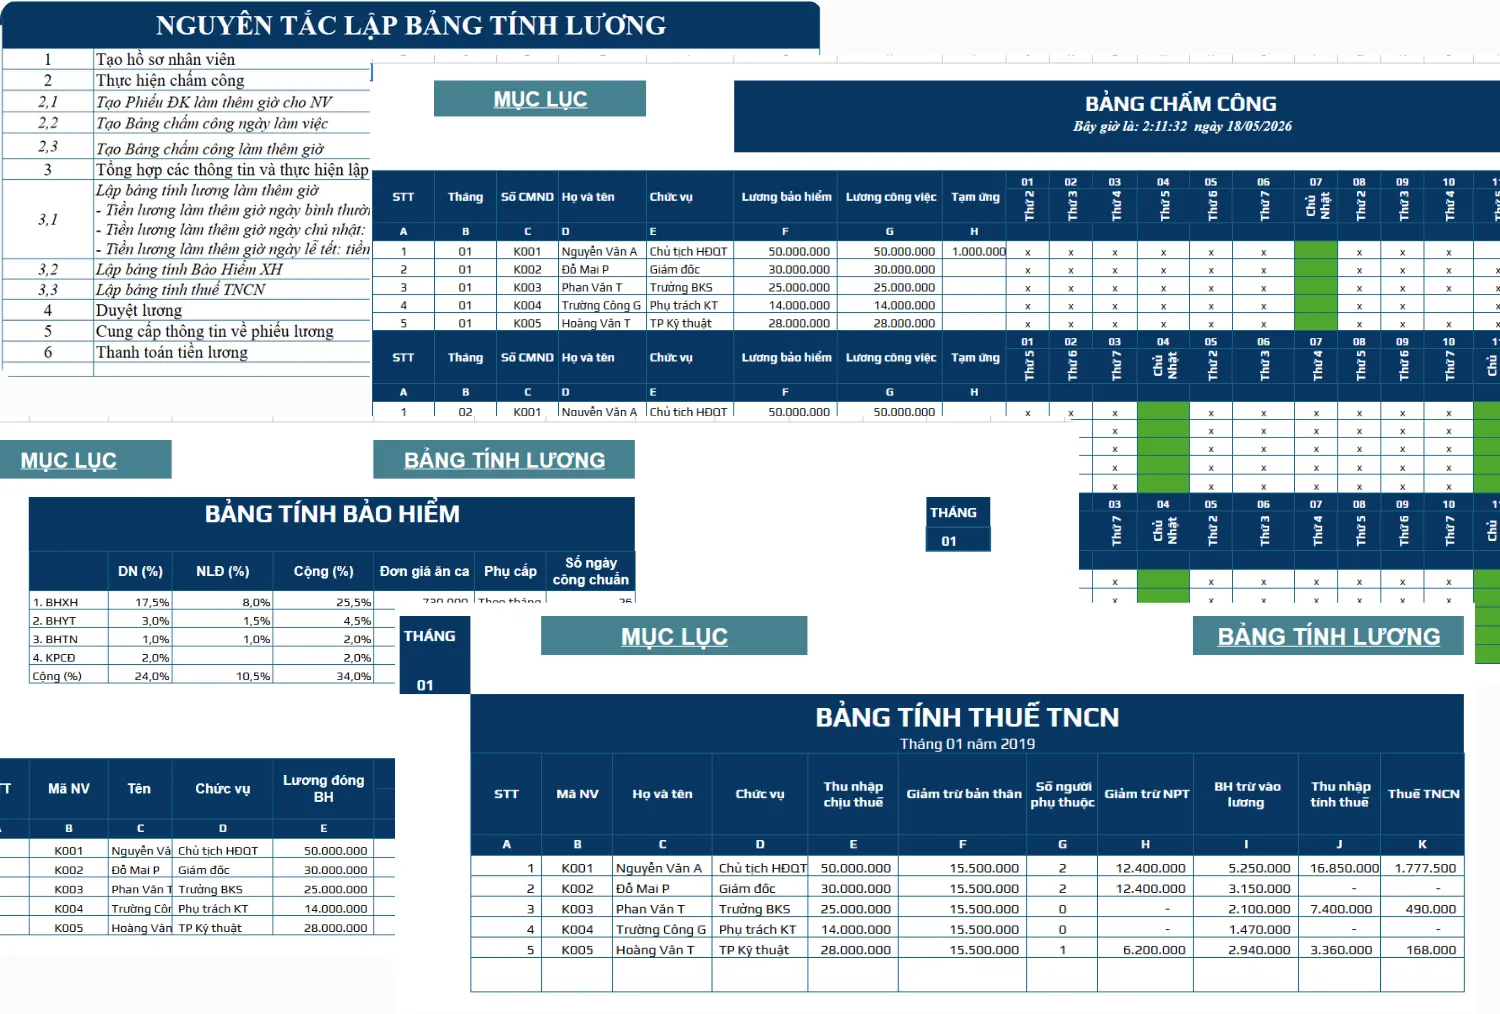
🎁 Tải miễn phí bộ file excel bảng lương tính thuế TNCN, BHXH mới nhất
1. Thuế suất thuế thu nhập cá nhân có mấy loại?
Thuế suất thuế thu nhập cá nhân đối với thu nhập từ tiền lương, tiền công hiện nay được chia thành 02 loại, tùy thuộc vào tình trạng cư trú và loại hợp đồng lao động của người nộp thuế, cụ thể như sau:

- Loại 1: Thuế suất theo biểu lũy tiến từng phần: Áp dụng đối với người lao động là cá nhân cư trú và có ký hợp đồng lao động từ 03 tháng trở lên. Thuế được tính theo biểu lũy tiến từng phần gồm nhiều bậc, với mức thuế suất tăng dần tương ứng với thu nhập tính thuế.
- Loại 2: Thuế suất toàn phần (10% hoặc 20%): Áp dụng trong các trường hợp không đủ điều kiện áp dụng biểu lũy tiến, cụ thể:
- Thuế suất 10%: Áp dụng đối với cá nhân cư trú không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 03 tháng; thuế được khấu trừ trực tiếp trên tổng thu nhập trước khi chi trả.
- Thuế suất 20%: Áp dụng đối với cá nhân không cư trú; thuế được tính theo tỷ lệ cố định trên thu nhập chịu thuế, không áp dụng giảm trừ gia cảnh.
2. Bảng thuế suất lũy tiến áp dụng từ 01/01/2026
Từ ngày 01/01/2026, biểu thuế lũy tiến từng phần đối với thu nhập từ tiền lương, tiền công sẽ được áp dụng theo quy định mới tại Luật Thuế thu nhập cá nhân 2025, với 05 bậc thuế, thay thế cho biểu thuế 07 bậc theo quy định trước đây.
Cụ thể, theo Điều 9 Luật thuế TNCN 2025, biểu thuế lũy tiến từng phần áp dụng từ năm 2026 được quy định như sau:
| Bậc thuế | Phần thu nhập tính thuế/năm (triệu đồng) |
Phần thu nhập tính thuế/tháng (triệu đồng) |
Thuế suất (%) |
| 1 | Đến 120 | Đến 10 | 5 |
| 2 | Trên 120 đến 360 | Trên 10 đến 30 | 10 |
| 3 | Trên 360 đến 720 | Trên 30 đến 60 | 20 |
| 4 | Trên 720 đến 1.200 | Trên 60 đến 100 | 30 |
| 5 | Trên 1.200 | Trên 100 | 35 |
3. Bảng quy đổi thu nhập không bao gồm thuế ra thu nhập tính thuế
Bảng quy đổi thu nhập không bao gồm thuế ra thu nhập tính thuế TNCN năm 2026 được sử dụng trong các trường hợp sau:
- Áp dụng khi xác định thu nhập tính thuế thu nhập cá nhân đối với khoản thu nhập từ tiền lương, tiền công được chi trả theo hình thức không bao gồm thuế (lương NET).
- Sử dụng để quy đổi thu nhập thực nhận (NET) sang thu nhập tính thuế (GROSS), làm căn cứ xác định số thuế TNCN phải nộp theo biểu thuế lũy tiến từng phần 05 bậc.
- Là cơ sở phục vụ việc tính toán, kiểm tra và đối chiếu bảng lương, cũng như thực hiện quyết toán thuế thu nhập cá nhân tại doanh nghiệp.
- Đồng thời, bảng quy đổi còn được sử dụng như tài liệu hướng dẫn nghiệp vụ cho bộ phận kế toán, nhân sự và người lao động trong quá trình áp dụng các quy định về thuế TNCN.
Từ biểu thuế lũy tiến từng phần 05 bậc nêu trên, có thể quy đổi và xác định bảng quy đổi thu nhập không bao gồm thuế ra thu nhập tính thuế thu nhập cá nhân năm 2026 tương ứng với từng bậc thuế như sau:
| STT | Thu nhập làm căn cứ quy đổi/tháng (TNQĐ) | Thu nhập tính thuế |
| 1 | Đến 9,5 triệu đồng | TNQĐ / 0,95 |
| 2 | Trên 9,5 – 27,5 triệu | (TNQĐ − 0,5) / 0,9 |
| 3 | Trên 27,5 – 51,5 triệu | (TNQĐ − 3,5) / 0,8 |
| 4 | Trên 51,5 – 79,5 triệu | (TNQĐ − 9,5) / 0,7 |
| 5 | Trên 79,5 triệu | (TNQĐ − 14,5) / 0,65 |
4. Bảng tính thuế TNCN 2026 rút gọn
Dựa vào biểu thuế lũy tiến từng phần 05 bậc áp dụng từ năm 2026 nêu trên, có thể xây dựng công thức tính thuế thu nhập cá nhân (TNCN) rút gọn tương ứng với từng bậc thu nhập như sau:
| Bậc | Thu nhập tính thuế / tháng | Thuế suất | Cách 1: Tính lũy tiến | Cách 2: Công thức rút gọn |
| 1 | Đến 10 trđ | 5% | 0 + 5% × TNTT | 5% × TNTT |
| 2 | Trên 10 đến 30 trđ | 10% | 0,5 trđ + 10% × TNTT trên 10 trđ | 10% × TNTT − 0,5 trđ |
| 3 | Trên 30 đến 60 trđ | 20% | 2,5 trđ + 20% × TNTT trên 30 trđ | 20% × TNTT − 3,5 trđ |
| 4 | Trên 60 đến 100 trđ | 30% | 8,5 trđ + 30% × TNTT trên 60 trđ | 30% × TNTT − 9,5 trđ |
| 5 | Trên 100 trđ | 35% | 20,5 trđ + 35% × TNTT trên 100 trđ | 35% × TNTT − 14,5 trđ |
Trong đó: TNTT là thu nhập tính thuế (tức là các khoản thu nhập đã trừ giảm trừ gia cảnh và bảo hiểm bắt buộc).
5. Ví dụ cách tính thuế TNCN 2026
Bà F có thu nhập theo thỏa thuận lương NET là 35 triệu đồng/tháng, doanh nghiệp chịu thuế thay. Bà F có 01 người phụ thuộc và tham gia các khoản bảo hiểm bắt buộc với tỷ lệ 10,5%.
Thuế thu nhập cá nhân tạm nộp trong tháng của Bà F được xác định như sau:
- Thu nhập thực nhận (NET): 35 triệu đồng
- Các khoản giảm trừ:
- Giảm trừ gia cảnh cho bản thân: 15,5 triệu đồng
- Giảm trừ gia cảnh cho 01 người phụ thuộc: 6,2 triệu đồng
→ Tổng giảm trừ: 21,7 triệu đồng
- Thu nhập làm căn cứ quy đổi (TNQĐ): 35 − 21,7 = 13,3 triệu đồng → Thuộc khoảng trên 9,5 đến 27,5 triệu đồng (bậc 2) theo bảng quy đổi
- Thu nhập tính thuế (TNTT): (TNQĐ − 0,5) / 0,9 = (13,3 − 0,5) / 0,9 = 14,22 triệu đồng
- Thuế thu nhập cá nhân phải nộp: Áp dụng công thức rút gọn bậc 2:
Thuế TNCN = 10% × 14,22 − 0,5 = 0,922 triệu đồng
6. Nên chọn phần mềm kế toán online hay offline cho doanh nghiệp khi tính thuế?
Tính thuế TNCN, tiền lương và các khoản bảo hiểm là những nghiệp vụ kế toán được thực hiện thường xuyên. Khi số lượng nhân sự tăng hoặc doanh nghiệp có nhiều nghiệp vụ phát sinh, việc quản lý bằng Excel hay phần mềm cài đặt trên một máy tính có thể khiến kế toán mất nhiều thời gian nhập liệu, đối chiếu và tổng hợp.
Hiện nay, doanh nghiệp có thể lựa chọn phần mềm kế toán online hoặc offline tùy theo nhu cầu sử dụng.
Thay vì chỉ quan tâm đến việc phần mềm có đầy đủ nghiệp vụ kế toán hay không, doanh nghiệp nên cân nhắc khả năng truy cập, phối hợp giữa các bộ phận, cập nhật dữ liệu và mức độ thuận tiện trong quá trình sử dụng.
Vậy phần mềm kế toán online và offline khác nhau như thế nào?
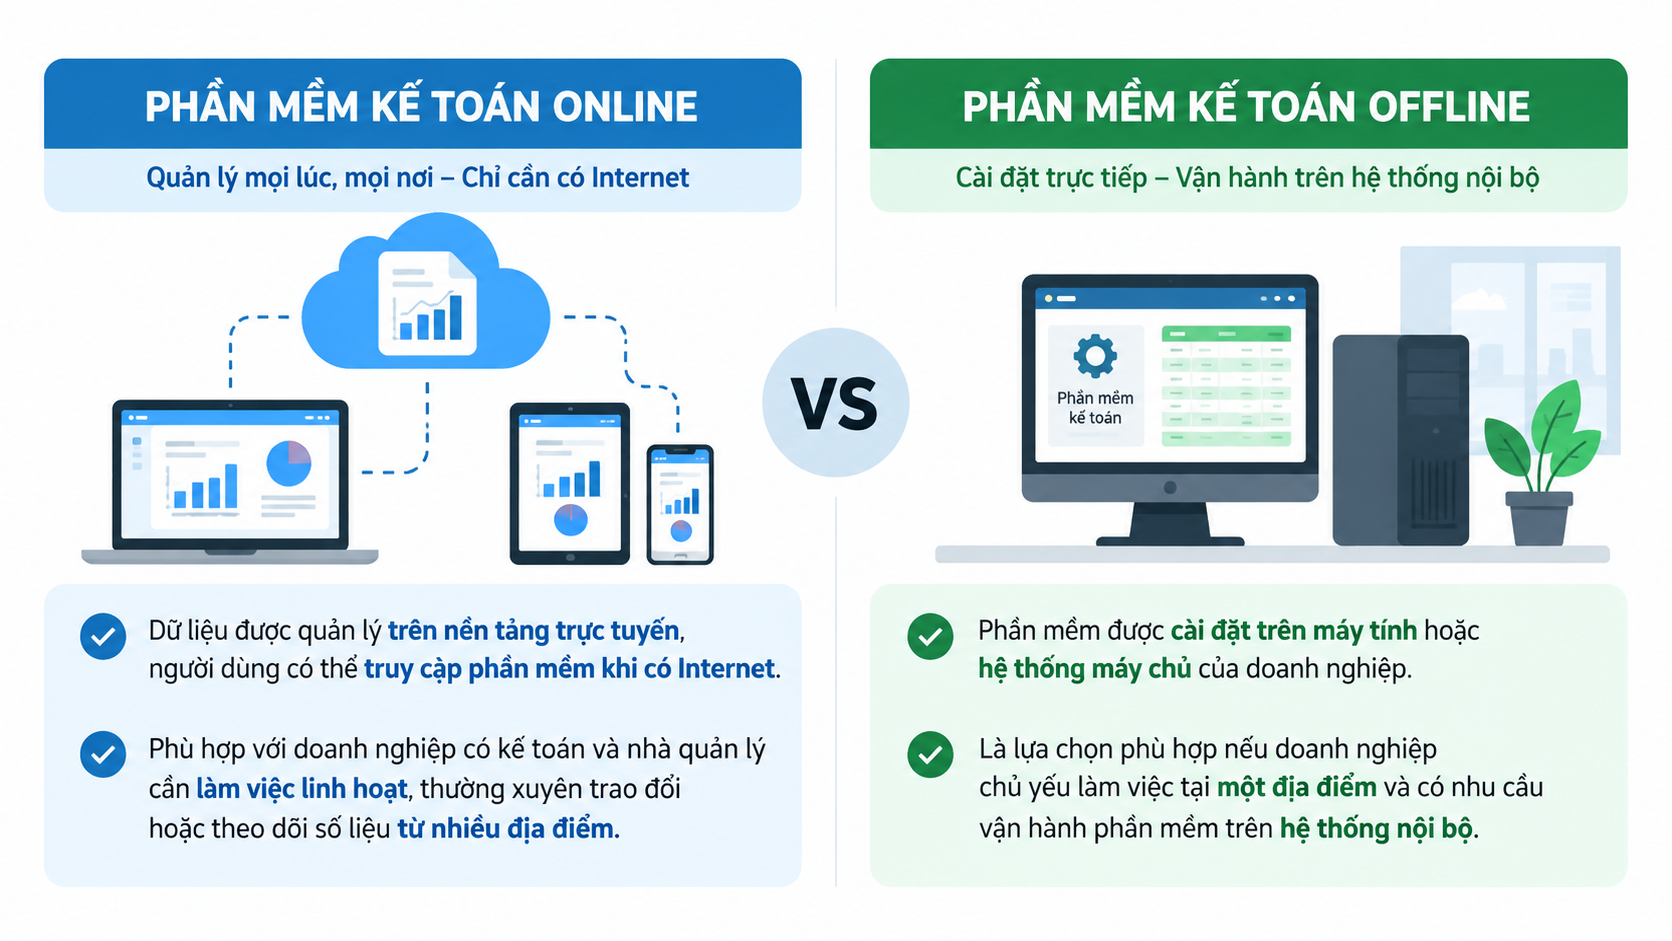
- Phần mềm kế toán online: Dữ liệu được quản lý trên nền tảng trực tuyến, người dùng có thể truy cập phần mềm khi có Internet. Hình thức này phù hợp với doanh nghiệp có kế toán và nhà quản lý cần làm việc linh hoạt, thường xuyên trao đổi hoặc theo dõi số liệu từ nhiều địa điểm.
- Phần mềm kế toán offline: Phần mềm được cài đặt trên máy tính hoặc hệ thống máy chủ của doanh nghiệp. Đây là lựa chọn phù hợp nếu doanh nghiệp chủ yếu làm việc tại một địa điểm và có nhu cầu vận hành phần mềm trên hệ thống nội bộ.
Khi lựa chọn, doanh nghiệp có thể cân nhắc các tiêu chí chính:
- Làm việc mọi lúc, mọi nơi: Phần mềm online thuận tiện hơn khi kế toán cần truy cập dữ liệu ngoài văn phòng hoặc nhà quản lý muốn theo dõi tình hình tài chính từ xa.
- Phối hợp và chia sẻ dữ liệu: Với dữ liệu được quản lý tập trung, phần mềm online thuận tiện cho việc phối hợp giữa kế toán, nhân sự, quản lý và các bộ phận liên quan mà không phải phụ thuộc vào một máy tính cố định.
- Cập nhật chính sách: Các nghiệp vụ kế toán, thuế thường xuyên có thay đổi. Phần mềm online có lợi thế ở khả năng cập nhật tập trung từ nhà cung cấp, giúp doanh nghiệp hạn chế việc phải tự cập nhật từng máy.
- Sao lưu và quản lý dữ liệu: Khi sử dụng phần mềm online, doanh nghiệp không phải tự xây dựng toàn bộ hạ tầng máy chủ để vận hành phần mềm. Tuy nhiên, doanh nghiệp vẫn nên kiểm tra chính sách sao lưu, bảo mật và quyền truy cập dữ liệu của nhà cung cấp trước khi lựa chọn.
- Quy mô và cách thức vận hành: Doanh nghiệp có nhiều người dùng, nhiều địa điểm hoặc thường xuyên làm việc từ xa thường có xu hướng phù hợp với phần mềm online hơn. Ngược lại, doanh nghiệp có mô hình làm việc tập trung có thể cân nhắc phần mềm offline nếu đáp ứng tốt nhu cầu sử dụng.
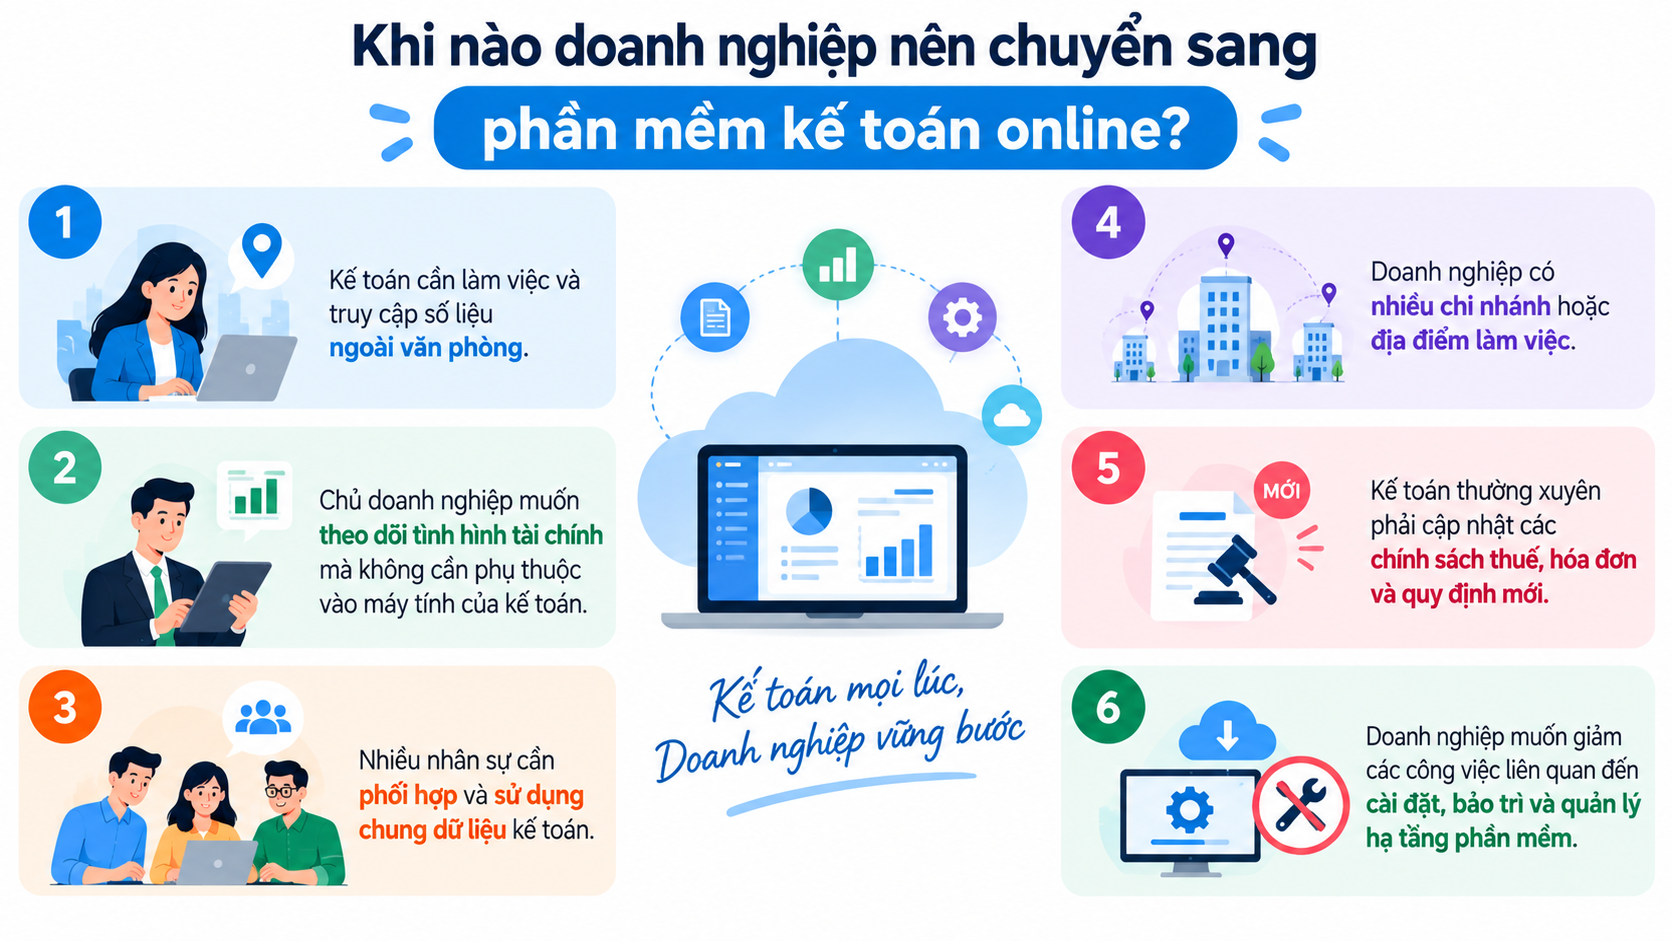
Khi nào doanh nghiệp nên chuyển sang phần mềm kế toán online?
Phần mềm kế toán online có thể là lựa chọn phù hợp nếu doanh nghiệp đang gặp một hoặc nhiều vấn đề như:
- Kế toán cần làm việc và truy cập số liệu ngoài văn phòng.
- Chủ doanh nghiệp muốn theo dõi tình hình tài chính mà không cần phụ thuộc vào máy tính của kế toán.
- Nhiều nhân sự cần phối hợp và sử dụng chung dữ liệu kế toán.
- Doanh nghiệp có nhiều chi nhánh hoặc địa điểm làm việc.
- Kế toán thường xuyên phải cập nhật các chính sách thuế, hóa đơn và quy định mới.
- Doanh nghiệp muốn giảm các công việc liên quan đến cài đặt, bảo trì và quản lý hạ tầng phần mềm.
Nếu doanh nghiệp chủ yếu làm việc tại một địa điểm, số lượng người dùng ít và hệ thống phần mềm hiện tại vẫn đáp ứng tốt nhu cầu thì chưa nhất thiết phải chuyển đổi. Ngược lại, khi nhu cầu quản lý ngày càng mở rộng, phần mềm online có thể giúp doanh nghiệp linh hoạt hơn trong tổ chức công việc.
AMIS Kế toán – giải pháp kế toán online cho doanh nghiệp
Nếu đang tìm kiếm một giải pháp kế toán online, doanh nghiệp có thể tham khảo AMIS Kế toán của MISA. Phần mềm được phát triển theo mô hình trực tuyến, hỗ trợ doanh nghiệp quản lý các nghiệp vụ kế toán và dữ liệu tài chính tập trung.
Đặc biệt, khi doanh nghiệp thường xuyên xử lý tiền lương, bảo hiểm và thuế TNCN, việc đưa dữ liệu lên cùng một hệ thống có thể giúp kế toán giảm thao tác nhập liệu, thuận tiện kiểm tra và hạn chế sai sót khi tổng hợp số liệu.
Thay vì chỉ sử dụng Excel để tính toán và theo dõi thủ công, doanh nghiệp có thể cân nhắc chuyển sang giải pháp kế toán online khi quy mô và nhu cầu quản lý tăng lên.
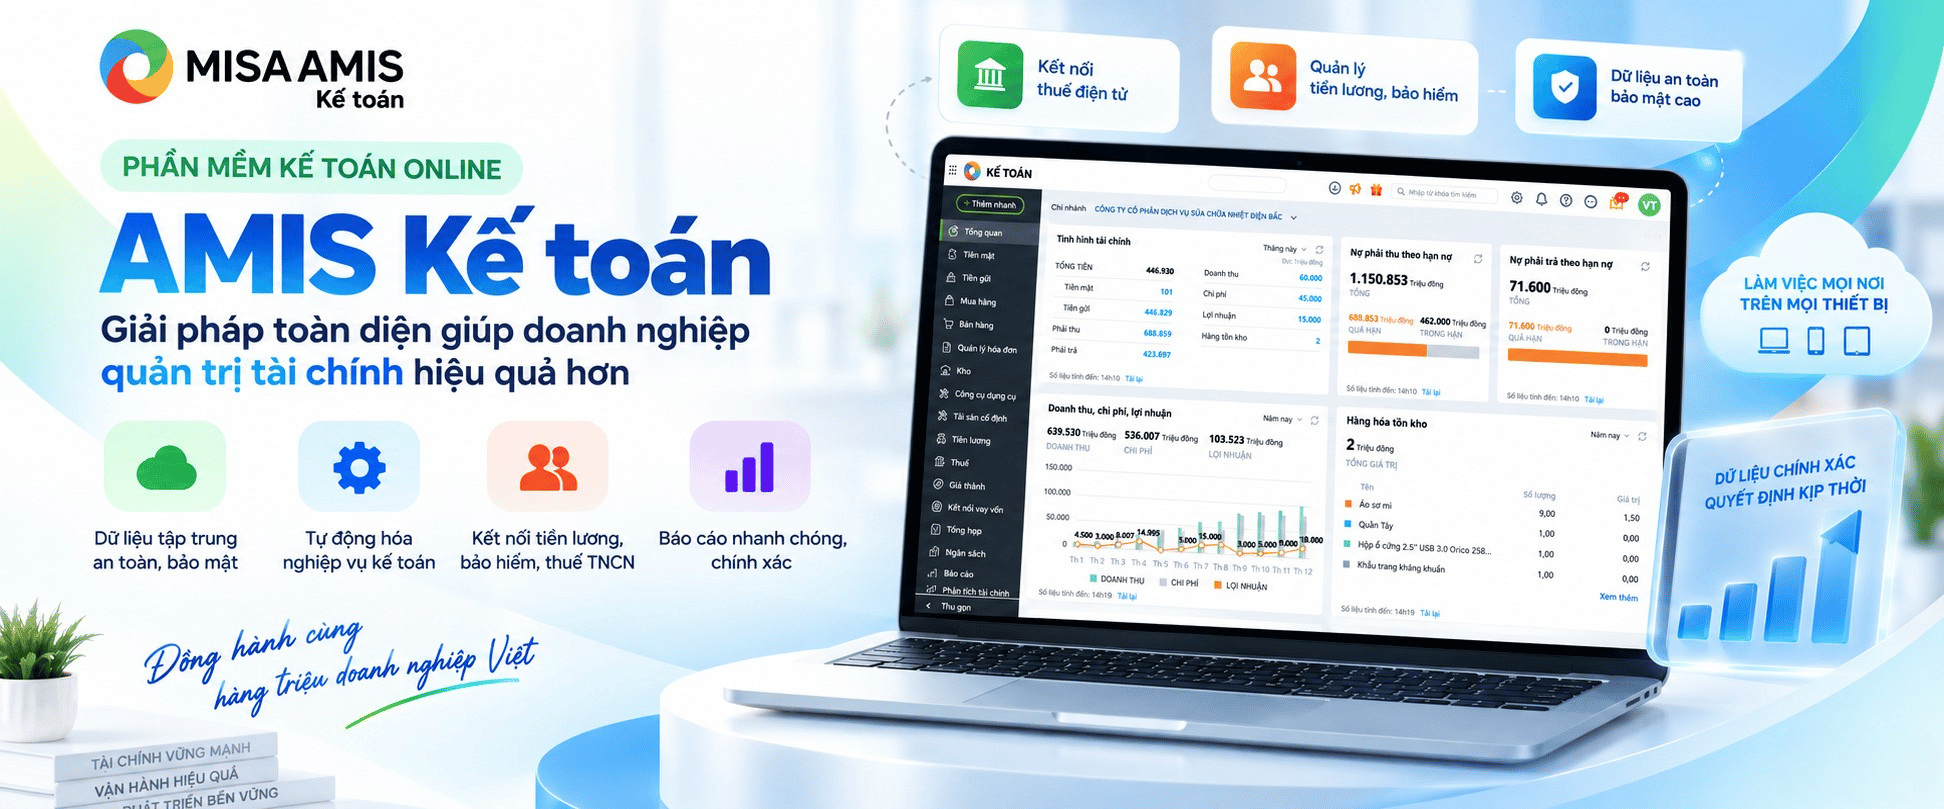
Tìm hiểu AMIS Kế toán để xem các tính năng và lựa chọn giải pháp phù hợp với nhu cầu quản lý kế toán của doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/