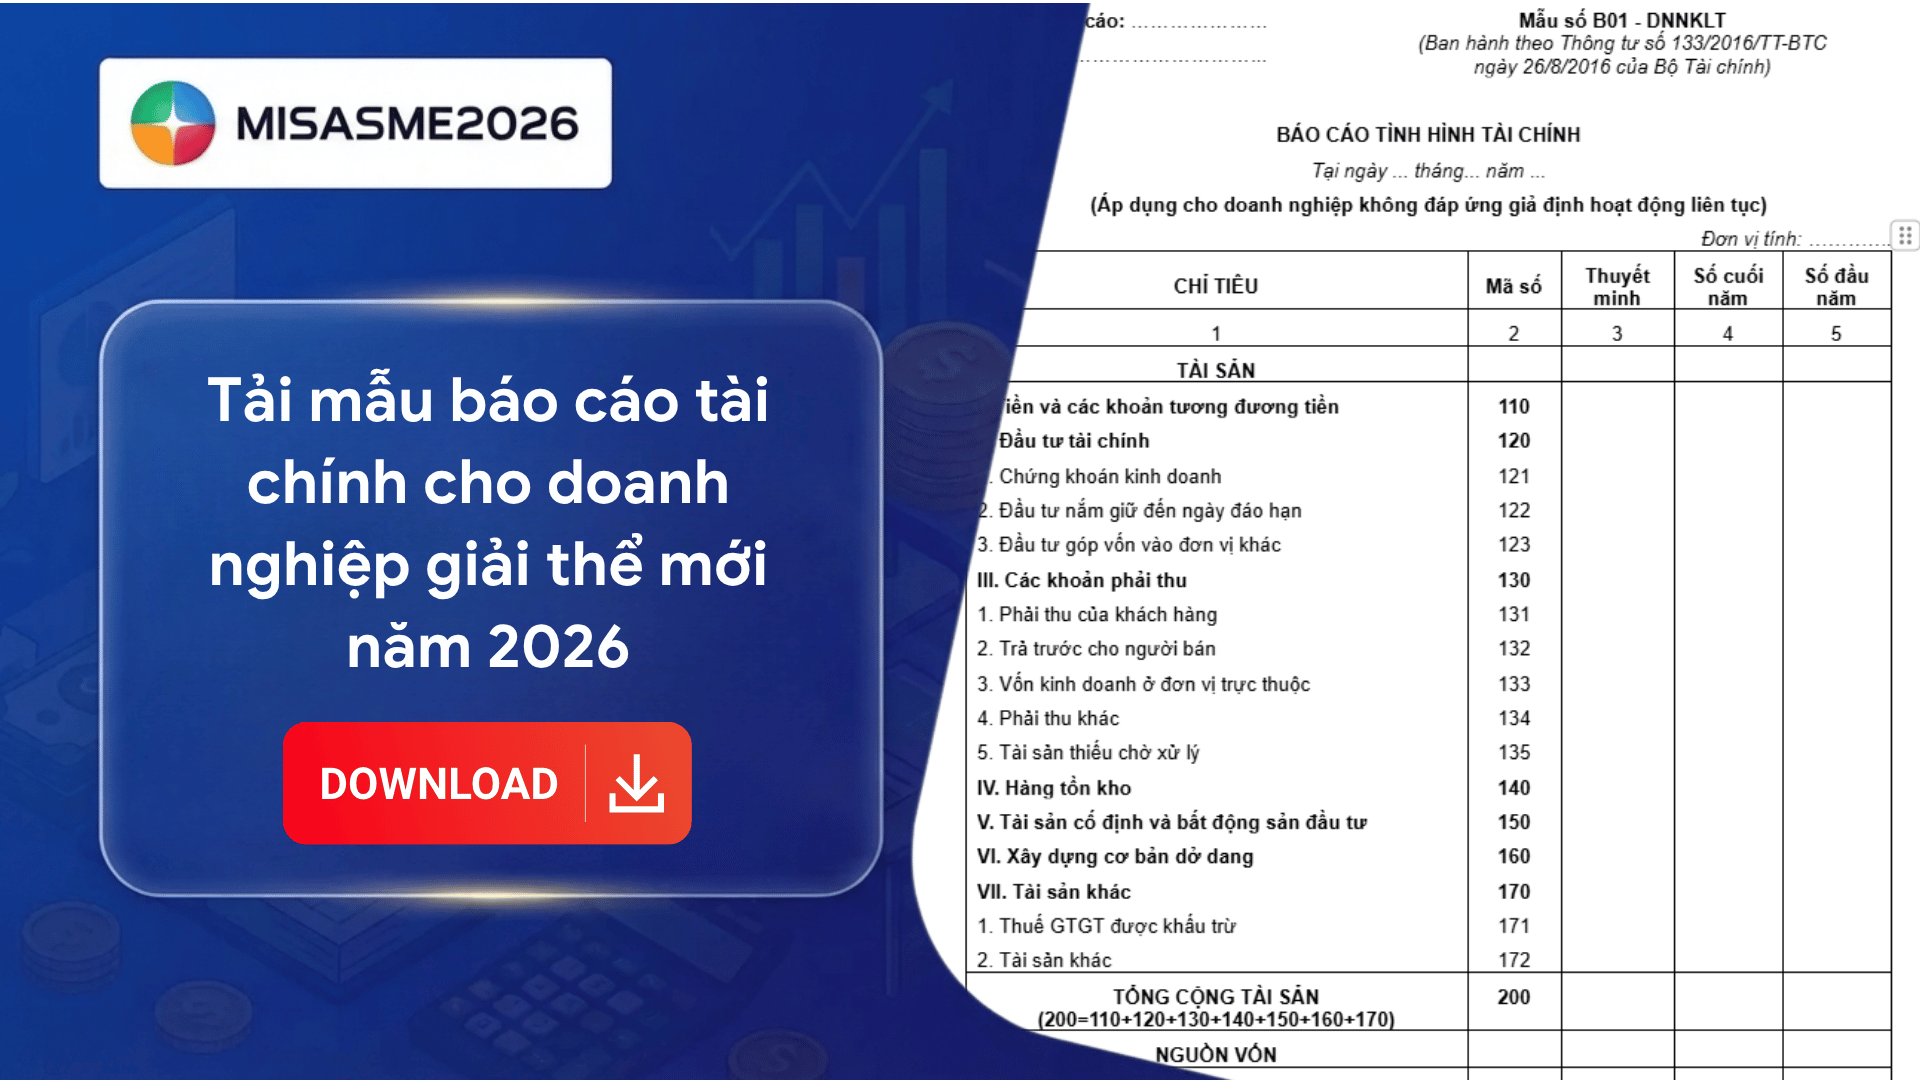
Khi thực hiện thủ tục giải thể, doanh nghiệp cần lập báo cáo tài chính để phản ánh chính xác tình hình tài sản, công nợ và các nghĩa vụ tài chính còn tồn đọng. Vậy mẫu báo cáo tài chính cho doanh nghiệp giải thể gồm những biểu mẫu nào? Thời hạn nộp báo cáo ra sao và cách lập như thế nào để đảm bảo tuân thủ quy định kế toán, thuế hiện hành? Bài viết dưới đây của phần mềm kế toán MISA sẽ tổng hợp mẫu BCTC mới nhất, hướng dẫn cách lập và những lưu ý quan trọng doanh nghiệp cần nắm rõ trước khi hoàn tất thủ tục giải thể.
1. Mẫu báo cáo tài chính cho doanh nghiệp giải thể
Doanh nghiệp giải thể cũng cần lập báo cáo tài chính để phản ánh tình hình tài sản, công nợ, kết quả kinh doanh và các nghĩa vụ tài chính. Việc lựa chọn biểu mẫu BCTC của doanh nghiệp giải thể sẽ phụ thuộc vào hai yếu tố: Chế độ kế toán áp dụng và việc đơn vị có đáp ứng giả định hoạt động liên tục hay không.
Căn cứ vào Điều 24 Thông tư 99/2025/TT-BTC, doanh nghiệp dự kiến giải thể, phá sản hoặc ngừng hoạt động trong vòng 12 tháng kể từ ngày kết thúc kỳ kế toán và không đáp ứng giả định hoạt động liên tục phải lập BCTC theo bộ biểu mẫu riêng dành cho doanh nghiệp không đáp ứng giả định hoạt động liên tục (DNKLT).
| STT | Tên biểu mẫu | Mẫu số | Link tải |
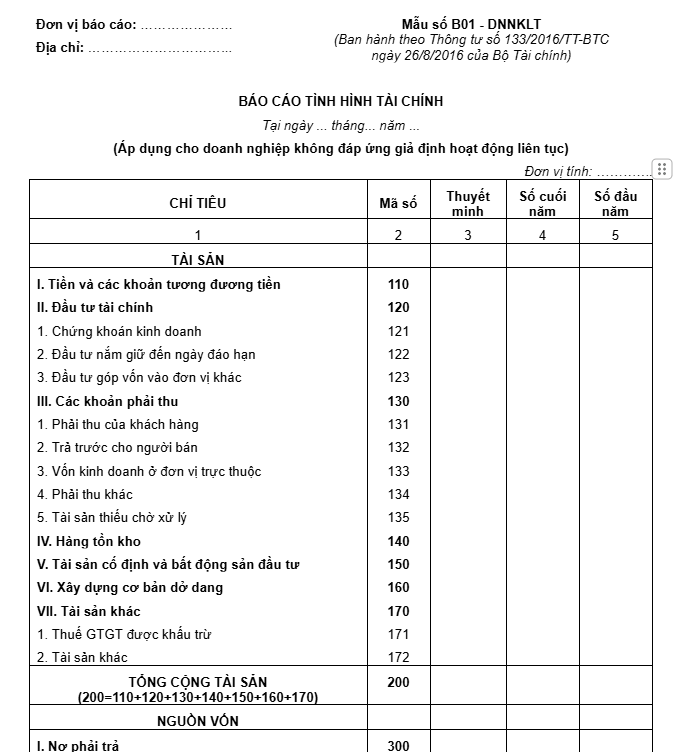
| 1 | Báo cáo tình hình tài chính | B 01 – DNKLT | Tại đây |
| 2 | Báo cáo kết quả hoạt động kinh doanh | B 02 – DNKLT | Tại đây |
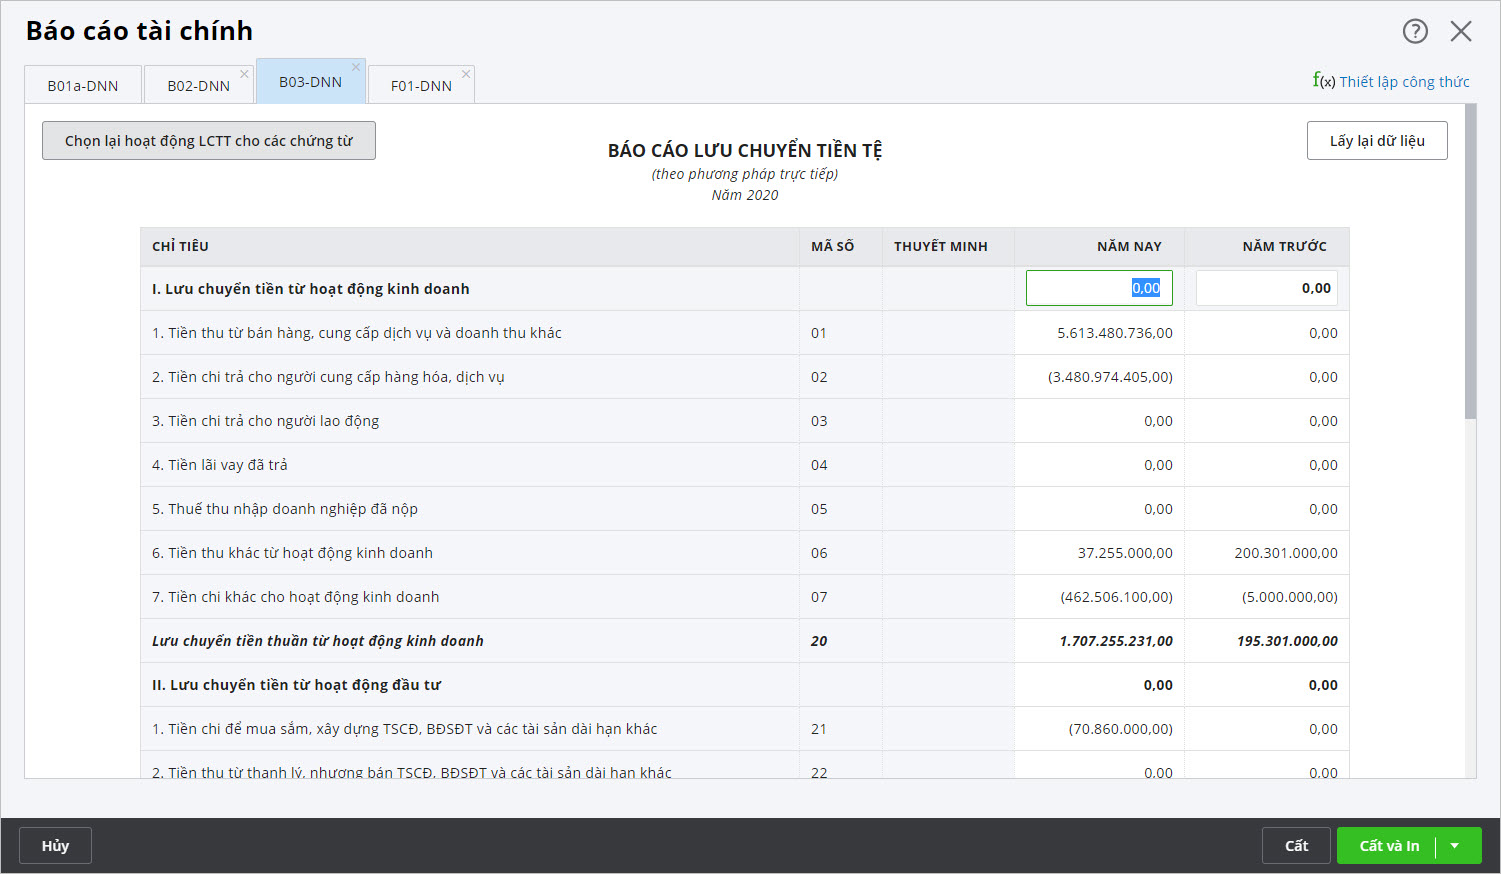
| 3 | Báo cáo lưu chuyển tiền tệ | B 03 – DNKLT | Tại đây |
| 4 | Bản thuyết minh báo cáo tài chính | B 09 – DNKLT | Tại đây |
2. Thời hạn nộp báo cáo tài chính cho doanh nghiệp giải thể
Theo điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP, thời hạn nộp hồ sơ khai quyết toán thuế đối với doanh nghiệp giải thể là chậm nhất vào ngày thứ 45 kể từ ngày người nộp thuế có quyết định giải thể. Trong đó, hồ sơ quyết toán thuế TNDN có thể bao gồm tờ khai quyết toán thuế, BCTC đến thời điểm giải thể và các phụ lục liên quan theo tình hình thực tế của doanh nghiệp.
Do đó, doanh nghiệp cần chủ động khóa sổ kế toán, kiểm kê tài sản, đối chiếu công nợ và lập BCTC để kịp hoàn thiện hồ sơ quyết toán thuế trong thời hạn nêu trên.
3. Hướng dẫn lập báo cáo tài chính cho doanh nghiệp giải thể
Trước khi lập báo cáo tài chính, doanh nghiệp giải thể cần rà soát lại sổ sách kế toán, kiểm kê tài sản, đối chiếu công nợ, xác định đầy đủ nghĩa vụ tài chính. Nếu không còn đáp ứng giả định hoạt động liên tục, doanh nghiệp cần thực hiện đánh giá lại tài sản, nợ phải trả và ghi nhận cac khoản chênh lệch theo quy định Điều 24 Thông tư 99/2025/TT-BTC.
Kiểm tra, đối chiếu và khóa sổ kế toán
Các công việc doanh nghiệp cần thực hiện khi rà soát toàn bộ chứng từ, sổ sách kế toán để đảm bảo số liệu được ghi nhận đầy đủ, chính xác như sau:
- Kiểm tra hóa đơn đầu vào, đầu ra, chứng từ thu chi, chứng từ ngân hàng, các nghiệp vụ kinh tế phát sinh
- Đối chiếu số liệu giữa sổ chi tiết với sổ cái, sổ quỹ tiền mặt và sao kê ngân hàng
- Rà soát doanh thu, chi phí, thuế và các khoản phải thu, phải trả
- Kiểm tra khoản chi phí trả trước, khấu hao tài sản cố định và khoản dự phòng đã ghi nhận
Kiểm kê và xử lý tài sản doanh nghiệp
Đối với doanh nghiệp không đáp ứng giả định hoạt động liên tục, tài sản cần được đánh giá lại theo nguyên tắc phù hợp với khả năng thu hồi hoặc giá trị có thể thực hiện được. Cụ thể:
- Hàng tồn kho: Ghi nhận theo giá thấp hơn giữa giá gốc và giá trị thuần có thể thực hiện được
- Tài sản cố định hữu hình, vô hình, bất động sản đầu tư: Ghi nhận theo giá thấp hơn giữa giá trị còn lại và giá trị có thể thu hồi (giá thanh lý trừ chi phí thanh toán ước tính)
- Các khoản phải thu và đầu tư: Ghi nhận theo giá thấp hơn giữa giá trị ghi sổ và giá trị có thể thu hồi
- Chứng khoản kinh doanh: Đánh giá và ghi nhận theo giá trị hợp lý
Nếu có bên thứ ba cam kết kế thừa quyền đối với tài sản theo giá trị sổ sách và đáp ứng điều kiện quy định, doanh nghiệp có thể không phải đánh giá lại khoản mục tài sản tương ứng.
Đối chiếu và xử lý các khoản công nợ phải thu, phải trả
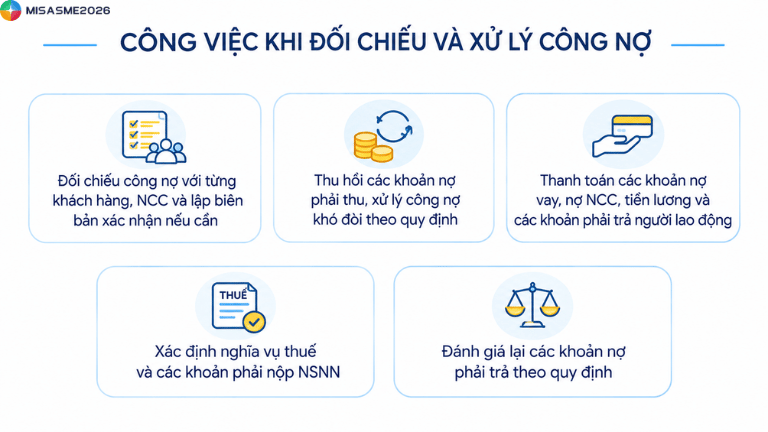
Doanh nghiệp giải thể cần rà soát lại toàn bộ công nợ với khách hàng, nhà cung cấp, ngân hàng, người lao động và các bên liên quan để xác định số tiền còn phải thu, phải trả. Cụ thể những công việc cần thực hiện rà soát gồm:
- Đối chiếu công nợ với từng khách hàng, NCC và lập biên bản xác nhận nếu cần
- Thu hồi các khoản nợ phải thu, xử lý công nợ khó đòi theo quy định
- Thanh toán các khoản nợ vay, nợ NCC, tiền lương và các khoản phải trả người lao động
- Xác định nghĩa vụ thuế và các khoản phải nộp NSNN
- Đánh giá lại các khoản nợ phải trả theo quy định khi doanh nghiệp không đáp ứng giả định hoạt động liên tục
Lưu ý:
- Doanh nghiệp phải thanh toán khoản nợ theo thứ tự ưu tiên theo quy định, không tự ý phân chia tài sản cho chủ sở hữu trước khi hoàn thành nghĩa vụ cần thiết
- Nợ phải trả phải được đánh giá lại theo thỏa thuận văn bản giữa các bên hoặc theo nguyên tắc riêng đối với từng loại nghĩa vụ nếu không có thỏa thuận cụ thể (Theo quy định tại Điều 24 Thông tư 99/2025)
Xác định nghĩa vụ thuế và các khoản phải nộp
Những công việc cần thực hiện trong quá trình rà soát các nghĩa vụ thuế còn tồn đọng của doanh nghiệp giải thể gồm:
- Rà soát tình hình kê khai, nộp thuế GTGT, thuế TNDN, thuế TNCN và các loại thuế phí liên quan
- Xác định số thuế còn phải nộp, tiền chậm nộp, các khoản vi phạm nếu có
- Kiểm tra hóa đơn điện tử đã sử dụng, xử lý hóa đơn sai sót và các vấn đề liên quan đến hóa đơn
- Xác định nghĩa vụ thuế phát sinh từ hoạt động thành lý, chuyển nhượng tài sản và xử lý công nợ
- Thực hiện quyết toán thuế và hoàn thành nghĩa vụ thuế theo quy định trước khi chấm dứt hiệu lực MST
Lập các báo cáo tài chính theo biểu mẫu áp dụng
Doanh nghiệp không đáp ứng giả định hoạt động liên tục thuộc phạm vi áp dụng TT99/2025 cần lập hồ sơ có đầy đủ các báo cáo sau:
- Báo cáo tình hình tài chính
- Báo cáo kết quả hoạt động kinh doanh
- Báo cáo lưu chuyển tiền tệ
- Bản thuyết minh báo cáo tài chính
Hoàn thiện và kiểm tra báo cáo trước khi nộp
Sau khi lập xong BCTC, doanh nghiệp cần kiểm tra lại toàn bộ số liệu và hồ sơ liên quan để đảm bảo tính chính xác, đầy đủ trước khi gửi cơ quan có thẩm quyền. Một số nội dung cần rà soát gồm:
- Kiểm tra tính cân đối giữa tổng tài sản với tổng nguồn vốn trên báo cáo tình hình tài chính.
- Đối chiếu doanh thu, chi phí và lợi nhuận giữa báo cáo kết quả hoạt động kinh doanh với sổ kế toán.
- Kiểm tra số liệu tiền và tương đương tiền trên báo cáo lưu chuyển tiền tệ.
- Đảm bảo các khoản tài sản, nợ phải trả đã được đánh giá lại và ghi nhận đúng quy định.
- Kiểm tra thông tin thuyết minh, chữ ký của người lập, kế toán trưởng và người đại diện theo pháp luật theo quy định.
Sau khi hoàn thiện, doanh nghiệp thực hiện ký, nộp BCTC và các hồ sơ liên quan theo đúng đối tượng, thời hạn và phương thức quy định. Đồng thời, cần tiếp tục hoàn thành các thủ tục về thuế, thanh toán công nợ và đăng ký giải thể để chấm dứt hoạt động hợp pháp.
Theo khoản 5 và khoản 6 Điều 208 Luật Doanh nghiệp 2020, các khoản nợ khi giải thể được thanh toán theo thứ tự ưu tiên: nợ lương, trợ cấp thôi việc, bảo hiểm và quyền lợi người lao động; nợ thuế; các khoản nợ khác. Phần tài sản còn lại sau khi thanh toán chi phí giải thể và các khoản nợ mới được phân chia cho chủ sở hữu, thành viên hoặc cổ đông theo quy định.
4. Lưu ý khi lập báo cáo tài chính cho doanh nghiệp giải thể
Khi lập báo cáo tài chính (BCTC) để thực hiện thủ tục giải thể, doanh nghiệp cần chú ý một số vấn đề sau để đảm bảo số liệu chính xác, tuân thủ quy định kế toán và hoàn thành đầy đủ nghĩa vụ tài chính:
- Sử dụng đúng biểu mẫu BCTC: Xác định chế độ kế toán đang áp dụng và tình trạng hoạt động liên tục của doanh nghiệp để lựa chọn mẫu báo cáo phù hợp. Không mặc định mọi doanh nghiệp giải thể đều phải sử dụng bộ mẫu DNKLT theo Thông tư 99/2025/TT-BTC.K
- Kiểm kê và đánh giá lại tài sản: Rà soát tiền, hàng tồn kho, tài sản cố định, các khoản đầu tư và tài sản khác. Đối với doanh nghiệp không đáp ứng giả định hoạt động liên tục, cần đánh giá lại tài sản theo nguyên tắc và phương pháp quy định tại Điều 24 Thông tư 99/2025/TT-BTC.
- Đối chiếu và xử lý công nợ: Kiểm tra các khoản phải thu, phải trả, nợ vay, tiền lương và các nghĩa vụ tài chính khác. Doanh nghiệp cần xác định chính xác số nợ còn phải thanh toán, đồng thời thực hiện thu hồi công nợ trước khi hoàn tất giải thể.
- Hoàn thành nghĩa vụ thuế: Rà soát tình hình kê khai, nộp thuế, xử lý hóa đơn và các khoản thuế còn tồn đọng. Doanh nghiệp cần thực hiện quyết toán thuế và hoàn thành nghĩa vụ thuế theo quy định trước khi chấm dứt hiệu lực mã số thuế.
- Đảm bảo tính thống nhất của số liệu: Số liệu trên BCTC phải khớp với sổ kế toán, chứng từ, báo cáo thuế và các tài liệu liên quan. Đặc biệt, cần kiểm tra sự cân đối giữa tài sản và nguồn vốn, doanh thu, chi phí, lợi nhuận và dòng tiền.
- Tuân thủ thời hạn và quy định nộp báo cáo: Doanh nghiệp cần xác định đúng kỳ báo cáo, thời hạn lập và nộp BCTC theo chế độ kế toán và quy định pháp luật áp dụng. Đồng thời, lưu trữ đầy đủ chứng từ, sổ sách và hồ sơ kế toán phục vụ việc kiểm tra, đối chiếu khi cần thiết.
5. Giải đáp một số câu hỏi
Câu hỏi: Doanh nghiệp không phát sinh doanh thu có phải lập báo cáo tài chính khi giải thể không?
Trả lời: Có. Việc không phát sinh doanh thu không đồng nghĩa doanh nghiệp được miễn lập báo cáo tài chính khi giải thể. Doanh nghiệp vẫn cần rà soát các khoản tài sản, tiền mặt, tiền gửi ngân hàng, công nợ, chi phí và nghĩa vụ thuế phát sinh (nếu có) để lập báo cáo phản ánh đúng tình hình tài chính tại thời điểm giải thể.
Câu hỏi: Báo cáo tài chính khi giải thể có phải nộp cùng hồ sơ quyết toán thuế không?
Trả lời: Báo cáo tài chính và hồ sơ quyết toán thuế là các tài liệu có liên quan nhưng không hoàn toàn giống nhau. Tùy nghĩa vụ thuế và tình hình thực tế, doanh nghiệp phải lập hồ sơ khai quyết toán thuế khi chấm dứt hoạt động; báo cáo tài chính đến thời điểm giải thể được sử dụng để phục vụ việc xác định, đối chiếu nghĩa vụ thuế và hoàn tất thủ tục theo quy định.
Câu hỏi: Nộp báo cáo tài chính có đồng nghĩa doanh nghiệp đã hoàn tất thủ tục giải thể không?
Trả lời: Không. Việc lập và nộp báo cáo tài chính chỉ là một phần trong quá trình giải thể. Doanh nghiệp còn phải thanh toán các khoản nợ, xử lý quyền lợi của người lao động, hoàn thành nghĩa vụ thuế và thực hiện thủ tục đăng ký giải thể tại cơ quan đăng ký kinh doanh. Chỉ khi đáp ứng đầy đủ điều kiện và hoàn tất các thủ tục theo quy định, doanh nghiệp mới được xác định đã hoàn tất giải thể.
Kết luận
Việc lập báo cáo tài chính khi giải thể là bước quan trọng giúp doanh nghiệp rà soát tình hình tài chính, xác định các khoản công nợ và hoàn thành nghĩa vụ thuế trước khi chấm dứt hoạt động. Doanh nghiệp cần lựa chọn đúng biểu mẫu theo chế độ kế toán áp dụng, kiểm kê và đánh giá tài sản, đối chiếu công nợ cũng như tuân thủ thời hạn nộp hồ sơ theo quy định.
Số liệu kế toán thiếu đồng bộ, quy trình xử lý thủ công dễ dẫn đến sai sót, chậm lập báo cáo và khó kiểm soát các nghĩa vụ tài chính. Để hạn chế những rủi ro này, doanh nghiệp cần chuẩn hóa quy trình kế toán và ứng dụng công nghệ vào quản lý, tổng hợp dữ liệu.
Phần mềm kế toán MISA mang đến giải pháp quản trị kế toán toàn diện, tích hợp AI Agent thông minh, hỗ trợ doanh nghiệp:
- Tự động hóa nghiệp vụ kế toán: Tổng hợp số liệu, lập báo cáo thuế và báo cáo tài chính nhanh chóng, chính xác.
- Ứng dụng AI Agent: Hỗ trợ kiểm tra dữ liệu, phát hiện sai sót và gợi ý hướng xử lý kịp thời.
- Quản trị tài chính linh hoạt: Cung cấp hệ thống báo cáo đa dạng, đáp ứng nhu cầu quản trị của từng doanh nghiệp.
- Theo dõi mọi lúc, mọi nơi: Truy cập và kiểm soát tình hình tài chính trên máy tính, điện thoại, máy tính bảng.
- Cảnh báo thông minh: Nhận diện các bất thường trong dữ liệu, hỗ trợ kế toán
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/