Hạch toán kinh phí công đoàn là nghiệp vụ kế toán quan trọng mà doanh nghiệp cần thực hiện để ghi nhận chính xác khoản kinh phí phải đóng, đã nộp và sử dụng trong kỳ. Theo quy định hiện hành, mức đóng kinh phí công đoàn là 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc. Vậy kinh phí công đoàn hạch toán vào tài khoản nào? Cách định khoản khi trích lập, nộp và chi kinh phí công đoàn được thực hiện ra sao? Bài viết dưới đây của phần mềm kế toán MISA sẽ hướng dẫn chi tiết kèm ví dụ minh họa giúp kế toán dễ dàng áp dụng vào thực tế.
1. Kinh phí công đoàn là gì? Mức trích kinh phí công đoàn hiện nay
Kinh phí công đoàn (KPCĐ) là khoản tiền do doanh nghiệp, cơ quan, tổ chức, đơn vị có sử dụng lao động đóng để tạo nguồn tài chính phục vụ hoạt động của tổ chức công đoàn và chăm lo, bảo vệ quyền, lợi ích hợp pháp, chính đáng của người lao động.
Theo khoản 1 Điều 29 Luật Công đoàn 2024, được sửa đổi, bổ sung bởi Luật số 97/2025/QH15, mức đóng kinh phí công đoàn hiện nay là 2% quỹ tiền lương làm căn cứ đóng BHXH bắt buộc cho người lao động.
Công thức xác định số tiền kinh phí công đoàn phải đóng như sau:
| Kinh phí công đoàn phải đóng = Quỹ tiền lương đóng BHXH bắt buộc × 2% |
Trong đó:
- Quỹ tiền lương đóng BHXH bắt buộc: Tổng tiền lương của người lao động thuộc diện tham gia BHXH bắt buộc, được xác định theo quy định của pháp luật về BHXH
- Tỷ lệ trích kinh phí công đoàn: 2%
Theo Nghị định 105/2026/NĐ-CP, một số trường hợp doanh nghiệp khó khăn về kinh tế, bất khả kháng hoặc phải tạm dừng hoạt động có thể được xem xét giảm hoặc tạm dừng đóng kinh phí công đoàn nếu đáp ứng điều kiện theo quy định.
2. Tài khoản hạch toán kinh phí công đoàn
Theo quy định tại Thông tư 99/2025/TT-BTC và Thông tư 133/2016/TT-BTC, doanh nghiệp sử dụng TK 3382 – Kinh phí công đoàn để hạch toán các khoản trích lập, thanh toán và sử dụng kinh phí công đoàn trong kỳ kế toán. Đây là tài khoản cấp 2 thuộc TK 338 – Phải trả, phải nộp khác, được sử dụng để theo dõi số kinh phí công đoàn phải đóng, đã nộp và còn lại tại doanh nghiệp.
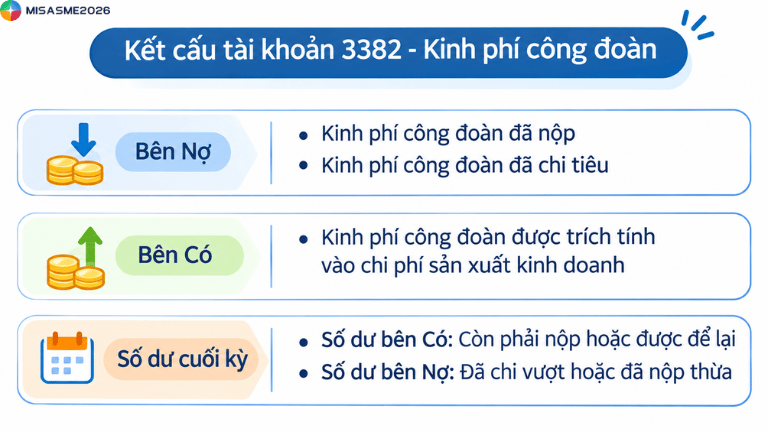
Kết cấu và nội dung phản ánh của TK 3328 như sau
Bên Nợ:
- Số kinh phí công đoàn đã nộp cho tổ chức công đoàn cấp trên
- Số kinh phí công đoàn đã chi tiêu tại đơn vị
Bên Có:
- Số kinh phí công đoàn được trích tính vào chi phí sản xuất kinh doanh trong kỳ
Số dư cuối kỳ:
- Số dư bên Có: Phản ánh số kinh phí công đoàn còn phải nộp hoặc phần kinh phí công đoàn được để lại tại đơn vị nhưng chưa sử dụng hết
- Số dư bên Nợ: Phản ánh số kinh phí công đoàn đã chi vượt nhưng chưa được cấp bù hoặc số đã nộp nhiều hơn số phải nộp theo quy định
3. Hướng dẫn hạch toán kinh phí công đoàn theo Thông tư 99 và Thông tư 133
Cách hạch toán kinh phí công đoàn được thực hiện theo chế độ kế toán doanh nghiệp mà đơn vị đang áp dụng. Theo đó, Thông tư 99/2025/TT-BTC áp dụng cho chế độ kế toán doanh nghiệp từ năm tài chính bắt đầu ngày hoặc sau ngày 01/01/2026; trong khi Thông tư 133/2016/TT-BTC hướng dẫn chế độ kế toán doanh nghiệp nhỏ và vừa.
Cả hai chế độ đều sử dụng TK 3382 – Kinh phí công đoàn để phản ánh số kinh phí công đoàn phải trích, đã nộp và đã chi tại doanh nghiệp. Các nghiệp vụ hạch toán chủ yếu bao gồm: trích kinh phí công đoàn vào chi phí, nộp kinh phí công đoàn, chi tiêu tại đơn vị và nhận cấp bù khi chi vượt.
>> Xem thêm: Kinh phí công đoàn có được trừ khi tính thuế TNCN không?
3.1 Hướng dẫn hạch toán kinh phí công đoàn theo Thông tư 99/2025/TT-BTC
Căn cứ Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, kế toán thực hiện hạch toán kinh phí công đoàn theo các nghiệp vụ sau:
Khi trích kinh phí công đoàn ghi:
Nợ các TK 622, 627, 641, 642,… (số tính vào chi phí SXKD)
Có TK 3382 – Kinh phí công đoàn
Khi nộp kinh phí công đoàn về liên đoàn lao động ghi:
Nợ TK 3382 – Kinh phí công đoàn.
Có các TK 111, 112,…
Chi tiêu kinh phí công đoàn tại đơn vị, ghi:
Nợ TK 3382 – Kinh phí công đoàn.
Có các TK 111, 112,..
Kinh phí công đoàn chi vượt được cấp bù, khi nhận được tiền ghi:
Nợ các TK 111, 112
Có TK TK 3382 – Kinh phí công đoàn
3.2 Hướng dẫn hạch toán kinh phí công đoàn theo Thông tư 133/2016/TT-BTC
Theo Thông tư 133/2016/TT-BTC, tài khoản 3382 (Tài khoản cấp 2 của Tài khoản 338 – Phải trả phải nộp khác) được dùng để phản ánh tình hình trích và thanh toán kinh phí công đoàn ở đơn vị.
Do đó, khi hạch toán kinh phí công đoàn theo chế độ kế toán của Thông tư 133/2016/TT-BTC, kế toán thực hiện như sau:
Khi trích kinh phí công đoàn ghi:
Nợ các TK 622, 627, 641, 642,… (số tính vào chi phí SXKD)
Có TK 3382 – Kinh phí công đoàn
Khi nộp kinh phí công đoàn về liên đoàn lao động ghi:
Nợ TK 3382 – Kinh phí công đoàn.
Có các TK 111, 112,…
Chi tiêu kinh phí công đoàn tại đơn vị, ghi:
Nợ TK 3382 – Kinh phí công đoàn.
Có các TK 111, 112,..
Kinh phí công đoàn chi vượt được cấp bù, khi nhận được tiền ghi:
Nợ các TK 111, 112
Có TK TK 3382 – Kinh phí công đoàn
4. Ví dụ hạch toán kinh phí công đoàn
Trong tháng 10/2026, Công ty A có số liệu tiền lương làm căn cứ đóng BHXH bắt buộc của người lao động tại các bộ phận như sau:
| Bộ phận | Quỹ lương đóng BHXH | KPCĐ phải đóng (2%) |
| Nhân viên bán hàng | 28.500.000 đồng | 570.000 đồng |
| Nhân viên quản lý doanh nghiệp | 51.500.000 đồng | 1.030.000 đồng |
| Tổng cộng | 80.000.000 đồng | 1.600.000 đồng |
Kinh phí công đoàn phải đóng trong tháng là:
80.000.000 × 2% = 1.600.000 đồng.
Kế toán thực hiện hạch toán như sau:
Hạch toán trích kinh phí công đoàn vào chi phí của từng bộ phận
- Đối với doanh nghiệp áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC
Nợ TK 641: 570.000 đồng
Nợ TK 642: 1.030.000 đồng
Có TK 3382 : 1.600.000 đồng
- Đối với doanh nghiệp áp dụng chế độ kế toán theo Thông tư 133/2016/TT-BTC:
Nợ TK 641: 570.000 đồng
Nợ TK 642: 1.030.000 đồng
Có TK 3382 : 1.600.000 đồng
Hạch toán nộp kinh phí công đoàn
Nợ TK 3382: 1.600.000 đồng
Có TK 112: 1.600.000 đồng
Hạch toán khi chi kinh phí công đoàn tại đơn vị
Nợ TK 3382: 500.000 đồng
Có TK 111: 500.000 đồng
Kết luận
Việc hạch toán kinh phí công đoàn cần được thực hiện đúng tài khoản, đúng tỷ lệ và phù hợp với chế độ kế toán doanh nghiệp đang áp dụng. Kế toán cần nắm rõ cách định khoản TK 3382 khi trích lập, nộp và chi kinh phí công đoàn để theo dõi chính xác nghĩa vụ tài chính, kiểm soát chi phí và hạn chế sai sót trong quá trình đối chiếu sổ sách.
Để tối ưu hóa công tác kế toán và quản lý chi phí, doanh nghiệp nên cân nhắc sử dụng phần mềm kế toán MISA. Đây là giải pháp không chỉ giúp tự động hóa các bút toán mà còn hỗ trợ lập báo cáo tài chính, đối chiếu số liệu, quản lý chứng từ và kiểm soát chi phí một cách nhanh chóng – chính xác – tiện lợi, đặc biệt phù hợp với mọi doanh nghiệp.
- Tự động hạch toán các tài khoản liên quan đến tài khoản 338 theo quy định
- Kết nối dữ liệu với hóa đơn điện tử, ngân hàng điện tử, giúp kiểm soát tốt chi phí quản lý doanh nghiệp
- Phân quyền người dùng linh hoạt, đảm bảo an toàn dữ liệu và phù hợp với mô hình tổ chức kế toán
- Lập BCTC, BCQT nhanh chóng, chính xác, có thể xuất ra excel hoặc gửi trực tiếp cho cơ quan thuế
Với khả năng thích ứng linh hoạt và công nghệ hiện đại, phần mềm kế toán MISA là giải pháp tối ưu cho doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/