Mẫu báo cáo tình hình sử dụng lao động là biểu mẫu doanh nghiệp bắt buộc phải thực hiện định kỳ theo quy định của pháp luật. Tuy nhiên, nhiều đơn vị vẫn gặp khó khăn trong quá trình kê khai do chưa nắm rõ thời hạn nộp, cách điền biểu mẫu hoặc quy định liên quan đến BHXH. Trong bài viết dưới đây của phần mềm kế toán quản lý doanh nghiệp MISA, chúng tôi sẽ cập nhật mẫu báo cáo tình hình sử dụng lao động mới nhất kèm hướng dẫn điền chi tiết và những lưu ý quan trọng giúp doanh nghiệp kê khai nhanh, đúng quy định.
1. Thời hạn nộp báo cáo tình hình sử dụng lao động
Theo quy định, doanh nghiệp cần thực hiện báo cáo định kỳ 2 lần mỗi năm. Cụ thể, báo cáo 6 tháng đầu năm phải được nộp trước ngày 05/6, trong khi báo cáo năm cần hoàn thành trước ngày 05/12. Nội dung báo cáo bao gồm tình hình sử dụng lao động, số lượng nhân sự tăng giảm trong kỳ và các thay đổi liên quan đến cơ cấu lao động của doanh nghiệp.

Hiện nay, việc nộp báo cáo được thực hiện chủ yếu thông qua Cổng Dịch vụ công Quốc gia và gửi đến Sở Lao động – Thương binh và Xã hội nơi doanh nghiệp đặt trụ sở chính, chi nhánh hoặc văn phòng đại diện. Song song với đó, doanh nghiệp cũng cần thông báo thông tin tới cơ quan Bảo hiểm xã hội cấp huyện để đảm bảo dữ liệu lao động được đồng bộ giữa các cơ quan quản lý.
Dữ liệu tiền lương, BHXH và lao động rời rạc dễ khiến kế toán mất nhiều thời gian đối chiếu khi lập báo cáo định kỳ. MISA SME giúp quản lý tập trung dữ liệu kế toán – tiền lương – bảo hiểm, hỗ trợ tổng hợp số liệu nhanh và hạn chế sai sót khi kê khai.
2. Mẫu báo cáo tình hình sử dụng lao động doanh nghiệp hiện hành
Hiện nay, mẫu báo cáo tình hình sử dụng lao động doanh nghiệp đang áp dụng theo Mẫu số 01/PLI ban hành kèm theo Nghị định 145/2020/NĐ-CP. Đây là biểu mẫu được sử dụng để doanh nghiệp kê khai tình hình sử dụng lao động định kỳ, bao gồm số lượng lao động hiện có, biến động tăng giảm nhân sự và thông tin tham gia BHXH của người lao động.
Doanh nghiệp cần sử dụng đúng biểu mẫu theo quy định để đảm bảo hồ sơ hợp lệ khi nộp qua Cổng Dịch vụ công Quốc gia hoặc gửi đến Sở Lao động – Thương binh và Xã hội.

3. Hướng dẫn điền mẫu báo cáo tình hình sử dụng lao động
Khi lập báo cáo tình hình sử dụng lao động, doanh nghiệp cần điền đầy đủ và chính xác các thông tin cơ bản của đơn vị để đảm bảo hồ sơ hợp lệ theo quy định. Cụ thể:
- Tên đơn vị: Ghi đúng tên doanh nghiệp theo Giấy chứng nhận đăng ký kinh doanh hoặc quyết định thành lập
- Mã đơn vị/Mã số thuế: Điền mã số thuế hoặc mã đơn vị do cơ quan Bảo hiểm xã hội cấp
- Địa chỉ: Ghi địa chỉ trụ sở chính của doanh nghiệp theo thông tin đăng ký kinh doanh
- Số điện thoại và email: Cung cấp thông tin liên hệ mà doanh nghiệp đã đăng ký với cơ quan BHXH để thuận tiện trong quá trình đối chiếu và quản lý hồ sơ
Về cách điền thông tin, trong mẫu báo cáo tình hình sử dụng lao động, mỗi cột sẽ tương ứng với 1 nhóm thông tin cụ thể về người lao động. Khi điền, doanh nghiệp cần kê khai chính xác để tránh sai sót khi đối chiếu dữ liệu với cơ quan quản lý.
| Chỉ tiêu | Nội dung |
| Cột (1) | Ghi số thứ tự của người lao động theo thứ tự tăng dần |
| Cột (2) | Ghi đầy đủ họ và tên của người lao động, mỗi người tương ứng với một dòng thông tin riêng biệt |
| Cột (3) | Điền mã số BHXH đối với người lao động đã được cấp sổ BHXH |
| Cột (4) | Ghi ngày, tháng, năm sinh theo giấy khai sinh, CCCD/CMND hoặc hộ chiếu |
| Cột (5) | Ghi giới tính của người lao động (Nam/Nữ) |
| Cột (6) | Điền số CCCD hoặc CMND còn hiệu lực; đối với lao động nước ngoài thì ghi số hộ chiếu |
| Cột (7) | Ghi chức danh, vị trí công việc hoặc cấp bậc theo hợp đồng lao động, ví dụ: Nhân viên marketing, kế toán tổng hợp, chuyên viên truyền thống nội bộ… |
| Cột (8) đến cột (11) | Thực hiện phân lợi lao động theo từng nhóm nghề nghiệp hoặc tính chất công việc. Trong đó, cột (11) có thể ghi các nhóm như trợ lý, nhân viên dịch vụ, công nhân vận hành máy, thợ thủ công… |
| Cột (12) | Ghi mức lương theo thỏa thuận giữa người lao động và người sử dụng lao động:
|
| Cột (13) đến cột (15) | Ghi các khoản phụ cấp như phụ cấp chức vụ, phụ cấp thâm niên vượt khung hoặc phụ cấp thâm niên nghề Nếu không phát sinh thì để trống. |
| Cột (16) | Ghi các khoản phụ cấp lương khác theo quy định của Bộ luật Lao động |
| Cột (17) | Ghi các khoản bổ sung khác ngoài lương và phụ cấp (Nếu có) |
| Cột (18) và cột (19) | Áp dụng đối với người lao động làm việc trong môi trường nặng nhọc, độc hại và nguy hiểm. Doanh nghiệp cần ghi rõ thời gian bắt đầu và kết thúc công việc |
| Cột (20) đến cột (22) |
|
| Cột (23) cột (24) | Áp dụng cho hợp đồng thử việc hoặc hợp đồng dưới 1 tháng; ghi rõ thời gian bắt đầu và kết thúc hợp đồng |
| Cột (25) và cột (26) | Ghi thời điểm doanh nghiệp bắt đầu và kết thúc việc đóng BHXH cho người lao động |
| Cột (27) | Ghi số hợp đồng lao động, ngày ký, thời gian hiệu lực và thời điểm kết thúc hợp đồng. Trường hợp người lao động thuộc nhóm người hưởng quyền lợi BHYT cao hơn thì cần ghi rõ đối tượng hưởng như người có công, cựu chiến binh… |
4. Mức phạt khi không nộp báo cáo tình hình sử dụng lao động
Theo quy định hiện hành, người sử dụng lao động có trách nhiệm định kỳ báo cáo tình hình thay đổi về lao động theo quy định. Từ ngày 01/07/2025, việc báo cáo được thực hiện theo Điều 71 Nghị định 129/2025/NĐ-CP, theo đó người sử dụng lao động phải báo cáo tình hình thay đổi lao động định kỳ 6 tháng và hằng năm đến Sở Nội vụ, đồng thời thông báo cho cơ quan bảo hiểm xã hội khu vực nơi đặt trụ sở, chi nhánh, văn phòng đại diện.
Trường hợp không báo cáo tình hình thay đổi về lao động theo quy định, người sử dụng lao động có thể bị xử phạt theo điểm c khoản 2 Điều 8 Nghị định 12/2022/NĐ-CP, cụ thể:
- Đối với cá nhân: Phạt tiền từ 5.000.000 đồng đến 10.000.000 đồng.
- Đối với tổ chức, doanh nghiệp: Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng.
Mức phạt từ 5.000.000 đồng đến 10.000.000 đồng tại khoản 2 Điều 8 Nghị định 12/2022/NĐ-CP là mức áp dụng đối với cá nhân. Theo khoản 1 Điều 6 Nghị định 12/2022/NĐ-CP, mức phạt tiền đối với tổ chức bằng 02 lần mức phạt tiền đối với cá nhân khi có cùng hành vi vi phạm.

5. Lưu ý khi lập mẫu báo cáo tình hình sử dụng lao động
- Doanh nghiệp cần kê khai đầy đủ và chính xác thông tin về BHXH, BHYT, BHTN và BHTNLĐ – BNN của từng người lao động.
- Trường hợp đơn vị có nhiều danh sách tham gia BHXH nên đánh số hoặc phân lại rõ ràng để thuận tiện cho việc tra cứu và quản lý hồ sơ
- Doanh nghiệp có trách nhiệm lưu trữ đầy đủ hồ sơ tham gia bảo hiểm của người lao động theo quy định
- Nếu người lao động chỉ tham gia BHTNLĐ- BNN cần ghi chú rõ tại cột 27 của biểu mẫu
- Trường hợp báo tăng lao động đã có mã số BHXH, doanh nghiệp cần bổ sung thông tin nơi đăng ký khám chữa bệnh ban đầu tại cột 27
- Sau khi hoàn thiện báo cáo, người đại diện đơn vị phải ký, ghi rõ họ tên và đóng dấu doanh nghiệp
- Báo cáo chỉ có giá trị pháp lý khi có đầy đủ chữ ký, xác nhận và dấu mộc của công ty
Việc lập và nộp mẫu báo cáo tình hình sử dụng lao động đúng thời hạn giúp doanh nghiệp tuân thủ quy định pháp luật và hạn chế rủi ro bị xử phạt. Hy vọng bài viết đã giúp bạn nắm rõ cách kê khai, thời hạn nộp và các lưu ý quan trọng khi thực hiện báo cáo. Để tối ưu quy trình quản lý nhân sự và lập báo cáo định kỳ, doanh nghiệp có thể cân nhắc sử dụng phần mềm quản lý lao động hoặc kế toán nhằm tiết kiệm thời gian và giảm sai sót trong quá trình vận hành.
Kết luận
Việc lập mẫu báo cáo tình hình sử dụng lao động đòi hỏi doanh nghiệp phải thường xuyên đối chiếu dữ liệu nhân sự, tiền lương và thông tin tham gia BHXH để đảm bảo kê khai chính xác. Nếu các dữ liệu này được quản lý bằng Excel hoặc phần mềm kế toán offline, kế toán có thể mất thêm thời gian tổng hợp, sao lưu và kiểm tra dữ liệu, đặc biệt khi cần làm việc từ xa hoặc phối hợp với nhiều bộ phận.
Trong khi đó, phần mềm kế toán online cho phép doanh nghiệp quản lý và truy cập dữ liệu trên nền tảng trực tuyến, thuận tiện hơn khi kế toán, nhà quản lý hoặc các bộ phận liên quan cần phối hợp xử lý công việc.
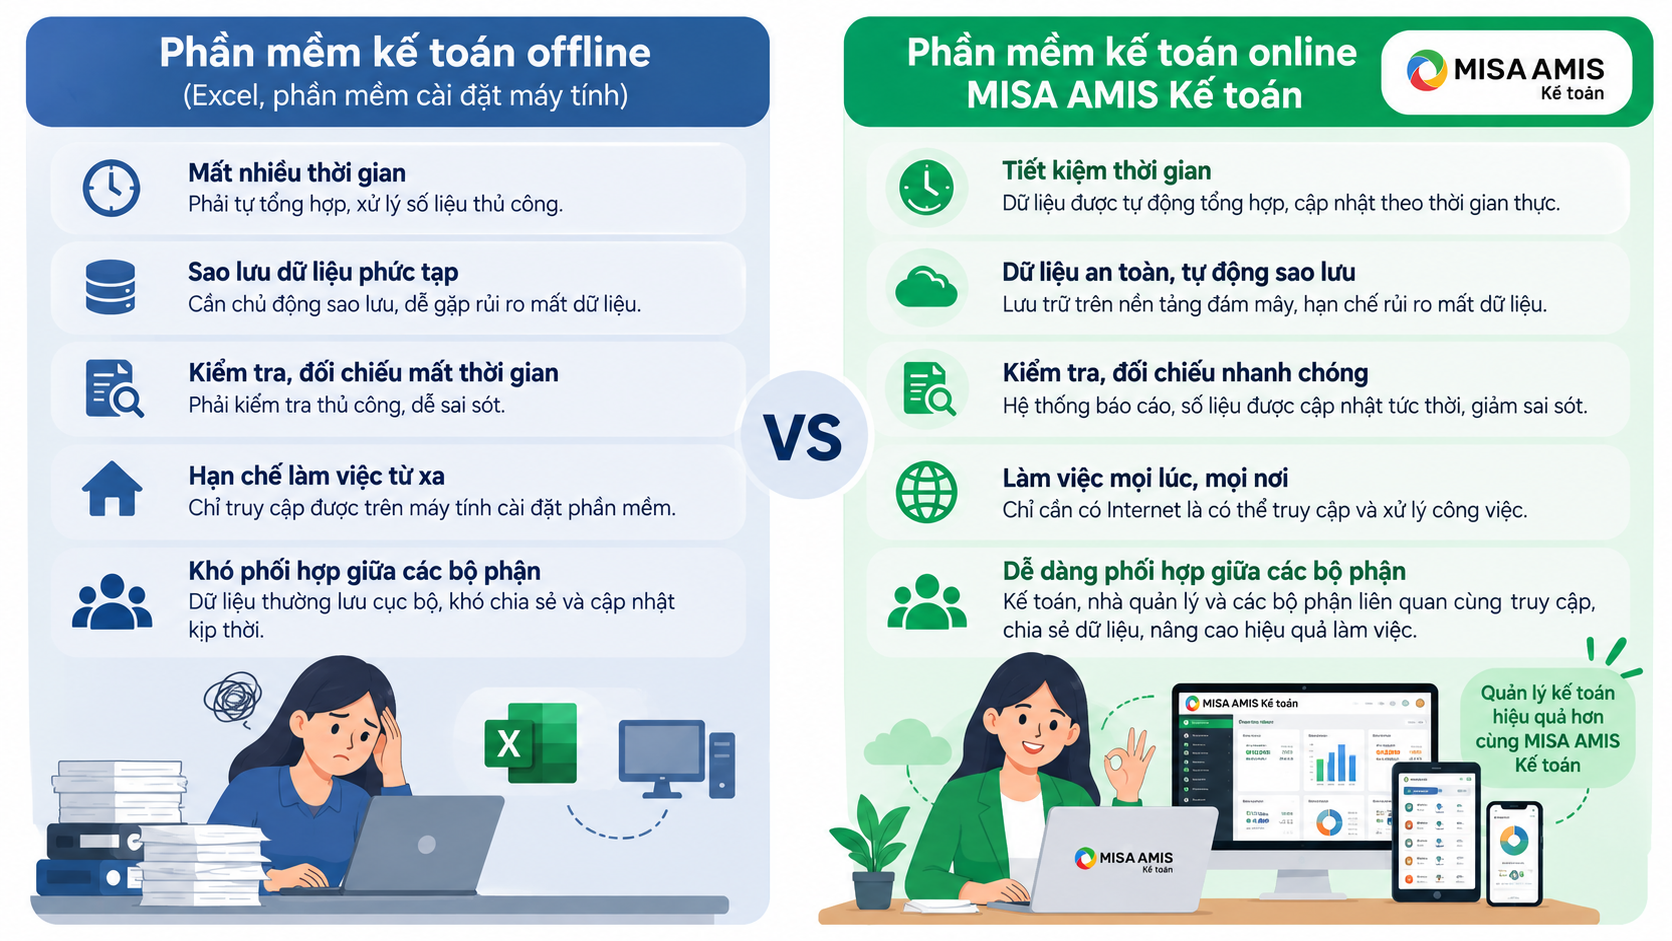
Có thể so sánh hai hình thức như sau:
- Khả năng truy cập: Phần mềm kế toán offline chủ yếu được sử dụng trên máy tính hoặc hệ thống đã cài đặt phần mềm. Với phần mềm online, người dùng có thể truy cập dữ liệu trên các thiết bị có kết nối Internet.
- Làm việc từ xa: Phần mềm offline phù hợp hơn với mô hình kế toán làm việc tập trung tại một địa điểm. Phần mềm online thuận tiện khi kế toán hoặc nhà quản lý cần kiểm tra, xử lý số liệu từ xa.
- Quản lý dữ liệu: Với phần mềm offline, dữ liệu thường được lưu trữ trên máy tính hoặc máy chủ của doanh nghiệp. Phần mềm online quản lý dữ liệu tập trung trên nền tảng trực tuyến, giúp các thành viên được phân quyền có thể truy cập cùng một nguồn dữ liệu.
- Cập nhật phần mềm: Phần mềm offline có thể yêu cầu doanh nghiệp chủ động cập nhật phiên bản khi có thay đổi. Với phần mềm online, các cập nhật được thực hiện trên hệ thống, giúp giảm bớt thao tác cập nhật thủ công.
- Phối hợp công việc: Phần mềm offline phù hợp với doanh nghiệp có quy trình kế toán đơn giản và số lượng người sử dụng hạn chế. Phần mềm online thuận tiện hơn khi nhiều người cần truy cập, kiểm tra và phối hợp xử lý dữ liệu.
- Mức độ phù hợp: Doanh nghiệp có quy mô nhỏ, mô hình làm việc tập trung có thể tiếp tục sử dụng phần mềm offline nếu đáp ứng tốt nhu cầu. Ngược lại, doanh nghiệp muốn tăng tính linh hoạt, quản lý dữ liệu tập trung và từng bước số hóa công tác kế toán có thể cân nhắc phần mềm online.
Với nhu cầu quản lý ngày càng linh hoạt, AMIS Kế toán online giúp doanh nghiệp quản lý tập trung dữ liệu kế toán, thuận tiện truy cập và phối hợp xử lý công việc trên nền tảng trực tuyến. Việc sử dụng phần mềm cũng giúp kế toán giảm bớt các thao tác thủ công trong quá trình nhập liệu, tổng hợp và kiểm tra số liệu.

Nếu doanh nghiệp đang gặp khó khăn khi quản lý dữ liệu kế toán bằng Excel hoặc phần mềm offline, có thể trải nghiệm AMIS Kế toán online để tìm hiểu cách phần mềm hỗ trợ tự động hóa nghiệp vụ và tối ưu quy trình kế toán.
Đăng ký dùng thử AMIS Kế toán online để trải nghiệm trực tiếp các tính năng và lựa chọn giải pháp phù hợp với nhu cầu quản lý của doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/