Thời hạn nộp thuế TNDN tạm tính 2025 được xác định theo từng quý và có sự khác biệt giữa quy định áp dụng trước và từ ngày 01/07/2026. Bên cạnh các mốc tạm nộp quý I, II, III và IV, doanh nghiệp cũng cần nắm rõ thời hạn quyết toán thuế TNDN, thời hạn nộp phần thuế còn thiếu sau quyết toán và cách tính tiền chậm nộp khi số thuế TNDN tạm nộp chưa đạt mức quy định. Bài viết dưới đây của phần mềm kế toán MISA sẽ tổng hợp chi tiết các thời hạn nộp thuế TNDN và những điểm cần lưu ý theo quy định hiện hành.
1. Thời hạn nộp thuế TNDN tạm tính 2025
Đối với các kỳ tạm nộp thuế TNDN phát sinh trong năm 2025, thời hạn tạm nộp được xác định theo quy định áp dụng tại thời điểm phát sinh nghĩa vụ thuế.
Theo quy định khi đó, thuế TNDN được tạm nộp theo quý, thời hạn nộp chậm nhất là ngày 30 của tháng đầu quý sau. Do đó, thời hạn tạm nộp thuế TNDN năm 2025 theo quy định thông thường được xác định như sau:
| Kỳ tạm nộp | Thời hạn tạm nộp |
| Quý I | 30/04 |
| Quý II | 31/07 |
| Quý III | 31/10 |
| Quý IV | 31/01 năm sau |
Trường hợp ngày cuối cùng của thời hạn nộp thuế trùng với ngày nghỉ theo quy định thì thời hạn được chuyển sang ngày làm việc liền kề theo quy định của pháp luật.
Mách nhỏ cho Kế toán: Thay vì phải ghi chú lịch nộp thuế ra Excel hay giấy note dễ thất lạc, phần mềm kế toán MISA tự động cập nhật lịch nộp thuế và thông báo nhắc nhở ngay trên phần mềm, giúp bạn chủ động thời gian, không lo trễ hạn.
[Trải nghiệm tính năng Nhắc việc & Lịch thuế thông minh Tại đây!]
Thời hạn tạm nộp thuế TNDN từ ngày 01/07/2026
Từ ngày 01/07/2026, Luật Quản lý thuế số 108/2025/QH15 chính thức có hiệu lực và thay thế Luật Quản lý thuế số 38/2019/QH14, cùng các văn bản sửa đổi, bổ sung thuộc phạm vi được thay thế.
Theo điểm a khoản 1 Điều 14 Luật Quản lý thuế 2025, trường hợp người nộp thuế tự tính thuế thì thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế, khoản thu khác.
Đồng thời, khoản 2 Điều 24 Nghị định 252/2026/NĐ-CP quy định thời hạn tạm nộp thuế TNDN theo quý là ngày cuối cùng của tháng đầu của quý tiếp theo quý phát sinh nghĩa vụ thuế.
Theo đó, thời hạn tạm nộp thuế TNDN từ ngày 01/07/2026 được xác định:
| Kỳ tạm nộp | Thời hạn từ ngày 01/07/2026 |
| Quý I | 30/04 |
| Quý II | 31/07 |
| Quý III | 31/10 |
| Quý IV | 31/01 năm sau |
2. Thời hạn nộp quyết toán thuế TNDN 2025
Đối với doanh nghiệp có năm tài chính trùng với năm dương lịch, năm 2025 kết thúc vào ngày 31/12/2026. Theo quy định về thời hạn nộp hồ sơ khai quyết toán thuế, hồ sơ quyết toán thuế năm được nộp chậm nhất vào ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế.
Theo đó, thời hạn nộp hồ sơ quyết toán thuế TNDN năm 2025 là ngày 31/03/2027 đối với doanh nghiệp có năm tài chính trùng với năm dương lịch.
Trường hợp doanh nghiệp có năm tài chính khác năm dương lịch, thời hạn nộp hồ sơ quyết toán thuế được xác định theo ngày kết thúc kỳ quyết toán thuế, không mặc định là ngày 31/03/2027.
Nếu doanh nghiệp phát sinh số thuế TNDN phải nộp thêm sau quyết toán, thời hạn nộp số thuế này được xác định theo thời hạn nộp hồ sơ khai thuế đối với trường hợp người nộp thuế tự tính thuế. Luật Quản lý thuế 2025 quy định thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế.
Các trường hợp đặc biệt về thời hạn nộp thuế TNDN
- Đối với hoạt động khai thác, xuất bán dầu thô: Thời hạn nộp hồ sơ khai thuế và các khoản thu khác theo từng lần xuất bán chậm là 35 ngày kể từ ngày xuất bán. Ngày xuất bán được xác định là ngày hoàn thành việc xuất dầu thô tại thời điểm giao nhận.
- Đối với hoạt động xuất bán khí thiên nhiên: Thời hạn nộp hồ sơ khai thuế và các khoản thu khác chậm nhất là ngày thứ 20 của tháng tiếp theo tháng phát sinh nghĩa vụ thuế, khoản thu khác.
- Đối với trường hợp chấm dứt hoạt động, giải thể, phá sản hoặc tổ chức lại doanh nghiệp: Thời hạn nộp hồ sơ khai quyết toán thuế chậm nhất là ngày thứ 45 kể từ ngày người nộp thuế có quyết định về việc chấm dứt hoạt động, giải thể, phá sản, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp Nhà nước, chia, tách, sáp nhập hoặc hợp nhất
3. Thời hạn nộp tiền thuế TNDN sau quyết toán
Sau khi quyết toán thuế thu nhập doanh nghiệp (TNDN), doanh nghiệp xác định số thuế TNDN phải nộp theo quyết toán và đối chiếu với số thuế đã tạm nộp trong năm. Trường hợp số thuế TNDN phải nộp theo quyết toán lớn hơn số thuế đã tạm nộp, doanh nghiệp phải nộp phần thuế còn thiếu vào ngân sách nhà nước.
Theo khoản 1 Điều 14 Luật Quản lý thuế 2025 số 108/2025/QH15, trường hợp người nộp thuế tự tính thuế thì thời hạn nộp thuế chậm nhất là ngày cuối cùng của thời hạn nộp hồ sơ khai thuế. Đối với trường hợp tạm nộp thuế theo quý, thời hạn nộp thực hiện theo quy định của Chính phủ.
Đối với thuế TNDN quyết toán năm, doanh nghiệp phải nộp số thuế còn thiếu chậm nhất vào ngày cuối cùng của thời hạn nộp hồ sơ quyết toán thuế.
Việc xác định số thuế TNDN tạm nộp để đảm bảo quy định 80% thường gây đau đầu. MISA AMIS hỗ trợ tự động ước tính thuế TNDN tạm nộp dựa trên dữ liệu doanh thu – chi phí thực tế, giúp doanh nghiệp tránh rủi ro bị tính tiền chậm nộp.
👉 [Dùng thử miễn phí: Tự động tính thuế TNDN tạm nộp. Tại đây!]
4. Thời hạn nộp thuế TNDN còn thiếu sau quyết toán
Theo quy định hiện hành, hồ sơ quyết toán thuế năm được nộp chậm nhất vào ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế.
Vì vậy, đối với doanh nghiệp có năm tài chính trùng với năm dương lịch:
- Quyết toán thuế TNDN năm 2025: hạn nộp hồ sơ là 31/03/2026.
- Quyết toán thuế TNDN năm 2026: hạn nộp hồ sơ là 31/03/2027.
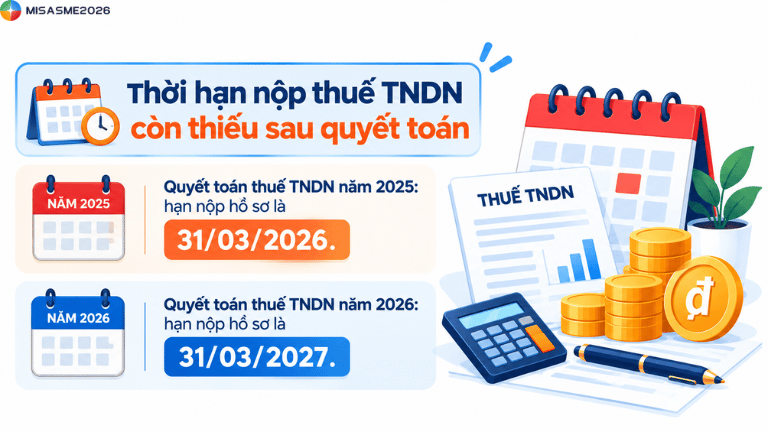
Nếu phát sinh số thuế TNDN phải nộp thêm sau quyết toán, doanh nghiệp thực hiện nộp số thuế còn thiếu theo thời hạn tương ứng với thời hạn nộp hồ sơ quyết toán.
Trường hợp doanh nghiệp có năm tài chính khác năm dương lịch, thời hạn được xác định căn cứ vào ngày kết thúc kỳ quyết toán thuế thực tế của doanh nghiệp.
5. Mức tiền chậm nộp thuế thu nhập doanh nghiệp
Theo khoản 2 Điều 16 Luật Quản lý thuế 2025, tiền chậm nộp được tính theo mức 0,03%/ngày trên số tiền thuế, khoản thu khác chậm nộp. Người nộp thuế có trách nhiệm tự xác định số tiền chậm nộp và nộp vào ngân sách nhà nước theo quy định.
Công thức tính:
| Tiền chậm nộp = Số tiền thuế chậm nộp × 0,03% × Số ngày chậm nộp |
Theo Điều 26 Nghị định 252/2026/NĐ-CP, thời gian tính tiền chậm nộp được tính liên tục từ ngày tiếp theo liền kề ngày cuối cùng của thời hạn nộp thuế hoặc thời hạn gia hạn, thời hạn ghi trong quyết định xử lý thuế… đến ngày liền kề trước ngày số tiền nợ thuế được nộp vào ngân sách nhà nước.
Ví dụ, giả sử doanh nghiệp có:
- Thuế TNDN phải nộp theo quyết toán: 500 triệu đồng.
- Số thuế TNDN đã tạm nộp trong 04 quý: 350 triệu đồng.
- Mức tối thiểu phải tạm nộp: 500 triệu × 80% = 400 triệu đồng.
- Số thuế tạm nộp thiếu so với mức 80%: 400 – 350 = 50 triệu đồng.
Như vậy, doanh nghiệp phải xác định tiền chậm nộp trên 50 triệu đồng tiền thuế tạm nộp thiếu so với mức 80%, không phải trên toàn bộ 150 triệu đồng chênh lệch giữa số thuế phải nộp theo quyết toán và số thuế đã tạm nộp.
Giả sử số ngày tính tiền chậm nộp là 100 ngày:
Tiền chậm nộp = 50.000.000 × 0,03% × 100 = 1.500.000 đồng
Lưu ý:
Khi xác định tiền chậm nộp thuế TNDN sau quyết toán, doanh nghiệp cần phân biệt 2 khoản sau:
- Thuế TNDN còn phải nộp sau quyết toán là phần chênh lệch giữa số thuế TNDN phải nộp theo quyết toán và số thuế đã tạm nộp
- Tiền chậm nộp do tạm nộp dưới 80% phát sinh khi tổng số thuế TNDN đã tạm nộp của 4 quý thấp hơn 80% số thuế phải nộp theo quyết toán năm và được tính trên phần thuế nộp thiếu theo quy định.
Kết luận
Việc nắm rõ thời hạn nộp thuế TNDN tạm tính 2025 giúp doanh nghiệp chủ động cân đối dòng tiền, hạn chế phát sinh tiền chậm nộp và tránh sai sót khi thực hiện nghĩa vụ thuế. Đối với các kỳ tạm nộp trước ngày 01/07/2026, thời hạn thông thường là ngày 30 của tháng đầu quý sau; từ ngày 01/07/2026, thời hạn được xác định là ngày cuối cùng của tháng đầu của quý tiếp theo theo quy định mới.
Để tránh trường hợp phải nộp phạt tiền do chậm nộp thuế, kế toán cần phải chú ý nộp đúng thời hạn các loại tờ khai và tiền thuế phải nộp. Nhằm hỗ trợ cho kế toán trong công tác thuế, phần mềm kế toán MISA cung cấp tính năng nhắc hạn nộp hồ sơ kê khai thuế. Phần mềm kế toán online MISA AMIS với phân hệ thuế đáp ứng đầy đủ các nhu cầu của kế toán viên nói chung và kế toán thuế nói riêng:
- Tự động lập tờ khai theo mẫu biểu mới nhất
- Tự động tổng hợp số liệu lên tờ khai, các phụ lục kèm theo và báo cáo thuế theo mẫu biểu mới nhất và theo phương pháp tính thuế mà doanh nghiệp đang sử dụng
- Nộp tờ khai, nộp thuế điện tử trực tiếp cho cơ quan thuế từ phần mềm
- Kiểm tra tình trạng hoạt động của khách hàng, nhà cung cấp
- Các tiện ích khác: tự động khấu trừ thuế, tự động hạch toán điều chỉnh thuế GTGT khi lập tờ khai…
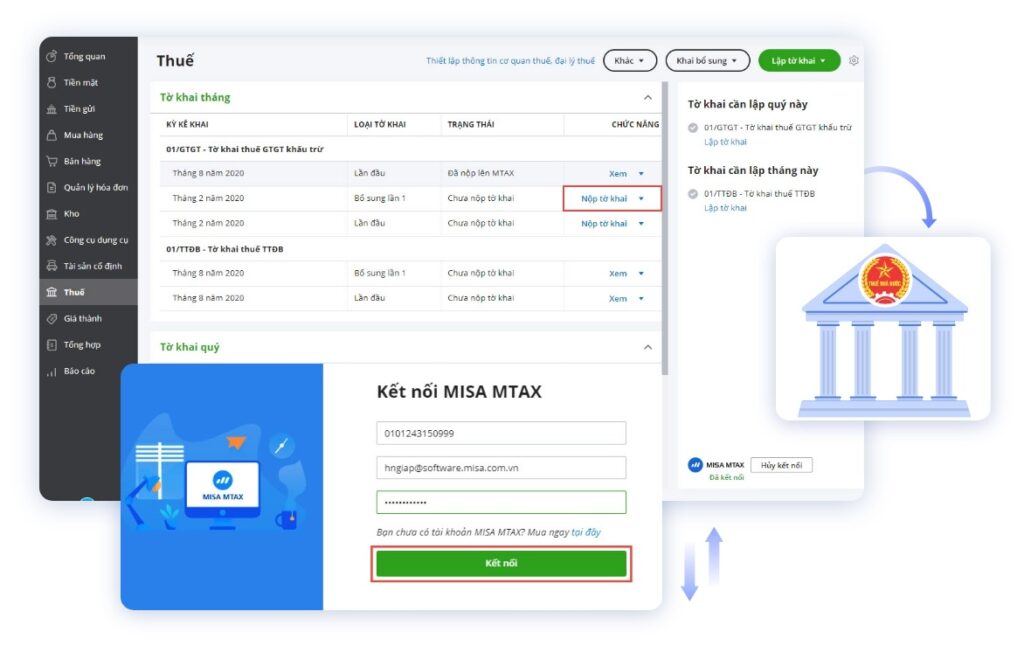
Anh chị kế toán quan tâm tới giải pháp ứng dụng công nghệ vào hoạt động kế toán của doanh nghiệp để nâng cao hiệu quả công việc có thể đăng ký nhận demo và tư vấn chi tiết ngay tại đây:
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/