Thời điểm xuất hóa đơn là vấn đề doanh nghiệp cần nắm rõ để lập hóa đơn đúng quy định, kê khai thuế chính xác và tránh bị xử phạt do xuất hóa đơn sai thời điểm. Tùy từng giao dịch, thời điểm lập hóa đơn có thể được xác định theo lúc chuyển giao hàng hóa, hoàn thành dịch vụ, nghiệm thu công trình, thu tiền hoặc đối soát dữ liệu. Vậy quy định về thời điểm xuất hóa đơn mới nhất năm 2026 được áp dụng như thế nào? Bài viết dưới đây của phần mềm kế toán MISA tổng hợp các trường hợp thường gặp, thời hạn lập hóa đơn và mức phạt khi vi phạm để doanh nghiệp thuận tiện tra cứu, áp dụng.
1. Thời điểm xuất hóa đơn là gì?
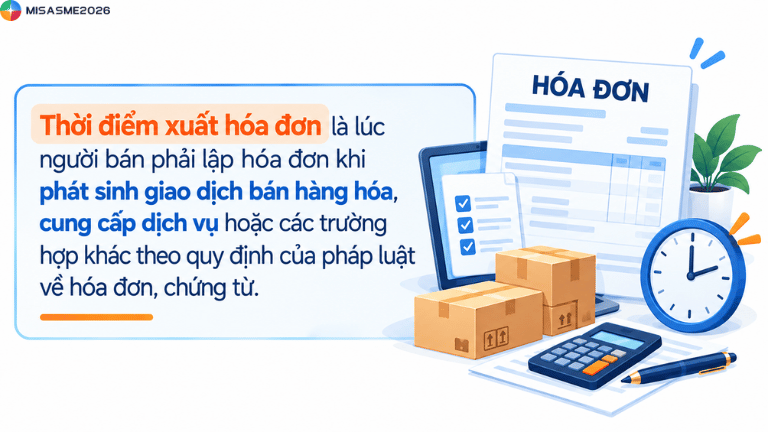
Thời điểm xuất hóa đơn là lúc người bán phải lập hóa đơn khi phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ hoặc các trường hợp khác theo quy định của pháp luật về hóa đơn, chứng từ.
Căn cứ theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn được xác định tùy thuộc vào tính chất của từng giao dịch.
- Với bán hàng hóa, hóa đơn được lập tại thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân đã thu được tiền hay chưa
- Với cung cấp dịch vụ, thời điểm lập hóa đơn về nguyên tắc khi hoàn thành việc cung cấp dịch vụ; trường hợp thu tiền trước hoặc trong khi cung cấp dịch vụ thì lập hóa đơn tại thời điểm thu tiền, trừ 1 số trường hợp có quy định riêng
Do đó, không phải mọi giao dịch đều có cùng thời điểm xuất hóa đơn. Doanh nghiệp cần căn cứ vào loại hàng hóa, dịch vụ và đặc điểm giao dịch để xác định đúng thời điểm lập hóa đơn, chẳng hạn như thời điểm giao hàng, hoàn thành dịch vụ, thu tiền, nghiệm thu hoặc đối soát dữ liệu.
2. Bảng tổng hợp thời điểm xuất hóa đơn mới nhất năm 2026
| Trường hợp | Thời điểm lập hóa đơn |
| Bán hàng hóa | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt đã thu tiền hay chưa |
| Xuất khẩu hàng hóa, gia công xuất khẩu | Người bán tự xác định nhưng chậm nhất là ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan |
| Cung cấp dịch vụ | Khi hoàn thành việc cung cấp dịch vụ, không phân biệt đã thu tiền hay chưa. Nếu thu tiền trước hoặc trong khi cung cấp dịch vụ thì lập hóa đơn tại thời điểm thu tiền, trừ tiền đặt cọc theo quy định của Bộ luật Dân sự để bảo đảm thực hiện hợp đồng dịch vụ |
| Giao hàng nhiều lần hoặc bàn giao từng hạng mục, công đoạn dịch vụ | Mỗi lần giao hàng hoặc bàn giao phải lập hóa đơn cho khối lượng, giá trị hàng hóa, dịch vụ tương ứng |
| Hàng hóa, dịch vụ số lượng lớn, phát sinh thường xuyên cần đối soát | Khi hoàn thành đối soát dữ liệu giữa các bên, nhưng chậm nhất ngày 07 của tháng sau tháng phát sinh hoặc hông quá 07 ngày kể từ ngày kết thúc kỳ quy ước |
| Dịch vụ viễn thông, CNTT, sản phẩm và dịch vụ dữ liệu cần đối soát kết nối | Khi hoàn thành đối soát dữ liệu về cước dịch vụ, nhưng chậm nhất 02 tháng kể từ tháng phát sinh cước dịch vụ |
| Dịch vụ viễn thông bán thẻ trả trước, thu cước hòa mạng mà khách hàng không lấy hóa đơn/không cung cấp thông tin | Cuối ngày hoặc định kỳ trong tháng, lập hóa đơn chung cho tổng giá trị thẻ trả trước hoặc cước phí hòa mạng |
| Xây dựng, lắp đặt | Khi nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phân biệt đã thu tiền hay chưa |
| Kinh doanh bất động sản, xây dựng cơ sở hạ tầng, nhà để bán/chuyển nhượng – chưa chuyển giao quyền sở hữu, quyền sử dụng | Ngày thu tiền hoặc theo thỏa thuận thanh toán trong hợp đồng nếu thu tiền theo tiến độ |
| Kinh doanh bất động sản – đã chuyển giao quyền sở hữu, quyền sử dụng | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua, không phân biệt đã thu tiền hay chưa |
| Mua dịch vụ vận tải hàng không qua website/hệ thống thương mại điện tử | Chậm nhất 05 ngày kế tiếp kể từ ngày chứng từ dịch vụ vận tải hàng không được xuất trên website/hệ thống thương mại điện tử |
| Tìm kiếm, thăm dò, khai thác, chế biến dàu thô, condensate và sản phẩm từ dầu thô | Khi bên mua và bên bán xác định được giá bán chính thức, không phân biệt đã thu tiền hay chưa |
| Bán khi thiên nhiên, khí đồng hành, khi than qua đường ống | Khi bên mua và bên bán xác định khối lượng khí giao của tháng, nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế của tháng phát sinh nghĩa vụ thuế |
| Bán điện của công ty phát điện trên thị trường điện | Theo thời điểm đối soát số liệu thanh toán theo quy định/hợp đồng, nhưng chậm nhất là ngày cuối cùng của thời hạn kê khai, nộp thuế của tháng phát sinh nghĩa vụ thuế |
| Bán xăng, dầu tại cửa hàng bán lẻ | Khi kết thúc việc bán xăng, dầu theo từng lần bán |
| Dịch vụ vận tải hàng không, đại lý bán đúng giá hưởng hoa hồng, bảo hiểm qua đại lý | Khi hoàn thành đối soát dữ liệu, nhưng chậm nhất ngày 10 của tháng sau tháng phát sinh |
| Hoạt động cho vay của tổ chức tín dụng | Theo kỳ hạn thu lãi trong thỏa thuận cho vay. Nếu đến hạn không thu được thì lập khi thu được tiền lãi; nếu trả lãi trước hạn thì lập tại thời điểm thu lãi trước hạn |
| Vận tải hành khách bằng taxi có sử dụng phần mềm tính tiền | Khi kết thúc chuyến đi và đồng thời chuyển dữ liệu hóa đơn đến cơ quan thuế theo quy định |
| Cơ sở khám chữa bệnh có phần mềm quản lý và khách hàng không yêu cầu hóa đơn | Cuối ngày, cơ sở y tế tổng hợp thông tin để lập hóa đơn điện tử cho các dịch vụ y tế phát sinh trong ngày |
| Cơ sở khám chữa bệnh khi khách hàng yêu cầu hóa đơn | Lập hóa đơn điện tử và giao cho khách hàng |
| Cơ sở khám chữa bệnh lập hóa đơn cho cơ quan BHXH | Khi được cơ quan BHXH thanh toán, quyết toán chi phí khám chữa bệnh BHYT |
| Thu phí dịch vụ sử dụng đường bộ điện tử không dừng | Ngày xe lưu thông qua trạm thu phí. Trường hợp sử dụng nhiều lần trong tháng có thể lập định kỳ, chậm nhất ngày cuối tháng phát sinh dịch vụ |
| Kinh doanh bảo hiểm | Khi ghi nhận doanh thu bảo hiểm theo quy định pháp luật về kinh doanh bảo hiểm |
| Hợp đồng bảo hiểm | Khi thu phí bảo hiểm, mỗi doanh nghiệp đóng bảo hiểm lập hóa đơn theo phần phí nhận được, trừ trường hợp ủy quyền thu hộ |
| Kinh doanh vé số truyền thống, xổ số biết kết quả ngay | Sau khi thu hồi vé không tiêu thụ hết và chậm nhât trước khi mở thưởng kỳ tiếp theo |
| Kinh doanh casino, trò chơi điện tử có thưởng | Chậm nhất 01 ngày kể từ khi kết thúc ngày xác định doanh thu |
| Cung cấp một số dịch vụ trực tiếp cho người tiêu dùng có hệ thống phần mềm quản lý giao dịch | Doanh nghiệp phải lưu trữ dữ liệu chi tiết từng giao dịch và chuyển dữ liệu cho cơ quan thuế theo quy định |
| Bán hàng hóa, cung cấp dịch vụ vào ban đêm nhưng không có phần mềm lập hóa đơn tự động | Chậm nhất ngày làm việc tiếp theo |
3. Thời điểm lập hóa đơn cụ thể theo từng trường hợp chi tiết
Thời điểm lập hóa đơn được xác định theo từng loại giao dịch và quy định áp dụng tương ứng. Dưới đây là thời điểm xuất hóa đơn cụ thể đối với hoạt động bán hàng hóa, cung cấp dịch vụ và các trường hợp đặc thù.
3.1 Thời điểm xuất hóa đơn bán hàng
Căn cứ theo khoản 1 điều 9 Nghị định 254/2026/NĐ-CP, thời điểm xuất hóa đơn đối với hoạt động bán hàng hóa là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua, không phân biệt người bán đã thu tiền hay chưa. (Quy định này chính thức có hiệu lực từ ngày 01/07/2026).
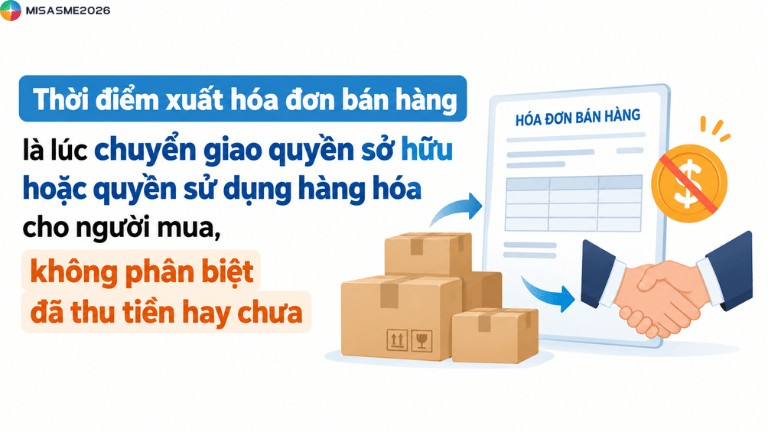
Do đó, doanh nghiệp cần căn cứ vào thời điểm thực tế chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa để lập hóa đơn, thay vì căn cứ vào thời điểm thu tiền hoặc thời điểm khách hàng thanh toán.
Trường hợp bán hàng nhưng chưa thu được tiền, thời điểm lập hóa đơn bán hàng không phụ thuộc vào việc người bán đã thu được tiền hay chưa. Nếu hàng hóa đã được chuyển giao quyền sở hữu hoặc quyền sử dụng cho người mua thì người bán phải lập hóa đơn tại thời điểm đó.
Trong trường hợp một hợp đồng được thực hiện bằng nhiều lần giao hàng, doanh nghiệp không chờ đến khi giao đủ toàn bộ hàng hóa mới lập hóa đơn. Theo quy định tại điều 9 Nghị định 254/2026/NĐ-CP, mỗi lần giao hàng phải lập hóa đơn cho khối lượng, giá trị hàng hóa được giao tương ứng.
3.2 Thời điểm xuất hóa đơn cung cấp dịch vụ
Theo khoản 2 Điều 9 Nghị định 254/2026/NĐ-CP, có hiệu lực từ 01/07/2026, thời điểm xuất hóa đơn đối với hoạt động cung cấp dịch vụ là thời điểm hoàn thành việc cung cấp dịch vụ, không phân biệt bên cung cấp dịch vụ đã thu được tiền hay chưa. Quy định này cũng áp dụng đối với dịch vụ cung cấp cho tổ chức, cá nhân nước ngoài.
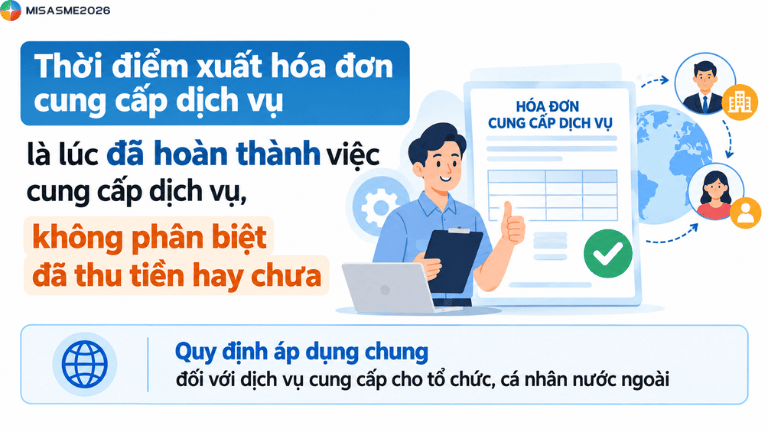
Do đó, doanh nghiệp cần căn cứ vào thời điểm hoàn thành việc cung cấp dịch vụ để lập hóa đơn, thay vì mặc định lấy thời điểm khách hàng làm căn cứ.
3.3 Thời điểm xuất hóa đơn hàng xuất khẩu
Đối với hàng hóa xuất khẩu, bao gồm cả hàng hóa gia công xuất khẩu, thời điểm xuất hóa đơn được quy định riêng so với hoạt động bán hàng hóa trong nước.
Căn cứ theo khoản 1 điều 9 nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử do người bán tự xác định, nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định của pháp luật về hải quan.
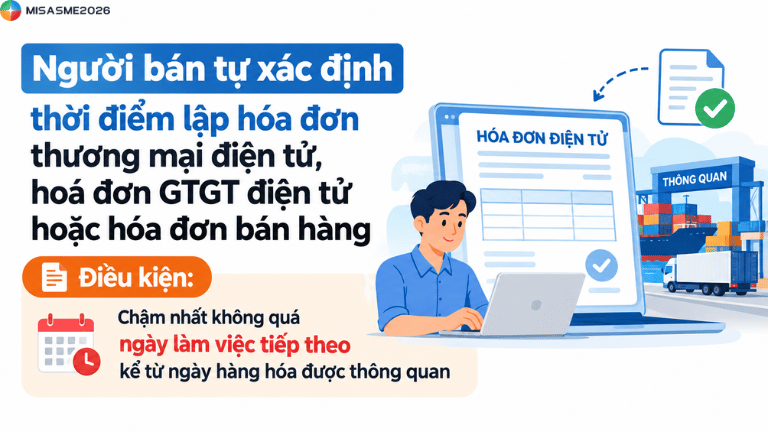
Nói cách khác, doanh nghiệp xuất khẩu không được để quá ngày làm việc tiếp theo sau ngày thông quan mới lập hóa đơn. Trong khoảng thời gian này, doanh nghiệp có thể chủ động xác định thời điểm lập hóa đơn phù hợp với quy trình xuất khẩu của mình nhưng phải bảo đảm không vượt quá thời hạn nêu trên.
3.4 Thời điểm xuất hóa đơn đối với các trường hợp đặc thù
Theo điều 9 nghị định 254/2026/NĐ-CP, các trường hợp đặc thù được xác định dựa trên tính chất của từng giao dịch như thời điểm hoàn thành đối soát, nghiệm thu, bàn giao, xác định sản lượng hoặc thời điểm kết thúc giao dịch. Doanh nghiệp cần xác định đúng trường hợp áp dụng để tránh lập hóa đơn sớm hoặc muộn hơn thời điểm pháp luật quy định.
3.5 Dịch vụ phát sinh thường xuyên, số lượng lớn cần đối soát
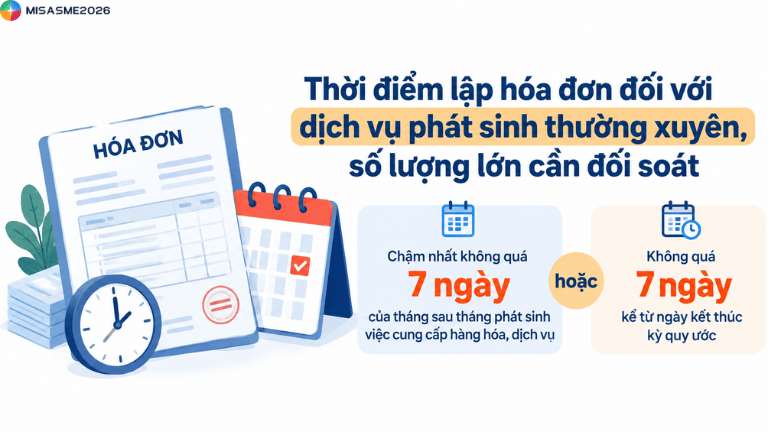
Đối với hàng hóa, dịch vụ có số lượng lớn, phát sinh thường xuyên và cần thời gian để hai bên đối chiếu số liệu, thời điểm lập hóa đơn là khi hoàn thành việc đối soát dữ liệu.
Tuy nhiên, doanh nghiệp vẫn phải đảm bảo thời hạn lập hóa đơn theo quy định, cụ thể chậm nhất không quá 7 ngày của tháng sau tháng phát sinh việc cung cấp hàng hóa, dịch vụ hoặc không quá 07 ngày kể từ ngày kết thúc kỳ quy ước, tùy trường hợp.
Quy định này áp dụng cho nhiều hoạt động như thương mại điện tử, bưu chính chuyển phát, logistics, dịch vụ viễn thông, dịch vụ công nghệ số, một số dịch vụ ngân hàng, chứng khoán, bảo hiểm, quảng cáo, vận tải hành khách và các trường hợp khác được quy định tại điểm a khoản 4 điều 9 nghị định 254/2026/NĐ-CP.
3.6 Dịch vụ viễn thông, công nghệ thông tin cần đối soát dữ liệu
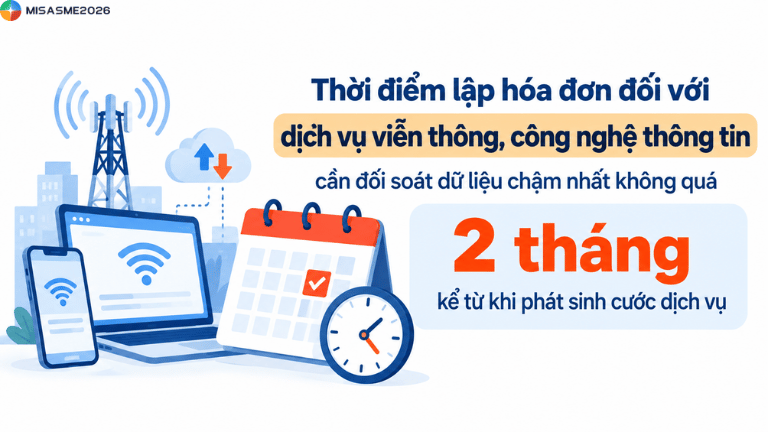
Đối với dịch vụ viễn thông, dịch vụ công nghệ thông tin và sản phẩm, dịch vụ về dữ liệu phải thực hiện đối soát dữ liệu giữa các bên, thời điểm lập hóa đơn là khi hoàn thành việc đối soát dữ liệu kết nối giữa các bên, thời điểm lập hóa đơn là khi hoàn thành việc đối soát dữ liệu về cước dịch vụ theo hợp đồng.
Thời hạn lập hóa đơn trong trường hợp này chậm nhất không quá 2 tháng kể từ tháng phát sinh cước dịch vụ.
Phần mềm kế toán MISA hỗ trợ kết nối dữ liệu hóa đơn điện tử, tự động hạch toán các nghiệp vụ liên quan, giúp kế toán thuận tiện hơn trong quá trình xử lý chứng từ, quản lý hóa đơn tập trung, gỉam thao tác đối chiếu thủ công.
3.7 Hoạt động xây dựng, lắp đặt
Đối với hoạt động xây dựng, lắp đặt, thời điểm lập hóa đơn là khi nghiệm thu, bàn giao công trình, hạng mục công trình hoặc khối lượng xây dựng, lắp đặt hoàn thành, không phụ thuộc vào việc bên mua đã thanh toán hay chưa.
Ví dụ:
Công ty A thi công 1 hạng mục công trình và hoàn thành nghiệm thu vào ngày 8/10/2025. Mặc dù chủ đầu tư đã dự kiến hoàn thành vào cuối tháng nhưng công tyA vẫn phải lập hóa đơn cho khối lượng hoàn thành theo quy định.
3.8 Kinh doanh bất động sản, xây dựng nhà để bán
Đối với hoạt động kinh doanh bất động sản, xây dựng cơ sở hạ tầng hoặc xây dựng nhà để bán, chuyển nhượng, thời điểm lập hóa đơn được xác định theo tình trang chuyển giao quyền sở hữu, quyền sử dụng và phương thức thanh toán của hợp đồng.
Trường hợp chưa chuyển giao quyền sở hữu hoặc quyền sử dụng nhưng có thu tiền theo tiến độ thực hiện dự án hoặc tiến độ thanh toán trong hợp đồng, doanh nghiệp xác định thời điểm lập hóa đơn theo quy định tương ứng tại điều 9 Nghị định 254/2026/NĐ-CP.
Đây cũng là nhóm giao dịch có nhiều điều kiện đi kèm nên doanh nghiệp cần đối chiếu cả hợp đồng, tiến độ thanh toán và thời điểm chuyển giao quyền sở hữu, quyền sử dụng trước khi lập hóa đơn, thay vì chỉ căn cứ vào ngày ký hợp đồng.
3.9 Dịch vụ vận tải hàng không mua qua website hoặc hệ thống thương mại điện tử
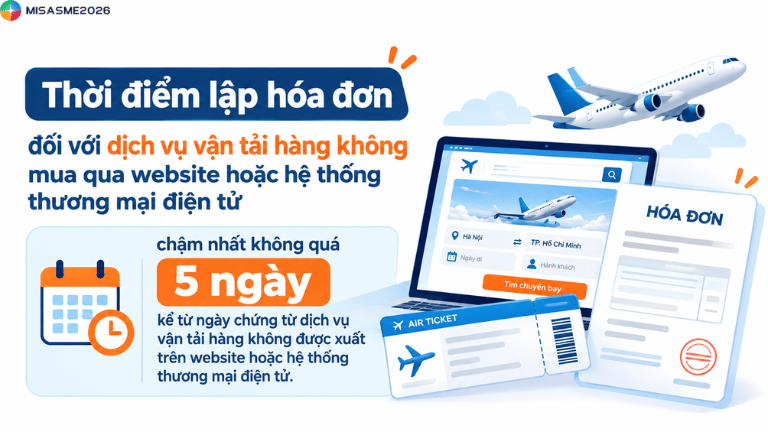
Thời điểm lập hóa đơn đối với tổ chức, cá nhân kinh doanh mua dịch vụ vận tải hàng không thông qua website hoặc hệ thống thương mại điện tử theo quy định sẽ được xác định theo thời hạn riêng.
Theo quy định hiện hành, hóa đơn phải được lập chậm nhất không quá 5 ngày kể từ ngày chứng từ dịch vụ vận tải hàng không được xuất trên website hoặc hệ thống thương mại điện tử.
3.10 Hoạt động dầu thô, condensate và khí thiên nhiên
Thời điểm lập hóa đơn được xác định khi bên bán và bên mua xác định được giá bán chính thức, không phụ thuộc vào việc đã thu tiền hay chưa.
Đối với khi thiên nhiên, khí đồng hành và khí than được vận chuyển qua đường ống, thời điểm lập hóa đơn được xác định khi bên mua và bên bán xác định được khối lượng khí giao trong tháng. Doanh nghiệp đồng thời phải bảo đảm thời hạn lập hóa đơn theo quy định tại Điều 9 Nghị định 254/2026/NĐ-CP.
3.11 Bán điện trên thị trường điện
Thời điểm lập hóa đơn đối với hoạt động bán điện của công ty điện trên thị trường điện được xác định theo thời điểm đối soát số liệu thanh toán giữa các bên theo quy định và hợp đồng mua bán điện.
Trường hợp này có đặc thù là sản lượng điện và số tiền than toán cần được xác định, đối chiếu theo cơ chế vận hành của thị trường điện. Vì vậy, doanh nghiệp không áp dụng máy móc thời điểm giao dịch như đối với hoạt động bán hàng hóa thông thường.
3.12 Bán xăng, dầu tại cửa hàng bán lẻ
Đối với hoạt động bán xăng dầu tại các cửa hàng bán lẻ, thời điểm lập hóa đơn được xác định là khi kết thúc việc bán xăng, dầu theo từng lần bán.
Ví dụ, khách hàng A đổ xăng và hoàn tất giao dịch vào lúc 14h ngày 09/10/20226, doanh nghiệp cần lập hóa đơn cho giao dịch bán xăng tại thời điểm kết thúc lần bán đó.
Đây là trường hợp cần đặc biệt lưu ý vì giao dịch bán lẻ xăng dầu thường phát sinh liên tục với số lượng lớn. Doanh nghiệp cần phải đảm bảo hệ thống bán hàng và hệ thống lập hóa đơn đáp ứng đúng thời điểm theo quy định.
3.13 Hoạt động cho vay của tổ chức tín dụng
Thời điểm lập hóa đơn đối với hoạt động này được xác định theo kỳ hạn thu lãi đã thỏa thuận giữa các tổ chức tín dụng và khách hàng vay.
Nếu đến kỳ hạn thu lãi nhưng tổ chức tín dụng không thu được tiền lãi, thời điểm lập hóa đơn được xác định tại thời điểm thực tế thu được tiền lãi. Trường hợp khách hàng trả lãi trước hạn thì hóa đơn được lập tại thời điểm thu tiền lãi trước hạn.
3.14 Vận tải hành khách bằng taxi sử dụng phần mềm tính tiền
Thời điểm lập hóa đơn đối với hoạt động vận tải hành khách bằng taxi sử dụng phần mềm tính tiền được xác định là khi kết thúc chuyến đi.
Ví dụ, hành khách kết thúc chuyến taxi có sử dụng phần mềm tính tiền lúc 17h ngày 7/10/2026, doanh nghiệp sẽ tiến hành lập hóa đơn cho chuyến đi tại thời điểm kết thúc, đồng thời thực hiện chuyển dữ liệu hóa đơn đến cơ quan thuế theo quy định.
3.15 Khám bệnh, chữa bệnh
Đối với các cơ sở khám bệnh, chữa bệnh có sử dụng phần mềm quản lý, thời điểm lập hóa đơn được xác định tùy vào việc khách hàng có yêu cầu nhận hóa đơn hay không.
Nếu khách hàng không yêu cầu lấy hóa đơn, cơ sở khám chữa bệnh lập hóa đơn tổng hợp vào cuối ngày đối với các dịch vụ phát sinh trong ngày theo quy định.
3.16 Giao dịch bán hàng hóa, cung cấp dịch vụ vào ban đêm
Trường hợp doanh nghiệp không có phần mềm lập hóa đơn tự động và phát sinh hoạt động bán hàng hóa, cung cấp dịch vụ trong thời gian ban đêm theo quy định của Bộ luật Lao động, thời điểm lập hóa đơn được phép thực hiện chậm nhất vào ngày làm việc tiếp theo.
Quy định này giúp cho doanh nghiệp xử lý các giao dịch phát sinh ngoài giờ làm việc mà không phải lập hóa đơn ngay trong thời gian ban đêm khi chưa có hệ thống tự động đáp ứng yêu cầu.
3.17 Một số trường hợp đặc thù khác
Quy định tại Điều 9 Nghị định 254/2026/NĐ-CP quy định thời điểm lập hóa đơn riêng đối với nhiều hoạt động dịch vụ như dịch vụ bảo hiểm, đồng bảo hiểm, xổ số, casino và trò chơi điện tử có thưởng, thu phí sử dụng đường bộ điện tử không dừng và một số giao dịch chuyên ngành khác.
Với các ngành nghề có quy định thanh toán, đối soát hoặc xác định doanh thu đặc thù, doanh nghiệp nên kiểm tra đúng điểm, khoản tương ứng tại Điều 9 của nghị định 254/2026 trước khi lập hóa đơn, thay vì áp dụng quy tắc chung của bán hàng hóa hoặc cung cấp dịch vụ.
Phần mềm kế toán MISA kết nối với MeInvoice đáp ứng hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP và những quy định mới nhất. Phần mềm hỗ trợ tự động lập chứng từ bán hàng và phát hành hóa đơn điện tử đồng thời gửi thông tin cho cơ quan thuế.
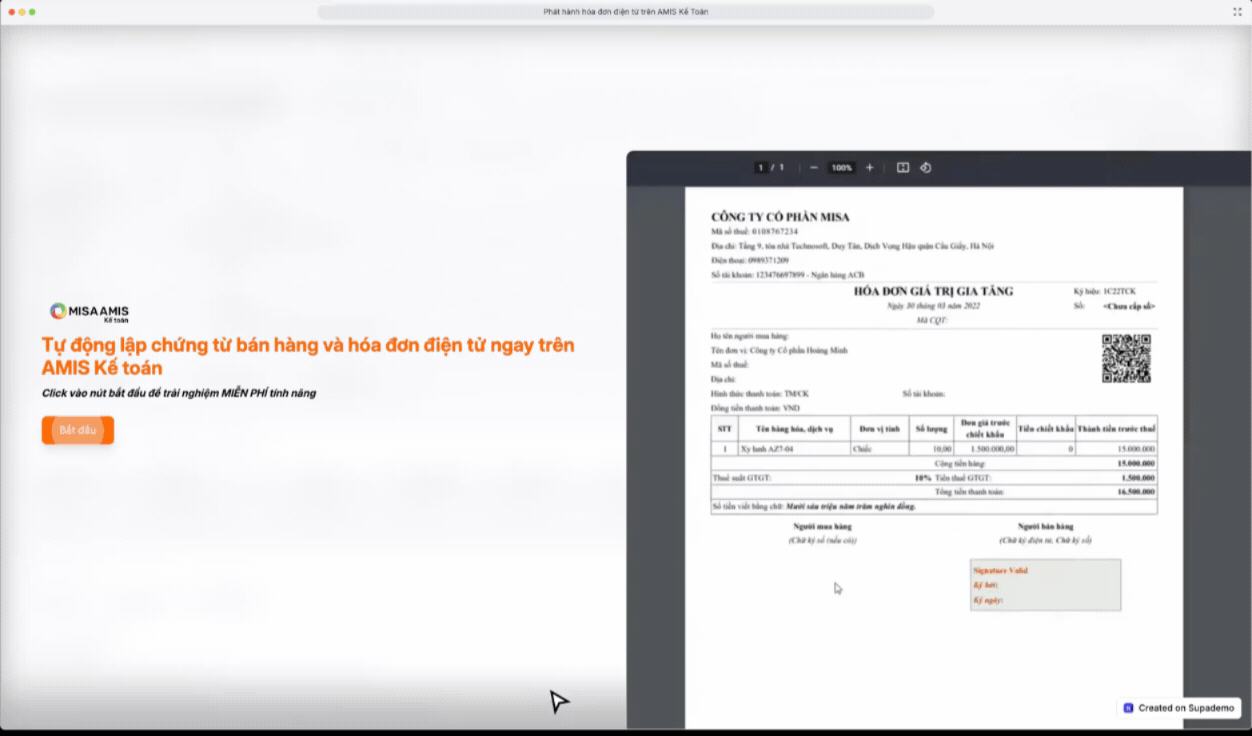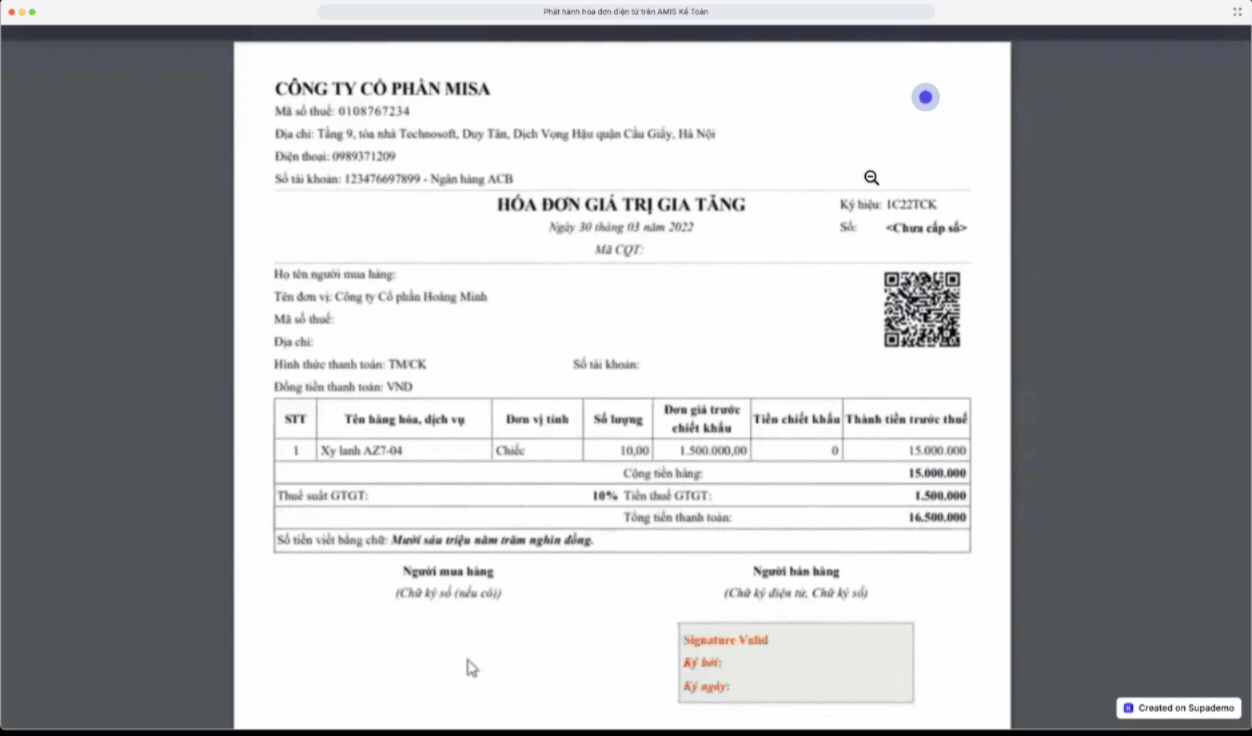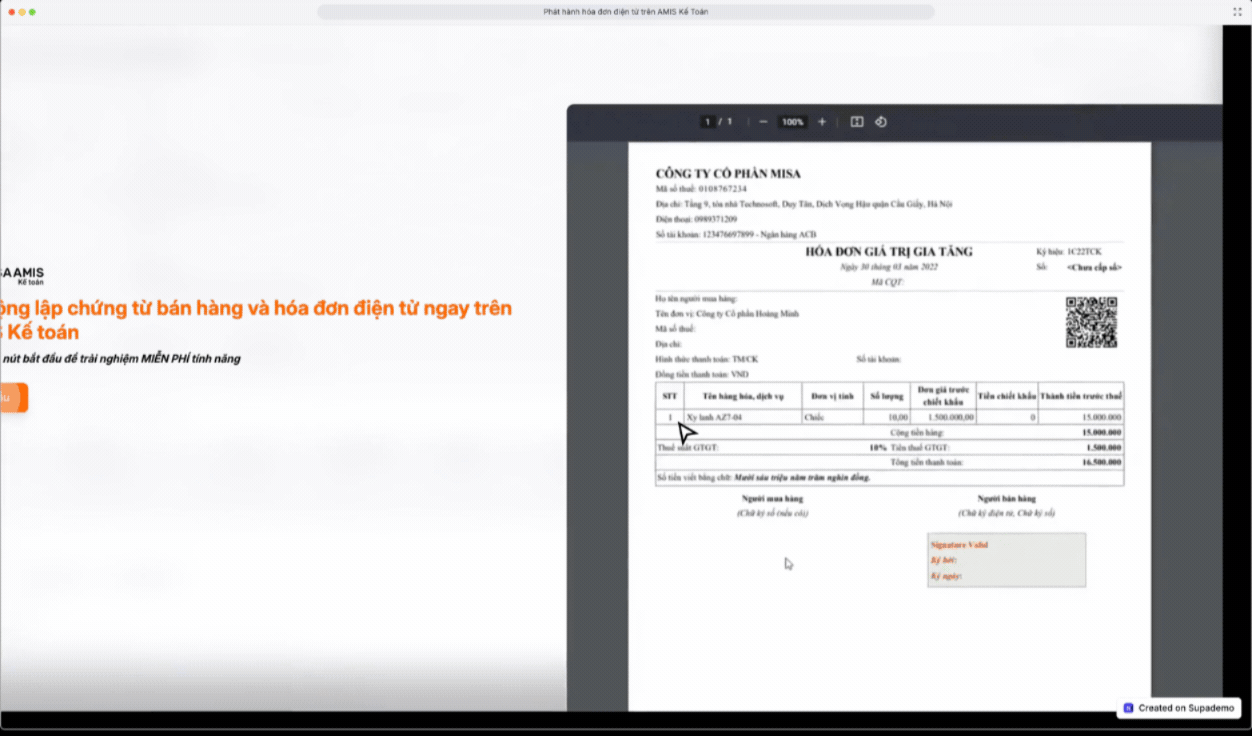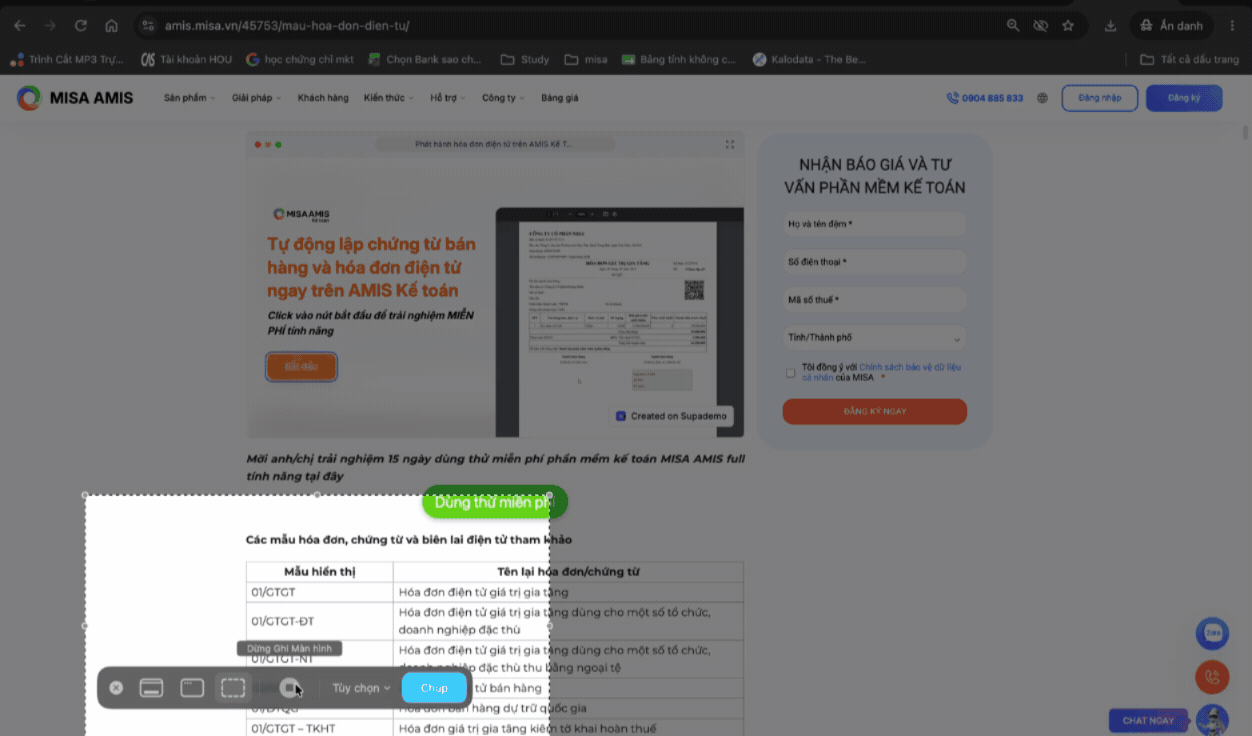
Mời anh/chị trải nghiệm 15 ngày dùng thử miễn phí phần mềm kế toán MISA full tính năng tại đây.

4. Một vài lưu ý về hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP
Khi lập, ký số và sử dụng hóa đơn điện tử theo Nghị định 254/2026/NĐ-CP, doanh nghiệp, tổ chức và hộ kinh doanh cần nắm rõ những quy định quan trọng sau để bảo đảm hóa đơn được lập đúng quy định và hạn chế sai sót trong quá trình thực hiện:
- Thời điểm ký số hóa đơn điện tử: Là thời điểm người bán hoặc người mua sử dụng chữ ký số để ký hóa đơn, được thể hiện theo ngày, tháng, năm dương lịch
- Trường hợp ký số sau thời điểm lập hóa đơn: Nếu thời điểm ký số khác với thời điểm lập hóa đơn, người bán phải ký số và gửi hóa đơn có mã đến cơ quan thuế hoặc chuyển dữ liệu hóa đơn không có mã đến cơ quan thuế chậm nhấ vào ngày làm việc tiếp theo. Quy định này không áp dụng cho trường hợp chuyển dữ liệu theo Bảng tổng hợp hoặc Bảng thông tin chi tiết giao dịch quy định tại Điều 16 Nghị định 254/2026/NĐ-CP. Về kê khai thuế, người bán thực hiện theo thời điểm lập hóa đơn; người mua kê khai tại thời điểm nhận được hóa đơn hợp lệ.
- Hóa đơn bán hàng tại siêu thị, trung tâm thương mại: Với hóa đơn điện tử, hóa đơn bán cho cá nhân không kinh doanh, người bán không bắt buộc ghi tên, địa chỉ, mã số thuế và chữ ký số của người mua, trừ trường hợp người mua yêu cầu hoặc có quy định khác của pháp luật
- Hóa đơn bán xăng, dầu cho cá nhân không kinh doanh: Hóa đơn không bắt buộc phải có tê, địa chỉ, mã số thuế và chữ ký số của người mua
- Hóa đơn trong hoạt động casino, trò chơi điện tử có thưởng: Theo quy định áp dụng cho loại hình kinh doanh này, hóa đơn điện tử không nhất thiết phải thể hiện tên, địa chỉ, mã số thuế và chữ ký số của người mua.
- Hóa đơn điện tử khởi tạo từ máy tính tiền: Người bán cần lập hóa đơn đúng nội dung, đúng thời điểm và chuyển dữ liệu đến cơ quan thuế theo quy định. Hóa đơn phải có các thông tin cần thiết như thông tin người bán, thông tin người mua nếu người mua yêu cầu, hàng hóa hoặc dịch vụ, thời điểm lập hóa đơn và mã của cơ quan thuế hoặc thông tin phục vụ tra cứu hóa đơn. Sau khi lập, người bán có thể gửi hóa đơn cho người mua qua email, tin nhắn hoặc cung cấp đường dẫn, mã QR để người mua tra cứu và tải hóa đơn điện tử.
5. Xuất hóa đơn sai thời điểm bị phạt bao nhiêu tiền?
Cá nhân, tổ thức lập hóa đơn không đúng thời điểm có thể bị xử phạt theo quy định tại Điều 24 Nghị định 125/2020/NĐ-CP. Mức phạt cụ thể phụ thuộc vào tính chất vi phạm và việc sai phạm có làm chậm thực hiện nghĩa vụ thuế hay không.
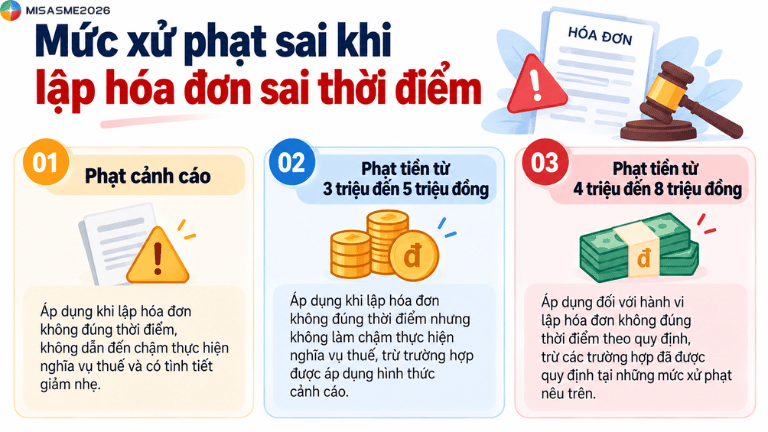
Cụ thể, các mức xử phạt đối với hành vi lập hóa đơn không đúng thời điểm gồm có:
- Phạt cảnh cáo: Áp dụng khi lập hóa đơn không đúng thời điểm, không dẫn đến chậm thực hiện nghĩa vụ thuế và có tình tiết giảm nhẹ
- Phạt tiền từ 3 triệu đến 5 triệu đồng: Áp dụng khi lập hóa đơn không đúng thời điểm nhưng không làm chậm thực hiện nghĩa vụ thuế, trừ trường hợp dược áp dụng hình thức cảnh cáo
- Phạt tiền từ 4 triệu đến 8 triệu đồng: Áp dụng đối với hành vi lập hóa đơn không đúng thời điểm theo quy định, trừ các trường hợp đã được quy định tại những mức xử phạt nêu trên
Sai sót về thời điểm lập hóa đơn có thể phát sinh khi doanh nghiệp phải xử lý nhiều giao dịch nhưng chưa kiểm soát tốt quy trình và dữ liệu liên quan. Phần mềm kế toán MIsA hỗ trợ kết nối hóa đơn điện tử, tự động thanh toán và tổng hợp dữ liệu giúp kế toán chủ động kiểm soát hóa đon, hạn chế sai sót trong quá trình xử lý.
6. Thời điểm xuất hóa đơn theo Nghị định 70 còn áp dụng không?
Từ ngày 01/07/2026, doanh nghiệp cần căn cứ vào quy định hiện hành về hóa đơn, chứng từ để xác định thời điểm lập hóa đơn, thay vì tiếp tục áp dụng máy móc các quy định trước đây tại Nghị định 70/2025/NĐ-CP. Khi tra cứu thời điểm xuất hóa đơn, kế toán cần phân biệt quy định áp dụng trước và sau ngày 01/07/2026 để tránh sử dụng nhầm căn cứ pháp lý.
Nghị định 70/2025/NĐ-CP được ban hành nhằm sửa đổi, bổ sung một số quy định về hóa đơn, chứng từ tại Nghị định 123/2020/NĐ-CP. Vì vậy, khi tra cứu tài liệu cũ về thời điểm xuất hóa đơn theo Nghị định 70, doanh nghiệp cần kiểm tra thời điểm áp dụng và đối chiếu với văn bản có hiệu lực tại thời điểm phát sinh giao dịch.
Theo khoản 2 Điều 43 Nghị định 254/2026/NĐ-CP, kể từ ngày 01/07/2026, Nghị định 123/2020/NĐ-CP và Nghị định 70/2025/NĐ-CP hết hiệu lực thi hành. Do đó, doanh nghiệp cần tra cứu Nghị định 254/2026/NĐ-CP khi xác định thời điểm lập hóa đơn cho các giao dịch phát sinh từ ngày này.
| Nội dung | Theo Nghị định 70/2025/NĐ-CP | Theo Nghị định 254/2026/NĐ-CP |
| Thời gian áp dụng | Ngày 01/06/2025 – 30/06/2026 | Từ ngày 01/07/2026 trở đi |
| Căn cứ pháp lý | Nghị định 123/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 70/2025/NĐ-CP | Nghị định 254/2026/NĐ-CP |
| Bán hàng hóa | Khi chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa, không phụ thuộc đã thu tiền hay chưa | Tiếp tục áp dụng nguyên tắc chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa |
| Cung cấp dịch vụ | Khi hoàn thành dịch vụ; trường hợp thu tiền trước hoặc trong khi cung cấp dịch vụ thì lập hóa đơn khi thu tiền, trừ các trường hợp ngoại lệ | Tiếp tục áp dụng nguyên tắc này, đồng thời điều chỉnh quy định về tiền đặt cọc bảo đảm thực hiện hợp đồng dịch vụ |
| Hàng hóa xuất khẩu | Do người bán tự xác định, nhưng chậm nhất vào ngày làm việc tiếp theo kể từ ngày thông quan | Tiếp tục quy định thời hạn chậm nhất là ngày làm việc tiếp theo kể từ ngày thông quan |
| Dịch vụ cần đối soát | Áp dụng thời điểm lập hóa đơn và thời hạn theo quy định tương ứng tại Nghị định 123, đã được sửa đổi bởi Nghị định 70 | Tra cứu các trường hợp và thời hạn cụ thể tại Điều 9 Nghị định 254 |
Kết luận
Xác định đúng thời điểm xuất hóa đơn giúp doanh nghiệp thực hiện đúng quy định về hóa đơn, chứng từ và hạn chế rủi ro trong quá trình kê khai thuế. Khi lập hóa đơn, kế toán cần căn cứ vào loại giao dịch, thời điểm bàn giao hàng hóa, hoàn thành dịch vụ hoặc các mốc đối soát, nghiệm thu tương ứng; đồng thời lưu ý những trường hợp có thời hạn riêng và mức xử phạt khi lập hóa đơn không đúng quy định.
Khi doanh nghiệp phát sinh nhiều hóa đơn và giao dịch, việc nhập liệu, hạch toán và đối chiếu thủ công có thể khiến kế toán mất nhiều thời gian, đặc biệt khi cần tổng hợp số liệu phục vụ kê khai thuế và lập báo cáo.
MISA AMIS Kế toán hỗ trợ doanh nghiệp tự động hóa các nghiệp vụ kế toán và tập trung dữ liệu trên một hệ thống, giúp giảm thao tác thủ công và thuận tiện kiểm soát số liệu.
Với MISA AMIS Kế toán, doanh nghiệp có thể:
- Tự động hạch toán từ hóa đơn, chứng từ, hỗ trợ giảm nhập liệu thủ công
-
Kết nối hóa đơn điện tử và ngân hàng, hỗ trợ đối chiếu dữ liệu
- Tự động tổng hợp số liệu phục vụ lập tờ khai thuế và báo cáo tài chính theo tính năng được hỗ trợ.
- Theo dõi doanh thu, chi phí và tình hình tài chính thông qua hệ thống báo cáo.
- Sử dụng AI AVA để hỗ trợ tra cứu và giải đáp các vấn đề nghiệp vụ kế toán.
-
Chủ động quản lý dữ liệu – giảm thao tác thủ công – thuận tiện kiểm soát số liệu kế toán.
🎁 Đăng ký trải nghiệm miễn phí 15 ngày MISA AMIS Kế toán để tìm hiểu các tính năng phù hợp với quy trình kế toán của doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/