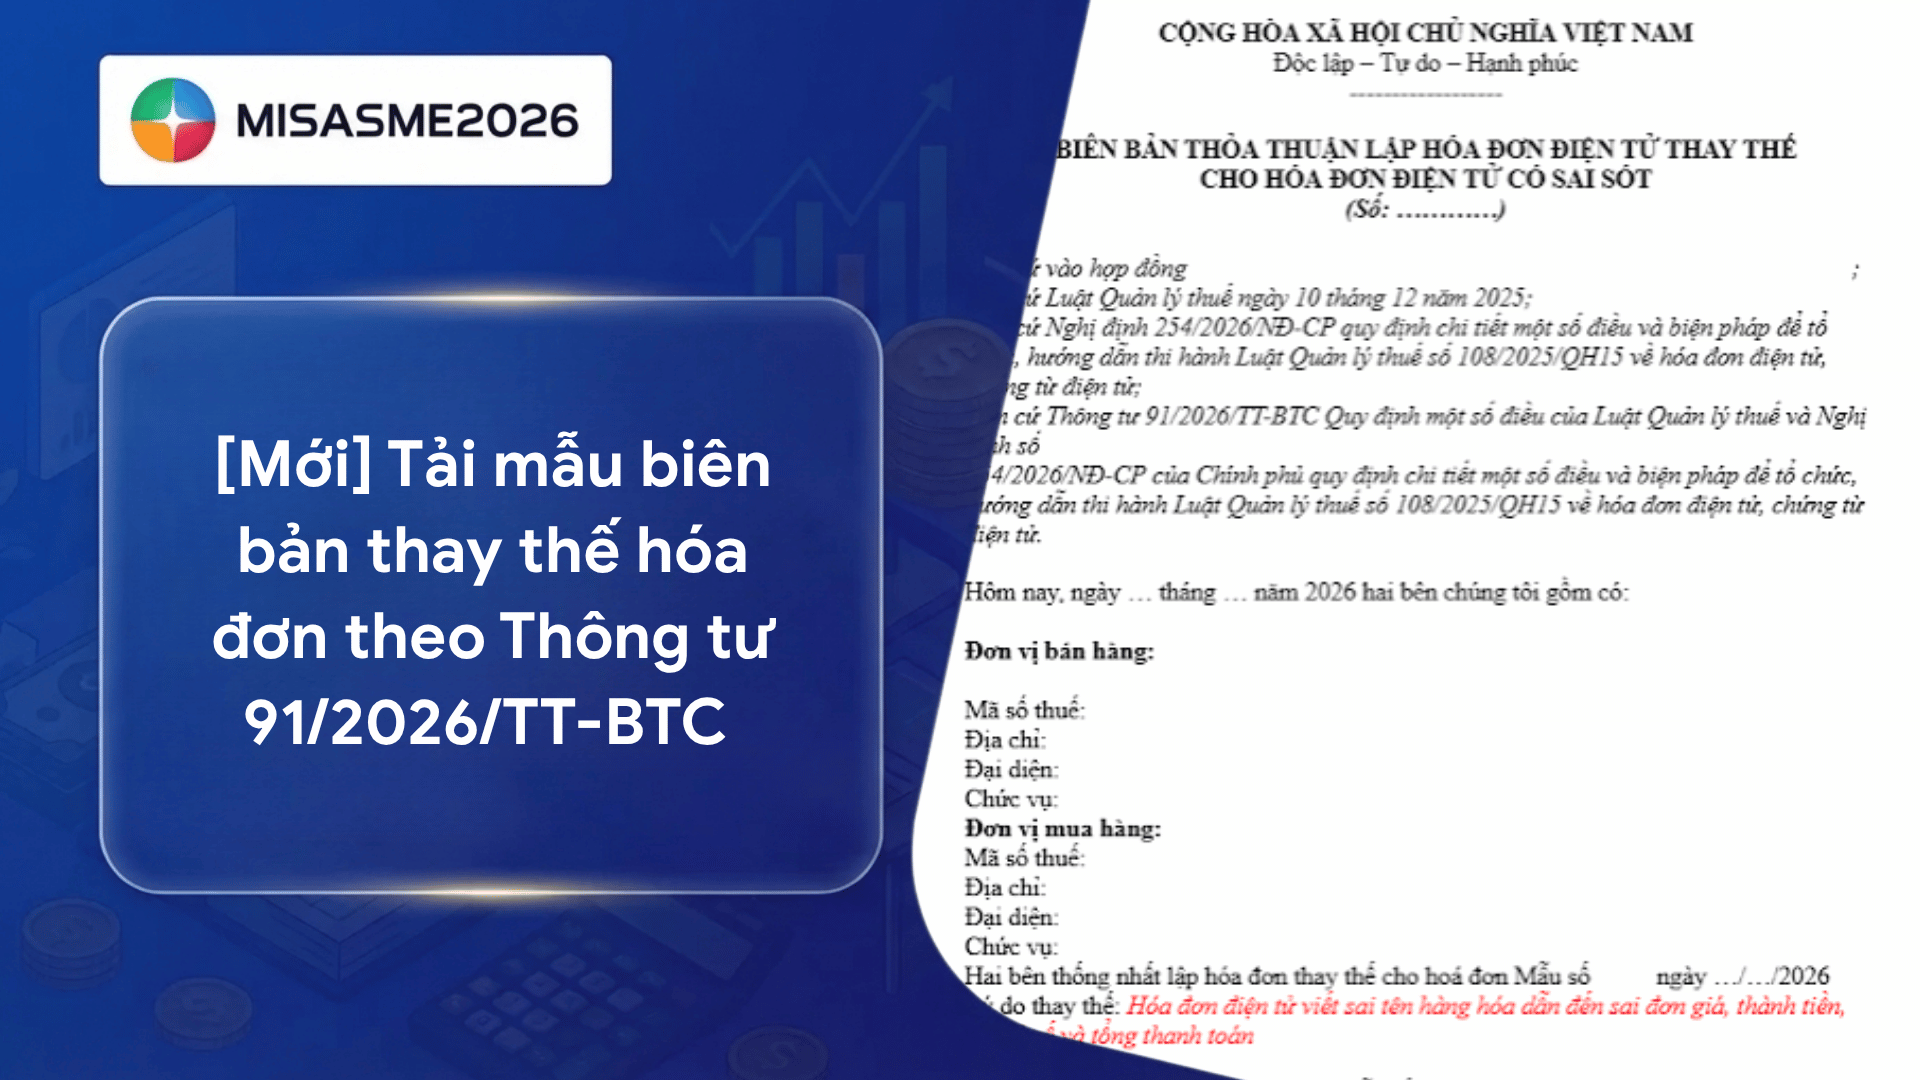
Biên bản thay thế hóa đơn điện tử được sử dụng để ghi nhận nội dung sai sót và thỏa thuận xử lý hóa đơn giữa bên bán và bên mua trong những trường hợp pháp luật yêu cầu. Vậy mẫu biên bản thay thế hóa đơn mới nhất năm 2026 gồm những nội dung gì, khi nào cần lập và cách ghi như thế nào? Bài viết dưới đây của phần mềm kế toán MISA cung cấp mẫu biên bản tham khảo, hướng dẫn lập chi tiết và ví dụ xử lý hóa đơn sai tên hàng hóa để kế toán dễ dàng áp dụng vào thực tế.
1. Biên bản thay thế hóa đơn là gì?
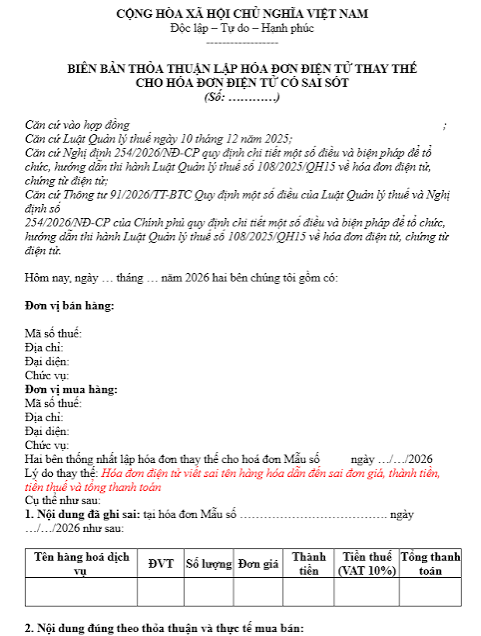
Biên bản thay thế hóa đơn là văn bản ghi nhận sự thỏa thuận giữa các bên bán và bên mua về việc xử lý hóa đơn điện tử đã lập có sai sót, trong trường hợp các bên cần lập văn bản thỏa thuận theo quy định pháp luật. Nội dung của biên bản thường nêu rõ thông tin hóa đơn có sai sót, nội dung sai, lý do thay thế và phương án xử lý hóa đơn.
Biên bản thay thế hóa đơn có vai trò giúp các bên thông nhất thông tin cần sửa sai, làm căn cứ lưu trữ hồ sơ kế toán và đối chiếu khi cần thiết. Tuy nhiên, không phải trường hợp hóa đơn điện tử có sai sót đều bắt buộc phải lập biên bản thay thế. Việc lập biên bản hay gửi thông báo sai sót cần căn cứ vào quy định hiện hành và tình huống cụ thể.
2. Mẫu biên bản thay thế hóa đơn mới năm 2026
Khi phát hiện hóa đơn điện tử đã lập có sai sót và thuộc trường hợp cần lập hóa đơn thay thế, doanh nghiệp cần xác định đúng phương án xử lý, đồng thời chuẩn bị văn bản thỏa thuận hoặc thông báo cho người mua theo quy định hiện hành.
Dưới đây là mẫu biên bản thay thế hóa đơn điện tử có sai sót mới nhất năm 2026 để doanh nghiệp tham khảo, chỉnh sửa và sử dụng phù hợp với tình huống thực tế.
2.1 Mẫu biên bản thay thế hóa đơn điện tử có sai sót
Doanh nghiệp có thể tham khảo mẫu văn bản thỏa thuận thay thế hóa đơn điện tử dưới đây. Mẫu được xây dựng để ghi nhận thông tin hóa đơn sai sót, nội dung cần thay thế và xác nhận giữa các bên; không phải mẫu biểu bắt buộc do cơ quan nhà nước ban hành.
Tải mẫu biên bản thay thế hóa đơn điện tử có sai sót
2.2 Mẫu biên bản điều chỉnh hóa đơn điện tử có sai sót
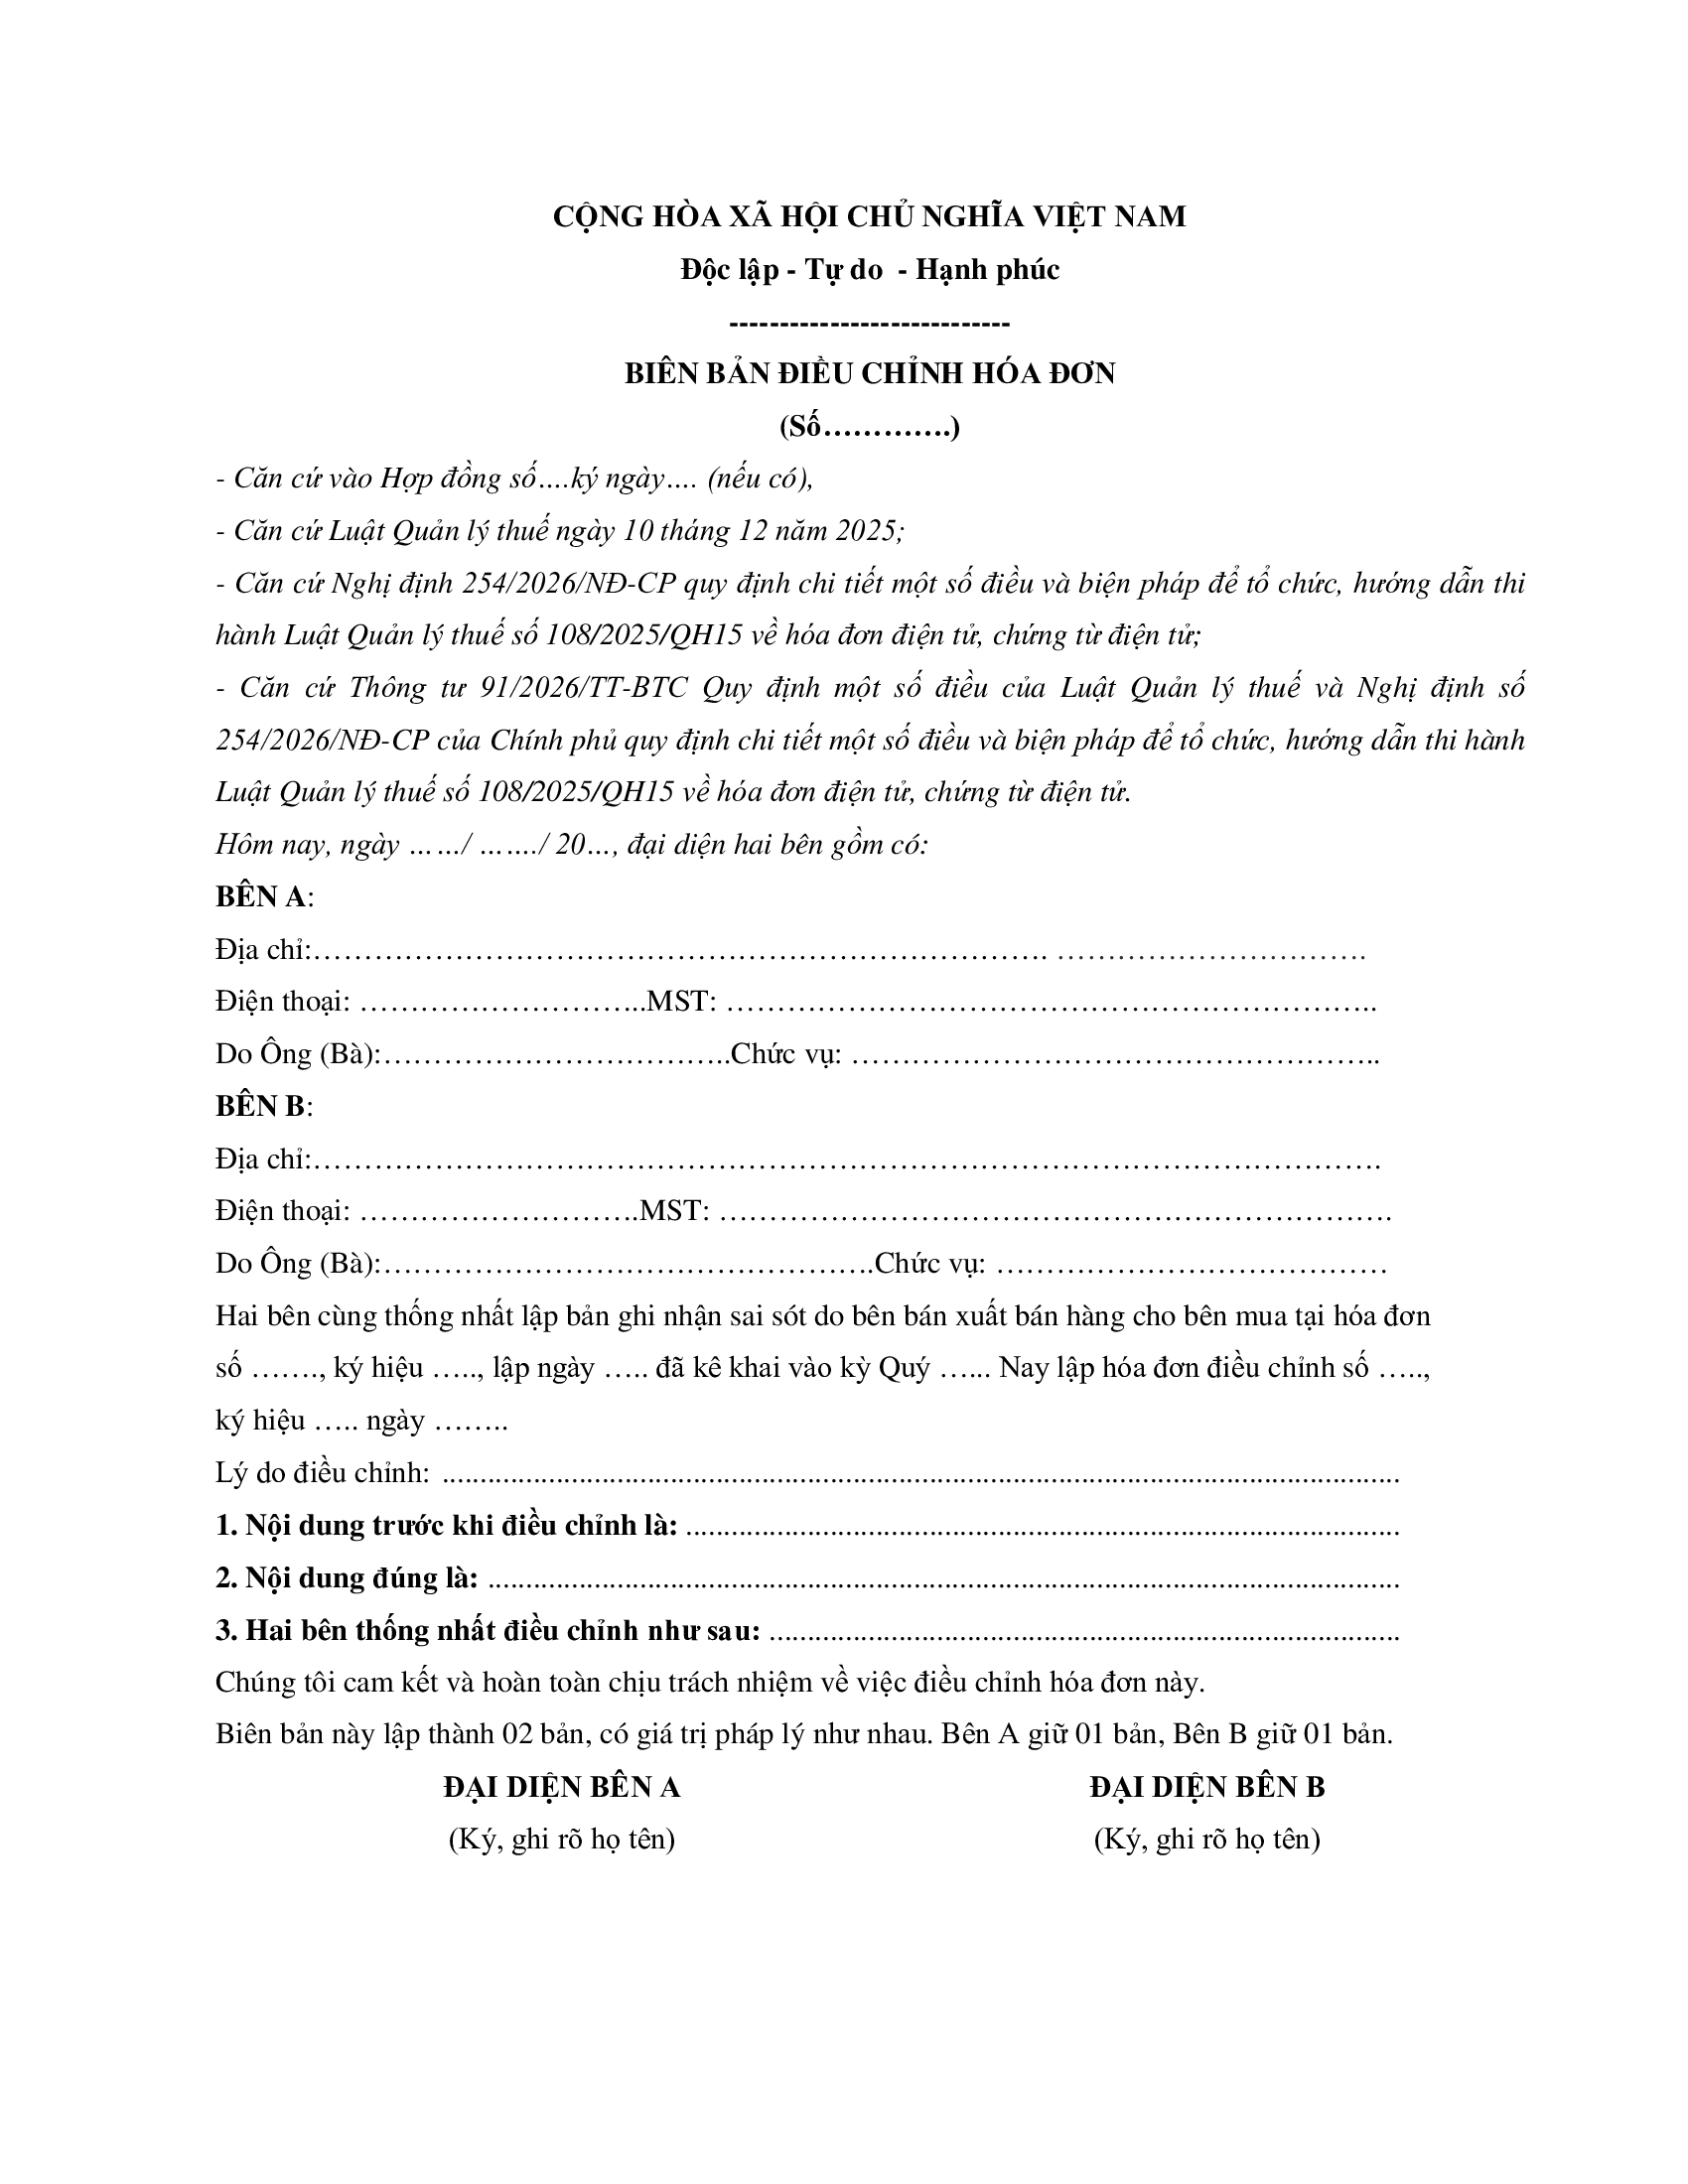
Tải mẫu biên bản điều chỉnh hóa đơn điện tử có sai sót
3. Khi nào phải lập biên bản thay thế hóa đơn?
Theo quy định tại Điều 10 Thông tư 91/2026/TT-BTC, khi phát hiện hóa đơn điện tử đã lập có sai sót thuộc trường hợp được lựa chọn điều chỉnh hoặc thay thế, người bán cần thực hiện thủ tục xử lý theo quy định. Trong đó, việc lập văn bản thỏa thuận hay thông báo cho người mua phụ thuộc vào đối tượng mua hàng.
Cụ thể, trước khi điều chỉnh hoặc thay thế hóa đơn điện tử có sai sót, các bên cần xác định trường hợp áp dụng như sau:
3.1 Trường hợp phải lập văn bản thỏa thuận thay thế hóa đơn
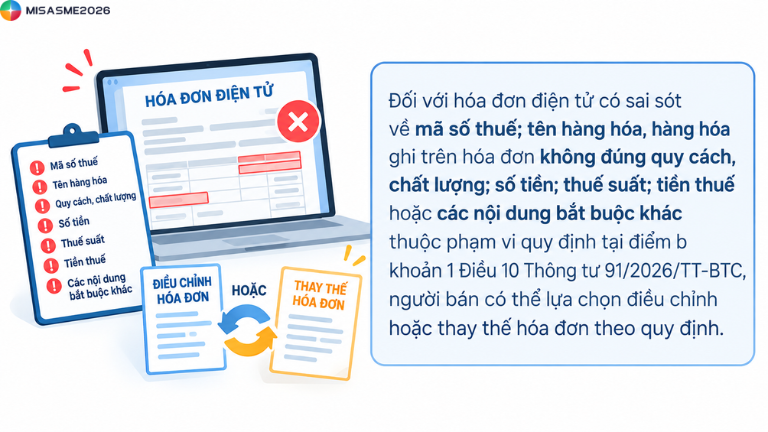
Đối với hóa đơn điện tử có sai sót về mã số thuế; tên hàng hóa, hàng hóa ghi trên hóa đơn không đúng quy cách, chất lượng; số tiền; thuế suất; tiền thuế hoặc các nội dung bắt buộc khác thuộc phạm vi quy định tại điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC, người bán có thể lựa chọn điều chỉnh hoặc thay thế hóa đơn theo quy định.
Khi thực hiện, nếu người mua là tổ chức kinh tế, tổ chức khác hộ kinh doanh hoặc cá nhân kinh doanh, người bán và người mua phải lập văn bản thỏa thuận ghi rõ nội dung sai sot.
Văn bản thỏa thuận cần thể hiện thông tin hóa đơn đã lập sai, nội dung sai sót và các thông tin cần thiết để xác định phương án xử lý. Người bán có trách nhiệm lưu giữ văn bản tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan Nhà nước có thẩm quyền yêu cầu.
3.2 Trường hợp chỉ cần thông báo cho người mua
Nếu người mua là cá nhân, đối với các trường hợp sai sót thuộc phạm vi nêu trên, người bán thực hiện thông báo cho người mua hoặc thông báo trên website của người bán (nếu có) trước khi điều chỉnh hoặc thay thế hóa đơn theo quy định.
Trong trường hợp này, không nên mặc định người bán phải lập biên bản thỏa thuận có chữ ký của cả hai bên như đối với người mua là tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh.
4. Ví dụ hướng dẫn lập biên bản thay thế hóa đơn
Ngày 30/08/2026, Công ty M lập hóa đơn điện tử số 2386, ký hiệu 1C26TTU cho Công ty B theo hợp đồng kinh tế số 03/2026/HĐKT-TU-HT ký ngày 25/08/2026.
Sau khi kiểm tra, hai bên phát hiện hóa đơn ghi sai tên hàng hóa, dẫn đến sai đơn giá, thành tiền, tiền thuế và tổng thanh toán. Hai bên thống nhất lập hóa đơn điện tử mới thay thế hóa đơn có sai sót.
Thông tin hàng hóa ghi trên hóa đơn và nội dung đúng theo hợp đồng như sau:
| Chỉ tiêu | Nội dung đã ghi sai | Nội dung đúng |
| Tên hàng hóa | Tivi LED Samsung U303 32 inch | Tivi LED Samsung U215 32 inch |
| Đơn giá | 7.600.000 đồng | 7.460.000 đồng |
| Thành tiền | 7.600.000 đồng | 7.460.000 đồng |
| Tiền thuế GTGT | 608.000 đồng | 596.800 đồng |
| Tổng thanh toán | 8.208.000 đồng | 8.056.800 đồng |
Bước 1: Ghi căn cứ lập biên bản
Kế toán ghi căn cứ hợp đồng kinh tế số 03/2026/HĐKT-TU-HT ký ngày 25/08/2026 và các quy định pháp luật liên quan đến việc xử lý hóa đơn điện tử có sai sót.
Bước 2: Ghi thông tin bên bán và bên mua
- Bên bán: Công ty M; mã số thuế 0108892073; địa chỉ số 16, ngõ 247 Định Công Thượng, phường Định Công, TP. Hà Nội; đại diện ông Hoàng Trung Thật, chức vụ Giám đốc.
- Bên mua: Công ty B; mã số thuế 0106352315; địa chỉ số 18 Nguyễn Chí Thanh, phường Láng Thượng, TP. Hà Nội; đại diện ông Tạ Văn Tín, chức vụ Giám đốc.
Bước 3: Ghi thông tin hóa đơn có sai sót
Biên bản cần ghi rõ hóa đơn điện tử số 2386, ký hiệu 1C26TTU, lập ngày 30/08/2026.
Bước 4: Nêu lý do thay thế hóa đơn
Kế toán ghi rõ: “Hóa đơn điện tử ghi sai tên hàng hóa, dẫn đến sai đơn giá, thành tiền, tiền thuế và tổng thanh toán”.
Tiếp theo, trình bày riêng nội dung đã ghi sai và nội dung đúng theo hợp đồng kinh tế để hai bên đối chiếu.
Bước 5: Thống nhất phương án thay thế hóa đơn
Hai bên thống nhất bên bán lập hóa đơn điện tử mới vào ngày 03/09/2026 để thay thế hóa đơn có sai sót số 2386, lập ngày 30/08/2026.
Số tiền tổng thanh toán chênh lệch giữa hai hóa đơn là 151.200 đồng. Theo tình huống minh họa, hai bên thống nhất bù trừ khoản chênh lệch vào công nợ phải thu, phải trả.
Bước 6: Ký xác nhận và lưu trữ
Biên bản được lập thành 02 bản, mỗi bên giữ 01 bản có giá trị như nhau. Đại diện bên bán và bên mua ký xác nhận theo hình thức áp dụng; bên bán lưu giữ văn bản cùng hóa đơn gốc, hóa đơn thay thế và hồ sơ liên quan.
|
CỘNG HÒA XÃ HỘI CHỦ NGHĨA VIỆT NAM Độc lập – Tự do – Hạnh Phúc ————————— BIÊN BẢN THỎA THUẬN LẬP HÓA ĐƠN ĐIỆN TỬ MỚI THAY THẾ CHO HÓA ĐƠN ĐIỆN TỬ CÓ SAI SÓT (Số: 02/2026/BBTTHD-TU-HT) Căn cứ vào hợp đồng kinh tế số 03/2026/HĐKT-TU-HT ký ngày 25/08/2026 Căn cứ vào Thông tư 91/2026/TT-BTC ngày 30/06/2026 quy định một ôs điều của Luật Quản lý thuế và Nghị định số 254/2026/NĐ-CP của Chính phủ quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế số 108/2025/QH15 về hóa đơn điện tử, chứng từ điện tử. Hôm nay, ngày 03 tháng 09 năm 2026 hai bên chúng tôi gồm có: Đơn vị bán hàng: Công ty M Mã số thuế: 01…. Địa chỉ: …Thành phố Hà Nội Đại diện: Ông… Chức vụ: Giám đốc Đơn vị mua hàng: Công ty B Mã số thuế: 01…. Địa chỉ: …Thành phố Hà Nội Đại diện: Ông… Chức vụ: Giám đốc Hai bên thống nhất lập hóa đơn cho hóa đơn điện tử số 2386 ký hiệu 1C26TTU ngày 30/08/2026 Lý do thay thế: Hóa đơn điện tử viết sai tên hàng hóa dẫn đến sai đơn giá, thành tiền, tiền thuế và tổng thanh toán Cụ thể như sau: 1. Nội dung đã ghi sai: tại hóa đơn Mẫu số 1 ký hiệu C26TTU số 2386 ngày 30/08/2026
2. Nội dung đúng theo thỏa thuận trên hợp đồng kinh tế số 03/2026/HĐKT-TU-HT như sau:
3. Hai bên thống nhất như sau: Bên bán sẽ xuất hóa đơn mới vào ngày 03/09/2026 để thay thế cho hóa đơn sai sót số 2386 ngày 30/08/2026 Số tiền tổng thanh toán chênh lệch giữa 2 hóa đơn sẽ được bù trừ vào công nợ phải thu, phải trả của 2 bên Biên bản được lập thành 02 (hai) bản, mỗi bên giữ 01 (một) bản, có giá trị pháp lý như sau. ĐẠI DIỆN BÊN BÁN ĐẠI DIỆN BÊN MUA (Ký điện tử/ký, đóng dấu, ghi rõ họ tên) (Ký điện tử/ký, đóng dấu, ghi rõ họ tên) |
Kết luận
Việc xử lý hóa đơn sai sót không chỉ dừng ở lập biên bản mà còn cần kiểm tra thông tin hóa đơn, đối chiếu chứng từ và cập nhật số liệu kế toán liên quan. Khi doanh nghiệp phát sinh nhiều giao dịch, việc nhập liệu và tổng hợp thủ công có thể khiến kế toán mất thời gian, đồng thời tăng nguy cơ sai sót.
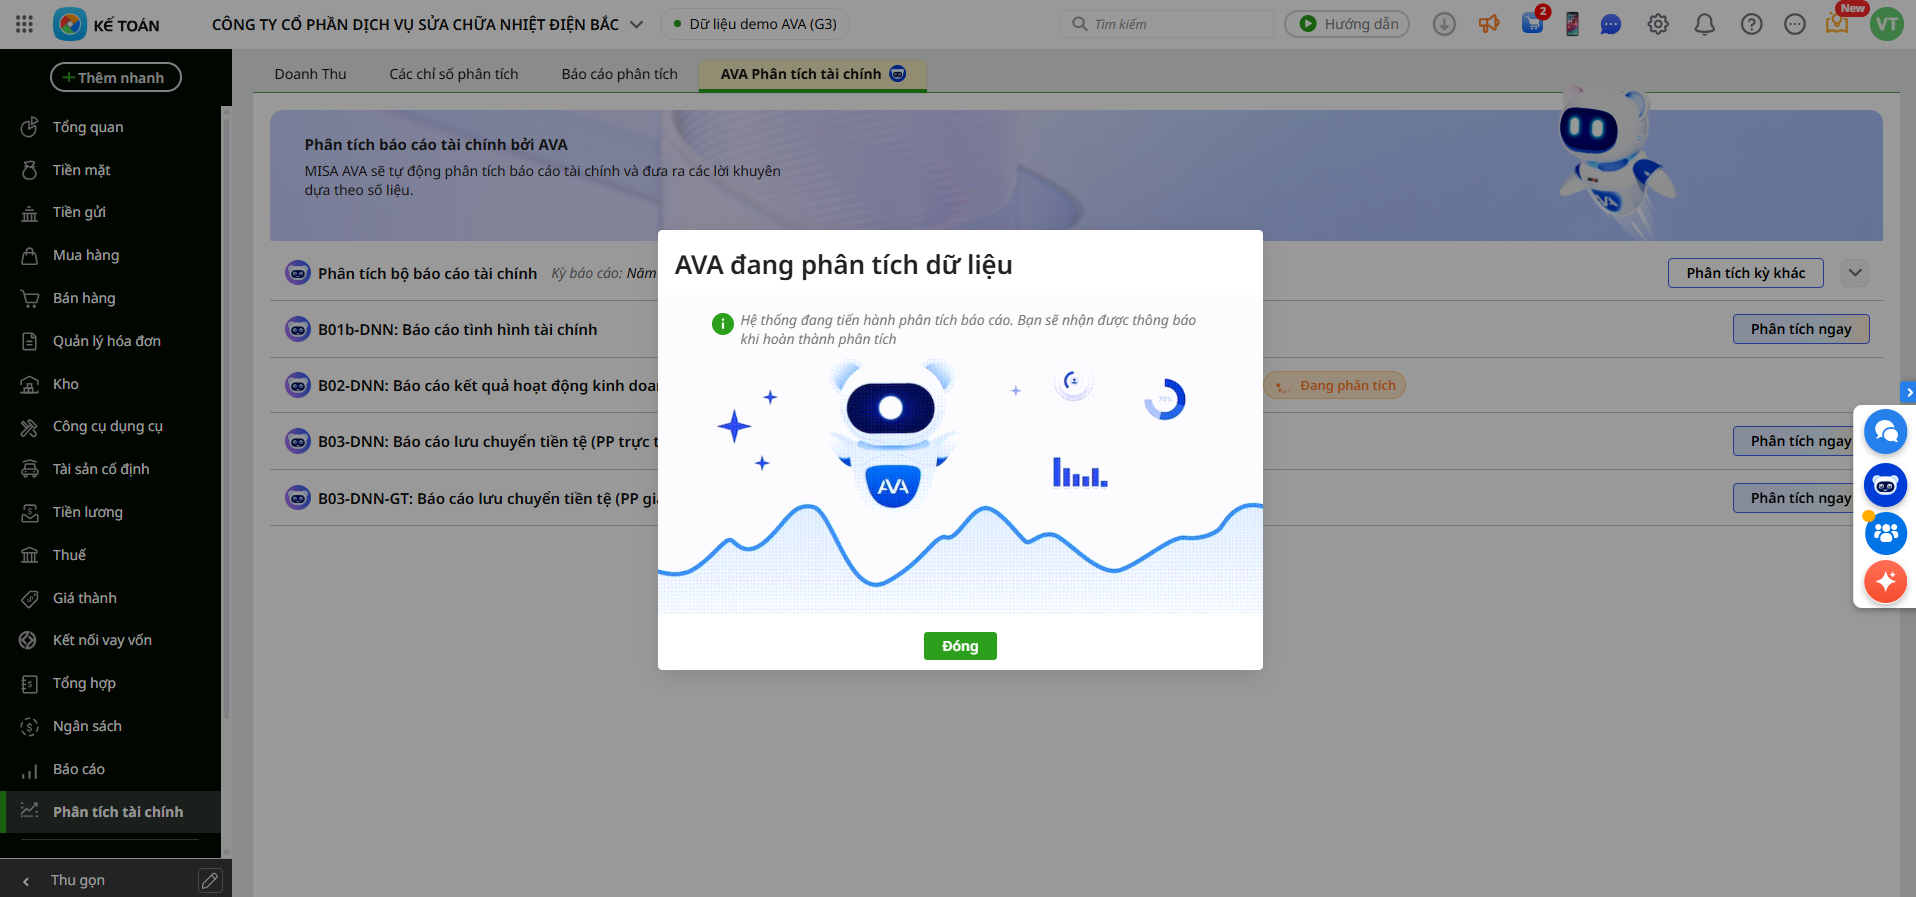
MISA AMIS Kế toán hỗ trợ tự động hóa nghiệp vụ và tập trung dữ liệu kế toán, giúp doanh nghiệp thuận tiện hơn trong quá trình quản lý hóa đơn, chứng từ.
Với MISA AMIS Kế toán, doanh nghiệp có thể:
- Tự động hạch toán từ hóa đơn, chứng từ, giảm thao tác nhập liệu.
- Kết nối dữ liệu hóa đơn điện tử và ngân hàng, hỗ trợ đối chiếu số liệu.
- Tự động tổng hợp dữ liệu phục vụ lập tờ khai thuế và báo cáo tài chính theo tính năng được hỗ trợ.
- Theo dõi doanh thu, chi phí và tình hình tài chính thông qua hệ thống báo cáo.
- Sử dụng AI AVA hỗ trợ tra cứu và giải đáp các vấn đề nghiệp vụ kế toán.
Chủ động quản lý dữ liệu – giảm thao tác thủ công – thuận tiện kiểm soát số liệu kế toán.
🎁 Đăng ký trải nghiệm miễn phí 15 ngày MISA AMIS Kế toán để khám phá các tính năng phù hợp với quy trình kế toán của doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/