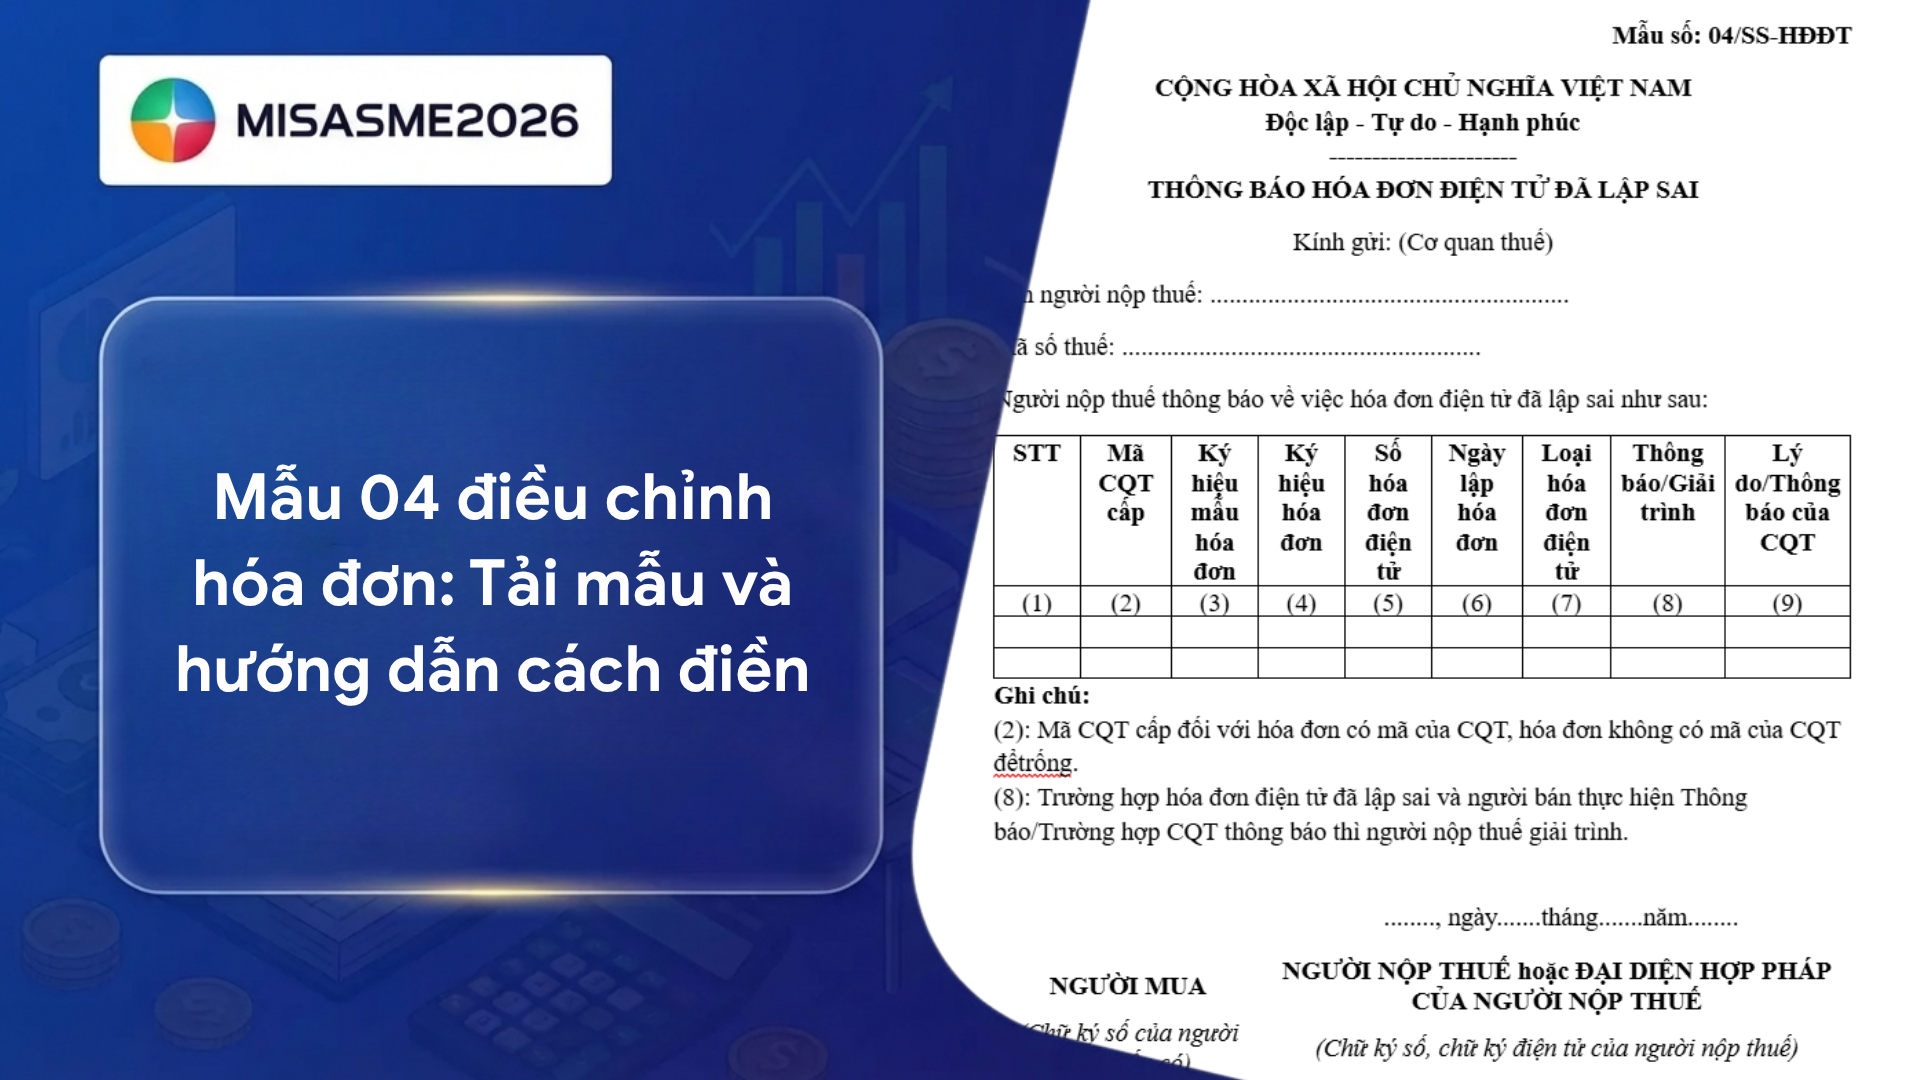
Mẫu 04/SS-HĐĐT là biểu mẫu thông báo hóa đơn điện tử đã lập sai mà kế toán cần nắm rõ khi xử lý sai sót hóa đơn. Vậy mẫu 04 điều chỉnh hóa đơn là gì, khi nào cần gửi cho cơ quan thuế và cách điền từng chỉ tiêu như thế nào? Bài viết dưới đây của phần mềm kế toán MISA sẽ hướng dẫn chi tiết cách tải mẫu, kê khai thông tin và kiểm tra tình trạng gửi thông báo sai sót theo quy định hiện hành.
1. Mẫu 04 điều chỉnh hóa đơn là gì?
Mẫu 04 điều chỉnh hóa đơn là thông báo hóa đơn điện tử đã lập sai, được sử dụng để thông báo với cơ quan thuế về các trường hợp hóa đơn điện tử có sai sót thuộc diệ phải thông báo theo quy định. Biểu mẫu này không phải là hóa đơn điều chỉnh mà chỉ là mẫu phục vụ cho việc thông báo, xử lý sai sót hóa đơn điện tử.
Theo quy định áp dụng, từ ngày 01/07/2026, khi phát hiện hóa đơn điện tử có sai sót, người bán cần xác định tính chất sai sót và căn cứ pháp lý tương ứng để lựa chọn phương án xử lý, ví dụ như thông báo sai sót, lập hóa đơn điều chỉnh hoặc lập hóa đơn thay thế.
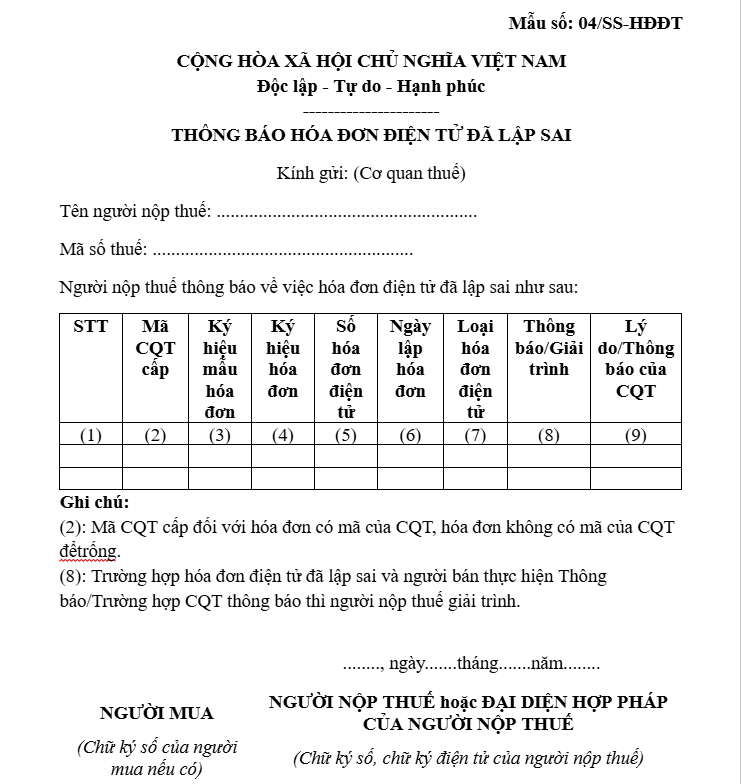
2. Tải biểu mẫu 04 điều chỉnh hóa đơn
3. Khi nào cần gửi mẫu 04/SS-HĐĐT?
Theo khoản 1 Điều 10 Thông tư 91/2026/TT-BTC quy định:
điều 10. xử lý hóa đơn điện tử đã lập
1. trường hợp phát hiện hóa đơn điện tử đã lập sai (bao gồm hóa đơn điện tử đã được cấp mã của cơ quan thuế, hóa đơn điện tử không có mã của cơ quan thuế đã gửi dữ liệu đến cơ quan thuế) thì người bán thực hiện xử lý như sau:
a) trường hợp sai về các nội dung trên hóa đơn như tên, địa chỉ, số tiền bằng chữ hoặc các nội dung khác nhưng không sai về: mã số thuế, số tiền ghi trên hóa đơn, thuế suất, tiền thuế hoặc hàng hóa ghi trên hóa đơn thì người bán thông báo cho người mua về việc hóa đơn đã lập sai và không phải lập lại hóa đơn. người bán thực hiện thông báo với cơ quan thuế về hóa đơn điện tử đã lập sai theo mẫu số 04/ss-hđđt phụ lục iii kèm theo thông tư này;
4. Hướng dẫn cách điền từng chỉ tiêu trên mẫu 04 điều chỉnh hóa đơn
Khi lập mẫu 04/SS-HĐĐT, người nộp thuế cần kê khai chính xác thông tin hóa đơn có sai sót, loại hóa đơn và lý do thông báo hoặc giải trình.
Cách điền từng chỉ tiêu, kế toán tham khảo hướng dẫn sau:
| Chỉ tiêu | Hướng dẫn điền |
| STT | Ghi số thứ tự tương ứng với từng hóa đơn điện tử có sai sót được kê khai trong thông báo |
| Mã CQT | Ghi mã của cơ quan thuế cấp đối với hóa đơn điện tử có mã. Nếu hóa đơn không có mã của cơ quan thuế thì để trống chỉ tiêu này |
| Ký hiệu mẫu hóa đơn | Ghi đúng ký hiệu mẫu số hóa đơn theo thông tin trên hóa đơn đã lập, căn cứ quy định tại Phụ lục I Thông tư 91/2026/TT-BTC |
| Ký hiệu hóa đơn | Ghi ký hiệu hóa đơn điện tử tương ứng với hóa đơn có sai sót |
| Số hóa điện tử | Ghi số của hóa đơn có sai sót theo thông tin đã phát hành |
| Ngày lập hóa đơn | Ghi ngày lập của hóa đơn điện tử có sai sót |
| Loại hóa đơn điện tử | Chọn đúng loại hóa đơn đã lập, gồm hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế; hóa đơn điện tử khởi tạo từ máy tính tiền có mã hoặc không có mã của cơ quan thuế |
| Thông báo/Giải trình | Chọn và ghi rõ mục đích gửi mẫu: Thông báo khi người bán tự phát hiện sai sót hoặc giải trình khi cơ quan thuế yêu cầu rà soát, giải trình |
| Lý do/Thông báo của CQT | Nếu tự thông báo, ghi cụ thể nội dung sai sót như sai tê, địa chỉ, số tiền bằng chữ. Nếu giải trình theo yêu cầu của cơ quan thuế, ghi thông tin thông báo của cơ quan thuế và nội dung giải trình tương ứng |
5. Hướng dẫn kiểm tra hóa đơn đã lập sai đã nộp thông báo sai sót cho cơ quan thuế hay chưa
Bước 1: Truy cập vào cổng thông tin hóa đơn điện tử của cơ quan thuế https://hoadondientu.gdt.gov.vn/
Bước 2: Nhập các thông tin cần cho việc tra cứu gồm:
- Mã số thuế người bán
- Loại hóa đơn
- Số hóa đơn
- Tổng số tiền
- Tổng tiền thanh toán
- Mã capcha
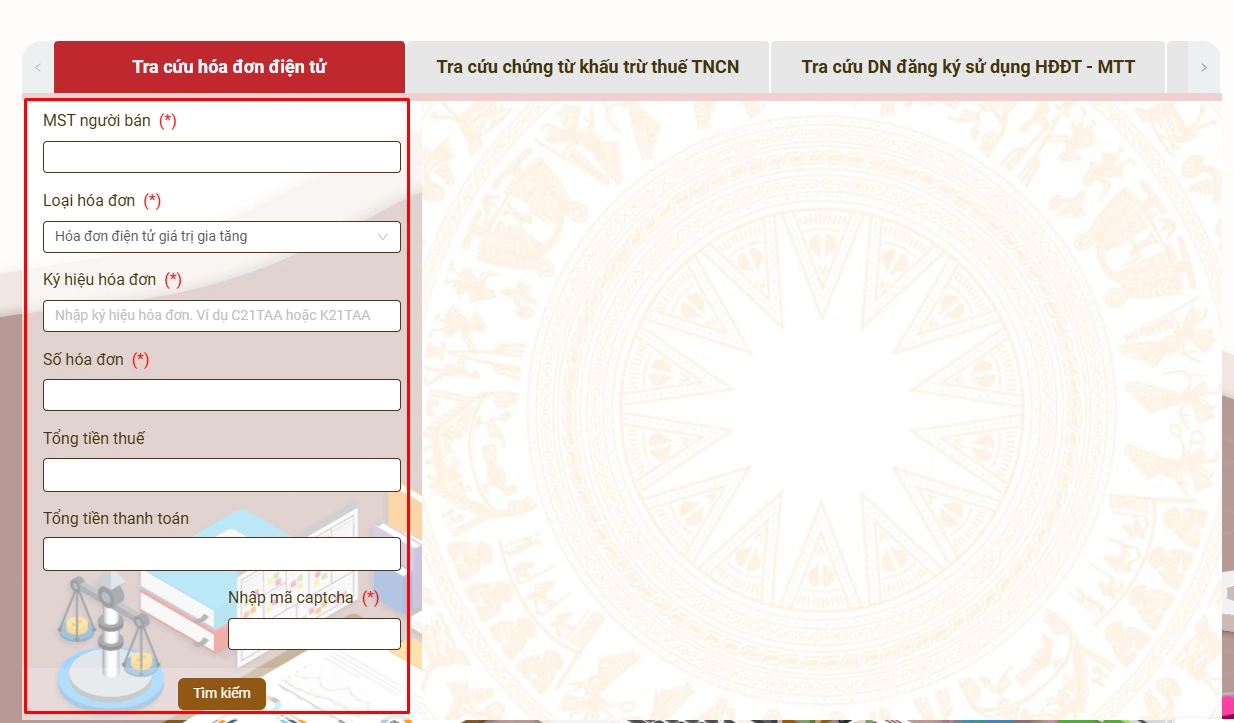
Sau đó nhấn vào ô tìm kiếm.
Bước 3: Kiểm tra kết quả tra cứu. Nếu thông tin trả về thể hiện cơ quan thuế đã tiếp nhận thông báo hóa đơn điện tử có sai sót, kế toán có thể xác định hóa đơn đã được gửi thông báo. Với hóa đơn bị hủy, cần kiểm tra thêm trạng thái hóa đơn và nội dung phản hồi của cơ quan thuế để xác nhận kết quả xử lý.
6. Giải đáp thắc mắc
Câu hỏi: Lập hóa đơn thay thế có phải gửi mẫu 04/SS-HĐĐT không?
Trả lời: Không phải mọi trường hợp lập hóa đơn thay thế đều phải gửi Mẫu 04/SS-HĐĐT. Người bán cần căn cứ vào quy định xử lý sai sót tại Điều 10 Thông tư 91/2026/TT-BTC để xác định thủ tục cần thực hiện.
Câu hỏi: Sai tên hoặc địa chỉ người mua có phải gửi Mẫu 04/SS-HĐĐT không?
Trả lời: Có, nếu hóa đơn sai tên hoặc địa chỉ người mua nhưng không sai mã số thuế và các nội dung khác thuộc điều kiện quy định tại điểm a khoản 1 Điều 10 Thông tư 91/2026/TT-BTC. Người bán thông báo cho người mua và gửi Mẫu 04/SS-HĐĐT đến cơ quan thuế, không phải lập lại hóa đơn.
Kết luận
Việc nắm rõ cách sử dụng Mẫu 04/SS-HĐĐT giúp kế toán thông báo sai sót hóa đơn đúng quy định, hạn chế nhầm lẫn giữa thủ tục thông báo và lập hóa đơn điều chỉnh, thay thế. Kế toán cần xác định đúng trường hợp áp dụng, kê khai chính xác thông tin và kiểm tra kết quả tiếp nhận của cơ quan thuế sau khi gửi.
Để xử lý hóa đơn điện tử nhanh chóng, chính xác và giảm sai sót, doanh nghiệp có thể sử dụng phần mềm kế toán MISA – một sản phẩm thuộc hệ sinh thái quản trị doanh nghiệp MISA. Hệ sinh thái MISA AMIS kết nối đồng bộ kế toán, hóa đơn điện tử, bán hàng, ngân hàng, thuế và nhân sự trên một nền tảng thống nhất, giúp dữ liệu được liên thông, giảm nhập liệu thủ công và nâng cao hiệu quả quản trị.
Với phần mềm kế toán MISA, doanh nghiệp có thể:
- Kết nối trực tiếp với MISA meInvoice, tự động đồng bộ hóa đơn điện tử và hạch toán.
- Trợ lý AI AVA hỗ trợ nhắc hạn kê khai, gợi ý hạch toán và cảnh báo sai sót chứng từ.
- AI kiểm tra tính hợp lệ của hóa đơn, phát hiện sai lệch ngay khi nhập liệu.
- Tự động liên kết hóa đơn, chứng từ và sổ sách kế toán, giúp đối chiếu dữ liệu nhanh chóng, chính xác.
Đăng ký trải nghiệm miễn phí 15 ngày miễn phí để tự động hóa quy trình xuất và quản lý hóa đơn điện tử, giảm thời gian nhập liệu, nâng cao độ chính xác và khai thác sức mạnh của hệ sinh thái MISA nhằm tối ưu công tác tài chính – kế toán cho doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/