Hóa đơn trên 5 triệu có phải chuyển khoản không? Theo quy định hiện hành, hàng hóa, dịch vụ mua vào từ 5 triệu đồng trở lên phải đáp ứng điều kiện thanh toán không dùng tiền mặt để được khấu trừ thuế GTGT đầu vào, trừ các trường hợp đặc thù. Bài viết dưới đây của phần mềm kế toán MISA sẽ giúp bạn nắm rõ quy định và những lưu ý quan trọng.
1. Quy định về hóa đơn trên 5 triệu phải chuyển khoản
Từ ngày 01/07/2025, theo quy định tại Điều 26 Nghị định 181/2025/NĐ-CP, cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào có giá trị từ 5 triệu đồng trở lên, đã bao gồm thuế GTGT, để đáp ứng điều kiện khấu trừ thuế GTGT, trừ các trường hợp đặc thù được quy định.
Cụ thể, khoản 2 điều 14 Luật thuế GTGT số 48/2024/QH15 quy định điều kiện khấu trừ thuế GTGT đầu vào phải có hóa đơn GTGT hoặc chứng từ nộp thuế theo quy định và chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào, trừ trường hợp đặc thù do chính phủ quy định.
Cụ thể, quy định của khoản 1 điều 26 Nghị định 181/2025/NĐ-CP như sau:
Chứng từ than toán không dùng tiền mặt
Cơ sở kinh doanh phải có chứng từ thanh toán không dùng tiền mặt đối với hàng hóa, dịch vụ mua vào (bao gồm cả hàng hóa nhập khẩu) từ 05 triệu đồng trở lên đã bao gồm thuế giá trị gia tăng. trong đó:
1. chứng từ thanh toán không dùng tiền mựt là chứng từ chứng minh việc thanh toán không dùng tiền mwajt theo quy định việc thanh toán không dùng tiền mặt theo quy định của nghị định số 52/2024/nđ-cp ngày 15 tháng 05 năm 2024 của chính phủ về thanh toán không dùng tiền mặt, trừ các chứng từ bên mua nộp tiền mặt vào tài khoản của bên bán…
Do đó, khi mua hàng hóa, dịch vụ có hóa đơn từ 5 triệu đồng trở lên, doanh nghiệp cần lưu ý các trường hợp như sau:
- Thanh toán bằng chuyển khoản: Cần lưu chứng từ giao dịch để chứng minh việc thanh toán không dùng tiền mặt
- Mua hàng nhiều lần trong cùng 1 ngày: Nếu mua hàng hóa, dịch vụ nhiều lần của cùng 1 người bán, mỗi lần dưới 5 triệu đồng nhưng tổng giá trị từ 5 triệu đồng trở lên thì vẫn phải đáp ứng điều kiện về thanh toán không dùng tiền mặt theo quy định
2. Các chứng từ và phương tiện được sử dụng khi thanh toán không dùng tiền mặt
Căn cứ theo Khoản 10 Điều 3 Nghị định 52/2024/NĐ-CP, các phương tiện thanh toán không dùng tiền mặt bao gồm có:
- Séc
- Lệnh chi
- Ủy nhiệm chi
- Nhờ thu
- Ủy nhiệm thu
- Thẻ ngân hàng
- Ví điện tử
- Các phương tiện thanh toán khác theo quy định của Ngân hàng Nhà nước
3. Các trường hợp đặc thù không bắt buộc chứng từ thanh toán không dùng tiền mặt
Theo Điều 26 Nghị định 181/2025/NĐ-CP, một số trường hợp được áp dụng phương thức thanh toán đặc thù hoặc cơ chế chứng từ riêng khi xác định điều kiện khấu trừ thuế GTGT đầu vào. Cụ thể:
| Trường hợp | Diễn giải chi tiết |
| Thanh toán bằng hình thức bù trừ hàng hóa, dịch vụ | Trường hợp bên mua và bên bán thỏa thuận bù trừ giá trị hàng hóa, dịch vụ mua vào với giá trị hàng hóa, dịch vụ bán ra hoặc hàng hóa cho vay, mượn, doanh nghiệp cần có hợp đồng quy định phương thức bù trừ, biên bản đối chiếu số liệu và xác nhận của các bên liên quan. |
| Bù trừ công nợ thông qua khoản vay, mượn tiền hoặc bên thứ ba | Nếu doanh nghiệp thanh toán bằng cách bù trừ giá trị hàng hóa, dịch vụ với khoản vay, mượn tiền hoặc thực hiện cấn trừ công nợ qua bên thứ ba, cần chuẩn bị hợp đồng và chứng từ chứng minh giao dịch theo đúng quy định. Trường hợp có bên thứ ba tham gia, hồ sơ phải thể hiện rõ căn cứ và phương thức bù trừ. |
| Thanh toán qua bên thứ ba theo ủy quyền hoặc chỉ định | Trường hợp bên mua thanh toán cho bên thứ ba theo ủy quyền hoặc chỉ định của bên bán, phương thức này phải được quy định cụ thể bằng văn bản trong hợp đồng. Doanh nghiệp cần lưu hồ sơ ủy quyền, chỉ định và chứng từ thanh toán để chứng minh giao dịch hợp lệ. |
| Thanh toán bằng cổ phiếu hoặc trái phiếu | Trường hợp các bên sử dụng cổ phiếu hoặc trái phiếu để thanh toán tiền hàng, hợp đồng bằng văn bản cần thể hiện rõ phương thức thanh toán và doanh nghiệp phải có hồ sơ chứng minh việc thực hiện giao dịch. |
| Thanh toán vào tài khoản của bên thứ ba tại Kho bạc Nhà nước | Nếu doanh nghiệp thanh toán tiền mua hàng hóa, dịch vụ vào tài khoản của bên thứ ba mở tại Kho bạc Nhà nước theo quyết định cưỡng chế của cơ quan có thẩm quyền, thuế GTGT đầu vào được xem xét khấu trừ tương ứng với số tiền đã thanh toán và đáp ứng các điều kiện theo quy định. |
| Mua hàng trả chậm hoặc trả góp | Đối với hàng hóa, dịch vụ mua trả chậm hoặc trả góp có giá trị từ 5 triệu đồng trở lên, doanh nghiệp có thể kê khai khấu trừ thuế GTGT đầu vào khi chưa đến hạn thanh toán nếu đáp ứng điều kiện về hợp đồng và hóa đơn. Khi đến hạn thanh toán, nếu không có chứng từ thanh toán không dùng tiền mặt theo quy định, doanh nghiệp phải điều chỉnh giảm số thuế GTGT đầu vào đã khấu trừ tương ứng. |
| Người lao động được ủy quyền thanh toán thay doanh nghiệp | Trường hợp người lao động được doanh nghiệp ủy quyền thanh toán không dùng tiền mặt cho hàng hóa, dịch vụ phục vụ hoạt động sản xuất, kinh doanh theo quy chế tài chính hoặc quy chế nội bộ, sau đó doanh nghiệp hoàn trả chi phí cho người lao động bằng hình thức chuyển khoản, thuế GTGT đầu vào có thể được khấu trừ nếu đáp ứng đầy đủ điều kiện và hồ sơ theo quy định. |
| Hàng hóa, dịch vụ có giá trị dưới 5 triệu đồng | Đối với hàng hóa, dịch vụ mua vào từng lần có giá trị dưới 5 triệu đồng, đã bao gồm thuế GTGT, người mua không bắt buộc phải có chứng từ thanh toán không dùng tiền mặt theo ngưỡng quy định tại Điều 26. Tuy nhiên, doanh nghiệp vẫn phải đáp ứng các điều kiện khác để được khấu trừ thuế GTGT đầu vào.
Lưu ý: Nếu mua nhiều lần trong cùng một ngày của cùng một người bán mà tổng giá trị đạt từ 5 triệu đồng trở lên, doanh nghiệp phải xem xét điều kiện thanh toán không dùng tiền mặt theo quy định. |
Kết luận
Tóm lại, doanh nghiệp cần nắm rõ quy định thanh toán không dùng tiền mặt đối với hóa đơn từ 5 triệu đồng trở lên để đảm bảo điều kiện khấu trừ thuế GTGT đầu vào. Đồng thời, cần lưu giữ đầy đủ chứng từ và kiểm tra các trường hợp ngoại lệ để hạn chế rủi ro về thuế.
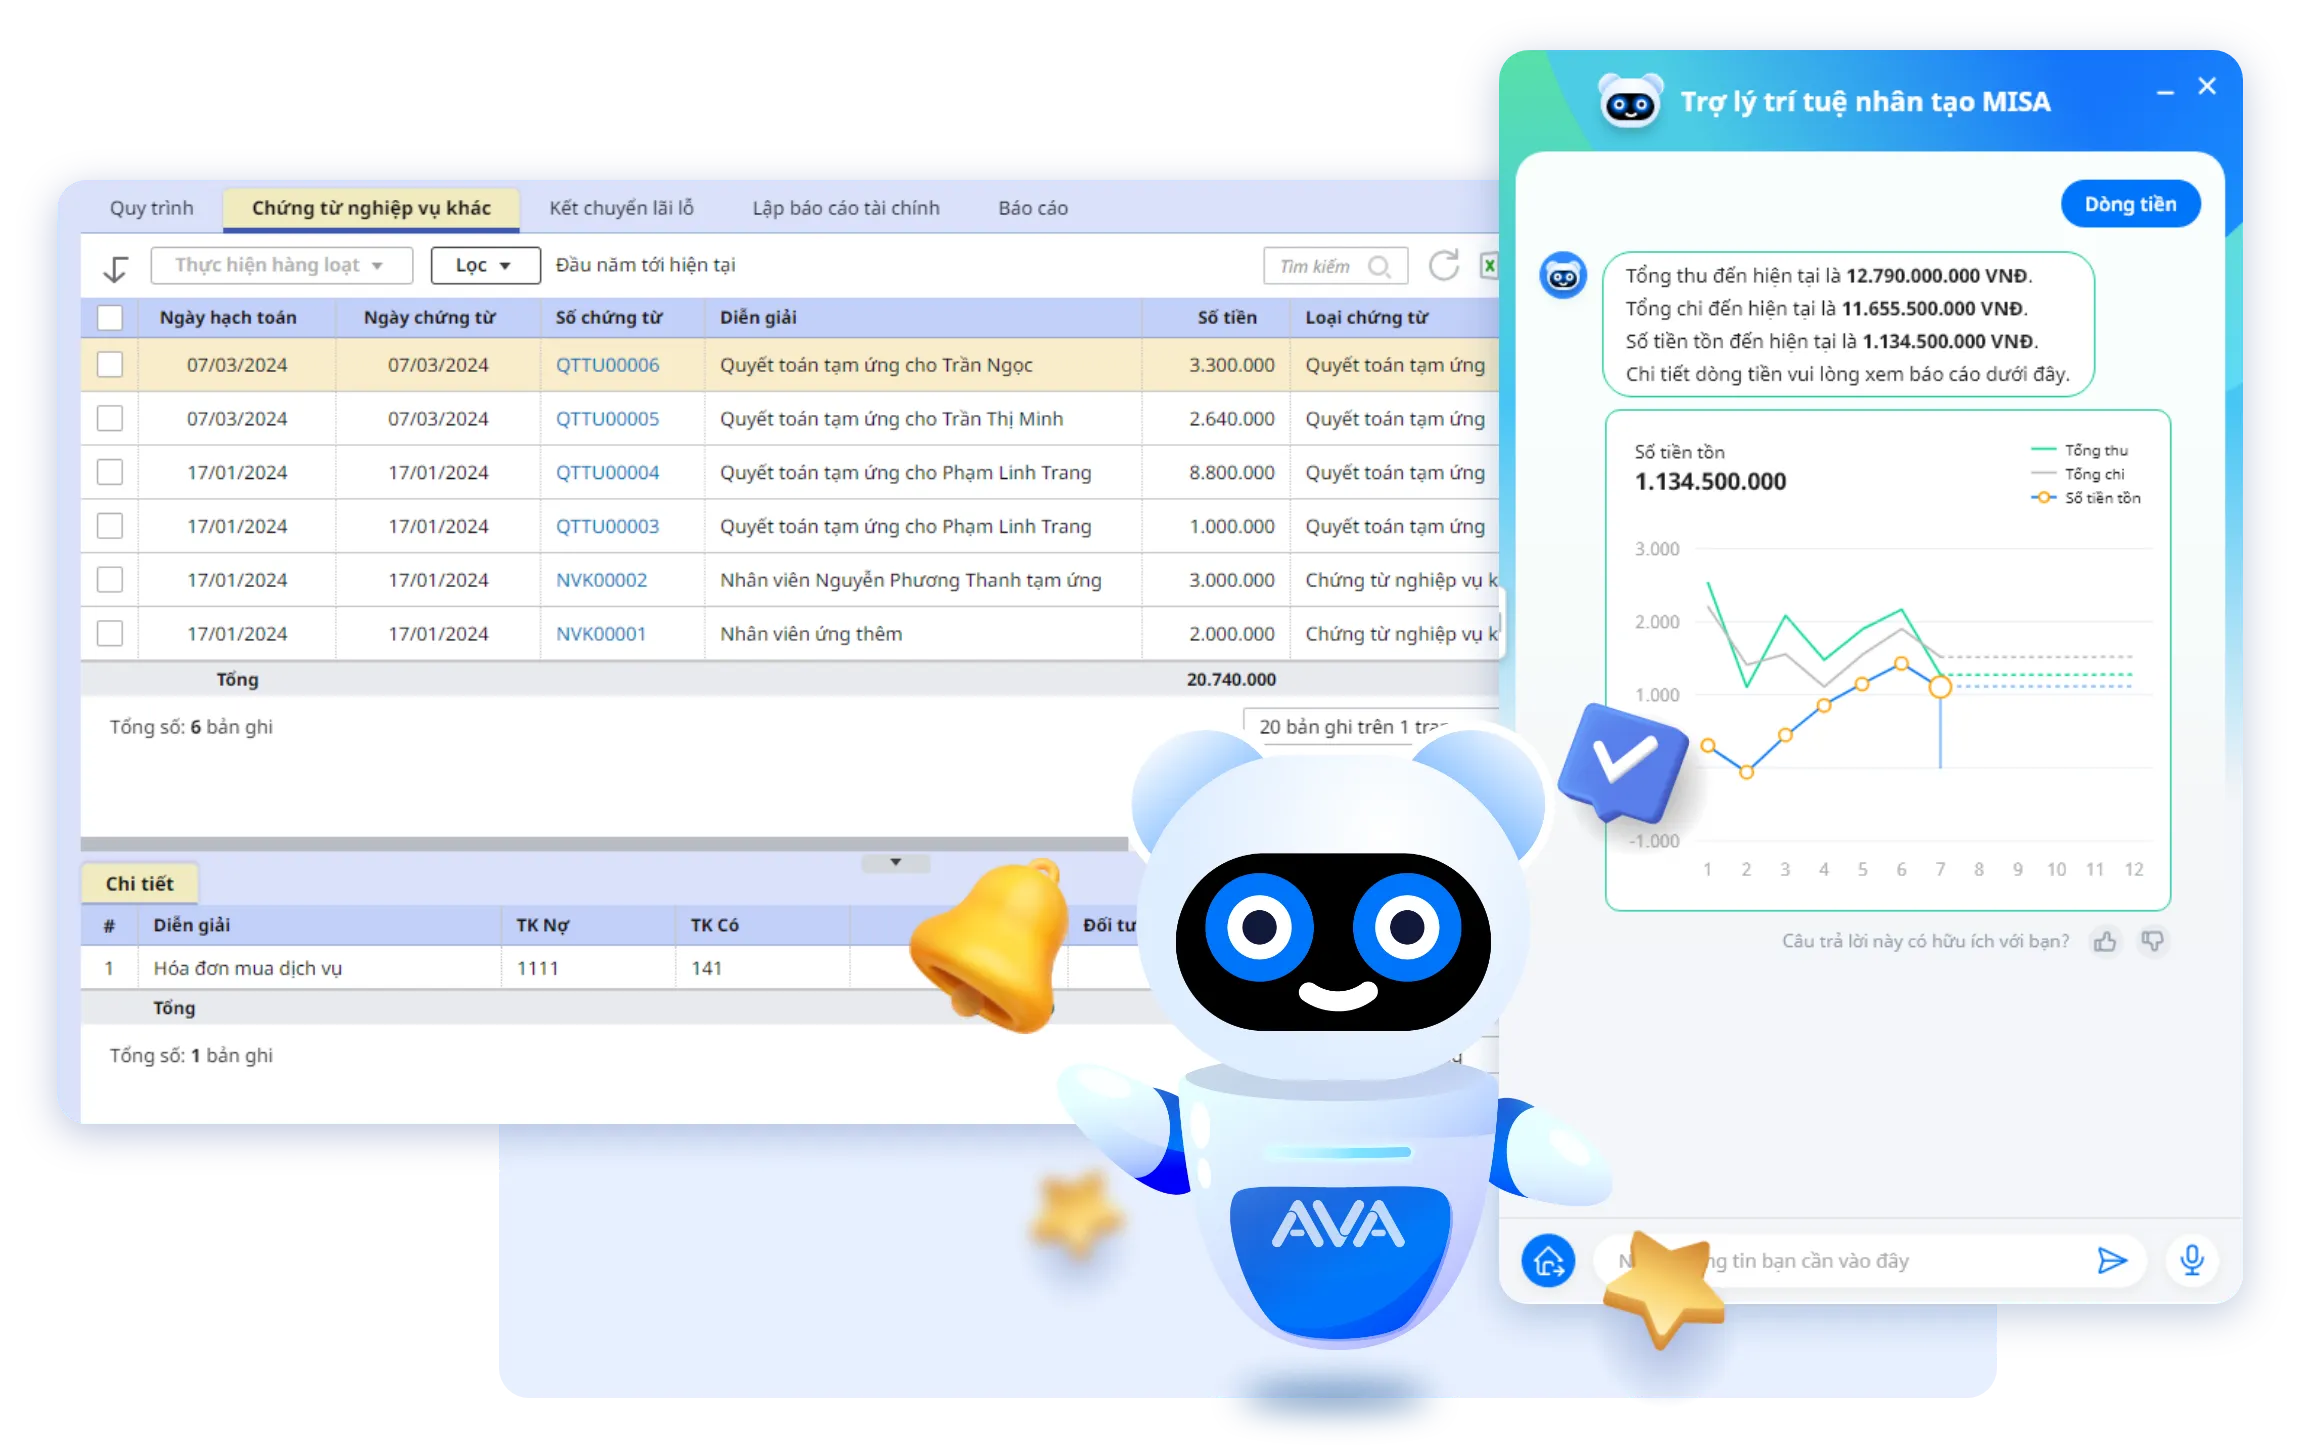
Để giải quyết những khó khăn này, phần mềm kế toán MISA cung cấp các tính năng hỗ trợ kế toán quản lý và xử lý hóa đơn hiệu quả:
- Tự động nhập liệu, hạch toán hóa đơn: Tự động nhận diện thông tin hóa đơn điện tử, hỗ trợ hạch toán dữ liệu, giảm thao tác nhập liệu thủ công.
- Kết nối hóa đơn điện tử: Phát hành, tiếp nhận và quản lý hóa đơn trên cùng hệ thống, hạn chế tình trạng dữ liệu phân tán giữa nhiều công cụ.
- Đối chiếu dữ liệu kế toán: Hỗ trợ kiểm soát chứng từ, giao dịch và số liệu liên quan, giúp kế toán thuận tiện hơn khi rà soát hóa đơn và hồ sơ thanh toán.
- Tự động tổng hợp báo cáo thuế: Hỗ trợ lập tờ khai thuế và tổng hợp dữ liệu phục vụ kê khai, giảm thời gian xử lý các nghiệp vụ định kỳ.
- Quản lý dữ liệu tập trung: Dễ dàng tra cứu hóa đơn, chứng từ và thông tin hạch toán khi cần kiểm tra hoặc đối chiếu.
Với khả năng tự động hóa nhiều nghiệp vụ kế toán, MISA AMIS giúp doanh nghiệp tiết kiệm thời gian xử lý hóa đơn, giảm áp lực công việc và nâng cao hiệu quả kiểm soát dữ liệu. Đăng ký trải nghiệm MISA AMIS ngay hôm nay để tìm hiểu giải pháp phù hợp với quy trình kế toán của doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/