Hóa đơn điều chỉnh giảm phát sinh khi doanh nghiệp cần giảm giá trị hàng hóa, dịch vụ, doanh thu hoặc thuế GTGT đã ghi nhận trước đó. Để hạch toán đúng, kế toán cần xác định nguyên nhân điều chỉnh, thời điểm ghi nhận doanh thu và tài khoản liên quan theo từng trường hợp. Bài viết dưới đây của phần mềm kế toán MISA hướng dẫn chi tiết quy định về điều chỉnh giảm doanh thu, cách hạch toán hóa đơn điều chỉnh giảm kèm ví dụ minh họa giúp kế toán hạn chế sai sót, tiết kiệm thời gian xử lý chứng từ và kiểm soát số liệu hiệu quả hơn.
1. Hạch toán hóa đơn điều chỉnh giảm là gì?
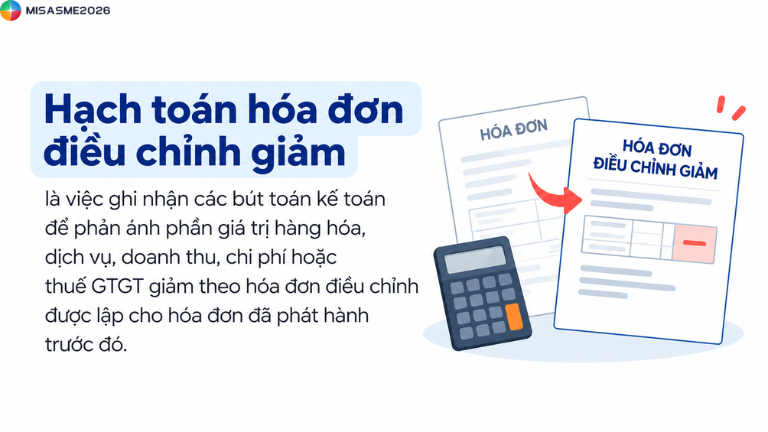
Hạch toán hóa đơn điều chỉnh giảm là việc ghi nhận các bút toán kế toán để phản ánh phần giá trị hàng hóa, dịch vụ, doanh thu, chi phí hoăc thuế GTGT giảm theo hóa đơn điều chỉnh được lập cho hóa đơn đã phát hành trước đó.
2. Quy định về điều chỉnh giảm doanh thu
Căn cứ theo điểm b phần Nguyên tắc kế toán của Tài khoản 521 – Các khoản giảm trừ doanh thu tại Thông tư 99/2025’/TT-BTC, việc ghi nhận doanh thu được thực hiện căn cứ vào thời điểm phát sinh khoản chiết khấu thương mại, giảm giá hàng bán hoặc hàng bán bị trả lại so với kỳ tiêu thụ hàng hóa, dịch vụ.
Cụ thể:
b) việc điều chỉnh giảm doanh thu được thực hiện như sau:
– khoản chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại phát sinh cùng kỳ tiêu thụ sản phẩm, hàng hóa dịch vụ được điều chỉnh giảm doanh thu của kỳ phát sinh;
– trường hợp sản phẩm, hàng hóa, dịch vụ đã tiêu thụ từ các kỳ trước, đến kỳ sau mới phát sinh chiết khấu thương mại, giảm giá hàng bán hoặc hàng bán bị trả lại thì doanh nghiệp ghi giảm doanh thu theo nguyên tắc:
+ nếu sản phẩm, hàng hóa, dịch vụ đã tiêu thụ từ các kỳ trước, đến kỳ sau phải giảm giá, phải chiết khấu thương mại, bị trả lại nhưng phát sinh trước thời điểm phát hành báo cáo tài chính, kế toán phải coi đây là một sự kiện cần điều chỉnh phát sinh sau ngày lập báo cáo tài chính và ghi giảm doanh thu, trên báo cáo tài chính của kỳ lập báo cáo (kỳ trước)
+ trường hợp sản phẩm, hàng hóa, dịch vụ đã tiêu thụ từ các kỳ trước, đến kỳ sau phải giảm giá, phải chiết khấu thương mại, bị trả lại sau thời điểm phát hành báo cáo tài chính thì doanh nghiệp ghi giảm doanh thu của kỳ phát sinh (kỳ sau).
3. Khi nào phát sinh hóa đơn điều chỉnh giảm?
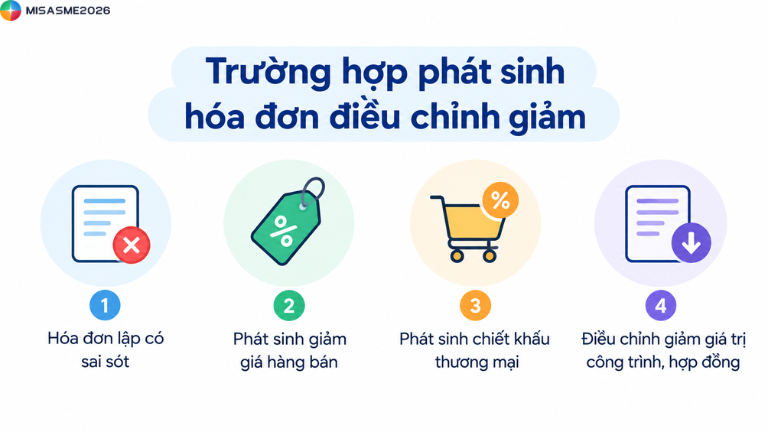
Hóa đơn điều chỉnh giảm thường phát sinh khi doanh nghiệp cần điều chỉnh giảm giá trị hàng hóa, dịch vụ, doanh thu hoặc thuế GTGT trên hóa đơn đã lập trước đó.
Những trường hợp phổ biến có thể kể đến như:
- Hóa đơn lập có sai sót: Phát hiện sai đơn giá, số lượng, thành tiền hoặc tiền thuế GTGT khiến giá trị trên hóa đơn cao hơn thực tế và cần xử lý theo quy định về hóa đơn điện tử
- Phát sinh giảm giá hàng bán: Doanh nghiệp chấp thuận giảm giá cho khách hàng sau khi lập hóa đơn, chẳng hạn do hàng hóa không đạt chất lượng hoặc có lỗi kỹ thuật
- Phát sinh chiết khấu thương mại: Khách hàng đáp ứng điều kiện hưởng chiết khấu theo chính sách bán hàng hoặc thỏa thuận giữa 2 bên, dẫn đến cần điều chỉnh giá trị và thuế GTGT tương ứng
- Điều chỉnh giảm giá trị công trình, hợp đồng: Giá trị nghiệm thu hoặc quyết toán công trình xây dựng, hợp đồng lắp đặt được xác định thấp hơn giá trị đã lập hóa đơn trước đó, làm phát sinh nhu cầu điều chỉnh hóa đơn theo quy định
4. Hạch toán hóa đơn điều chỉnh giảm doanh thu
Nghiệp vụ hạch toán hóa đơn điều chỉnh giảm doanh thu, kế toán thực hiện như sau:
4.1 Hạch toán bên bán
Nợ TK 511
Nợ TK 33311
Có TK 111, 112, 131
4.2 Hạch toán bên mua
a) Nếu mua hàng còn tồn trong kho thì ghi giảm giá trị hàng hóa:
Nợ TK 111, 112, 131
Có TK 156
Có TK 1331
b) Nếu hàng đã bán thì ghi giảm giá vốn hàng bán:
Nợ TK 111, 112, 131
Có TK 156
Có TK 1331
c) Nếu hàng đó đã đưa vào sản xuất, kinh doanh hoặc quản lý thì ghi giảm chi phí đó xuống:
Nợ TK 111, 112, 331
Có TK 154, 642
Có TK 1331

5. Ví dụ hạch toán hóa đơn điều chỉnh giảm doanh thu
Ngày 03/01/2026, Công ty TNHH Minh Phát bán hàng cho Công ty TNHH Thành Công với thông tin sau:
| Hàng hóa | Số lượng | Đơn giá | Thành tiền |
|---|---|---|---|
| Laptop Dell Inspiron | 20 chiếc | 15.000.000 đồng | 300.000.000 đồng |
| Màn hình Samsung 24 inch | 20 chiếc | 3.000.000 đồng | 60.000.000 đồng |
| Cộng tiền hàng | 360.000.000 đồng | ||
| Thuế GTGT (10%) | 36.000.000 đồng | ||
| Tổng thanh toán | 396.000.000 đồng |
Ngày 08/03/2026, Công ty TNHH Minh Phát phát hiện đơn giá laptop Dell Inspiron trên hóa đơn cao hơn giá thực tế 500.000 đồng/chiếc. Do đó, doanh nghiệp lập hóa đơn điều chỉnh giảm cho 20 chiếc laptop, với số tiền điều chỉnh như sau:
- Giá trị hàng hóa điều chỉnh giảm: 20 × 500.000 = 10.000.000 đồng.
- Thuế GTGT điều chỉnh giảm: 10.000.000 × 10% = 1.000.000 đồng.
- Tổng giá trị thanh toán giảm: 11.000.000 đồng.
1. Hạch toán bên bán
Công ty TNHH Minh Phát ghi nhận giảm doanh thu và thuế GTGT đầu ra như sau:
| Tài khoản | Nợ | Có |
|---|---|---|
| TK 511 – Doanh thu bán hàng và cung cấp dịch vụ | 10.000.000 đồng | |
| TK 33311 – Thuế GTGT đầu ra | 1.000.000 đồng | |
| TK 131 – Phải thu khách hàng | 11.000.000 đồng |
2. Hạch toán bên mua
Tùy thuộc vào tình trạng hàng hóa tại thời điểm nhận hóa đơn điều chỉnh, Công ty TNHH Thành Công hạch toán như sau:
Trường hợp 1: Hàng hóa vẫn còn tồn kho
| Tài khoản | Nợ | Có |
|---|---|---|
| TK 331 – Phải trả người bán | 11.000.000 đồng | |
| TK 156 – Hàng hóa | 10.000.000 đồng | |
| TK 1331 – Thuế GTGT được khấu trừ | 1.000.000 đồng |
Trường hợp 2: Hàng hóa đã bán
Nếu khoản điều chỉnh giảm giá mua được ghi nhận giảm giá vốn hàng bán theo bản chất nghiệp vụ, Công ty TNHH Thành Công hạch toán:
| Tài khoản | Nợ | Có |
|---|---|---|
| TK 331 – Phải trả người bán | 11.000.000 đồng | |
| TK 632 – Giá vốn hàng bán | 10.000.000 đồng | |
| TK 1331 – Thuế GTGT được khấu trừ | 1.000.000 đồng |
6. Hướng dẫn hạch toán hóa đơn điều chỉnh giảm trên phần mềm kế toán MISA
Tùy thuộc vào nghiệp vụ điều chỉnh giảm doanh thu, kế toán cần ghi nhận đúng giá trị giảm trừ và các tài khỏan liên quan để đảm bảo số liệu kế toán chính xác.
Để hạn chế sai sót khi nhập liệu và thuận tiện trong quá trình xử lý hóa đơn, các doanh nghiệp hiện nay đã ứng dụng công cụ công nghệ như phần mềm kế toán có khả năng kết nối với phần mềm hóa đơn điện tử để quản lý, xử lý số lượng lớn hóa đơn mỗi ngày, hạn chế sai sót trong quá trình nhập liệu, hạch toán và đối chiếu chứng từ.
Phần mềm kế toán MISA là một trong những giải pháp được các doanh nghiệp tin tưởng lựa chọn nhất hiện nay. Dưới đây là các bước hướng dẫn chi tiết về cách lập hóa đơn điều chỉnh giảm trên MISA và xuất hóa đơn điều chỉnh giảm:
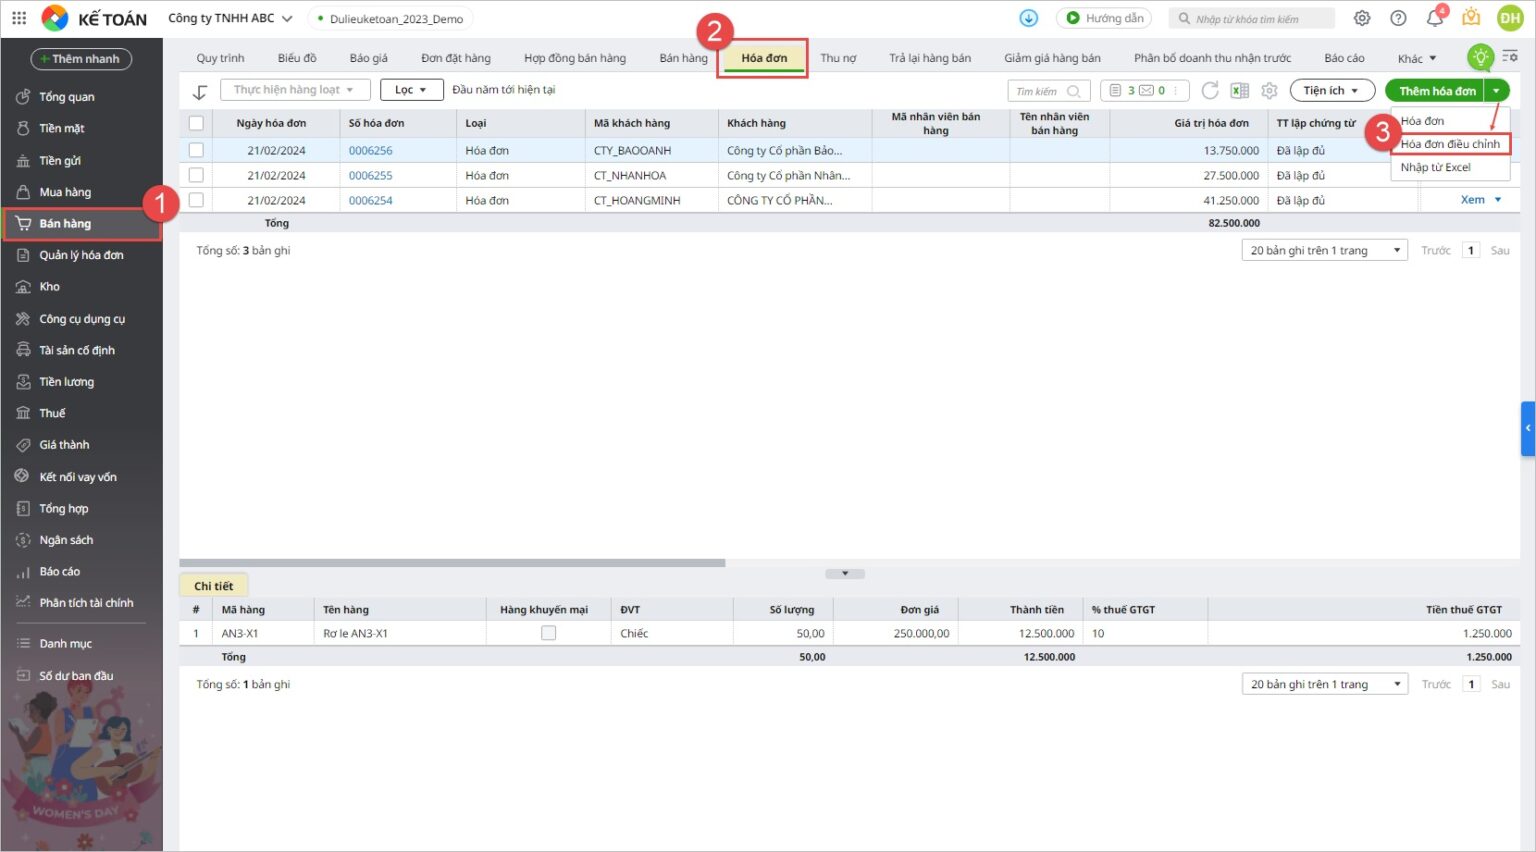
Bước 1: Trên phần mềm MISA AMIS Kế toán, vào phân hệ Bán hàng → tab Bán hàng → Hóa đơn → Thêm hóa đơn → Hóa đơn điều chỉnh.
Bước 2: Tại giao diện Hóa đơn điều chỉnh, nhấn biểu tượng kính lúp để tìm hóa đơn gốc. Thiết lập điều kiện tìm kiếm, nhấn Lấy dữ liệu, chọn hóa đơn cần điều chỉnh rồi nhấn Đồng ý.
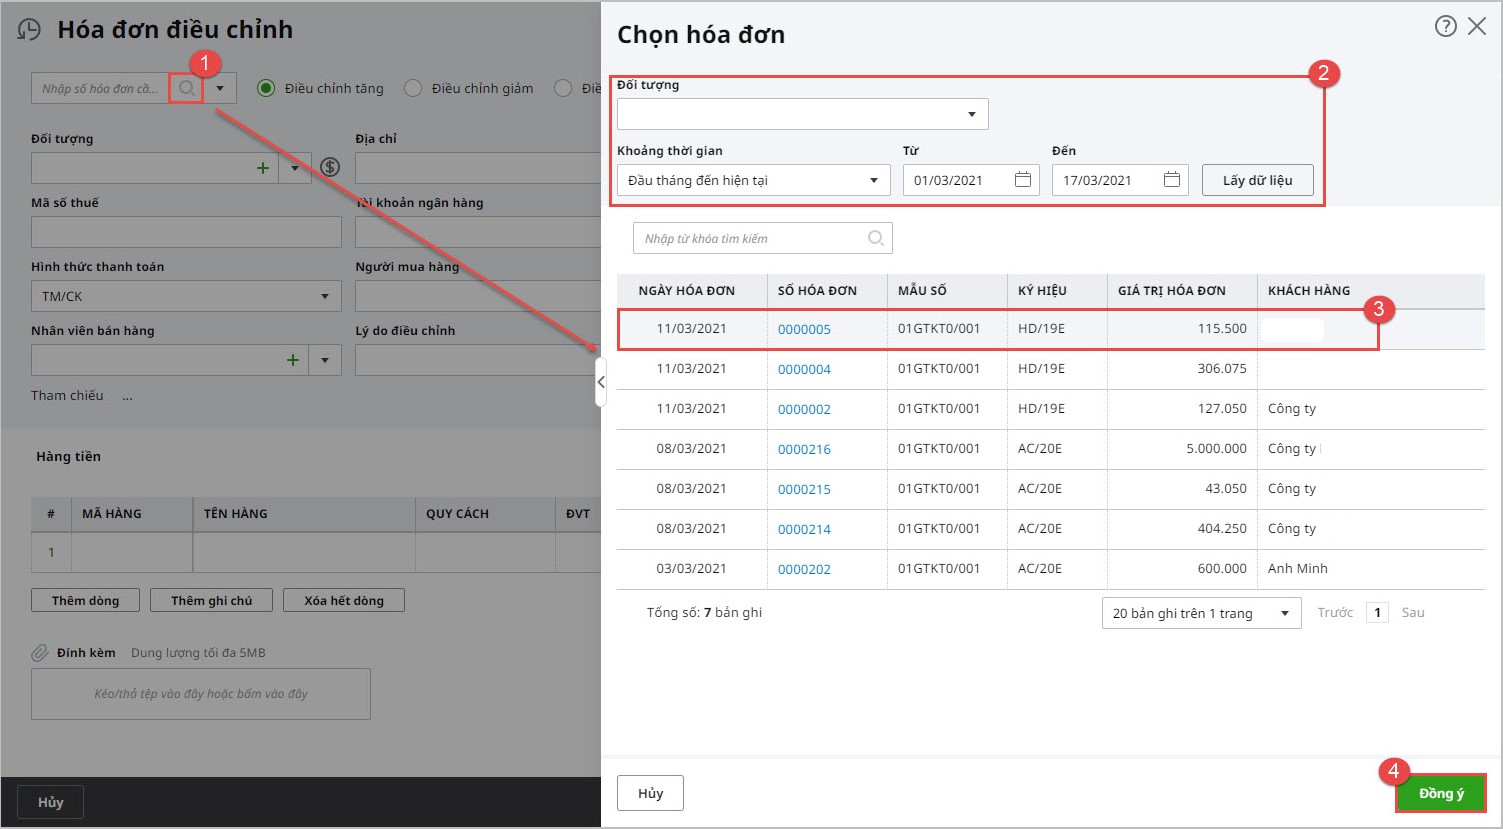
Kế toán cần kiểm tra kỹ số hóa đơn, ký hiệu, ngày lập và thông tin khách hàng để bảo đảm điều chỉnh đúng hóa đơn ban đầu.
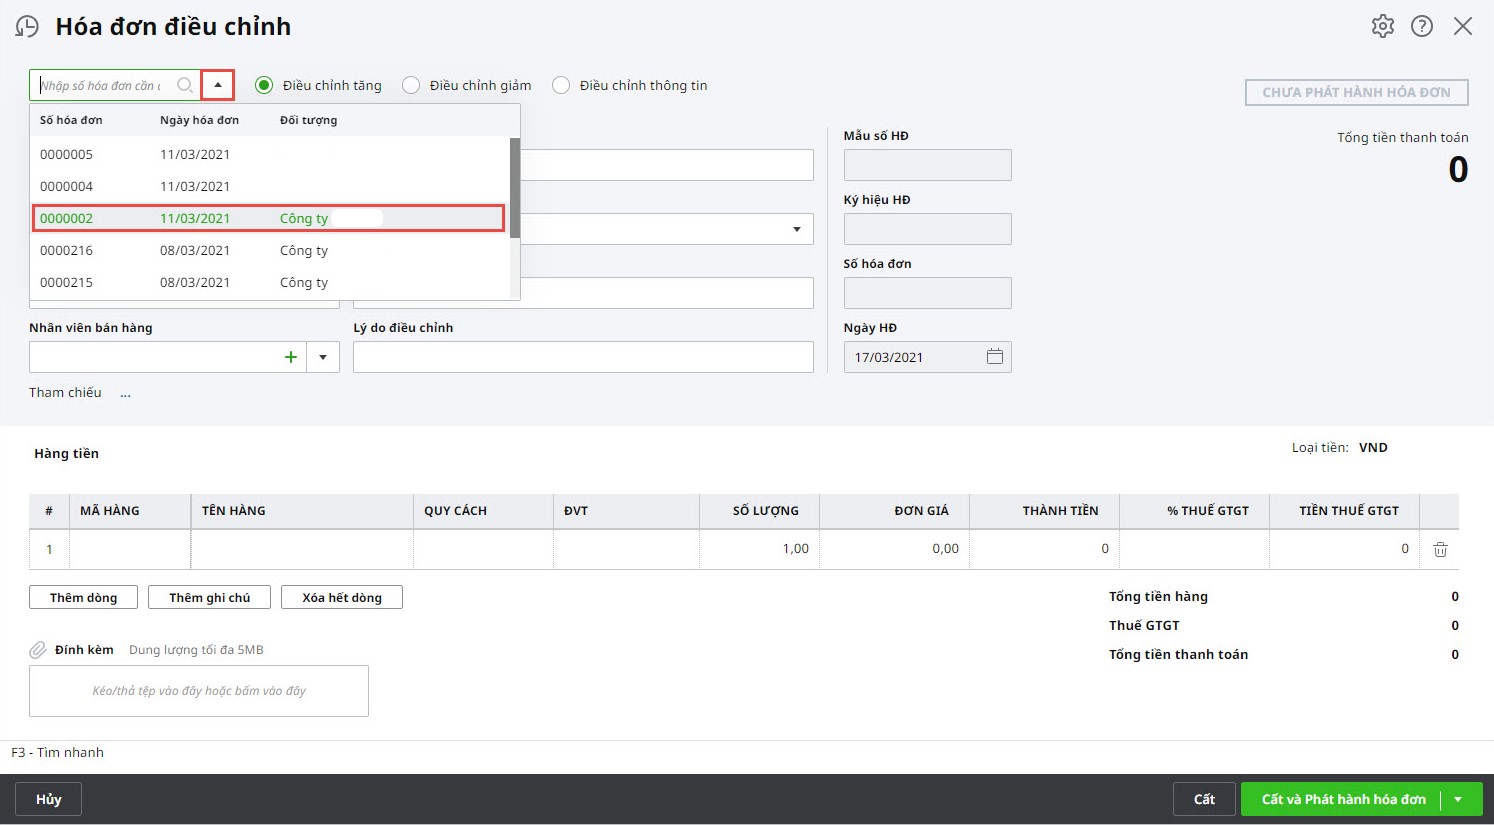
Bước 3: Phần mềm tự động lấy thông tin chung từ hóa đơn gốc. Kế toán kiểm tra lại thông tin và nhập lý do điều chỉnh, chẳng hạn:
- Điều chỉnh giảm đơn giá hàng hóa do ghi sai đơn giá.
- Điều chỉnh giảm giá trị hàng hóa theo thỏa thuận.
- Điều chỉnh giảm giá trị quyết toán công trình.
Lý do điều chỉnh cần phù hợp với hồ sơ thực tế và nội dung thể hiện trên hóa đơn điều chỉnh.
Bước 4: Kế toán lựa chọn loại hóa đơn điều chỉnh phù hợp với nghiệp vụ phát sinh, sau đó kiểm tra các thông tin liên quan trước khi nhập giá trị điều chỉnh
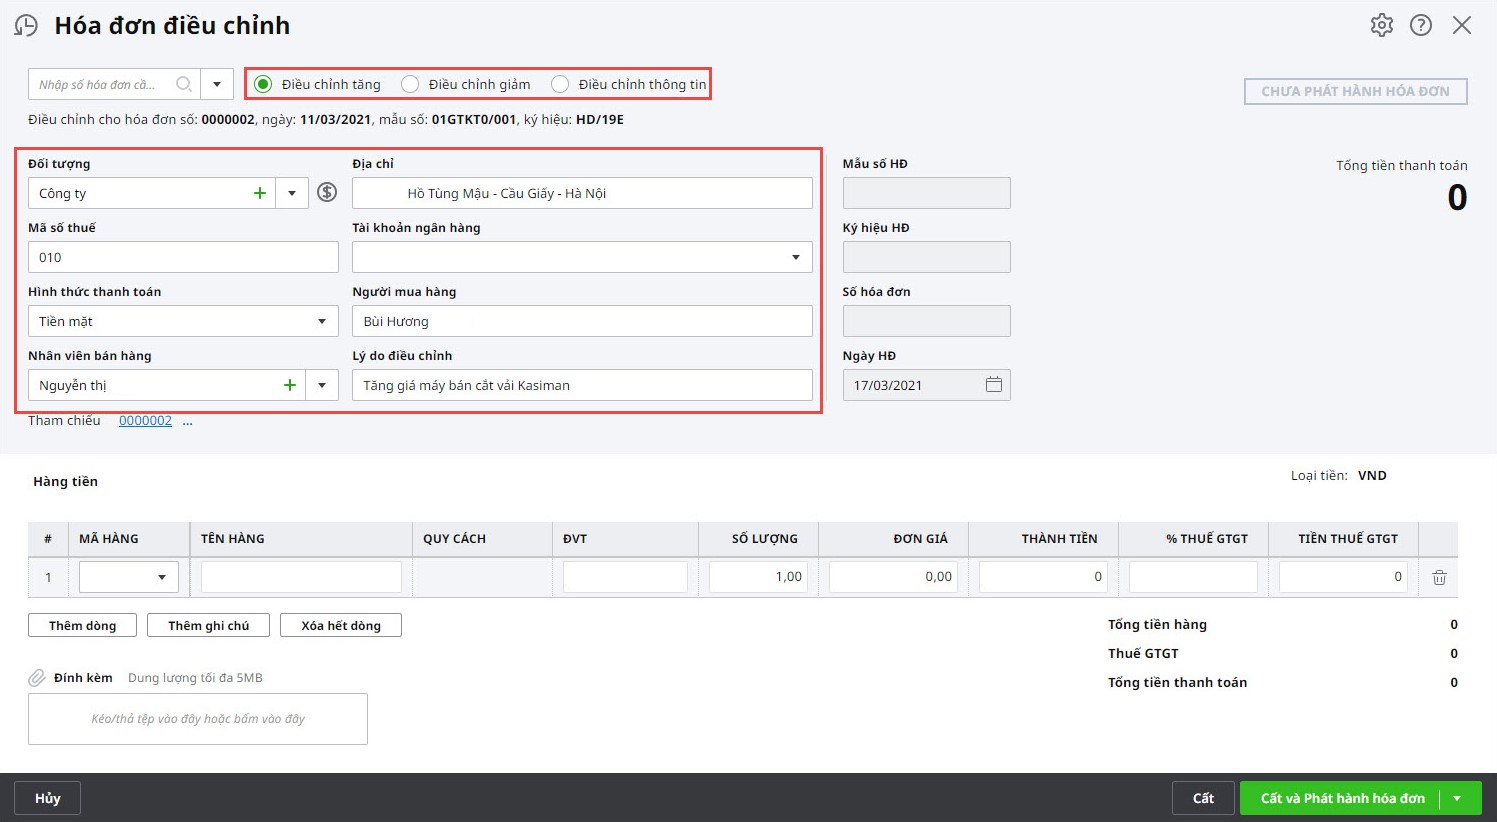
Bước 5: Nhập thông tin cần điều chỉnh như tên hàng hóa, số lượng, đơn giá, thành tiền, thuế suất và tiền thuế GTGT theo nghiệp vụ thực tế.
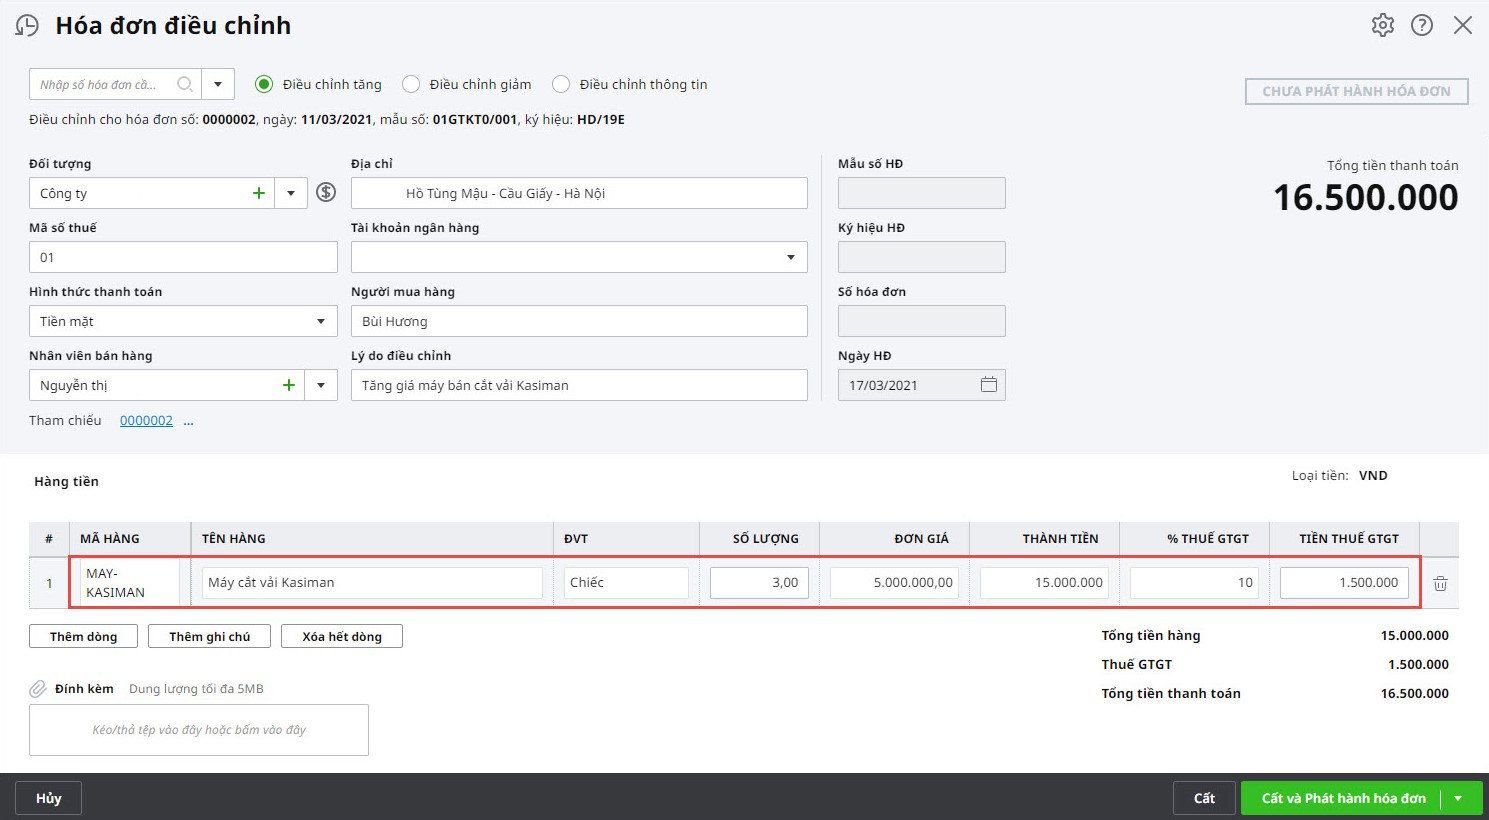
Đối với hàng hóa điều chỉnh giảm, cần kiểm tra kỹ phần giá trị giảm để tránh nhập nhầm thành giá trị đầy đủ của hóa đơn gốc. Nếu điều chỉnh giảm đơn giá, số tiền giảm phải được xác định dựa trên chênh lệch giữa giá đã ghi nhận và giá trị đúng.
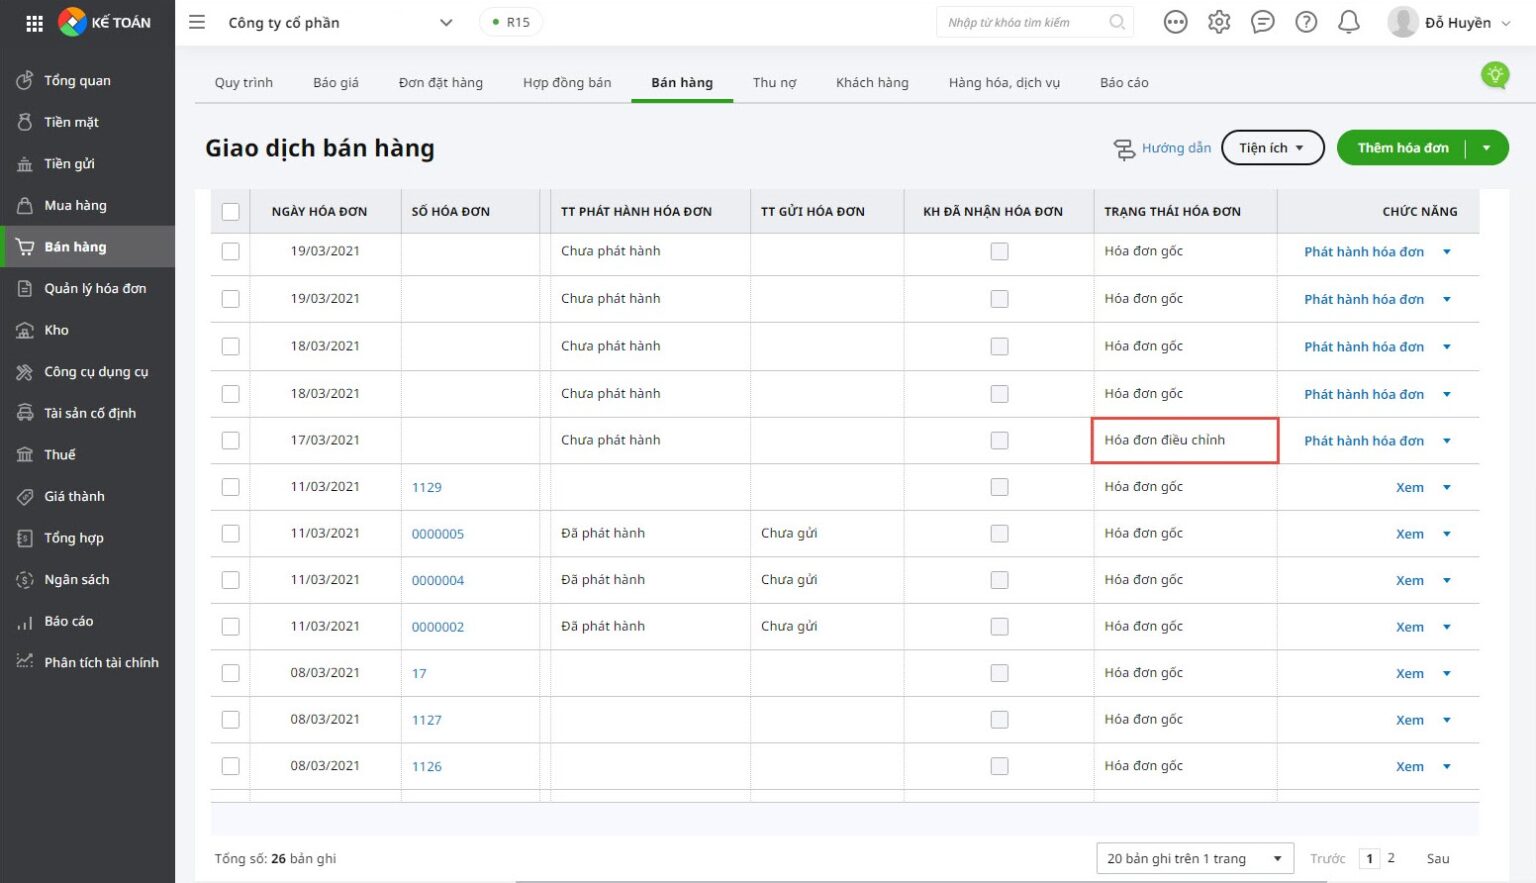
Bước 6: Sau khi hoàn tất các thông tin, nhấn Cất để lưu hóa đơn. Trước khi lưu, kế toán nên kiểm tra lại thông tin hóa đơn gốc, lý do điều chỉnh, giá trị hàng hóa và thuế GTGT.
Bước 7: Nhấn Phát hành hóa đơn điện tử để thực hiện phát hành theo quy định trên phần mềm.
Sau khi lập hóa đơn điều chỉnh, kế toán cần tiếp tục lập hoặc kiểm tra chứng từ hạch toán tương ứng để ghi nhận đúng phần doanh thu, thuế GTGT, công nợ, hàng tồn kho hoặc giá vốn cần điều chỉnh. Việc phát hành hóa đơn điện tử không đồng nghĩa với việc tất cả bút toán kế toán đã được ghi nhận đầy đủ.

Bên cạnh đó, phần mềm kế toán MISA còn có nhiều tính năng nổi bật khác giúp công tác kế toán thêm hiệu quả hơn như:
- Kết nối trực tiếp với phần mềm bán hàng, hóa đơn điện tử: Giúp lấy về tất cả hóa đơn, chứng từ để hạch toán mà không mất công nhập liệu lại. Đồng thời, lập nhanh chóng chứng từ bán hàng có nội dung tương tự từ báo giá/đặt đơn hàng/hợp đồng bán/phiếu xuất kho bán hàng/chứng từ mua hàng…
- Tự động nhập liệu: Tự động nhận và hạch toán chứng từ mua – bán hàng, thu tiền gửi… từ bảng excel, giúp nhập liệu nhanh chóng, chuẩn xác. Kiểm tra tính hợp lệ của chứng từ đầu vào phòng tránh rủi ro
- Tự động lập báo cáo, tờ khai thuế nhanh chóng, đảm bảo tính chính xác
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/