Người mua không lấy hóa đơn có phải lập hóa đơn không là vấn đề nhiều kế toán và doanh nghiệp quan tâm khi phát sinh giao dịch bán hàng. Theo quy định hiện hành, người bán vẫn phải lập hóa đơn theo quy định, kể cả khi khách hàng không yêu cầu nhận hóa đơn. Vậy xuất hóa đơn cho khách lẻ không lấy hóa đon cần ghi những thông tin gì? Bài viết dưới đây của phần mềm kế toán MISA sẽ giúp bạn nắm rõ quy định và cách thực hiện.
1. Người mua không lấy hóa đơn có phải lập hóa đơn không?
Căn cứ theo quy định tại khoản 1 điều 4 Nghị định 254/2026/NĐ-CP:
Nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ điện tử
1. Khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn điện tử để giao cho người mua (bao gồm cả các trường hợp lập hàng hóa, dịch vụ dùng để khuyến mãi, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ; xuất hàng hóa dưới các hình thức cho vay, cho mượn) và các trường hợp lập hóa đơn theo quy định của bộ trưởng bộ tài chính, trừ các trường hợp không phải sử dụng hóa đơn điện tử theo quy định tại điều 7 nghị định này.
Như vậy, người mua không lấy hóa đơn, người bán vẫn phải lập hóa đơn theo quy định. Việc khách hàng không yêu cầu hoặc từ chối nhận hóa đơn không phải căn cứ để người bán bỏ qua nghĩa vụ lập hóa đơn.
2. Quy định về nội dung xuất hóa đơn cho khách lẻ không lấy hóa đơn
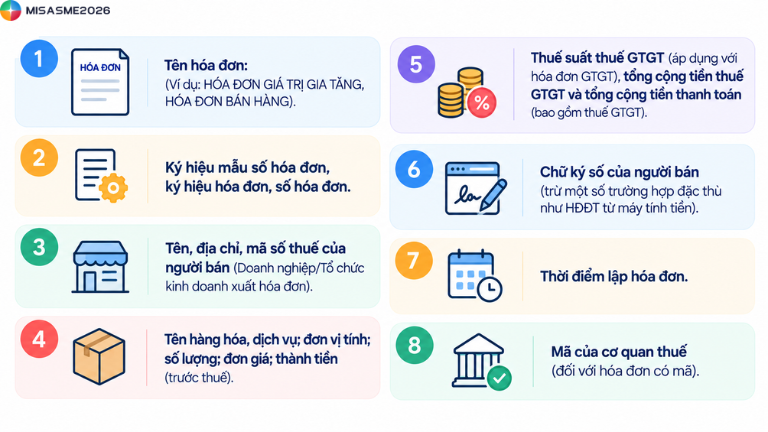
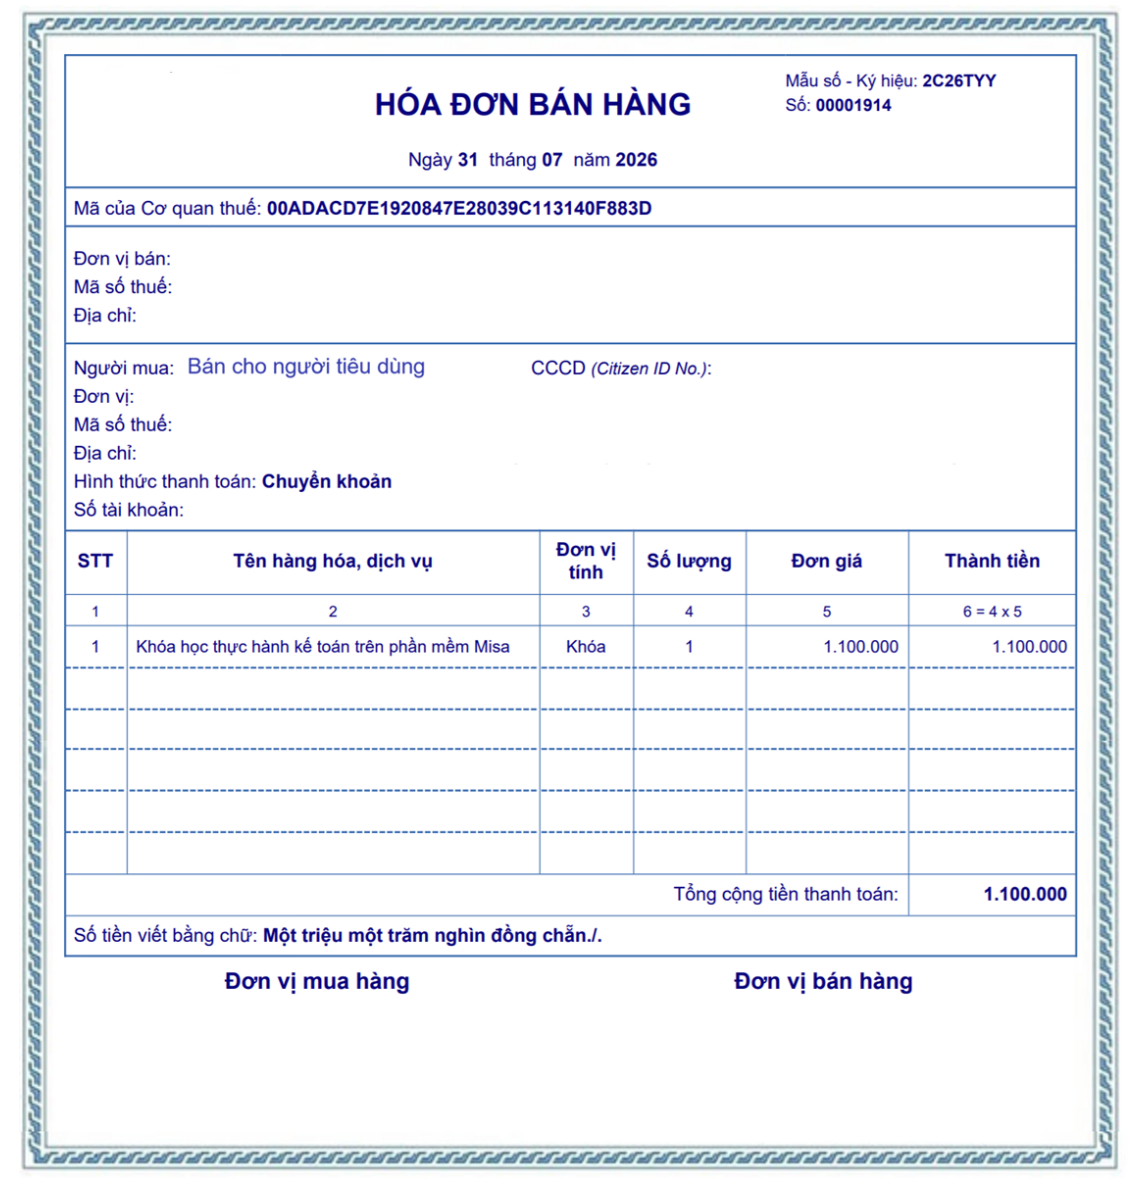
Theo Mục 4 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, từ ngày 01/07/2026, trường hợp khách lẻ không cung cấp thông tin người mua theo quy định, người bán không bắt buộc phải ghi đầy đủ tên, địa chỉ, mã số thuế hoặc số định danh của người mua. Tuy nhiên, hóa đơn phải thể hiện nội dung “Bán cho người tiêu dùng” và có đầy đủ các thông tin bắt buộc sau:
- Tên hóa đơn: Ví dụ, hóa đơn giá trị gia tăng hoặc hóa đơn bán hàng
- Thông tin nhận diện hóa đơn: Ký hiệu mẫu số, ký hiệu hóa đơn và số hóa đơn
- Thông tin người bán: Tên, địa ch và mã số thuế của doanh nghiệp, tổ chức hoặc cá nhân kinh doanh theo quy định
- Thông tin hàng hóa, dịch vụ: Tên hàng hóa, dịch vụ, đơn vị tính, số lượng, đơn giá và thành tiền
- Thông tin thuế và thành toán: Thuế suất thuế GTGT, tiền thuế GTGT và tổng số tiền thanh toán đối với hóa đơn GTGT
- Thông tin lập hóa đơn: Thời điểm lập hóa đơn và mã của cơ quan thuế đối với hóa đơn có mã
- Chữ ký số của người bán: Thực hiện theo quy định áp dụng đối với từng loại hóa đon bao gồm các trường hợp được miễn chữ ký số
3. Mẫu hóa đơn bán hàng cho khách hàng không lấy hóa đơn
Kết luận
Người mua không lấy hóa đơn không đồng nghĩa với việc người bán được miễn nghĩa vụ lập hóa đơn. Khi xuất hóa đơn cho khách lẻ không cung cấp thông tin, kế toán cần ghi đúng nội dung “Bán cho người tiêu dùng” và bảo đảm đầy đủ các thông tin bắt buộc theo quy định. Việc lập hóa đơn đúng quy định giúp doanh nghiệp hạn chế sai sót và rủi ro trong quá trình kê khai thuế.
Để hạn chế sai sót khi lập hóa đơn, kiểm soát doanh thu và thực hiện hạch toán đúng, doanh nghiệp nên chủ động chuẩn hóa quy trình xử lý ngay từ khi phát sinh giao dịch. Phần mềm kế toán MISA là giải pháp kế toán phổ biến đang được nhiều đơn vị tin tưởng lựa chọn nhờ vào các tính năng ưu việt như:
- Kết nối trực tiếp với phần mềm bán hàng, hóa đơn điện tử: Giúp lấy về tất cả hóa đơnl, chứng từ để hạch toán mà không mất công lập nhập liệu lại. Đồng thời, lập nhanh chứng từ bán hàng từ nội dung tương tự, từ báo giá, đơn đặt hàng, hợp đồng bán, phiếu xuất kho bán hàng, chứng từ mua hàng
- Tự động nhập liệu: Tự động nhận và hạch toán chứng từ mua – bán hàng, thu tiền gửi, từ bảng excel giúp nhập liệu nhanh chóng, chuẩn xác, kiểm tra tính hợp lệ của chứng từ đầu vào, phòng tránh rủi ro
- Tự động lập báo cáo, tờ khai thuế…nhanh chóng, đảm bảo tính chính xác
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/