Đăng ký sử dụng hóa đơn điện tử là thủ tục quan trọng giúp doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh thực hiện việc lập, phát hành hóa đơn theo quy định pháp luật. Từ ngày 01/07/2026, các quy định về đối tượng sử dụng, hồ sơ đăng ký, thay đổi thông tin và xác thực sinh trắc học cần được lưu ý khi thực hiện thủ tục. Bài viết dưới đây của phần mềm kế toán MISA hướng dẫn chi tiết điều kiện, hồ sơ và các bước đăng ký hóa đơn điện tử mới nhất năm 2026.
1. Hóa đơn điện tử là gì?
Hóa đơn điện tử là loại hóa đơn được lập, gửi, nhận và lưu trữ dưới dạng dữ liệu điện tử khi bán hàng hóa, cung cấp dịch vụ theo quy định của pháp luật. Hóa đơn được quản lý trên hệ thống điện tử, giúp thay thế hóa đơn giấy trong các giao dịch thuộc phạm vi áp dụng.
Theo quy định hiện hành, hóa đơn điện tử gồm có hóa đơn có mã của cơ quan thuế, hóa đơn không có mã của cơ quan thuế và hóa đơn điện tử khởi tạo từ máy tính tiền trong trường hợp đáp ứng điều kiện áp dụng.
Việc doanh nghiệp sử dụng hóa đơn điện tử giúp doanh nghiệp tiết kiệm chi phí in ấn hơn, lưu trữ, thuận tiện tra cứu và đối chiếu dữ liệu, hỗ trợ quản lý hóa đơn và thực hiện nghĩa vụ thuế theo quy định.
2. Đối tượng sử dụng hóa đơn điện tử từ ngày 01/07/2026
Theo Điều 6 Nghị định 254/2026/NĐ-CP, đối tượng sử dụng hóa đơn điện tử được phân loại theo hình thức hóa đơn và trường hợp phát sinh giao dịch. Cụ thể như sau:
2.1 Đối tượng phải đăng ký sử dụng hóa đơn điện tử
Theo khoản 1 điều 6 nghị định 254/2026/NĐ-CP, các đối tượng sử dụng hóa đơn điện tử gồm có:
(1) Tổ chức kinh tế, tổ chức khác, hộ kinh doanh, cá nhân kinh doanh và trường hợp rủi ro cao về thuế
Các đối tượng này sử dụng hóa đơn điện tử có mã của cơ quan thuế khi bán hàng, cung cấp dịch vụ, trừ trường hợp thuộc diện được sử dụng hóa đon điện tử không có mã hoặc hóa đơn điện tử khởi tạo từ máy tính tiền theo quy định.
(2) Doanh nghiệp thuộc lĩnh vực được sử dụng hóa đơn điện tử không có mã của cơ quan thuế
Doanh nghiệp hoạt động trong các lĩnh vực như điện lực, xăng dầu, bưu chính, viễn thông, nước sạch, tài chính ngân hàng, chứng khoán, tài sản mã hóa, dịch vụ hỗ trợ giao dịch trên sàn giao dịch các-bon, bảo hiểm, y tế, thương mại điện tử, siêu thị, thương mại và vận tải có thể sử dụng hóa đơn điện tử không có mã của cơ quan thuế khi đáp ứng các điều kiện sau:
- Đã hoặc sẽ thực hiện giao dịch với cơ quan thuế bằng phương tiện điện tử
- Có hạ tầng công nghệ thông tin, phần mềm kế toán và phần mềm lập hóa đơn điện tử đáp ứng yêu cầu lập, tra cứu, lưu trữ dữ liệu hóa đơn
- Bảo đảm truyền dữ liệu hóa đơn điện tử đến người mua và cơ quan thuế theo quy định
Trường hợp thuộc diện rủi ro cao về thuế hoặc đăng ký sử dụng hóa đơn điện tử có mã của cơ quan thuế thì thực hiện theo hình thức tương ứng, không áp dụng hình thức không có mã theo quy định tại điểm này.
(3) Tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh bán hàng hóa, cung cấp dịch vụ trực tiếp đến người tiêu dùng
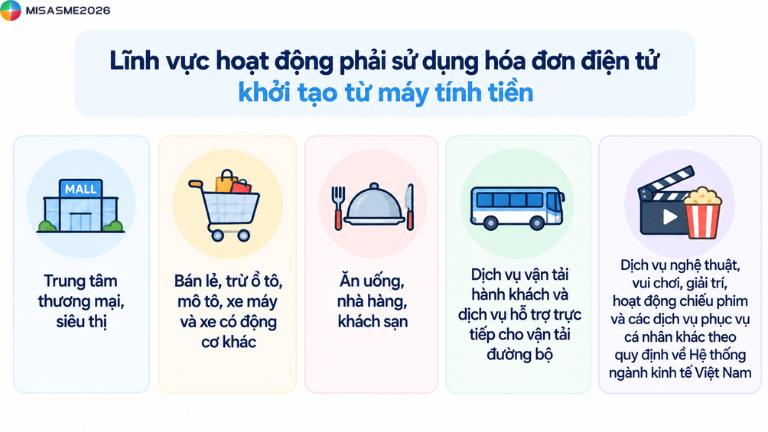
Các đối tượng hoạt động trong lĩnh vực sau thuộc nhóm sử dụng hóa đơn điện tử khởi tạo từ máy tính tiền:
- Trung tâm thương mại, siêu thị
- Bán lẻ, trừ ô tô, mô tô, xe máy và xe có động cơ khác
- Ăn uống, nhà hàng, khách sạn
- Dịch vụ vận tải hành khách và dịch vụ hỗ trợ trực tiếp cho vận tải đường bộ
- Dịch vụ nghệ thuật, vui chơi, giải trí, hoạt động chiếu phim và các dịch vụ phục vụ cá nhân khác theo quy định về Hệ thống ngành kinh tế Việt Nam
Việc áp dụng hình thức hóa đơn này cần căn cứ đúng đối tượng và quy định tại Nghị định 254/2026/NĐ-CP; không mặc định mọi cơ sở kinh doanh bán trực tiếp cho người tiêu dùng đều phải chuyển đổi nếu thuộc trường hợp được áp dụng hình thức khác theo quy định.
(4) Hộ kinh doanh, cá nhân kinh donh có doanh thu trên 1 tỷ đồng/năm hoặc bán tài sản thuộc diện phải đăng ký quyền sở hữu, quyền sử dụng
Các đối tượng này phải sử dụng hóa đơn điện tử có mã của cơ quan thuế hoặc hóa đơn điện tử khởi tạo từ máy tính tiền có kết nối dữ liệu với cơ quan thuế theo quy định.
Hộ kinh doanh, cá nhân kinh doanh khác có nhu cầu có thể đăng ký sử dụng hóa đơn điện tử nếu đáp ứng điều kiện áp dụng.
2.2 Đối tượng được cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh
Theo khoản 2 Điều 6 Nghị định 254/2026/NĐ-CP, cơ quan thuế cấp hóa đơn điện tử có mã theo từng lần phát sinh cho các tổ chức, doanh nghiệp, hộ kinh doanh và cá nhân kinh doanh thuộc trường hợp quy định, khi có giao dịch bán hàng hóa, cung cấp dịch vụ cần hóa đơn.
Các trường hợp được cấp hóa đơn được phân biệt theo phương pháp tính thuế giá trị gia tăng và loại hóa đơn như sau:
a) Trường hợp được cấp hóa đơn bán hàng
Tổ chức không kinh doanh nhưng có phát sinh giao dịch bán hàng hóa, cung cấp dịch vụ thuộc đối tượng chịu thuế có thể được cơ quan thuế cấp hóa đơn theo từng lần phát sinh theo quy định.
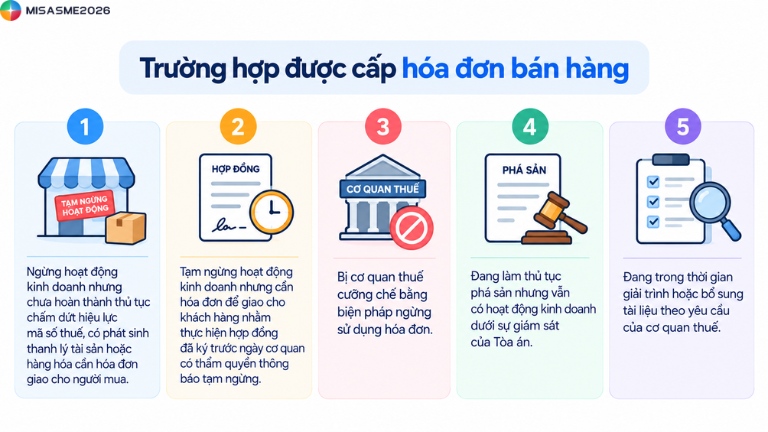
Ngoài ra, tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh nộp thuế GTGT theo phương pháp trực tiếp được xem xét cấp hóa đơn bán hàng theo từng lần phát sinh trong các trường hợp:
- Ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, có phát sinh thanh lý tài sản hoặc hàng hóa cần hóa đơn giao cho người mua.
- Tạm ngừng hoạt động kinh doanh nhưng cần hóa đơn để giao cho khách hàng nhằm thực hiện hợp đồng đã ký trước ngày cơ quan có thẩm quyền thông báo tạm ngừng.
- Bị cơ quan thuế cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn.
- Đang làm thủ tục phá sản nhưng vẫn có hoạt động kinh doanh dưới sự giám sát của Tòa án.
- Đang trong thời gian giải trình hoặc bổ sung tài liệu theo yêu cầu của cơ quan thuế.
b) Trường hợp được cấp hóa đơn giá trị gia tăng
Tổ chức kinh tế, tổ chức khác thuộc diện nộp thuế GTGT theo phương pháp khấu trừ có thể được cơ quan thuế cấp hóa đơn GTGT theo từng lần phát sinh trong các trường hợp:
- Ngừng hoạt động kinh doanh nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, có phát sinh thanh lý tài sản hoặc hàng hóa cần hóa đơn giao cho người mua.
- Tạm ngừng hoạt động kinh doanh nhưng cần hóa đơn để thực hiện hợp đồng đã ký trước ngày cơ quan có thẩm quyền thông báo tạm ngừng.
- Bị cơ quan thuế cưỡng chế bằng biện pháp ngừng sử dụng hóa đơn.
- Đang làm thủ tục phá sản nhưng vẫn có hoạt động kinh doanh dưới sự giám sát của Tòa án.
- Đang trong thời gian giải trình hoặc bổ sung tài liệu theo yêu cầu của cơ quan thuế.
Ngoài ra, tổ chức, cơ quan nhà nước không thuộc đối tượng nộp thuế GTGT theo phương pháp khấu trừ nhưng có bán đấu giá tài sản (trừ trường hợp bán tài sản công) được cấp hóa đơn GTGT giao cho người mua nếu giá trúng đấu giá đã bao gồm thuế GTGT và nội dung này được công bố rõ trong hồ sơ bán đấu giá do cơ quan có thẩm quyền phê duyệt.
3. Điểm mới về đăng ký, thay đổi thông tin sử dụng hóa đơn điện tử theo Thông tư 91/2026/TT-BTC
Theo Điều 6 Thông tư 91/2026/TT-BTC, có hiệu lực từ ngày 01/07/2026, quy định về đăng ký và thay đổi thông tin sử dụng hóa đơn điện tử có một số điểm mới đáng chú ý như sau:
Mở rộng phạm vi thay đổi thông tin đăng ký sử dụng hóa đơn điện tử
Theo quy định mới, khi có thay đổi thông tin đã đăng ký sử dụng hóa đơn điện tử, tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh phải thực hiện thủ tục thay đổi thông tin, trừ trường hợp ngừng hoặc tạm ngừng sử dụng hóa đơn điện tử theo quy định riêng.
Người nộp thuế thực hiện kê khai theo Mẫu số 01/ĐKTĐ-HĐĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC, thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử.
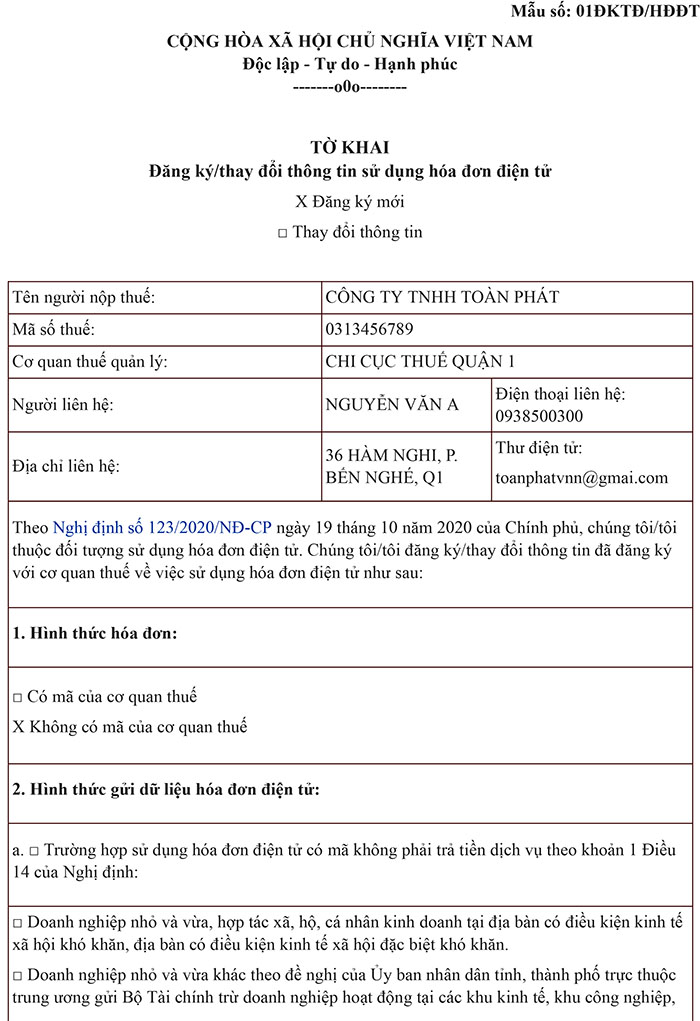
Quy định này làm rõ phạm vi cập nhật thông tin đăng ký, không chỉ giới hạn ở một số thay đổi liên quan đến người đại diện theo pháp luật, đại diện hộ kinh doanh, cá nhân kinh doanh, thành viên góp vốn hoặc chủ sở hữu như quy định trước đây.
Ngoài ra, trường hợp công ty mẹ có nhu cầu khai thác dữ liệu hóa đơn điện tử của chi nhánh, đơn vị phụ thuộc, công ty mẹ thực hiện thông báo với cơ quan thuế quản lý trực tiếp theo mẫu quy định.
Kéo dài thời hạn giải trình, bổ sung thông tin, tài liệu lên 03 ngày làm việc
Trường hợp cơ quan thuế yêu cầu giải trình hoặc bổ sung thông tin, tài liệu liên quan đến đăng ký sử dụng hóa đơn điện tử, người nộp thuế có 03 ngày làm việc kể từ ngày nhận được thông báo để thực hiện theo yêu cầu.
4. Điều kiện để doanh nghiệp được sử dụng hóa đơn điện tử
Để sử dụng hóa đơn điện tử, doanh nghiệp cần thực hiện đăng ký với cơ quan thuế và đáp ứng các điều kiện tương ứng với hình thức hóa đơn lựa chọn. Cụ thể như sau:
Điều kiện chung
- Đăng ký sử dụng hóa đơn điện tử: Doanh nghiệp lập và gửi tờ khai đăng ký sử dụng hóa đơn điện tử theo mẫu quy định, đồng thời theo dõi kết quả chấp nhận của cơ quan thuế
- Cung cấp thông tin hợp lệ: Thông tin doanh nghiệp, mã số thuế và người địa diện chính xác, thống nhất với dữ liệu quản lý thuế. Trường hợp cơ quan thuế yêu cầu xác minh hoặc bổ sung thông tin, doanh nghiệp cần thực hiện theo thông báo
- Chuẩn bị phương tiện kỹ thuật: Có phương tiện phù hợp để lập, giữ, tra cứu và lưu trữ hóa đơn điện tử theo quy định áp dụng
- Tuân thủ điều kiện của loại hóa đơn đăng ký: Doanh nghiệp phải xác định đúng hình thức hóa đơn được sử dụng căn cứ vào đối tượng, lĩnh vực hoạt động và quy định pháp luật hiện hành
Điều kiện riêng
| Hình thức hóa đơn | Điều kiện cần đáp ứng |
| Hóa đơn điện tử có mã của cơ quan thuế |
|
| Hóa đơn điện tử không có mã của cơ quan thuế |
|
| Hóa đơn điện tử khởi tạo từ máy tính tiền |
|
5. Hồ sơ cần chuẩn bị cho thủ tục đăng ký hóa đơn điện tử
Theo hướng dẫn tại Thông tư 91/2026/TT-BTC, khi đăng ký sử dụng hóa đơn điện tử, doanh nghiệp cần chuẩn bị tờ khai đăng ký, thông tin kê khai và phương thức xác thực điện tử. Cụ thể:
| Thành phần | Nội dung cần chuẩn bị |
| Tờ khai đăng ký sử dụng hóa đơn điện tử | Doanh nghiệp lạp tờ khai đăng ký hoặc thay đổi thông tin sử dụng hóa đơn điện tử theo Mẫu số 01/ĐKTĐ-HĐĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC |
| Thông tin đăng ký sử dụng hóa đơn điện tử |
|
| Thông tin phục vụ xác thực điện tử |
|
| Hồ sơ bổ sung trong trường hợp đặc biệt | Tùy trường hợp, doanh nghiệp cần chuẩn bị thêm:
|
Phần mềm kế toán MISA hỗ trợ doanh nghiệp quản lý, phát hành và hạch toán hóa đơn điện tử theo quy định hiện hành, giúp kế toán dễ dàng tuân thủ pháp luật, hạn chế sai sót và tối ưu quy trình kế toán.

6. Thủ tục đăng ký hóa đơn điện tử từ ngày 01/07/2026
Theo nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh cần đăng ký sử dụng hóa đơn điện tử với cơ quan thuế trước khi sử dụng. Quy trình thực hiện sẽ tùy vào từng trường hợp. Cụ thể như sau:
6.1 Thủ tục đăng ký hóa đơn điện tử lần đầu
Đối với doanh nghiệp mới thành lập hoặc đơn vị chưa đăng ký sử dụng hóa đơn điện tử, quy trình thực hiện gồm các bước sau:
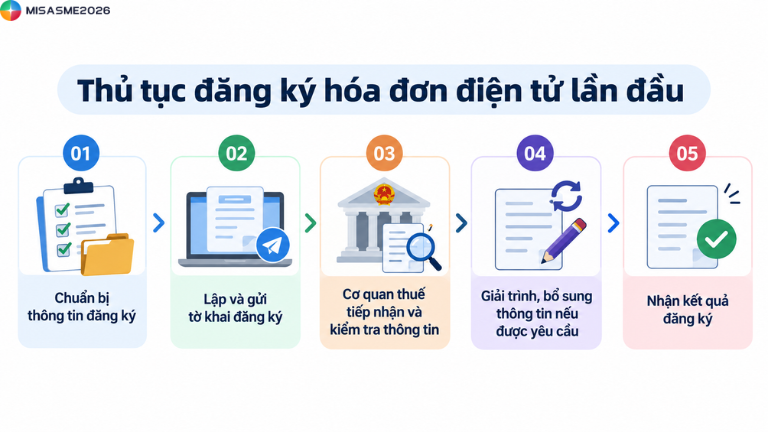
Bước 1: Chuẩn bị thông tin đăng ký
Doanh nghiệp chuẩn bị thông tin người nộp thuế, loại hóa đơn dự kiến sử dụng, hình thức chuyển dữ liệu hóa đơn đến cơ quan thuế và thông tin tổ chức cung cấp dịch vụ hóa đơn điện tử nếu có.
Bước 2: Lập và gửi tờ khai đăng ký
Doanh nghiệp lập tờ khai theo Mẫu số 01/ĐKTĐ-HĐĐT tại Phụ lục III ban hành kèm theo Thông tư 91/2026/TT-BTC. Hồ sơ được gửi thông qua Hệ thống thông tin quản lý thuế hoặc tổ chức cung cấp dịch vụ hóa đơn điện tử theo quy định.
Bước 3: Cơ quan thuế tiếp nhận và kiểm tra thông tin
Cơ quan thuế tiếp nhận hồ sơ, đối chiếu thông tin đăng ký và thực hiện xác thực theo quy định. Trường hợp phát hiện thông tin chưa khớp hoặc cần làm rõ, cơ quan thuế có thể yêu cầu người nộp thuế xác nhận, giải trình hoặc bổ sung tài liệu.
Bước 4: Giải trình, bổ sung thông tin nếu được yêu cầu
Khi nhận được thông báo yêu cầu giải trình hoặc bổ sung hồ sơ, doanh nghiệp cần thực hiện theo nội dung thông báo trong thời hạn quy định. Theo Thông tư 91/2026/TT-BTC, thời hạn giải trình, bổ sung thông tin là 03 ngày làm việc kể từ ngày nhận được yêu cầu.
Bước 5: Nhận kết quả đăng ký
Cơ quan thuế gửi thông báo chấp nhận hoặc không chấp nhận đăng ký sử dụng hóa đơn điện tử. Nếu hồ sơ chưa được chấp nhận, doanh nghiệp cần căn cứ lý do trong thông báo để điều chỉnh và thực hiện lại thủ tục khi cần thiết.
Sau khi được chấp nhận, doanh nghiệp sử dụng hóa đơn theo hình thức đã đăng ký và tuân thủ các quy định về lập, ký, gửi và lưu trữ hóa đơn điện tử.
6.2 Thủ tục thay đổi thông tin đăng ký sử dụng hóa đơn điện tử
Theo Điều 6 Thông tư 91/2026/TT-BTC, khi có thay đổi thông tin đã đăng ký sử dụng hóa đơn điện tử (HĐĐT), tổ chức kinh tế, tổ chức khác, hộ kinh doanh và cá nhân kinh doanh cần cập nhật thông tin với cơ quan thuế. Quy định này không áp dụng cho trường hợp ngừng hoặc tạm ngừng sử dụng HĐĐT.
Các bước thực hiện như sau:
Bước 1: Lập tờ khai thay đổi thông tin
Sử dụng Mẫu số 01/ĐKTĐ-HĐĐT tại Phụ lục III ban hành kèm Thông tư 91/2026/TT-BTC.
Bước 2: Cơ quan thuế tiếp nhận và xử lý
- Xử lý theo quy trình đăng ký sử dụng hóa đơn điện tử: Kiểm tra, đối chiếu thông tin đã đăng ký
- Gửi thông báo điện tử về kết quản xử lý cho người nộp thuế
Trong trường hợp công ty mẹ cần khai thác dữ liệu hóa đơn điện tử của chi nhánh hoặc đơn vị phụ thuộc, công ty mẹ thông báo với cơ quan thuế quản lý trực tiếp theo mẫu số 01/ĐKTĐ-HĐĐT.
6.3 Thủ tục đăng ký truyền dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế
Áp dụng cho tổ chức kinh tế đăng ký chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế theo điểm b.1 khoản 3 Điều 16 Nghị định 254/2026/NĐ-CP. Sau khi cơ quan thuế chấp nhận đăng ký sử dụng hóa đơn điện tử (Mẫu số 01/TB-ĐKĐT, Phụ lục IV Thông tư 91/2026/TT-BTC), doanh nghiệp thực hiện theo các bước dưới đây.
Các bước thực hiện như sau:
Bước 1: Chuẩn bị hạ tầng và thông báo cho Cục thuế trong thời gian 5 ngày làm việc
- Tính từ ngày nhận thông báo chấp nhận đăng ký
- Doanh nghiệp hoàn thiện điều kiện về hạ tầng kỹ thuật, sau đó thông báo cho Cục huế để phối hợp cấu hình hệ thống, thiết lập kết nối và kiểm thử truyền nhận dữ liệu
Bước 2: Cục Thuế kiểm thử kết nối trong thời gian 10 ngày làm việc
Bước 3: Doanh nghiệp bắt đầu chuyển dữ liệu hóa đơn điện tử trực tiếp đến cơ quan thuế theo phương thức đã đăng ký nếu kiểm thử thành công.
Doanh nghiệp phải đổi sang phương thức truyền dữ liệu qua tổ chức cung cấp dịch vụ kết nối, nhận, truyền và lưu trữ dữ liệu hóa đơn điện tử với cơ quan thuế, khi thuộc một trong hai tình huống:
- Không thông báo cho Cục Thuế để phối hợp kết nối trong thời hạn 5 ngày lfm việc
- Kết quả kiểm thử kết nối, truyền nhận dữ liệu không đạt yêu cầu
Khi đó, doanh nghiệp thực hiện thay đổi đăng ký sử dụng hóa đơn điện tử theo Mẫu số 01/ĐKTĐ-HĐĐT (Phụ lục III, Thông tư 91/2026/TT-BTC).
7. Xác thực sinh trắc học khi đăng ký sử dụng hóa đơn điện tử
Việc xác thực sinh trắc học được thực hiện khi đăng ký sử dụng hóa đơn điện tử hoặc thay đổi thông tin đăng ký do thay đổi người đại diện theo pháp luật, người đại diện hộ kinh doanh, cá nhân kinh doanh hoặc chủ doanh nghiệp tư nhân.
Người thực hiện xác thực là người đại diện theo pháp luật của doanh nghiệp, tổ chức hoặc người đại diện tương ứng của hộ kinh doanh, cá nhân kinh doanh theo trường hợp áp dụng.
Trường hợp người nước ngoài chưa đáp ứng yêu cầu về định danh điện tử mức độ 2, việc thực hiện xác thực được áp dụng theo lộ trình và hướng dẫn của cơ quan có thẩm quyền.
Điều kiện xác thực sinh trắc học
- Có tài khoản định danh điện tử mức 2 trên ứng dụng VNeID
- Cài đặt và sử dụng eTax Mobile
- Thông tin người đại diện trong dữ liệu đăng ký thuế phải khớp với thông tin định danh trên cơ sở dữ liệu quốc gia về dân cư
Quy trình xác thực sinh trắc học khi đăng ký hóa đơn điện tử
Bước 1: Gửi tờ khai đăng ký hoặc thay đổi thông tin
Người nộp thuế lập và gửi Tờ khai đăng ký/thay đổi thông tin sử dụng hóa đơn điện tử theo Mẫu số 01/ĐKTĐ-HĐĐT trên hệ thống tiếp nhận hồ sơ theo quy định.
Bước 2: Nhận yêu cầu xác thực
Cổng thông tin hóa đơn điện tử, chứng từ điện tử gửi yêu cầu xác thực khuôn mặt đến người đại diện thông qua ứng dụng eTax Mobile.
Bước 3: Truy cập tờ khai chờ xác thực
Người đại diện đăng nhập eTax Mobile, chọn Hóa đơn điện tử → Tờ khai chờ xác thực → Sinh trắc học.
Bước 4: Xác nhận chia sẻ thông tin trên VNeID
Hệ thống chuyển sang ứng dụng VNeID. Người đại diện đăng nhập tài khoản định danh điện tử mức độ 2, chọn Xác nhận chia sẻ và nhập passcode theo yêu cầu.
Bước 5: Thực hiện xác thực khuôn mặt
Người đại diện thực hiện các thao tác xác thực sinh trắc học theo hướng dẫn trên màn hình. Khi hoàn tất, hệ thống hiển thị kết quả xác thực.
Bước 6: Gửi tờ khai và tra cứu kết quả
Sau khi xác thực thành công, người đại diện nhấn Gửi tờ khai để hoàn tất việc gửi hồ sơ đến cơ quan thuế. Kết quả chấp nhận hoặc không chấp nhận đăng ký được tra cứu trên eTax Mobile hoặc hệ thống tiếp nhận thủ tục hành chính thuế tương ứng.
Kết luận
Việc đăng ký sử dụng hóa đơn điện tử cần được thực hiện đúng đối tượng, chuẩn bị đầy đủ thông tin và tuân thủ quy trình theo quy định hiện hành. Doanh nghiệp cũng cần lưu ý các yêu cầu về thay đổi thông tin đăng ký, xác thực sinh trắc học và truyền dữ liệu hóa đơn để tránh gián đoạn quá trình sử dụng.
Để đơn giản hóa việc lập, quản lý và tra cứu hóa đơn, doanh nghiệp có thể tham khảo phần mềm hóa đơn điện tử MISA meInvoice được kết nối với phần mềm kế toán MISA giúp kế toán có thể trực tiếp xuất hóa đơn ngay trên phần mềm, đồng bộ thông tin từ hóa đơn điện tử lên phần mềm kế toán để hạch toán tự động, chính xác và đầy đủ.
Một vài tính năng nổi bật của phần mềm có thể kể đến như:
- Khởi tạo mẫu hóa đơn điện tử từ bộ có sẵn: Chương trình có sẵn kho mẫu hóa đơn từ cơ bản đến đặc thù từng doanh nghiệp, đáp ứng nhu cầu sử dụng đa dạng, cho phép đơn vị lấy về sử dụng mà không cần thiết kế lại
- Kiểm tra tình trạng thông báo phát hành hóa đơn: Giúp kiểm tra được tình trạng của Thông báo phát hành hóa đơn, từ đó tránh được việc bị phạt do phát hành hóa đơn điện tử khi chưa có hiệu lực
- Đầy đủ báo cáo tình hình sử dụng hóa đơn: Cho phép in được báo cáo tình hình sử dụng hóa đơn theo tháng, quý, tuân thủ quy định mới nhất về quản lý và sử dụng hóa đơn của BTC
Ngoài ra, phần mềm kế toán online MISA còn có nhiều tính năng, tiện ích khác giúp ích cho bộ phận kế toán doanh nghiệp trong quá trình thực hiện công việc.
Kính mời Quý Doanh nghiệp, Anh/Chị Kế toán doanh nghiệp đăng ký trải nghiệm miễn phí bản demo phần mềm kế toán online MISA:
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/