Trong quá trình bán hàng và cung cấp dịch vụ, doanh nghiệp có thể phát sinh các trường hợp cần điều chỉnh giảm giá trị hóa đơn do sai số lượng, đơn giá, chiết khấu thương mại, trả lại hàng hóa hoặc thay đổi giá trị sau quyết toán. Tuy nhiên, không ít kế toán còn lúng túng trong việc xác định trường hợp phải xuất hóa đơn điều chỉnh giảm, cách ghi số âm, lập hóa đơn và kê khai thuế đúng kỳ. Bài viết dưới đây của phần mềm kế toán MISA sẽ hướng dẫn chi tiết các trường hợp cần xuất hóa đơn điều chỉnh giảm, quy trình thực hiện và những lưu ý quan trọng theo quy định mới nhất năm 2026.
1. Hóa đơn điều chỉnh giảm là gì?
Hóa đơn điều chỉnh giảm là hóa đơn điện tử được lập để điều chỉnh giảm một phần hoặc toàn bộ giá trị của hóa đơn đã lập trước đó khi phát sinh sai sót hoặc thay đổi giá trị giao dịch thuộc trường hợp được phép điều chỉnh theo quy định pháp luật.
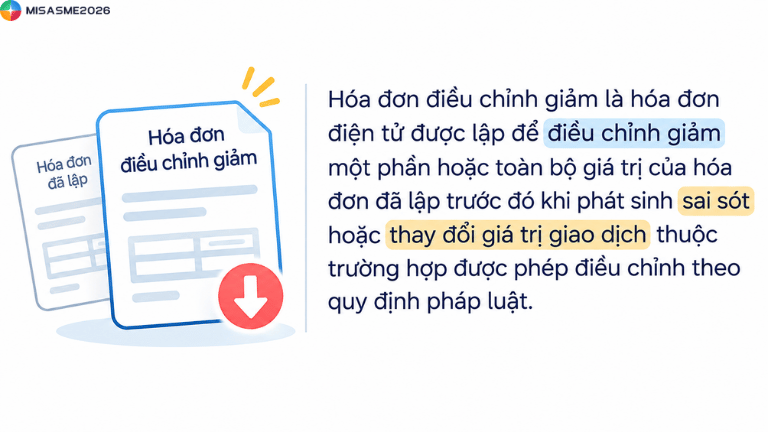
Nội dung điều chỉnh của hóa đơn có thể liên quan đến số lượng hàng hóa, đơn giá, thành tiền, thuế suất, tiền thuế GTGT hoặc các thông tin khác trên hóa đơn. Hóa đơn điều chỉnh phải thể hiện rõ nội dung cần điều chỉnh, thông tin nhận diện hóa đơn gốc để các bên có căn cứ đối chiếu, kê khai thuế và hạch toán kế toán.
2. Khi nào cần xuất hóa đơn điều chỉnh giảm?
Doanh nghiệp cần lập hóa đơn điều chỉnh giảm khi hóa đơn điện tử đã lập có sai sót hoặc phát sinh nghiệp vụ làm giảm doanh thu, giá trị thanh toán hay thu tiền thuế GTGT theo quy định.
Tùy từng nguyên nhân, kế toán cần xác định chính xách nội dung và giá trị chênh lệch để lập hóa đơn điều chỉnh phù hợp.
Căn cứ vào điều 15 Nghị định 254/2026/NĐ-CP và điều 10 Thông tư 91/2026/TT-BTC, các trường hợp phổ biến cần lập hóa đơn điều chỉnh giảm gồm có:
| Trường hợp | Nội dung điều chỉnh |
| Hóa đơn ghi sai số lượng hàng hóa, dịch vụ | Hóa đơn đã lập ghi nhận số lượng nhiều hơn số lượng thực tế cung cấp, dẫn đến tăng giá trị hàng hóa, dịch vụ |
| Hóa đơn ghi sai đơn, giá hoặc thành tiền | Đơn giá hoặc thành tiền trên hóa đơn cao hơn giá trị thực tế, làm tăng doanh thu và số tiền thanh toán |
| Hóa đơn áp dụng sai thuế suất GTGT | Thuế suất GTGT ghi trên hóa đơn cao hơn mức thuế suất đúng, dẫn đến tiền thuế GTGT bị ghi tăng |
| Phát sinh chiết khấu thương mại sau khi bán hàng | Khi khách hàng đạt điều kiện hưởng chiết khấu theo doanh số hoặc số lượng mua hàng, làm giảm giá trị hàng hóa, thuế GTGT tương ứng |
| Phát sinh giảm giá bán hàng | Doanh nghiệp chấp thuận giảm giá sau khi bán hàng do hàng hóa không đạt chất lượng, quy hoạch hoặc các điều kiện đã thỏa thuận |
| Người mua trả lại hàng hóa | Người mua trả lại một phần hoặc toàn bộ hàng hóa đã mua, làm giảm giá trị giao dịch ban đầu |
| Giảm giá trị sau nghiệm thu, quyết toán hợp đồng | Giá trị hàng hóa, dịch vụ hoặc khối lượng công việc thực tế được xác nhận thấp hơn giá trị đã xuất hóa đơn |
3. Hướng dẫn cách xuất hóa đơn điều chỉnh giảm
Để xuất hóa đơn điều chỉnh giảm đúng quy định, kế toán cần xác định chính xác nguyên nhân điều chỉnh, kiểm tra thông tin hóa đơn gốc và thực hiện lập hóa đơn theo đúng trình tự. Đặc biệt, cần phân biệt hóa đơn điều chỉnh do sai sót với hóa đơn điều chỉnh do phát sinh thay đổi giá trị giao dịch để lựa chọn cách xử lý phù hợp.
Theo quy định tại Điều 10 Thông tư 91/2026/TT-BTC và các quy định liên quan tại Nghị định 254/2026/NĐ-CP, kế toán có thể thực hiện theo các bước sau:
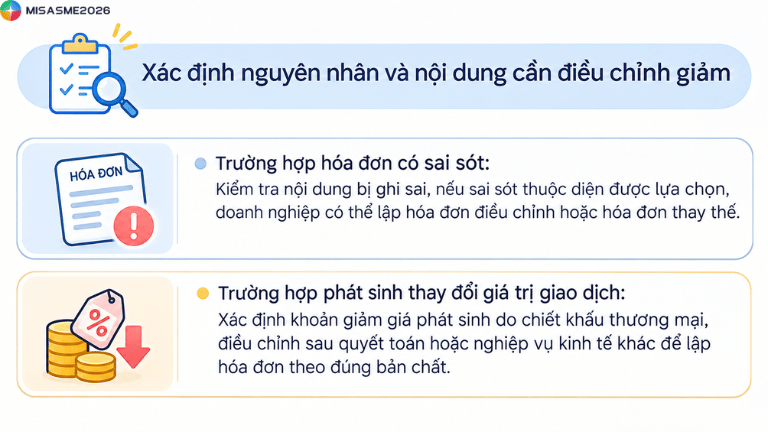
Bước 1: Xác định nguyên nhân và nội dung cần điều chỉnh giảm
Trước khi lập hóa đơn, kế toán cần xác định nguyên nhân làm giảm giá trị hóa đơn để lựa chọn đúng phương án xử lý. Cụ thể:
- Trường hợp hóa đơn có sai sót: Kiểm tra nội dung bị ghi sai như số lượng, đơn giá, thành tiền, thuế suất hoặc tiền thuế GTGT. Với các sai sót thuộc diện được lựa chọn, doanh nghiệp có thể lập hóa đơn điều chỉnh hoặc hóa đơn thay thế
- Trường hợp phát sinh thay đổi giá trị giao dịch: Xác định khoản giảm giá phát sinh do chiết khấu thương mại, điều chỉnh sau quyết toán hoặc nghiệp vụ kinh tế khác để lập hóa đơn theo đúng bản chất
Sau đó, kế toán đối chiếu hóa đơn ban đầu với hợp đồng, đơn đặt hàng, phiếu xuất kho, biên bản giao nhận, hồ sơ trả hàng hoặc chứng từ liên quan để xác định chính xác phần giá trị cần giảm.
Bước 2: Kiểm tra hóa đơn gốc và chuẩn bị hồ sơ liên quan
Sau khi xác định nguyên nhân điều chỉnh, kế toán cần kiểm tra lại hóa đơn điện tử đã lập để bảo đảm thông tin được điều chỉnh chính xác, không nhầm lẫn với các hóa đơn khác.
Các nội dung kiểm tra gồm:
- Số hóa đơn, ký hiệu mẫu số, ký hiệu hóa đơn và ngày lập hóa đơn gốc
- Thông tin người bán, người mua và mã số thuế
- Tên hàng hoá, dịch vụ, số lượng, đơn giá, thành tiền
- Thuế suất GTGT, tiền thuế và tổng giá trị thanh toán
- Nội dung, số tiền và căn cứ phát sinh khoản điều chỉnh giảm
Đối với trường hợp hóa đơn có sai sót thuộc diện phải điều chỉnh hoặc thay thế, nếu người mua là tổ chức kinh tế, tổ chức khác, hộ kinh doanh hoặc cá nhân kinh doanh, hai bên phải lập văn bản thỏa thuận ghi rõ nội dung sai trước khi thực hiện. Nếu người mua là cá nhân, người bán thông báo cho người mua hoặc thông báo trên website của người bán (nếu có).
Đối với trường hợp trả lại hàng hóa, doanh nghiệp cần lưu giữ đầy đủ hồ sơ, chứng từ liên quan đến việc trả hàng để phục vụ đối chiếu và xuất trình khi cơ quan có thẩm quyền yêu cầu.
Bước 3: Lập hóa đơn điều chỉnh giảm
Kế toán sau khi đã hoàn tất việc kiểm tra, chuẩn bị hồ sơ thì tiến hành lập hóa đơn điều chỉnh giảm. Kế toán có thể dùng phần mềm hóa đơn để thao tác thực hiện nhanh chóng và lưu lại.
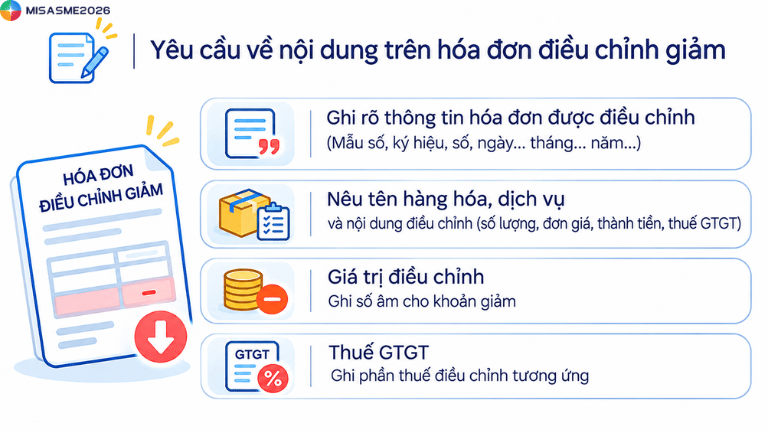
Bước 4: Ghi nội dung điều chỉnh giảm trên hóa đơn
Khi lập hóa đơn điều chỉnh giảm, kế toán cần ghi đầy đủ thông tin nhận diện hóa đơn gốc và nội dung điều chỉnh để người mua, người bán có căn cứ đối chiếu.
Cụ thể:
- Thông tin hóa đơn điều chỉnh ghi rõ nội dung “Điều chỉnh cho hóa đơn Mẫu số…ký hiệu…, số…, ngày… tháng… năm…” đối với trường hợp điều chỉnh hóa đơn có sai sót theo quy định
- Nội dung điều chỉnh ghi rõ tên hàng hóa, dịch vụ và nội dung cần điều chỉnh như số lượng, đơn giá, thành tiền hoặc tiền thuế GTGT
- Giá trị điều chỉnh đối với nội dung về giá trị, khoản điều chỉnh giảm phải ghi số âm, phản ánh đúng giá trị thực tế cần giảm
- Thuế GTGT ghi nhận phần tiền thuế điều chỉnh tương ứng với giá trị giảm và thuế suất áp dụng
Bước 5: Ký số, gửi hóa đơn và lưu trữ hồ sơ
Sau khi hoàn tất việc lập và kiểm tra thông tin, kế toán thực hiện ký số trên hóa đơn điện tử để hoàn thành quá trình phát hành.
Tùy vào từng loại hóa đơn, việc gửi hóa đơn của doanh nghiệp được thực hiện như sau:
- Hóa đơn điện tử có mã của cơ quan thuế: Người bán gửi hóa đơn đến cơ quan thuế được cấp mã sau đó gửi hóa đơn đã được cấp mã cho người mua
- Hóa đơn điện tử không có mã của cơ quan thuế: Người bán ký số và gửi hóa đơn cho người mua theo phương thức đã thỏa thuận
4. Cách ghi hóa đơn điều chỉnh giảm theo từng trường hợp
Khi lập hóa đơn điều chỉnh giảm, kế toán cần căn cứ vào nguyên nhân điều chỉnh để xác định chỉ tiêu cần ghi nhận, giá trị chênh lệch và nội dung diễn giải trên hóa đơn. Đặc biệt, cần phân biệt trường hợp điều chỉnh do hóa đơn có sai sót với trường hợp phát sinh nghiệp vụ kinh tế làm giảm giá trị giao dịch để tránh ghi nhận sai bản chất nghiệp vụ.
Theo quy định tại Điều 10 Thông tư 91/2026/TT-BTC, dưới đây là hướng dẫn cách ghi hóa đơn điều chỉnh giảm theo từng tình huống thường gặp.
Cách ghi hóa đơn điều chỉnh giảm do sai số lượng hàng hóa
Trường hợp hóa đơn đã lập ghi số lượng hàng hóa lớn hơn số lượng thực tế giao nhận, kế toán cần xác định phần số lượng chênh lệch để thực hiện điều chỉnh theo phương thức xử lý hóa đơn sai sót phù hợp.
Cách ghi hóa đơn điều chỉnh:
- Tên hàng hóa: Ghi tên hàng hóa cần điều chỉnh
- Số lượng: Ghi số lượng chênh lệch cần giảm
- Đơn giá: Ghi đơn giá tương ứng với hóa đơn gốc
- Thành tiền: Ghi giá trị điều chỉnh giảm, thể hiện số âm
- Thuế GTGT: Ghi số thuế điều chrnh giảm tương ứng
Cách ghi hóa đơn điều chỉnh giảm do sai đơn giá, thành tiền
Trường hợp hóa đơn đã lập ghi đơn giá hoặc thành tiền cao hơn giá trị đúng, kế toán cần xác định phần chênh lệch để điều chỉnh giảm các chỉ tiêu liên quan.
Cách ghi hóa đơn điều chỉnh giảm:
- Tên hàng hoá, dịch vụ: Ghi đúng tên hàng hóa, dịch vụ cần điều chỉnh
- Đơn giá, thành tiền: Thể hiện phần giá trị chênh lệch cần giảm ghi số â theo quy định
- Thuế suấ GTGT: Ghi thuế suất áp dụng đúng cho hàng hóa, dịch vụ
- Tiền thuế GTGT: Ghi số tiền thuế cần điều chỉnh giảm tương ứng
Cách ghi hóa đơn điều chỉnh giảm do sai thuế suất GTGT
Trường hợp hóa đơn đã lập áp dụng thuế suất GTGT cao hơn mức thuế suất đúng, dẫn đến tiền thuế GTGT bị ghi tăng, kế toán cần xử lý hóa đơn theo quy định về hóa đơn có sai sót.
Khi lập hóa đơn điều chỉnh, kế toán cần chú ý đến những vấn đề sau:
- Tên hàng hóa, dịch vụ: Ghi đúng tên hàng hóa, dịch vụ trên hóa đơn gốc
- Thuế suất GTGT: Xác định và áp dụng đúng thuế suất theo quy định
- Tiền thuế GTGT: Ghi số tiền thuế chênh lệch cần điều chỉnh giảm bằng số âm
- Nội dung diễn giải: Nêu rõ lý do điều chỉnh sai thuế suất và thông tin hóa đơn gốc
Cách ghi hóa đơn điều chỉnh giảm do chiết khấu thương mại
Đối với khoản chiết khấu thương mại được xác định theo số lượng hoặc doanh số mua hàng, doanh nghiệp có thể lựa chọn một trong các phương thức theo quy định.
- Điều chỉnh khoản chiết khấu trên hóa đơn bán hàng, dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau, bảo đảm số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn tương ứng
- Lập hóa đơn điều chỉnh kèm bảng kê các hóa đơn điều chỉnh, số tiền và tiền thuế điều chỉnh tương ứng
Cách ghi hóa đơn điều chỉnh giảm khi người mua trả lại hàng hóa
Khi người mua trả lại một phần hoặc toàn bộ hóa đơn đã mua, người bán lập hóa đơn điều chỉnh, trừ trường hợp hai bên có thỏa thuận để người mua lập hóa đơn trả lại hàng hóa theo quy định.
Cách ghi hàng hóa điều chỉnh giảm do giảm giá hàng bán
Trường hợp doanh nghiệp chấp thuận giảm giá hàng bán sau khi đã lập hóa đơn, kế toán cần căn cứ vào thỏa thuận giữa hai bên, chính sách và hồ sơ xác nhận để xác định khoản giảm giá trị giao dịch
Cách ghi hóa đơn điều chỉnh giảm do thay đổi giá trị sau quyết toán
Đối với các trường hợp hóa đơn đã lập không có sai sót nhưng giá trị thanh toán hoặc quyết toán thay đổi theo căn cứ và điều kiện quy định tại điểm a khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, người bán lập hóa đơn điện tử mới cho phần chênh lệch sau quyết toán.
5. Hóa đơn điều chỉnh giảm kê khai vào kỳ nào
Hóa đơn điều chỉnh giảm kê khai vào kỳ nào là vấn đề kế toán cần đặc biệt lưu ý, bởi thời điểm kê khai phụ thuộc vào nguyên nhân điều chỉnh hóa đơn. Theo quy định áp dụng từ ngày 01/07/2026, không phải mọi hóa đơn điều chỉnh giảm đều được kê khai vào kỳ phát sinh hóa đơn điều chỉnh. Kế toán cần phân biệt giữa hóa đơn điều chỉnh do phát sinh nghiệp vụ kinh tế và hóa đơn điều chỉnh do sai sót trên hóa đơn đã lập để xác định kỳ kê khai phù hợp.
Căn cắ điểm d khoản 6 điều 10 Thông tư 91/2026/TT-BTC và quy định về khai bổ sung tại Điều 12 Nghị định 252/2026/NĐ-CP, việc kê khai được thực hiện như sau:
Trường hợp kê khai vào kỳ phát sinh hóa đơn điều chỉnh
Đối với các trường hợp quy định tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, thời điểm kê khai được xác định như sau:
- Người bán kê khai hóa đơn điều chỉnh vào kỳ phát sinh hóa đơn điều chỉnh
- Người mua kê khai hóa đơn điều chrnh vào kỳ nhận được hóa đơn điều chỉnh
Quy định này áp dụng với một số nghiệp vụ phát sinh làm thay đổi giá trị giao dịch như:
- Điều chỉnh giá trị, khối lượng hàng hóa, dịch vụ sau khi quyết toán
- Điều chỉnh chiết khấu thương mại
- Điều chỉnh khi người mua trả lại hàng hóa, dịch vụ
- Hoàn phí dịch vụ của tổ chức tín dụng, tổ chức cung ứng dịch vụ thanh toán không dùng tiền mặt
- Một số trường hợp đặc thù khác được quy định tại khoản 5 điều 10 Thông tư 91/2026/TT-BTC
Trường hợp kê khai bổ sung kỳ phát sinh hóa đơn gốc
Đối với hóa đơn điều chỉnh hoặc hóa đơn thay thế được lập do hóa đơn ban đầu có sai sót, kế toán cần phân biệt với trường hợp phát sinh nghiệp vụ kinh tế tại khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
Theo quy định về khai bổ sung tại Điều 12 Nghị định 252/2026/NĐ-CP, việc xử lý được thực hiện như sau:
- Đối với người bán: Nếu sai sót làm tăng số thuế GTGT phải nộp hoặc giảm số thuế được hòn, doanh nghiệp thực hiện kê khai bổ sung hồ sơ khai thuế của kỳ phát sinh sai sót. Nếu sai sót làm giảm số thuế phải nộp, doanh nghiệp kê khai tại kỳ phát hiện sai sót theo quy định
- Đối với người mua: Việc kê khai bổ sung được thực hiện theo quy định về xử lý sai sót thuế GTGT đầu vào, cần xác định sai sót ảnh hưởng đến số thuế phải nộp, số thuế được hoàn hay số thuế GTGT còn được khấu trừ chuyển kỳ sau để lựa chọn kỳ kê khai phù hợp
6. Lưu ý khi xuất hóa đơn điều chỉnh giảm
Khi xuất hóa đơn điều chỉnh giảm, kế toán cần lưu ý những vấn đề sau để bảo đảm hóa đơn được lập đúng quy định, hạn chế sai sót trong quá trình kê khai thuế và hạch toán kế toán:
- Xác định đúng nguyên nhân điều chỉnh: Phân biệt rõ trường hợp hóa đơn có sai sót với trường hợp phát sinh nghiệp vụ kinh tế làm giảm giá trị giao dịch như trả lại hàng, giảm giá hàng bán, chiết khấu thương mại hoặc quyết toán hợp đồng
- Lựa chọn đúng phương thức xử lý hóa đơn: Xác định trường hợp được lập hóa đơn điều chỉnh, phải lập hóa đơn thay thế hoặc áp dụng phương thức xử lý khác theo quy định, không mặc định mọi sai sót đều được điều chỉnh giảm
- Ghi đầy đủ thông tin hóa đơn gốc: Kiểm tra chính xác mẫu số, ký hiệu, số hóa đơn, ngày lập hóa đơn và thông tin người mua, người bán để tránh điều chỉnh nhầm hóa đơn
- Ghi đúng nội dung và giá trị điều chỉnh: Chỉ điều chỉnh phần chênh lệch thực tế cần giảm, ghi rõ lý do điều chỉnh và các chỉ tiêu liên quan như số lượng, đơn giá, thành tiền, thuế suất và tiền thuế GTGT
- Tuân thủ quy định về ghi số âm: Đối với các chỉ tiêu thuộc trường hợp phải điều chỉnh giảm, các thể hiện số âm theo quy định tại Thông tư 91/2026/TT-BTC, tránh ghi nhầm thành giá trị dương
- Chuẩn bị đầy đủ hồ sơ chứng từ: Lưu giữ hợp đồng, phụ lục hợp đồng, biên bản trả hàng, hồ sơ nghiệm thu, bảng tính chiết khấu hoặc văn bản thỏa thuận điều chỉnh (nếu thuộc trường hợp phải lập)
- Thực hiện thông báo hoặc thỏa thuận với người mua: Đối với hóa đơn có sai sót, cần thực hiện đúng yêu cầu về thông báo hoặc lập văn bản thoả thuận giữa hai bên tùy theo đối tượng người mua và trường hợp cụ thể
- Kê khai thuế đúng kỳ: Phân biệt hóa đơn điều chỉnh do sai sót với hóa đơn điều chỉnh do phát sinh nghiệp vụ kinh tế để xác định kỳ kê khai hoặc kỳ cần khai bổ sung phù hợp cho cả người bán và người mua
- Kiểm tra hóa đơn trước khi ký số: Đối chiếu thông tin hóa đơn, giá trị điều chỉnh, thuế GTGT và thông tin hóa đơn gốc trước khi phát hành để hạn chế tình trạng hóa đơn điều chỉnh tiếp tục bị sai
- Đối chiếu dữ liệu sau điều chỉnh: Kiểm tra sự thống nhất giữa hóa đơn gốc, hóa đơn điều chỉnh, sổ kế toán, công nợ phải thu/phải trả và tờ khai thuế GTGT để bảo đảm số liệu được ghi nhận chính xác
Kết luận
Xuất hóa đơn điều chỉnh giảm đòi hỏi kế toán phải xác định đúng nguyên nhân điều chỉnh, ghi nhận chính xác giá trị chênh lệch, chuẩn bị đầy đủ hồ sơ chứng từ và kê khai thuế đúng kỳ. Việc thực hiện đúng quy trình không chỉ giúp doanh nghiệp hạn chế sai sót về hóa đơn, thuế GTGT mà còn bảo đảm số liệu doanh thu, công nợ và sổ sách kế toán được thống nhất.
Để giảm áp lực xử lý hóa đơn thủ công và hạn chế sai sót trong quá trình hạch toán, kê khai thuế, doanh nghiệp có thể sử dụng phần mềm kế toán MISA với các tính năng hỗ trợ thiết thực:
- Tự động hạch toán hóa đơn: Hỗ trợ nhận diện thông tin, tự động định khoản và ghi nhận dữ liệu hóa đơn, giảm thao tác nhập liệu thủ công.
- Kết nối hóa đơn điện tử: Đồng bộ dữ liệu với phần mềm hóa đơn điện tử MISA meInvoice, hỗ trợ kế toán quản lý và đối chiếu hóa đơn thuận tiện.
- Tự động tổng hợp báo cáo thuế: Hỗ trợ tổng hợp dữ liệu, lập tờ khai thuế và các báo cáo liên quan, hạn chế sai lệch số liệu khi kê khai.
- Đối chiếu dữ liệu kế toán: Hỗ trợ theo dõi doanh thu, công nợ và các nghiệp vụ phát sinh trên cùng hệ thống, giúp kế toán kiểm soát số liệu sau điều chỉnh hiệu quả hơn.
Với phần mềm kế toán MISA, doanh nghiệp có thể tối ưu quy trình xử lý hóa đơn và quản lý dữ liệu tài chính tập trung, giúp đội ngũ kế toán tiết kiệm thời gian, giảm áp lực nghiệp vụ và nâng cao hiệu quả vận hành.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/