Hạch toán thuế TNDN được miễn giảm là nghiệp vụ kế toán cần thực hiện chính xác để phản ánh đúng chi phí thuế và nghĩa vụ thuế phải nộp của doanh nghiệp. Theo quy định tại Thông tư 99/2025/TT-BTC, kế toán cần xác định số thuế được hưởng ưu đãi, sử dụng đúng tài khoản và thực hiện các bút toán điều chỉnh tương ứng. Bài viết dưới đây của phần mềm kế toán MISA sẽ hướng dẫn chi tiết cách hạch toán thuế TNDN được miễn giảm, các trường hợp định khoản và quy trình thực hiện theo quy định hiện hành.
1. Thuế TNDN được miễn giảm là gì?
Thuế thu nhập doanh nghiệp (TNDN) được miễn, giảm là chính sách ưu đãi của Nhà nước dành cho các doanh nghiệp đáp ứng điều kiện theo quy định của pháp luật. Theo đõi, doanh nghiệp có thể được miễn toàn bộ hoặc giảm một phần số thuế TNDN phải nộp trong 1 khoảng thời gian nhất định nhằm khuyến khích đầu tư, phát triển sản xuất kinh doanh và hỗ trợ các ngành nghề, lĩnh vực được ưu tiên.
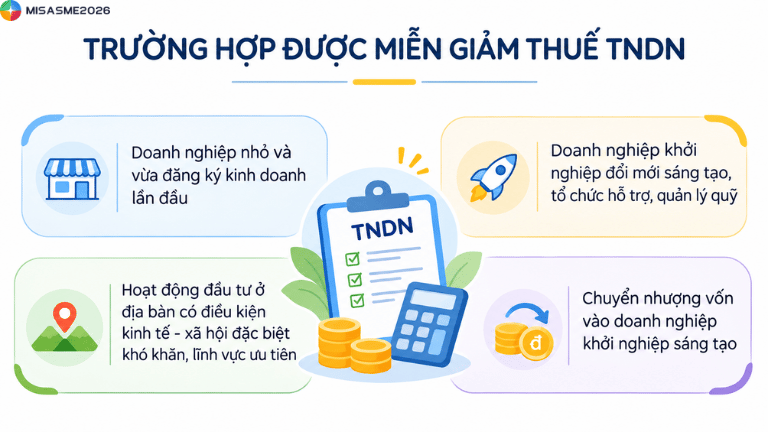
Theo quy định mới nhất của Nghị định 20/2026/NĐ-CP, việc miễn, giảm thuế TNDN được áp dụng cho các trường hợp sau:
- Doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu: Được miễn thuế TNDN 3 năm liên tục kể từ năm được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu
- Doanh nghiệp khởi nghiệp đổi mới sáng tạo, tổ chức hỗ trợ, quản lý quỹ: Được miễn thuế 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo
- Hoạt động đầu tư ở địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, lĩnh vực ưu tiên: Thường được miễn 4 năm và giảm 50% số thuế phải nộp trong từ 05 đến 09 năm tiếp theo tùy theo mức độ ưu đãi của dự án
- Chuyển nhượng vốn vào doanh nghiệp khởi nghiệp sáng tạo: Được miễn thuế TNDN (trừ các công ty đại chúng hoặc công ty niêm yết)
2. Tài khoản dùng để hạch toán thuế TNDN được miễn, giảm
Khi hạch toán thuế TNDN được miễn, giảm, kế toán chủ yếu sử dụng TK 821 – Chi phí thuế TNDN và TK 3334 – Thuế thu nhập doanh nghiệp để phản ánh chi phí thuế và điều chỉnh nghĩa vụ thuế phải nộp. Cụ thể, các tài khoản liên quan được sử dụng như sau:
Tài khoản 8211 – Chi phí thuế TNDN hiện hành
TK 8211 dùng để phản ánh chi phí thuế TNDN hiện hành phát sinh trong kỳ, bao gồm số thuế phải nộp được xác định theo quy định của pháp luật thuế TNDN.
Khi doanh nghiệp được miễn, giảm thuế TNDN, tài khoản này được sử dụng để ghi nhận hoặc điều chỉnh giảm chi phí thuế TNDN hiện hành tương ứng với số thuế được miễn, giảm theo quy định.
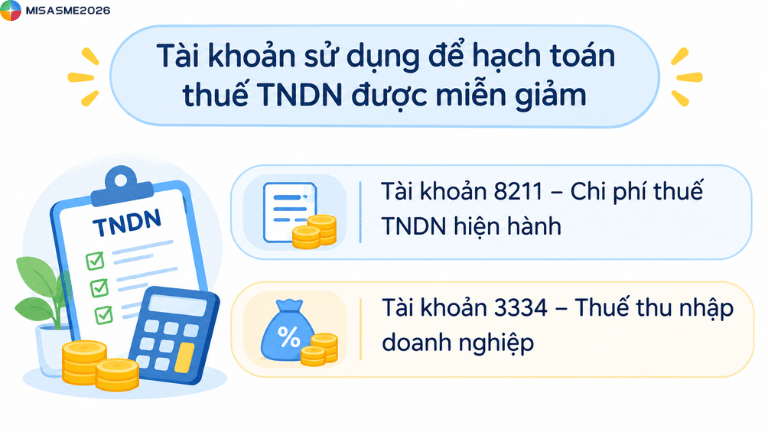
Tài khoản 3334 – Thuế thu nhập doanh nghiệp
TK 3334 dùng để phản ánh số thuế TNDN phải nộp, số thuế đã nộp và các khoản điều chỉnh nghĩa vụ thuế TNDN của doanh nghiệp.
Trong trường hợp được miễn, giảm thuế TNDN, kế toán sử dụng TK 3334 để phản ánh số thuế được miễn, giảm, qua đó điều chỉnh giảm nghĩa vụ thuế phải nộp ngân sách nhà nước.
3. Cách hạch toán thuế TNDN được miễn, giảm
Trường hợp 1: Hạch toán thuế TNDN tạm phải nộp hằng quý
Hằng quý, căn cứ vào tờ khai thuế TNDN, kế toán xác định số thuế tạm phải nộp sau khi tính toán các khoản ưu đãi thuế đủ điều kiện áp dụng và ghi nhận:
Nợ TK 8211
Có TK 3334
Khi doanh nghiệp thực hiện nộp thuế TNDN vào ngân sách nhà nước, kế toán ghi:
Nợ TK 3334
Có TK 111, 112
Trường hợp 2: Hạch toán điều chỉnh giảm thuế TNDN khi được miễn, giảm vào cuối năm
Cuối năm tài chính, căn cứ vào tờ khai quyết toán thuế TNDN, kế toán xác định số thuế thực tế phải nộp sau khi áp dụng ưu đãi miễn, giảm.
- Nếu số thuế TNDN thực tế phải nộp lớn hơn số thuế đã tạm ghi nhận trong năm, kế toán ghi tăng chi phí thuế TNDN hiện hành:
Nợ TK 8211 – Chi phí thuế TNDN hiện hành
Có TK 3334 – Thuế thu nhập doanh nghiệp
- Nếu số thuế TNDN thực tế phải nộp nhỏ hơn số thuế đã tạm ghi nhận trong năm do được miễn, giảm, kế toán ghi giảm chi phí thuế TNDN hiện hành:
Nợ TK 3334 – Thuế thu nhập doanh nghiệp
Có TK 8211 – Chi phí thuế TNDN hiện hành
Trường hợp 3: Hạch toán khi phát hiện sai sót không trọng yếu của các năm trước
Theo Thông tư 99/2025/TT-BTC, trường hợp phát hiện sai sót không trọng yếu liên quan đến số thuế TNDN phải nộp của các năm trước, doanh nghiệp được hạch toán điều chỉnh tăng hoặc giảm số thuế phải nộp vào chi phí thuế TNDN hiện hành của năm phát hiện sai sót.
Nếu phải điều chỉnh tăng chi phí thuế TNDN hiện hành:
Nợ TK 8211 – Chi phí thuế TNDN hiện hành.
Có TK 3334 – Thuế thu nhập doanh nghiệp.
Nếu được điều chỉnh giảm chi phí thuế TNDN hiện hành:
Nợ TK 3334 – Thuế thu nhập doanh nghiệp.
Có TK 8211 – Chi phí thuế TNDN hiện hành.
Đối với sai sót trọng yếu, doanh nghiệp thực hiện điều chỉnh hồi tố theo Chuẩn mực kế toán Việt Nam số 29, không áp dụng cách điều chỉnh vào chi phí thuế của năm phát hiện sai sót như trường hợp sai sót không trọng yếu.
Trường hợp 4: Kết chuyển chi phí thuế TNDN cuối kỳ
Cuối kỳ kế toán, doanh nghiệp thực hiện kết chuyển chi phí thuế TNDN hiện hành vào TK 911 – Xác định kết quả kinh doanh:
Nếu TK 8211 có số phát sinh Nợ lớn hơn số phát sinh Có, ghi:
Nợ TK 911 – Xác định kết quả kinh doanh
Có TK 8211 – Chi phí thuế TNDN hiện hành
Nếu TK 8211 có số phát sinh Nợ nhỏ hơn số phát sinh Có, ghi:
Nợ TK 8211 – Chi phí thuế TNDN hiện hành
Có TK 911 – Xác định kết quả kinh doanh
Việc hạch toán thuế TNDN được miễn, giảm đòi hỏi kế toán phải theo dõi chính xác chi phí thuế, nghĩa vụ phải nộp và các khoản điều chỉnh sau quyết toán. Nếu thực hiện hoàn toàn thủ công, doanh nghiệp dễ mất nhiều thời gian nhập liệu, kiểm tra chứng từ và đối chiếu số liệu giữa các kỳ kế toán.
Với phần mềm kế toán MISA, doanh nghiệp có thể tự động hóa nhiều nghiệp vụ ghi nhận, quản lý chứng từ và tổng hợp báo cáo thuế, báo cáo tài chính. Nhờ đó, kế toán giảm bớt thao tác thủ công, hạn chế sai sót và chủ động kiểm soát số liệu kế toán trong suốt kỳ hoạt động.
4. Quy trình hạch toán thuế TNDN được miễn giảm
Sau khi xác định khoản thu nhập đủ điều kiện hưởng ưu đãi, tính số thuế phải nộp sau khi áp dụng chính sách miễn, giảm và ghi nhận các nghiệp vụ liên quan vào sổ kế toán, kế toán thực hiện đồng bộ kê khai, quyết toán và hạch toán theo các buóc như sau:
Bước 1: Xác định và phân loại thu nhập được miễn, giảm thuế
Kế toán tiến hành rà soát các khoản thu nhập phát sinh trong kỳ để xác định phần thu nhập đáp ứng điều kiện hưởng ưu đãi thuế TNDN. Việc xác định phải căn cứ vào ngành nghề kinh doanh, địa bàn hoạt động, dự án đầu tư và các điều kiện cụ thể theo quy định của pháp luật.
Đối với các doanh nghiệp có nhiều hoạt động kinh doanh, trong đó có cả hoạt động được ưu đãi và không được ưu đãi thuế, kế toán cần theo dõi, hạch toán riêng thu nhập từ từng họat động. Trường hợp không thể hạch toán riêng, doanh nghiệp thực hiện phân phối theo quy định để xác định chính xác phần thu nhập được hưởng ưu đãi.
Sau khi phân loại, kế toán cần đối chiếu số liệu với chứng từ kế toán, hồ sơ dự án đầu tư và các tài liệu liên quan nhằm đảm bảo có đầy đủ căn cứ chứng minh điều kiện hưởng miễn, giảm thuế.
Bước 2: Xác định số thuế TNDN được miễn, giảm
Sau khi xác định được thu nhập đủ điều kiện hưởng ưu đãi, kế toán tiến hành tính số thuế TNDN phải nộp trước và sau khi áp dụng chính sách miễn, giảm.
Căn cứ vào mức ưu đãi được hưởng, doanh nghiệp xác định số thuế được miễn toàn bộ hoặc số thuế được giảm theo tỷ lệ quy định. Đồng thời, cần xác định số thuế TNDN thực tế còn phải nộp để làm cơ sở ghi nhận chi phí thuế và nghĩa vụ thuế trong kỳ.
Công thức xác đinhj như sau:
| Số thuế TNDN được giảm = Số thuế TNDN thuộc diện được ưu đãi x Tỷ lệ giảm thuế |
| Số thuế TNDN phải nộp sau khi giảm = Số thuế TNDN trước khi giảm – Số thuế TNDN được giảm |
Đối với trường hợp được miễn toàn bộ thuế TNDN, số thuế phải nộp đối với phần thu nhập thuộc diện miễn thuế bằng 0.
Bước 3: Ghi nhận và hạch toán thuế TNDN được miễn, giảm
Căn cứ vào số thuế TNDN thực tế phải nộp sau khi áp dụng ưu đãi, kế toán thực hiện ghi nhận chi phí thuế TNDN hiện hành và nghĩa vụ thuế phải nộp theo quy định tại Thông tư 99/2025/TT-BTC.
Các nghiệp vụ cần được phản ánh trên TK 821 – Chi phí thuế TNDN hiện hành và TK 3334 – Thuế thu nhập doanh nghiệp. Trường hợp số thuế thực tế phải nộp thấp hơn số đã tạm ghi nhận, kế toán thực hiện điều chỉnh giảm tương ứng.
Việc định khoản cụ thể cần căn cứ vào tình trạng ghi nhận thuế trước đó, số thuế đã tạm nộp vào thời điểm xác định miễn, giảm.
Bước 4: Kê khai, quyết toán và đối chiếu số thuế được miễn, giảm
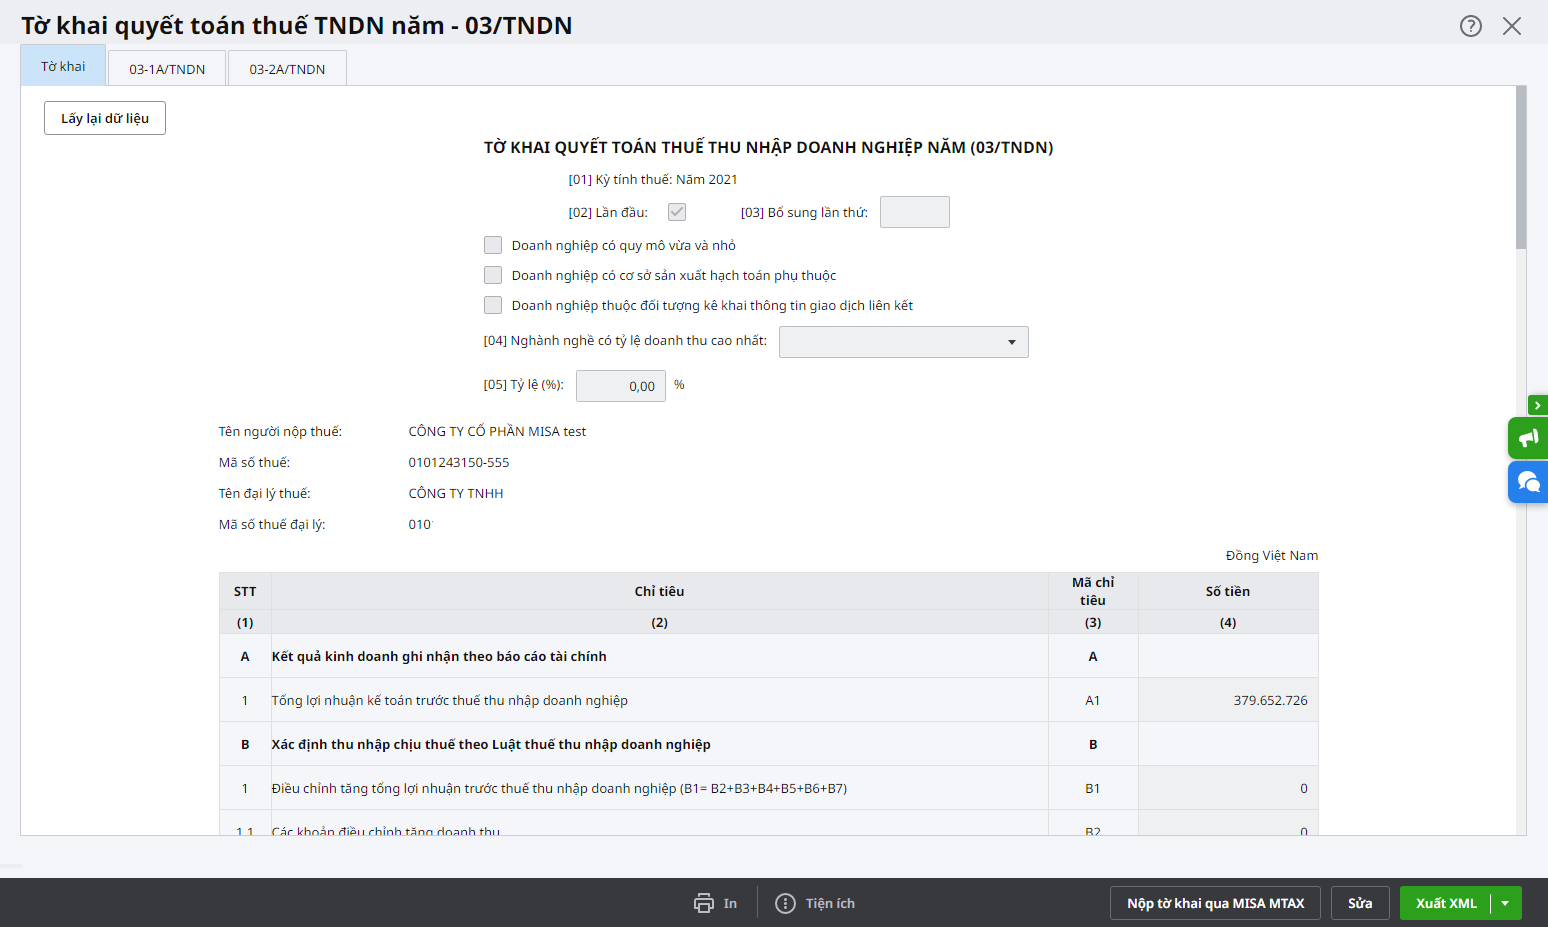
Sau khi hoàn tất việc ghi nhận kế toán, doanh nghiệp thực hiện kê khai và quyết toán thuế TNDN theo quy định. Kế toán cần tổng hợp phần thu nhập được miễn, giảm số thuế được hưởng ưu đãi và số thuế thực tế phải nộp để kê khai chính xác trên hồ sơ quyết toán.
Đồng thời, cần đối chiếu số liệu giữa tờ khai quyết toán thuế TNDN với số chi tiết TK 8211, TK 3334 và chứng từ nộp thuế. Nếu phát sinh chênh lệch, kế toán cần xác định nguyên nhân và thực hiện điều chỉnh phù hợp.
Kết luận
Việc hạch toán thuế TNDN được miễn giảm đúng quy định giúp doanh nghiệp ghi nhận chính xác chi phí thuế, nghĩa vụ phải nộp và đảm bảo tính nhất quán giữa sổ kế toán với hồ sơ quyết toán thuế. Kế toán cần xác định đúng khoản thu nhập được hưởng ưu đãi, tính toán số thuế được miễn, giảm và thực hiện điều chỉnh các tài khoản liên quan theo Thông tư 99/2025/TT-BTC.
Việc hạch toán thuế TNDN được miễn giảm đòi hỏi kế toán phải theo dõi chặt chẽ chi phí thuế, nghĩa vụ thuế phải nộp, chứng từ và số liệu quyết toán. Nếu dữ liệu được quản lý riêng lẻ, thiếu sự liên kết giữa các nghiệp vụ, kế toán dễ mất nhiều thời gian nhập liệu, tổng hợp và đối chiếu, tiềm ẩn nguy cơ sai sót khi lập báo cáo.
Để quản lý dữ liệu kế toán đồng bộ và nâng cao hiệu quả xử lý nghiệp vụ, doanh nghiệp có thể ứng dụng phần mềm kế toán MISA với nhiều tính năng hỗ trợ thiết thực:
- Tự động hóa nghiệp vụ kế toán: Hỗ trợ tự động hạch toán từ hóa đơn điện tử, chứng từ ngân hàng và các nghiệp vụ phát sinh, giảm thao tác nhập liệu thủ công.
- Quản lý dữ liệu tập trung: Kết nối với các nền tảng trong hệ sinh thái MISA, hỗ trợ kế thừa dữ liệu giữa các nghiệp vụ, hạn chế nhập liệu trùng lặp và sai lệch thông tin.
- Tổng hợp báo cáo nhanh chóng: Tự động tổng hợp báo cáo thuế, báo cáo tài chính và hơn 200 mẫu báo cáo quản trị, giúp kế toán và chủ doanh nghiệp theo dõi tình hình tài chính kịp thời.
- Làm việc linh hoạt: Truy cập dữ liệu mọi lúc, mọi nơi trên nhiều thiết bị, thuận tiện cho việc kiểm tra, đối chiếu và quản lý hoạt động kế toán.
Trải nghiệm miễn phí 15 ngày phần mềm kế toán MISA để khám phá các tính năng tự động hóa, giảm áp lực xử lý nghiệp vụ và nâng cao hiệu quả quản lý kế toán – tài chính cho doanh nghiệp ngay hôm nay!
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/