Không nộp thuế TNDN tạm tính có bị phạt không là vấn đề nhiều doanh nghiệp quan tâm khi chưa thực hiện nghĩa vụ tạm nộp thuế theo quý. Bài viết dưới đây của phần mềm kế toán MISA sẽ làm rõ quy định về tạm nộp thuế TNDN năm 2026, mức tiền chậm nộp và cách xử lý khi doanh nghiệp quên nộp thuế TNDN tạm tính đúng hạn.
1. Không nộp thuế TNDN tạm tính có bị phạt không?
Doanh nghiệp có nghĩa vụ tạm nộp thuế thu nhập doanh nghiệp theo quý. Tổng số thuế TNDN đã tạm nộp của 4 quý tối thiểu bằng 80% số thuế TNDN phải nộp theo quyết toán năm. Trường hợp số thuế tạm nộp thấp hơn 80%, doanh nghiệp phải nộp tiền chậm nộp đối với phần thuế còn thiếu theo quy định.
Như vậy, doanh nghiệp không nộp thuế TNDN tạm tính của quý không đồng nghĩa với việc bị phạt. Nếu đến cuối năm, tổng số thuế TNDN đã tạm nộp vẫn đạt từ 80% số thuế phải nộp theo quyết toán năm thfif không phát sinh tiền chậm nộp do không đạt mức tạm nộp 80%.
2. Quy định về tạm nộp thuế TNDN năm 2026
Căn cứ điều 24 Nghị định 252/2026/NĐ-CP, doanh nghiệp thực hiện tạm nộp thuế TNDN theo quý. Cụ thể như sau:
- Thời hạn tạm nộp: Chậm nhất là ngày cuối cùng của tháng đầu tiên của quý tiếp theo quý phát sinh nghĩa vụ thuế
- Số thuế tạm nộp: Doanh nghiệp tự xác định số thuế TNDN tạm nộp từng quý. Tổng số thuế TNDN đã tạm nộp của 4 quý không được thấp hơn 80% số thuế TNDN phải nộp theo năm quyết toán
- Trường hợp tạm nộp dưới 80%: Doanh nghiệp phải nộp tiền chậm nộp trên số thuế còn thiếu, tính từ ngày liền kề sau ngày cuối cùng của thời hạn tạm nộp quý IV đến ngày liền kề trước ngày nộp đủ số tiền còn thiếu vào ngân sách Nhà nước
Công thức tính mức tiền chậm nộp thuế TNDN tạm tính năm 2026
Theo Điều 16 của Luật Quản lý thuế số 108/2025/QH15, tiền chậm nộp thuế được tính theo mức 0.03%/ngày trên số tiền thuế chậm nộp.
Đối với thuế TNDN tạm nộp, trường hợp tổng số thuế TNDn đã tạm nộp của 4 quý thấp hơn 80% số thuế phải nộp theo quyết toán năm, doanh nghiệp phải nộp tiền chậm nộp trên phần thuế còn thiếu.
Điều 24 Nghị định 252/2026/NĐ-CP, thời gian tính tiền chậm nộp được xác định từ ngày liền kề sau ngày cuối cùng của thời hạn chậm nộp thuế TNDN quý IV đến ngày liền kề trước ngày nộp đủ số tiền còn thiếu.
Công thức tính như sau:
| Tiền chậm nộp = Số tiền thuế chậm nộp × 0,03% × Số ngày chậm nộp |
Ví dụ:
Doanh nghiệp phải nộp 1 tỷ đồng tiền thuế TNDN theo quyết toán năm nhưng tổng số thuế đã tạm nộp trong 04 quý chỉ đạt 700 triệu đồng. Doanh nghiệp thiếu 100 triệu đồng so với mức 80% theo quy định. Tiền chậm nộp được tính trên mức 100 triệu đồng, theo mức 0.03% mỗi ngày và số ngày chậm nộp thực tế.
Việc theo dõi số thuế đã tạm nộp qua từng quý giúp doanh nghiệp chủ động kiểm soát nghĩa vụ thuế và hạn chế tình trạng thiếu mức 80% khi quyết toán. Phần mềm kế toán MISA hỗ trợ tổng hợp dữ liệu doanh thu, chi phí và số liệu kế toán, giúp kế toán thuận tiện theo dõi và đối chiếu số liệu thuế trong năm.
3. Cách xử lý khi phát hiện quên nộp thuế TNDN tạm tính
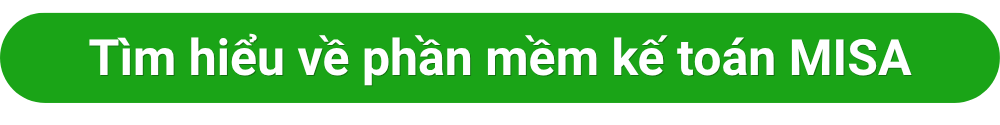
Khi phát hiện chưa tạm nộp thuế TNDN đúng hạn, doanh nghiệp nên xác định số thuế phải tạm nộp, thực hiện nộp bổ sung và kiểm tra nghĩa vụ tiền chậm nộp theo quy định. Có thể thực hiện theo các bước sau:
Bước 1: Xác định số thuế TNDN tạm nộp còn thiếu
Doanh nghiệp xác định số thuế TNDN phải tạm nộp của quý và kiểm tra tổng số thuế TNDN đã tạm nộp trong năm.
Bước 2: Kiểm tra điều kiện tạm nộp tối thiểu 80%
Đối chiếu tổng số thuế TNDN đã tạm nộp của 04 quý với 80% số thuế TNDN phải nộp theo quyết toán năm. Nếu tổng số tạm nộp đạt từ 80% trở lên thì không phát sinh tiền chậm nộp do thiếu mức tạm nộp 80%. Nếu thấp hơn 80%, doanh nghiệp phải xác định phần thuế còn thiếu để tính tiền chậm nộp theo quy định tại Điều 24 Nghị định 252/2026/NĐ-CP.
Bước 3: Nộp bổ sung số thuế còn thiếu
Doanh nghiệp thực hiện nộp số thuế TNDN còn thiếu vào ngân sách nhà nước. Việc nộp thuế được thực hiện theo quy định của pháp luật về quản lý thuế.
Bước 4: Nộp tiền chậm nộp nếu phát sinh
Trường hợp thuộc diện phải tính tiền chậm nộp, doanh nghiệp thực hiện nộp cả tiền thuế còn thiếu và tiền chậm nộp. Mức tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp theo Điều 16 Luật Quản lý thuế số 108/2025/QH15.
Kết luận
Trên đây là giải đáp cho câu hỏi không nộp thuế TNDN tạm tính có bị phạt không và các quy định liên quan đến nghĩa vụ tạm nộp thuế TNDN năm 2026. Doanh nghiệp cần theo dõi số thuế đã tạm nộp trong 4 quý, bảo đảm đạt tối thiểu 80% số thuế phải nộp theo quyết toán năm và chủ động nộp bổ sung, tiền chậm nộp nếu phát sinh.
Việc quản lý số thuế TNDN tạm nộp không chỉ là theo dõi thời hạn nộp của từng quý mà còn cần tổng hợp doanh thu, chi phí, số thuế phải nộp và số đã tạm nộp trong cả năm để kịp thời kiểm tra mức 80% trước khi quyết toán. Khi thực hiện đối chiếu thủ công, kế toán có thể mất nhiều thời gian tổng hợp số liệu từ các kỳ và kiểm tra chênh lệch.
Phần mềm kế toán MISA hỗ trợ tự động hóa và đồng bộ dữ liệu kế toán, giúp doanh nghiệp thuận tiện theo dõi số liệu và kiểm soát nghĩa vụ thuế trong năm.
- Tự động hạch toán và tổng hợp số liệu từ hóa đơn, chứng từ.
- Kết nối hóa đơn điện tử, ngân hàng và dữ liệu bán hàng trên cùng hệ thống.
- Tự động tổng hợp số liệu phục vụ lập tờ khai thuế và báo cáo tài chính.
- 200+ báo cáo hỗ trợ theo dõi doanh thu, chi phí và tình hình tài chính.
- AI hỗ trợ kiểm tra chứng từ, gợi ý bút toán, giảm thao tác nhập liệu.
- AVA hỗ trợ tra cứu văn bản và hướng dẫn nghiệp vụ.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/