Khi thực hiện quyết toán thuế TNDN, doanh nghiệp cần nắm rõ thời hạn nộp hồ sơ, cách nộp tờ khai và mức phạt khi nộp chậm. Bài viết dưới đây của phần mềm kế toán MISA hướng dẫn chi tiết thời hạn nộp quyết toán thuế TNDN năm 2026, cách nộp tờ khai 03/TNDN trên Cổng Dịch vụ công và các khoản có thể phát sinh khi nộp chậm.
1. Thời hạn nộp tờ khai quyết toán thuế TNDN
Điều 5 Luật Thuế thu nhập doanh nghiệp 2025 đã quy định cụ thể về kỳ tính thuế của doanh nghiệp được xác định theo năm dương lịch hoặc năm tài chính do doanh nghiệp lựa chọn. Nếu doanh nghiệp lựa chọn năm tài chính khác với năm dương lịch thì thông báo với cơ quan thuế quản lý trực tiếp trước khi thực hiện
Theo quy định hiện hành, từ 01/07/2026, thời hạn nộp hồ sơ quyết toán thuế TNDN được thực hiện theo khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP. Nghị định này được ban hành ngày 30/06/2026 và có hiệu lực từ 01/07/2026, quy định chi tiết một số điều của Luật Quản lý thuế số 108/2025/QH15.
Theo điểm a khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP, đối với loại thuế khai quyết toán, thời hạn nộp hồ sơ khai quyết toán thuế chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế.
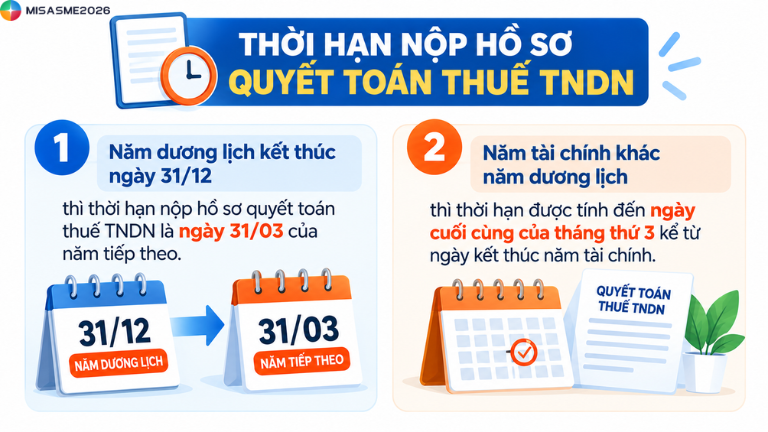
Như vậy, đối với doanh nghiệp thực hiện quyết toán thuế TNDN theo năm, thời hạn nộp hồ sơ quyết toán như sau:
- Năm dương lịch kết thúc ngày 31/12 thì thời hạn nộp hồ sơ quyết toán thuế TNDN là ngày 31/03 của năm tiếp theo.
- Năm tài chính khác năm dương lịch thì thời hạn được tính đến ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc năm tài chính.
Trường hợp doanh nghiệp chấm dứt hoạt động hoặc tổ chức lại, thời hạn có cách xác định riêng. Theo điểm b khoản 5 Điều 10 Nghị định 252/2026/NĐ-CP, hồ sơ quyết toán thuế phải được nộp chậm nhất là ngày thứ 45 kể từ ngày người nộp thuế có quyết định về việc chấm dứt hoạt động, giải thể, phá sản, chấm dứt hợp đồng, cổ phần hóa doanh nghiệp nhà nước, chia, tách, sáp nhập hoặc hợp nhất.
2. Hướng dẫn nộp tờ khai quyết toán thuế TNDN trên cổng Dịch vụ công
Doanh nghiệp có thể thực hiện nộp hồ sơ quyết toán thuế TNDN điện tử trên Cổng Dịch vụ công của Cục Thuế. Với tờ khai quyết toán thuế TNDN, doanh nghiệp sử dụng mẫu 03/TNDN và gửi kèm các phụ lục, tài liệu liên quan theo từng trường hợp.
Bước 1: Đăng nhập Cổng Dịch vụ công của Cục Thuế
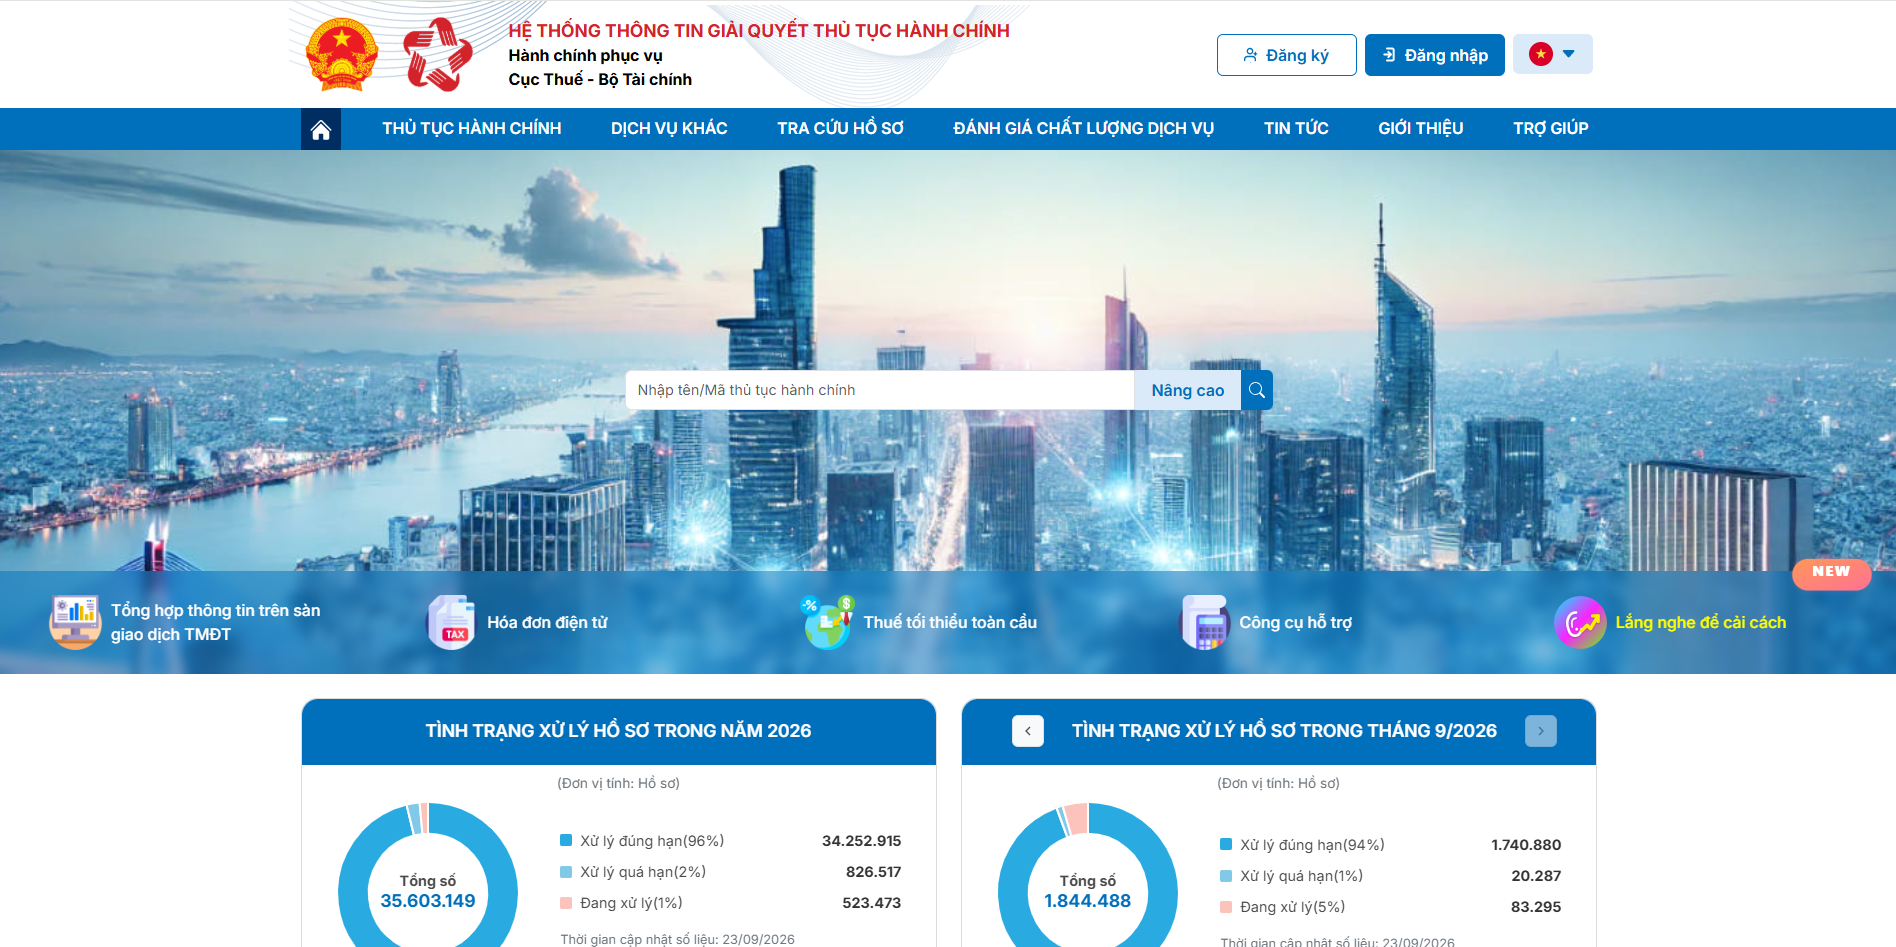
Truy cập Cổng Dịch vụ công Cục Thuế https://dichvucong.gdt.gov.vn/tthc/homelogin
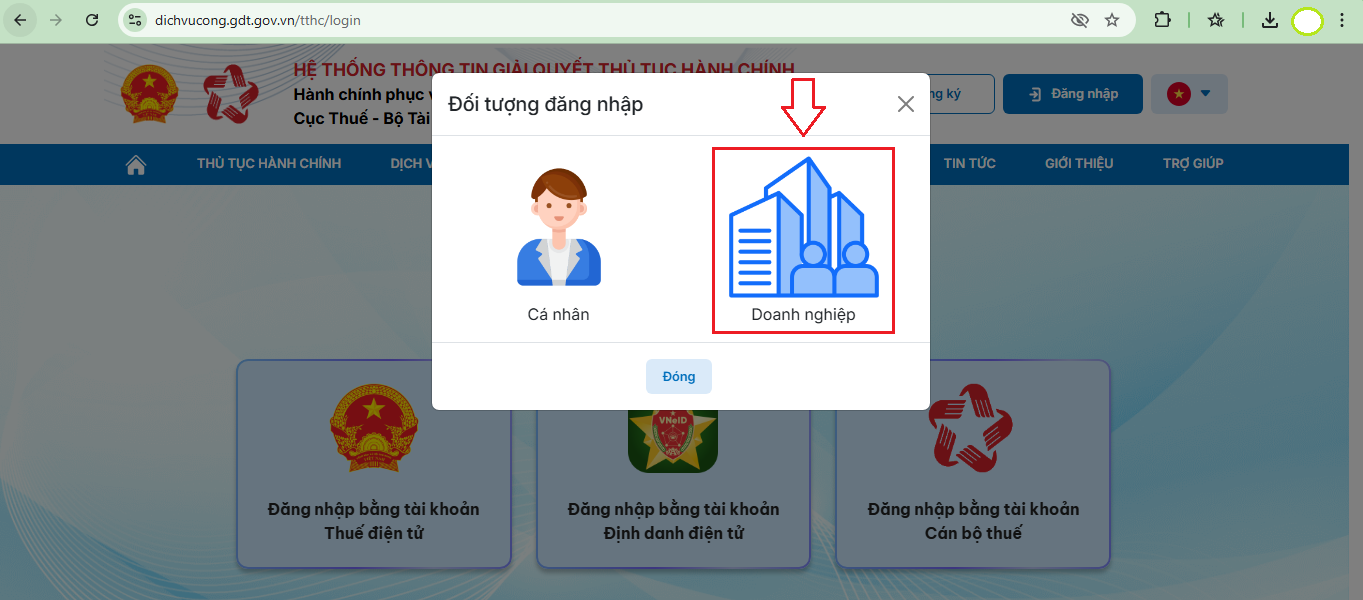
Sau đó chọn hình thức đăng nhập phù hợp bằng tài khoản định danh điện tử hoặc tài khoản thuế điện tử và đăng nhập với tư cách Doanh nghiệp.
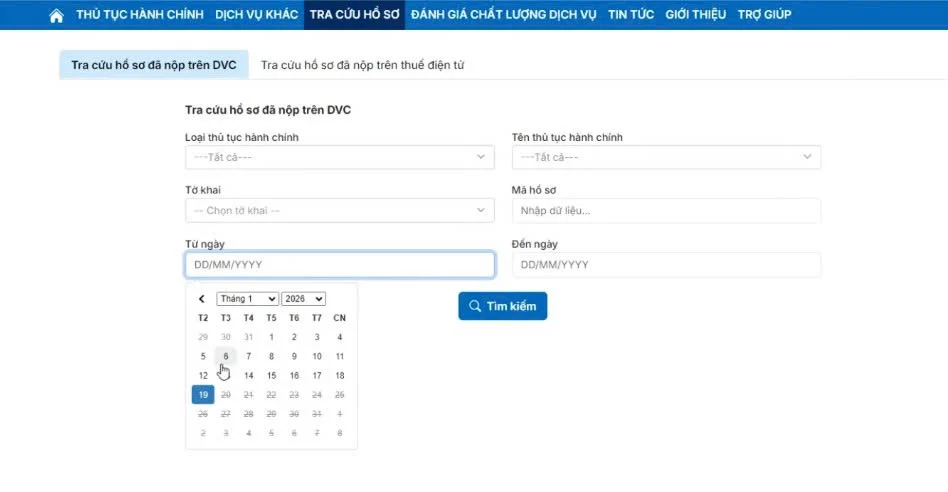
Bước 2: Tra cứu hồ sơ quyết toán thuế TNDN đã nộp
Sau khi đăng nhập, doanh nghiệp thực hiện tra cứu hồ sơ thuế đã nộp trên Dịch vụ Công hoặc trang Thuế điện tử đối với tờ khai nộp trước ngày 01/7/2025 để kiểm tra tờ khai quyết toán thuế TNDN của kỳ cần thực hiện.
- Chọn chức năng Tra cứu hồ sơ.
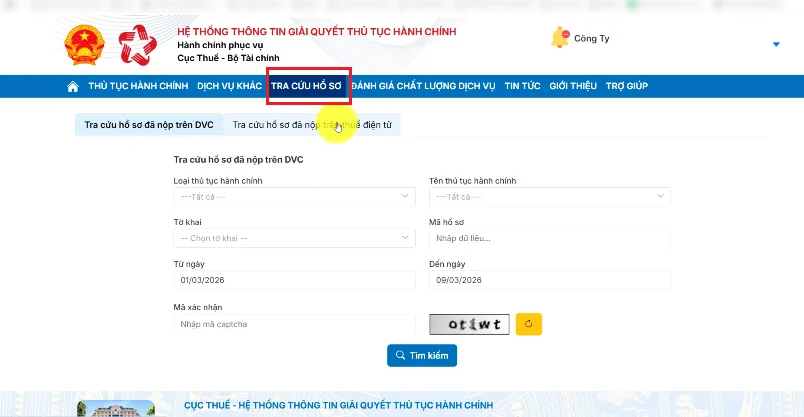
- Nhập khoảng thời gian hoặc kỳ tính thuế cần tra cứu.
Bước 3: Lập tờ khai quyết toán thuế TNDN mẫu 03/TNDN tương ứng.
Doanh nghiệp chuẩn bị mẫu tờ khai 03/TNDN theo quy định hiện hành, kê khai đầy đủ các chỉ tiêu trên tờ khai và các phụ lục cần thiết.
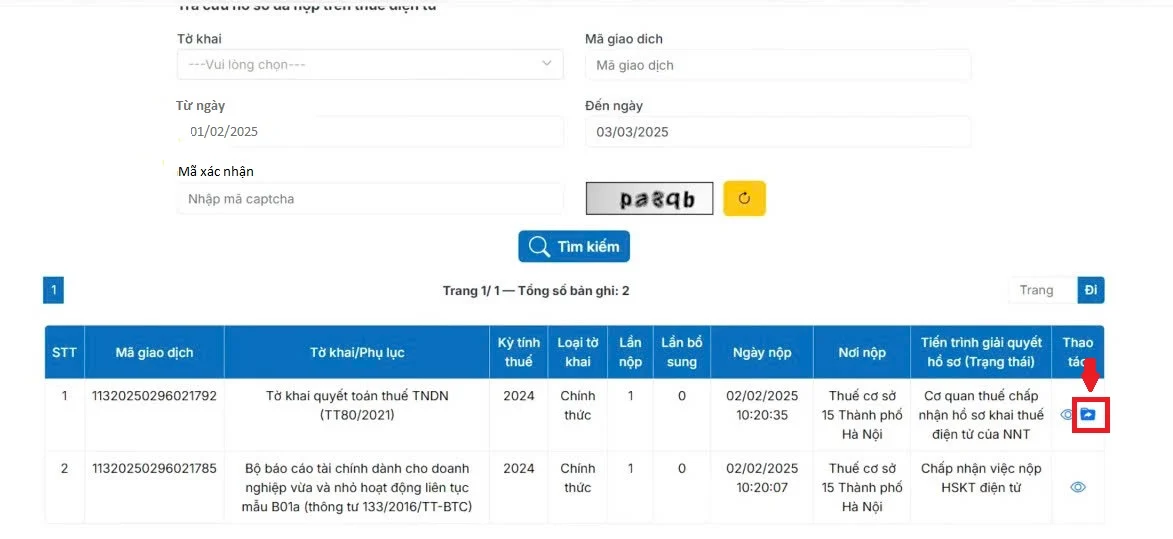
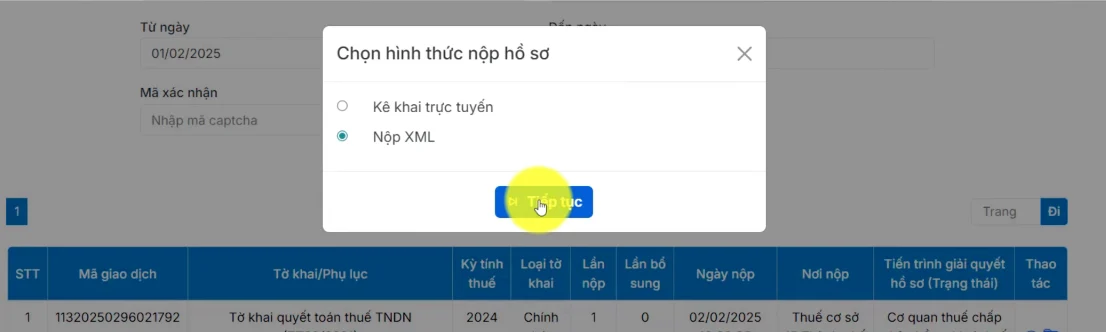
Tại chức năng nộp hồ sơ, doanh nghiệp lựa chọn hình thức nộp tệp XML, sau đó tải tệp tờ khai đã lập lên hệ thống.
Bước 4: Chọn tệp, ký số và nộp lại Báo cáo tài chính
Sau khi hoàn tất các bước kê khai, hệ thống sẽ yêu cầu người nộp thuế đính kèm lại Báo cáo tài chính và Thuyết minh Báo cáo tài chính tương ứng với hồ sơ quyết toán đã nộp trước đó.
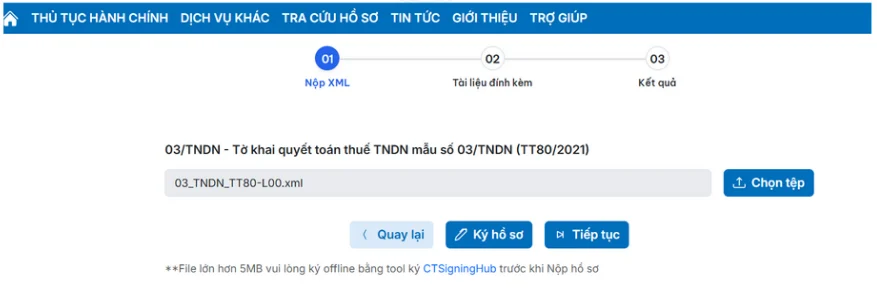
- Chọn và tải lên Bộ Báo cáo tài chính cần nộp lại cùng hồ sơ quyết toán thuế TNDN.
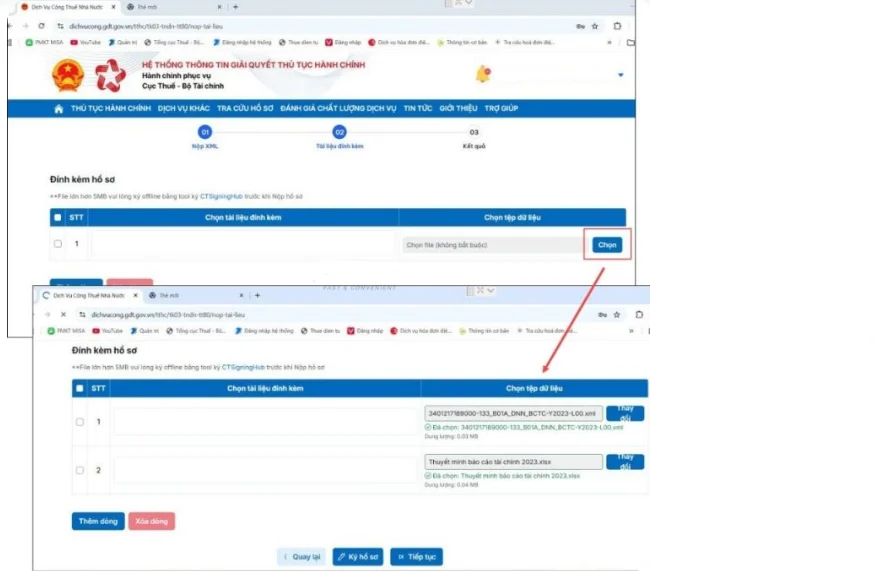
- Kiểm tra lại các tệp đã đính kèm để bảo đảm đầy đủ và đúng kỳ tính thuế.
- Chọn Ký hồ sơ và thực hiện ký số. Khi hệ thống yêu cầu, nhập mã PIN để xác nhận.
- Sau khi ký thành công, nhấn Tiếp tục để hoàn tất việc nộp lại tờ khai quyết toán thuế TNDN kèm Báo cáo tài chính và Thuyết minh Báo cáo tài chính.
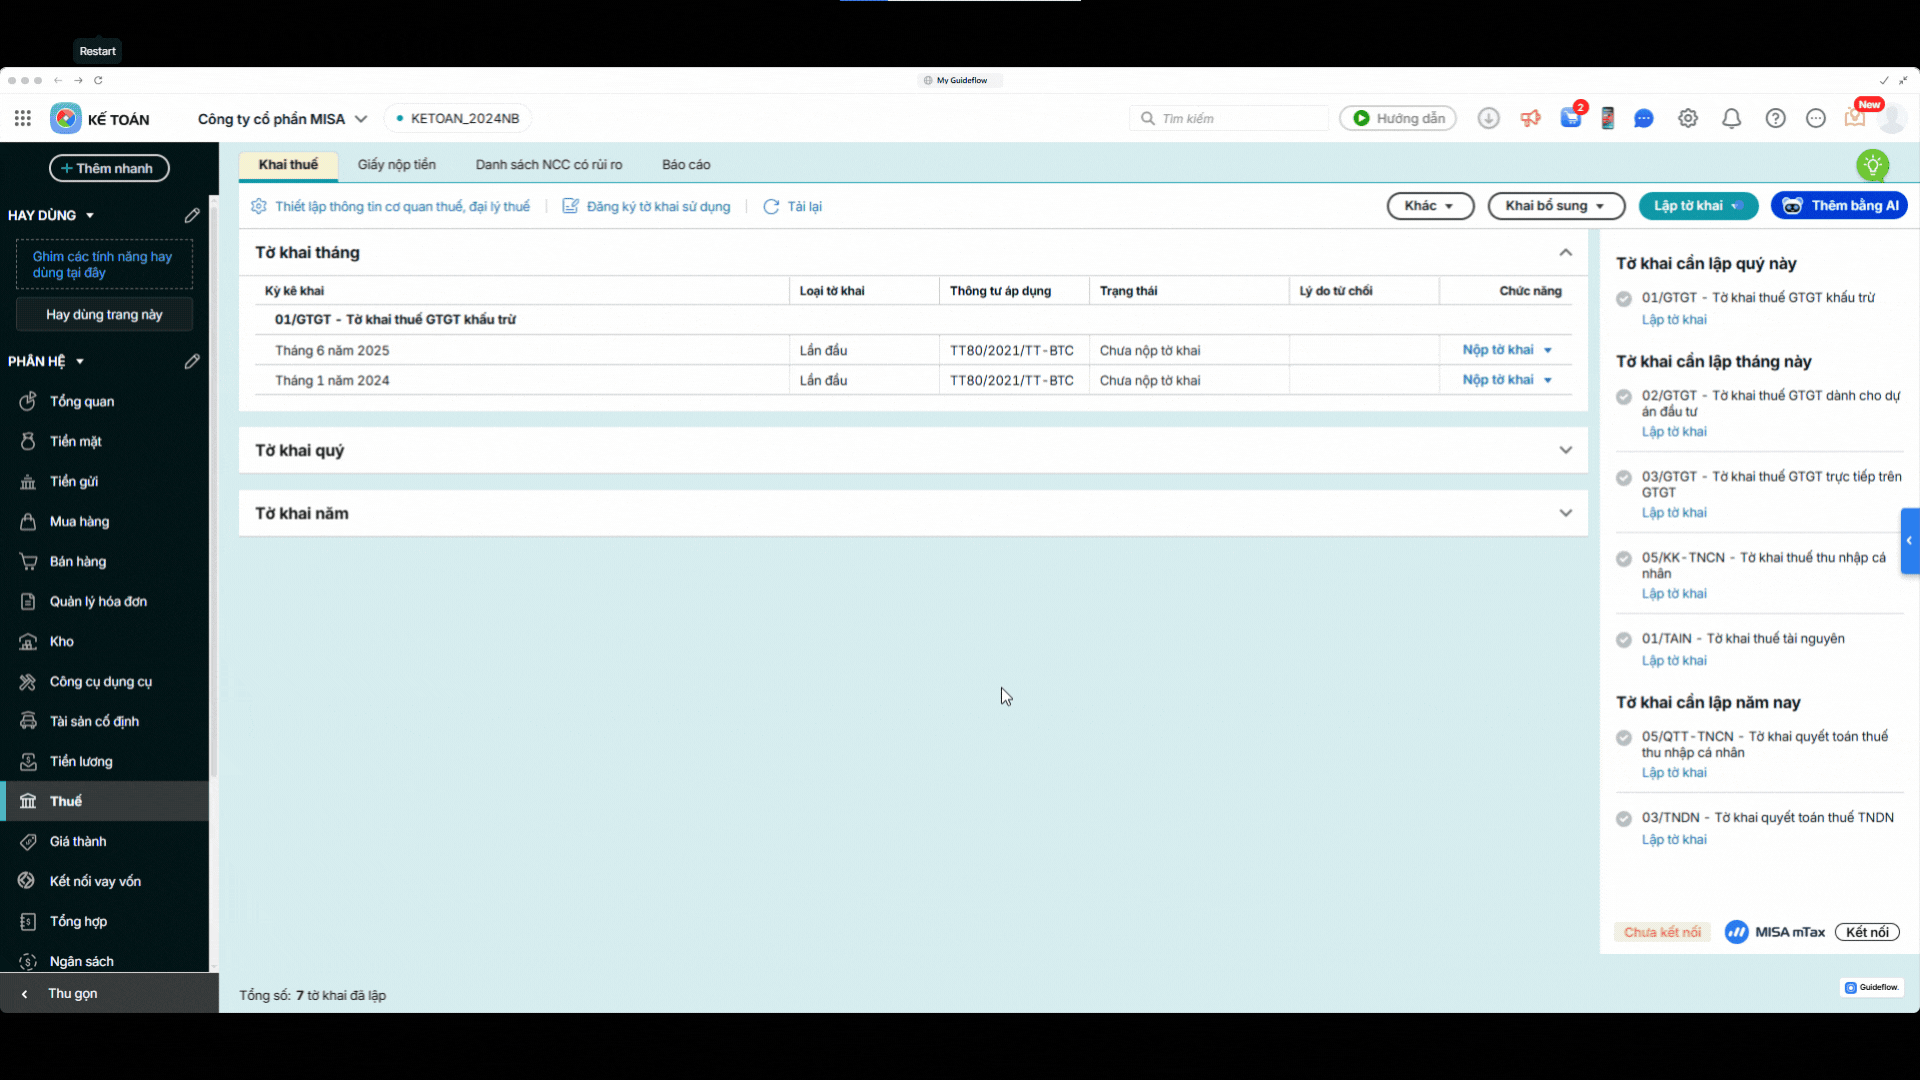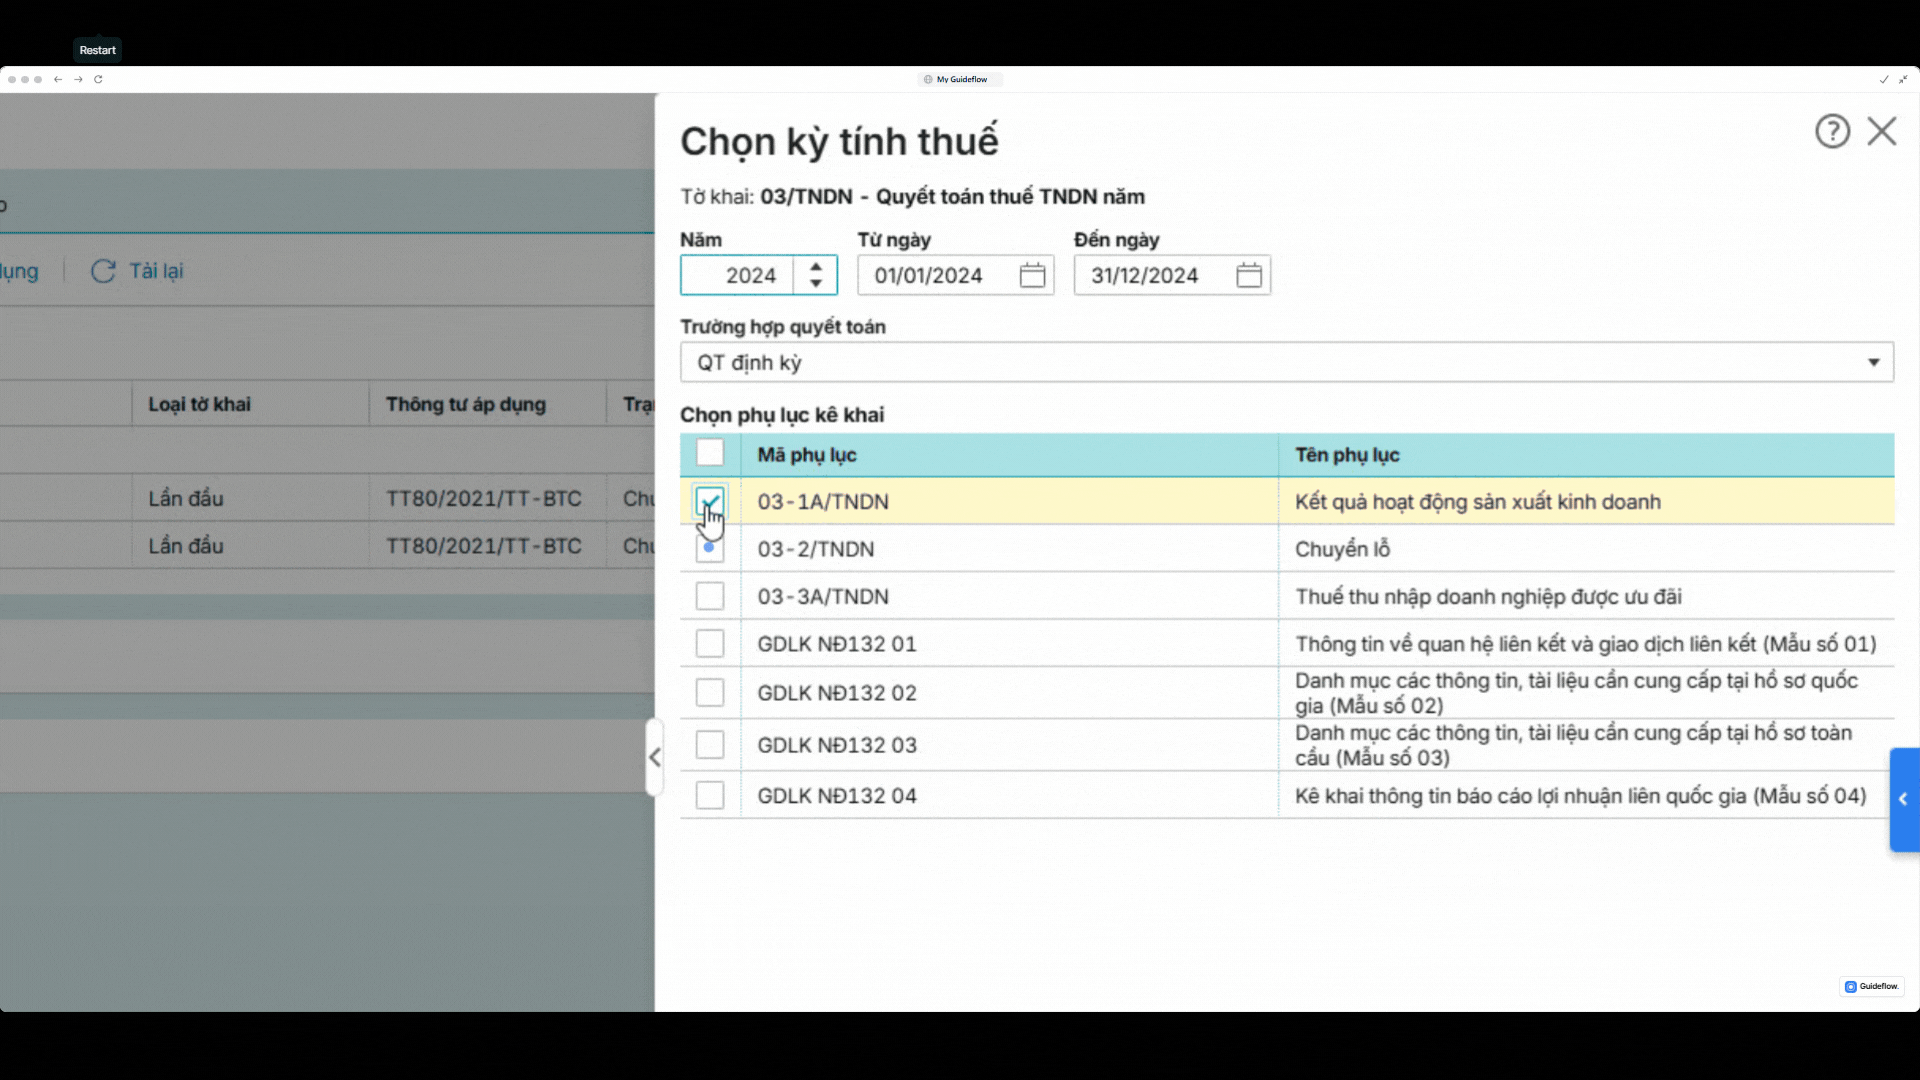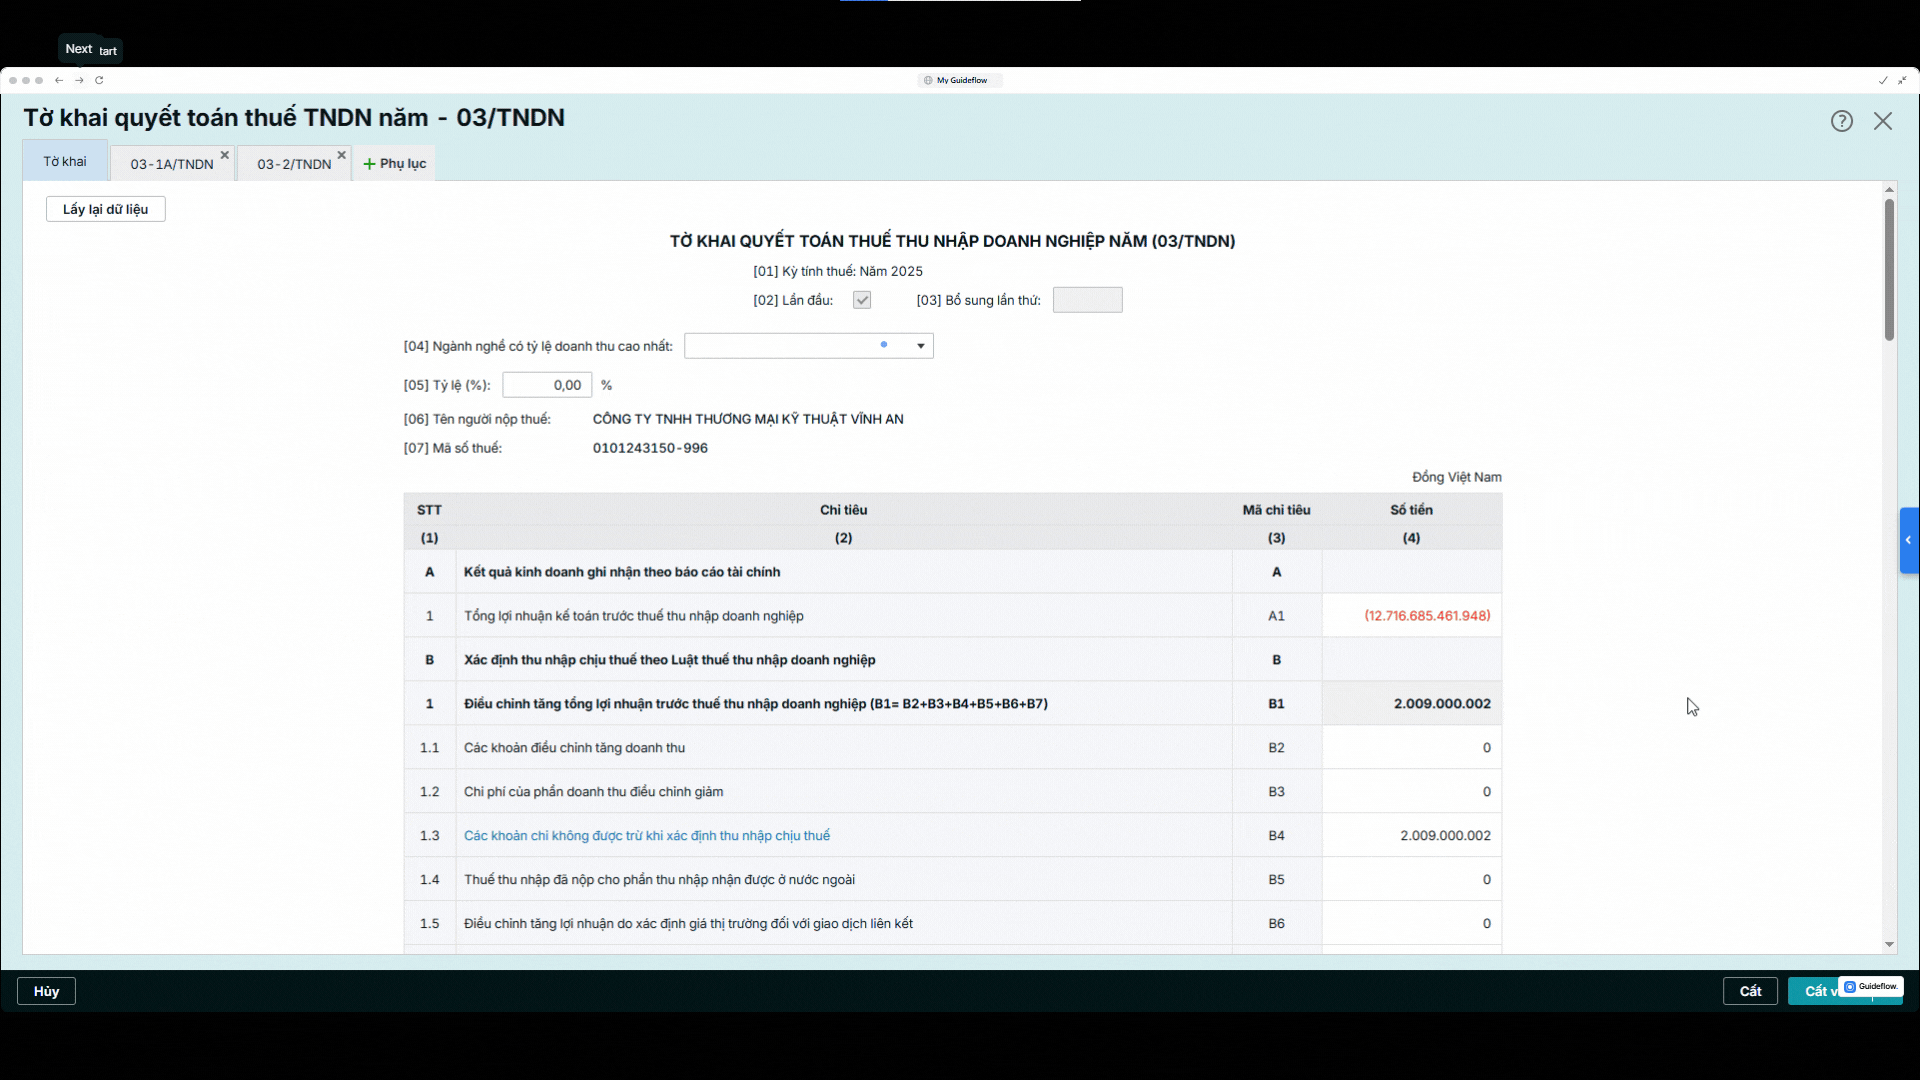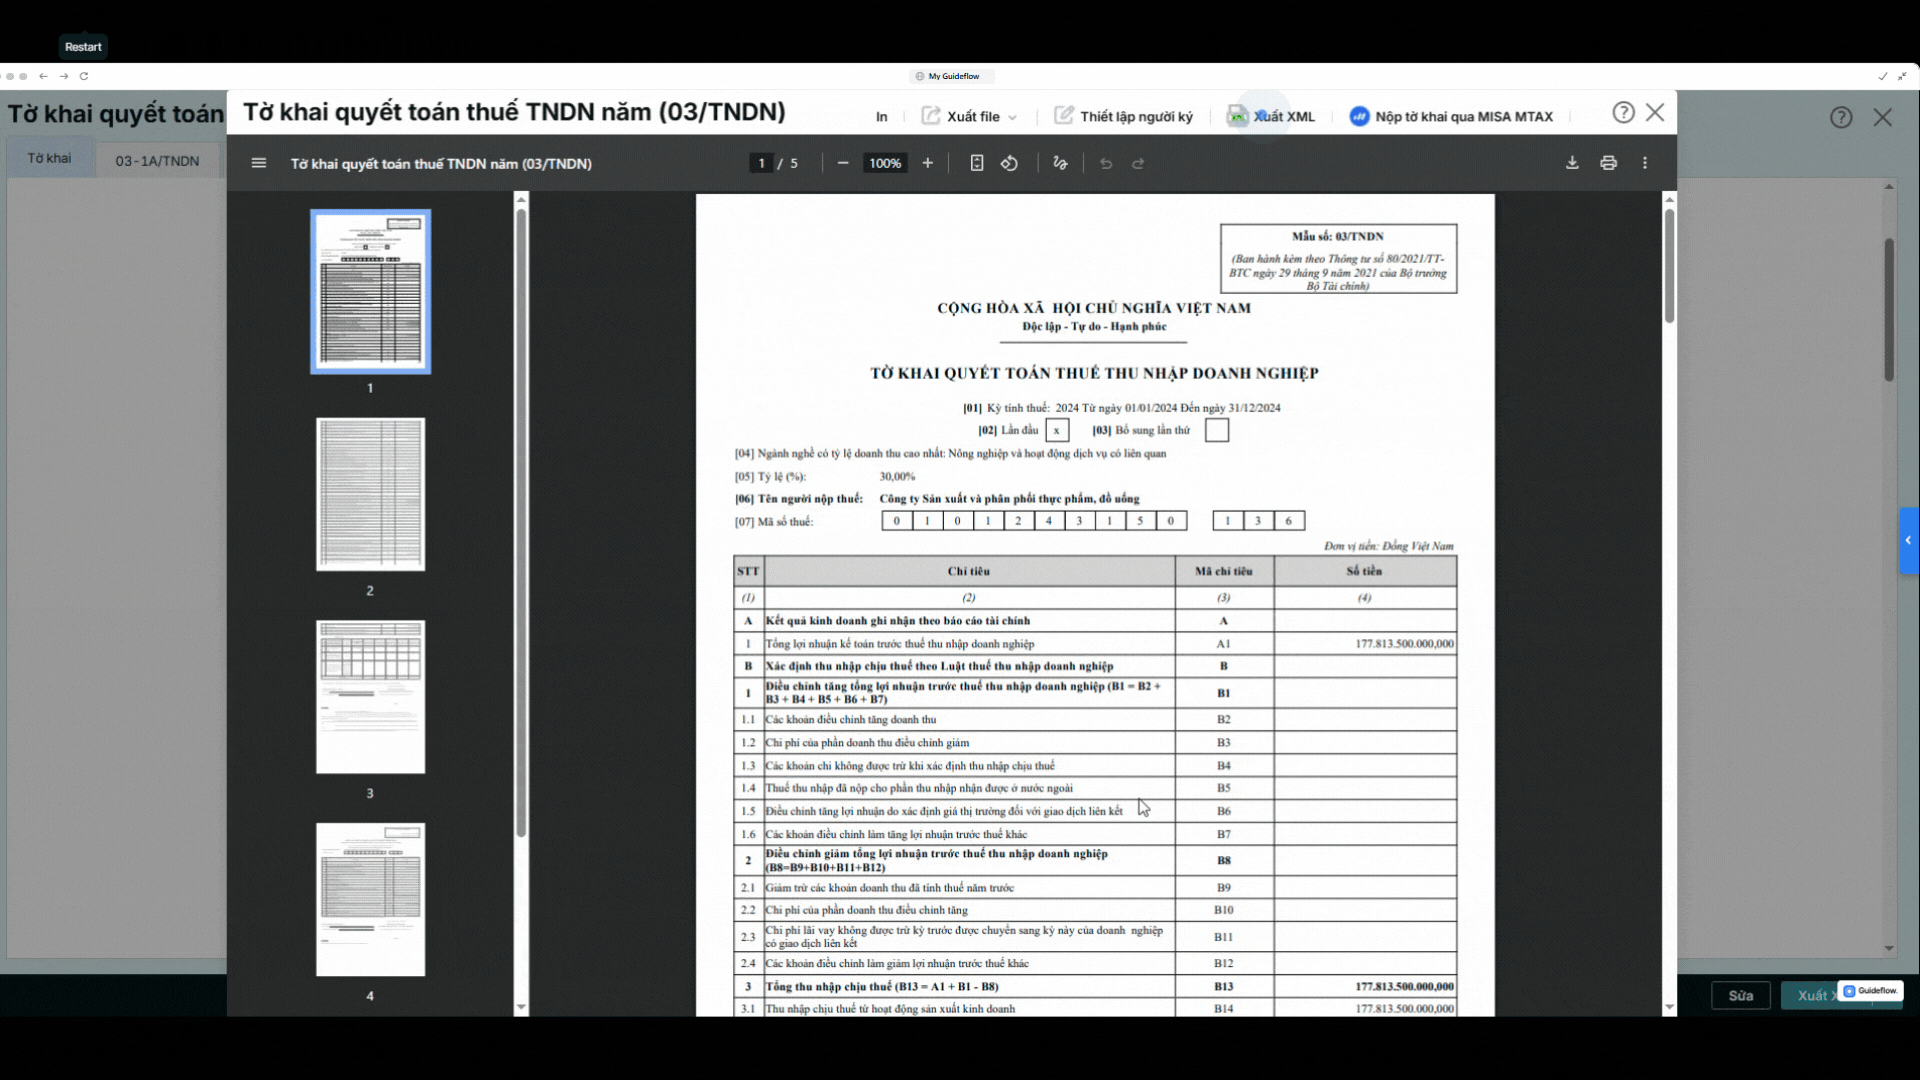
Phần mềm MISA AMIS Kế Toán giúp hỗ trợ lập tời khai thuế TNDN chính xác và nhanh chóng, hỗ trợ in và kết xuất XML để nộp trên phần mềm HTKK nhanh chóng. Ngoài ra, trợ lý số AI MISA AVA có thể quyết toán thuế TNDN chỉ với câu lệnh văn bản hoặc giọng nói. Trải nghiệm quyết toán thuế TNDN với phần mềm MISA AMIS Kế Toán chỉ chưa đến 1 phút:

3. Mức phạt nộp chậm tờ khai quyết toán thuế TNDN
Doanh nghiệp nộp chậm hồ sơ quyết toán thuế TNDN có thể bị xử phạt vi phạm hành chính về thuế. Mức phạt được xác định dựa trên số ngày chậm nộp hồ sơ và tình trạng phát sinh số thuế phải nộp.
Căn cứ Điều 13 Nghị định 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 310/2025/NĐ-CP và Nghị định 291/2026/NĐ-CP, mức phạt đối với tổ chức chậm nộp hồ sơ khai thuế được áp dụng như sau:
| Thời gian chậm nộp hồ sơ | Mức xử phạt đối với doanh nghiệp |
| Từ 01 – 05 ngày và có tình tiết giảm nhẹ | Cảnh cáo |
| Từ 01 – 30 ngày, không thuộc trường hợp bị cảnh cáo | 2 – 5 triệu đồng |
| Từ 31 – 60 ngày | 5 – 8 triệu đồng |
| Từ 61 – 90 ngày | 8 – 15 triệu đồng |
| Trên 90 ngày, có phát sinh thuế phải nộp và đã nộp đủ thuế, tiền chậm nộp trước thời điểm cơ quan có thẩm quyền công bố quyết định kiểm tra, thanh tra hoặc lập biên bản | 15 – 25 triệu đồng |
Ngoài ra, mức phạt 8 – 15 triệu đồng cũng áp dụng đối với trường hợp nộp hồ sơ quá hạn từ 91 ngày trở lên nhưng không phát sinh số thuế phải nộp, không nộp hồ sơ khai thuế nhưng không phát sinh thuế phải nộp hoặc không nộp phụ lục về giao dịch liên kết kèm hồ sơ quyết toán thuế thu nhập doanh nghiệp theo quy định.
Lưu ý: Bảng mức phạt trên áp dụng với tổ chức, doanh nghiệp. Mức phạt đối với cá nhân trong trường hợp tương ứng đượ xác định bằng 1/2 mức phạt đối với tổ chức.
4. Chậm nộp tờ khai thuế TNDN có phải nộp tiền chậm nộp thuế không?
Nếu việc nộp chậm hồ sơ quyết toán làm phát sinh tình trạng chậm nộp thuế TNDN, doanh nghiệp còn phải nộp tiền chậm nộp trên số thuế chậm nộp. Theo khoản 2 Điều 16 Luật Quản lý thuế số 108/2025/QH15, mức tính tiền chậm nộp là 0,03%/ngày trên số tiền thuế chậm nộp.
Đối với trường hợp khai bổ sung làm tăng số thuế TNDN phải nộp, Điều 26 Nghị định 252/2026/NĐ-CP quy định thời gian tính tiền chậm nộp được tính từ ngày tiếp theo ngày cuối cùng của thời hạn nộp thuế của kỳ có sai sót đến ngày liền kề trước ngày doanh nghiệp nộp đủ số thuế tăng thêm vào ngân sách nhà nước.
Lưu ý: Nếu doanh nghiệp nộp hồ sơ đúng hạn nhưng kê khai sai dẫn đến thiếu số thuế phải nộp, việc xử lý sẽ được xác định theo quy định riêng về hành vi khai sai.
Kết luận
Doanh nghiệp cần nộp tờ khai quyết toán thuế TNDN đúng thời hạn, đồng thời kiểm tra đầy đủ tờ khai, Báo cáo tài chính và các tài liệu kèm theo trước khi gửi. Trường hợp nộp chậm hoặc phát sinh số thuế phải nộp, doanh nghiệp cần thực hiện nghĩa vụ tiền phạt và tiền chậm nộp theo đúng quy định hiện hành.
Việc lập và nộp tờ khai quyết toán thuế TNDN đòi hỏi kế toán phải kiểm tra nhiều số liệu, từ báo cáo tài chính, doanh thu, chi phí đến các chỉ tiêu trên tờ khai. Thực hiện thủ công không chỉ mất thời gian mà còn dễ xảy ra sai sót khi tổng hợp dữ liệu và lập hồ sơ quyết toán.
Với phần mềm kế toán online MISA, doanh nghiệp có thể đồng bộ dữ liệu kế toán, tự động tổng hợp số liệu để lập Báo cáo tài chính và tờ khai quyết toán thuế TNDN theo mẫu quy định. Phần mềm cũng hỗ trợ kế toán kiểm tra, đối chiếu số liệu trước khi hoàn thiện hồ sơ, hạn chế thao tác nhập liệu thủ công.
Đặc biệt, MISA AMIS Kế toán tích hợp mTax, giúp doanh nghiệp thực hiện các nghiệp vụ thuế điện tử ngay trên phần mềm, từ lập tờ khai đến nộp tờ khai thuế và nộp thuế. Nhờ đó, kế toán có thể rút ngắn thời gian xử lý hồ sơ quyết toán và chủ động hơn trong việc đảm bảo đúng hạn.
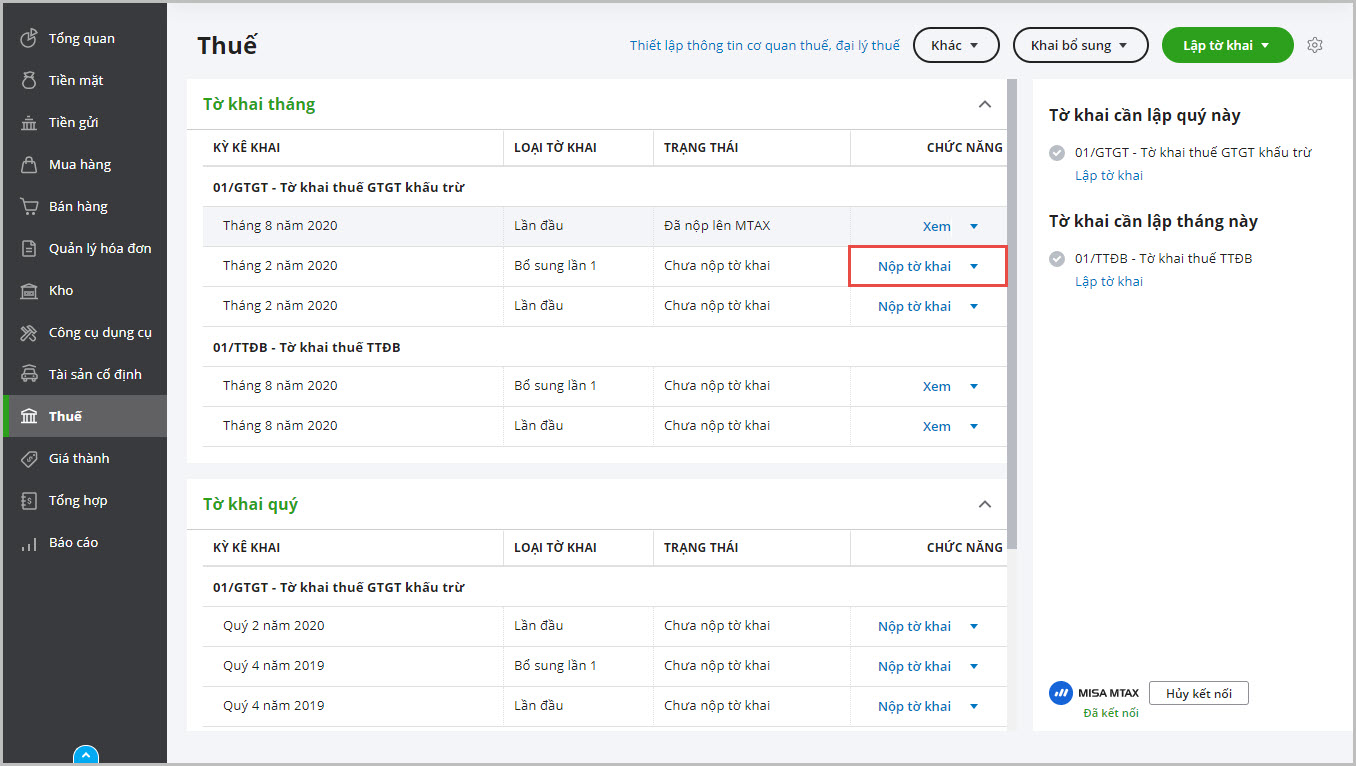
👉 Khám phá MISA AMIS Kế toán để đơn giản hóa quy trình lập và nộp quyết toán thuế TNDN, giảm thao tác thủ công và hạn chế sai sót khi kê khai.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/