Miễn thuế TNDN 3 năm là chính sách hỗ trợ đáng chú ý dành cho doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu. Tuy nhiên, không phải mọi doanh nghiệp mới thành lập đều được hưởng ưu đãi này. Doanh nghiệp cần đáp ứng các tiêu chí về quy mô, đăng ký kinh doanh lần đầu, đồng thời không thuộc trường hợp bị loại trừ và cần xác định đúng các khoản thu nhập được miễn thuế. Bài viết dưới đây của phần mềm kế toán MISA sẽ cập nhật điều kiện miễn thuế TNDN 3 năm đầu, đối tượng áp dụng và cách xác định thời gian miễn thuế theo quy định hiện hành.
1. Tiêu chí xác định doanh nghiệp vừa và nhỏ
Để được xem xét hưởng chính sách miễn thuế thu nhập doanh nghiệp 3 năm đầu, doanh nghiệp trước hết phải thuộc nhóm doanh nghiệp nhỏ và vừa (DNNVV) theo quy định pháp luật. Theo Điều 4 Luật Hỗ trợ doanh nghiệp nhỏ và vừa 2017, DNNVV bao gồm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ và doanh nghiệp vừa, được xác định dựa trên số lao động tham gia BHXH bình quân năm, doanh thu và tổng nguồn vốn.
| Loại doanh nghiệp | Lĩnh vực | Số lao động tham gia BHXH bình quân năm | Tổng doanh thu tối đa (năm) | Hoặc Tổng nguồn vốn tối đa (năm) |
| Doanh nghiệp siêu nhỏ | Nông nghiệp, lâm nghiệp, thủy sản, công nghiệp và xây dựng | ≤ 10 người | ≤3 tỷ đồng | ≤ 3 tỷ đồng |
| Thương mại và dịch vụ | ≤ 10 người | ≤ 10 tỷ đồng | ≤ 3 tỷ đồng | |
| Doanh nghiệp nhỏ | Nông nghiệp, lâm nghiệp, thủy sản, công nghiệp và xây dựng | ≤ 100 người | ≤ 50 tỷ đồng | ≤ 20 tỷ đồng |
| Thương mại và dịch vụ | ≤ 50 người | ≤ 100 tỷ đồng | ≤ 50 tỷ đồng | |
| Doanh nghiệp vừa | Nông nghiệp, lâm nghiệp, thủy sản, công nghiệp và xây dựng | ≤ 200 người | ≤ 200 tỷ đồng | ≤ 100 tỷ đồng |
| Thương mại và dịch vụ | ≤ 100 người |
≤ 300 tỷ đồng |
≤ 100 tỷ đồng |
2. Điều kiện miễn thuế TNDN 3 năm đầu
Theo khoản 3 điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp vừa và nhỏ vừa đăng ký doanh nghiêp lần đầu được miễn thuế TNDN trong 3 năm nếu đáp ứng đủ điều kiện và không thuộc các trường hợp bị loại trừ.
Cụ thể, doanh nghiệp cần đáp ứng các điều kiện:
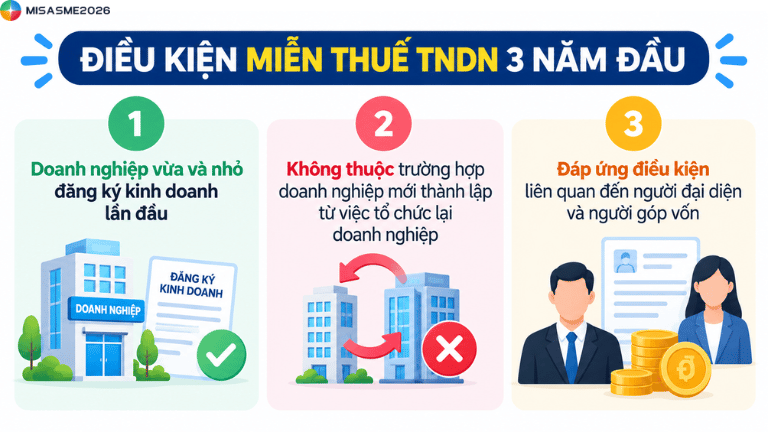
Doanh nghiệp vừa và nhỏ đăng ký kinh doanh lần đầu
Doanh nghiệp phải thuộc nhóm doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ hoặc doanh nghiệp vừa theo quy định của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa, đồng thời được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Việc xác định quy mô doanh nghiệp căn cứ vào các tiêu chí về lĩnh vực hoạt động, số lao động tham gia BHXH bình quân năm, doanh thu và tổng nguồn vốn theo quy định.
Không thuộc trường hợp doanh nghiệp mới thành lập từ việc tổ chức lại doanh nghiệp
Chính sách miễn thuế 3 năm không áp dụng với doanh nghiệp thành lập mới do:
- Sáp nhập, hợp nhất
- Chia, tách doanh nghiệp
- Chuyển đổi chủ sở hữu
- Chuyển đổi loại hình doanh nghiệp
Đáp ứng điều kiện liên quan đến người đại diện và người góp vốn
Doanh nghiệp mới cũng không thuộc diện miễn thuế nếu người đại diện theo pháp luật (trừ trường hợp người đại diện không phải là thành viên góp vốn), thành viên hợp danh hoặc người có số vốn góp cao nhất đã từng giữ vai trò tương ứng tại doanh nghiệp khác đang hoạt động hoặc doanh nghiệp đã giải thể nhưng chưa đủ 12 tháng tính từ thời điểm doanh nghiệp cũ giải thể đến khi thành lập doanh nghiệp mới.
Như vậy, chính sách miễn thuế 3 năm là một đòn bẩy tài chính cực lớn từ Nhà nước. Tuy nhiên, để tối ưu hóa dòng tiền trong giai đoạn đầu khó khăn này, bên cạnh việc tận dụng ưu đãi thuế, doanh nghiệp cũng cần tiết kiệm tối đa chi phí đầu tư công nghệ. Hiểu được áp lực dòng tiền của Startup, song hành cùng chính sách ưu đãi của Nhà nước, MISA tung ra gói trợ giá đặc biệt giúp doanh nghiệp tối ưu chi phí quản trị.
3. Những khoản thu nhập không được miễn thuế TNDN 3 năm
Mặc dù doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu có thể được miễn thuế TNDN trong 3 năm, chính sách này không áp dụng đối với một số khoản thu nhập đặc thù. Theo điểm b3 khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, các khoản thu nhập thuộc khoản 3 Điều 18 Luật Thuế TNDN 2025 không được hưởng ưu đãi miễn thuế 3 năm.
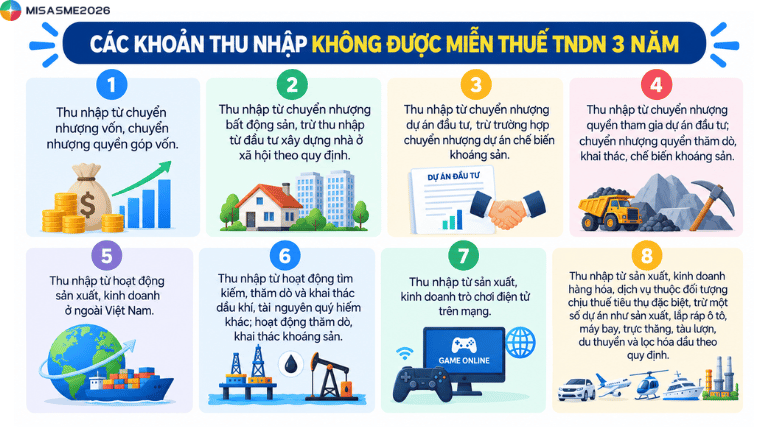
Cụ thể, những doanh nghiệp không được miễn thuế TNDN 3 năm đối với các khoản thu nhập sau:
- Thu nhập từ chuyển nhượng vốn, chuyển nhượng quyền góp vốn.
- Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ đầu tư xây dựng nhà ở xã hội theo quy định.
- Thu nhập từ chuyển nhượng dự án đầu tư, trừ trường hợp chuyển nhượng dự án chế biến khoáng sản.
- Thu nhập từ chuyển nhượng quyền tham gia dự án đầu tư; chuyển nhượng quyền thăm dò, khai thác, chế biến khoáng sản.
- Thu nhập từ hoạt động sản xuất, kinh doanh ở ngoài Việt Nam.
- Thu nhập từ hoạt động tìm kiếm, thăm dò và khai thác dầu khí, tài nguyên quý hiếm khác; hoạt động thăm dò, khai thác khoáng sản.
- Thu nhập từ sản xuất, kinh doanh trò chơi điện tử trên mạng.
- Thu nhập từ sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt, trừ một số dự án như sản xuất, lắp ráp ô tô, máy bay, trực thăng, tàu lượn, du thuyền và lọc hóa dầu theo quy định.
4. Thời gian miễn thuế TNDN 3 năm được tính từ khi nào?
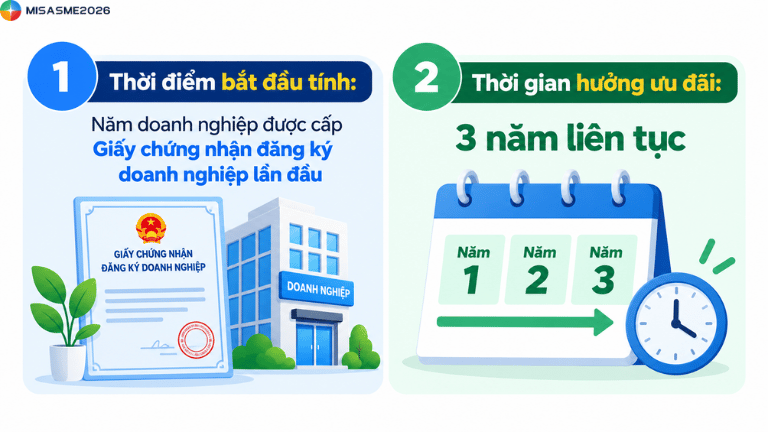
Theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP, doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu được miễn thuế TNDN trong 3 năm kể từ khi được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu. Thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp, không tính từ thời điểm doanh nghiệp bắt đầu có doanh thu hoặc phát sinh lợi nhuận.
Có thể hiểu như sau:
- Thời điểm bắt đầu tính: Năm doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu
- Thời gian hưởng ưu đãi: 3 năm liên tục
- Không căn cứ vào: Thời điểm bắt đầu có doanh thu, phát sinh lợi nhuận hoặc có thu nhập chịu thuế
- Nếu doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trước ngày Nghị quyết 198/2025/QH15 có hiệu lực nhưng tại thời điểm đó vẫn còn thời gian hưởng ưu đãi, doanh nghiệp được tiếp tục miễn thuế cho thời gian còn lại theo quy định.
Ví dụ:
Công ty A là doanh nghiệp vừa và nhỏ, đăng ký kinh doanh lần đầu được cấp giấy chứng nhận đăng ký doanh nghiệp vào tháng 9/2026. Nếu đáp ứng đầy đủ các điều kiện hưởng ưu đãi, thời gian miễn thuế TNDN được tính liên tục từ năm 2026, tương ứng với 3 năm 2026, 2027 và 2026. Việc công ty có doanh thu hoặc lợi nhuận từ tháng nào trong năm 2026 không làm thay đổi năm bắt đầu tính thời gian miễn thuế.
Kết luận
Miễn thuế TNDN 3 năm đầu giúp giảm nghĩa vụ thuế và tạo thêm điều kiện để doanh nghiệp nhỏ và vừa tập trung nguồn lực cho hoạt động sản xuất, kinh doanh. Để áp dụng đúng chính sách, doanh nghiệp cần kiểm tra quy mô DNNVV, điều kiện đăng ký kinh doanh lần đầu, các trường hợp bị loại trừ và từng khoản thu nhập phát sinh. Đồng thời, cần xác định chính xác thời gian miễn thuế TNDN 3 năm kể từ năm được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu để thực hiện kê khai, quyết toán thuế đúng quy định.
Việc theo dõi doanh thu, chi phí, hóa đơn và các khoản thu nhập được hưởng ưu đãi cần được thực hiện chính xác ngay từ đầu để hạn chế sai sót khi kê khai, quyết toán thuế. MISA AMIS Kế toán giúp doanh nghiệp tự động hóa nhiều nghiệp vụ kế toán và kiểm soát dữ liệu tập trung:
- Tự động hạch toán từ hóa đơn, chứng từ, giảm thời gian nhập liệu thủ công.
- Kết nối ngân hàng, tự động thu thập và đối chiếu giao dịch phát sinh.
- Quản lý hóa đơn điện tử tập trung, đồng bộ dữ liệu phục vụ hạch toán.
- Tự động tổng hợp báo cáo thuế, báo cáo tài chính, hạn chế sai sót khi lập báo cáo.
- Theo dõi doanh thu, chi phí và dòng tiền giúp kế toán kiểm soát số liệu kịp thời.
- Hơn 200 báo cáo quản trị theo thời gian thực, hỗ trợ doanh nghiệp nhanh chóng nắm bắt tình hình tài chính.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.




 0904 885 833
 https://sme.misa.vn/