Chi phí lãi vay khi tính thuế TNDN được phân thành khoản được trừ và không được trừ tùy theo nguồn vốn, mục đích vay và tình trạng góp vốn của doanh nghiệp. Bài viết dưới đây của phần mềm kế toán MISA tổng hợp các trường hợp chi phí lãi vay không được trừ khi tính thuế TNDN, khoản lãi vay được trừ và cách xác định thông qua các ví dụ cụ thể.
1. Chi phí lãi vay là gì?
Chi phí lãi vay là một khoản chi phí mà đơn vị phải trả cho bên vay tương ứng với khoản tiền vay và được tính bằng mức lãi suất nhân với số tiền nợ chưa thanh toán.
2. Các khoản chi phí lãi vay không được trừ khi tính thuế TNDN
Căn cứ theo quy định tại Điều 9 Nghị định 320/2025/NĐ-CP, một số khoản chi phí lãi vay không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN. Các khoản này chủ yếu liên quan đến lãi vay doanh nghiệp có giao dịch liên kết, lãi vay tương ứng với phần vốn điều lệ còn thiếu, lãi vay trong giai đoạn đầu tư đã được ghi nhận vào giá trị tài sản và phần lãi vay vượt mức quy định của Bộ luật Dân sự.
1. Chi tiền lãi vay của doanh nghiệp có giao dịch liên kết vượt mức quy định
Chi tiền lãi vay của doanh nghiệp có giao dịch liên kết theo quy định của pháp luật về quản lý thuế đối với doanh nghiệp có giao dịch liên kết.
2. Chi tiền lãi vay tương ứng với phần vốn điều lệ còn thiếu
Chi trả tiền lãi vay tương ứng với phần vốn điều lệ (đối với doanh nghiệp tư nhân là vốn đầu tư) đã đăng ký còn thiếu theo tiến độ góp vốn ghi trong điều lệ của doanh nghiệp nhưng tiến độ góp vốn tối đa không được vượt quá thời hạn góp vốn theo quy định của Luật Doanh nghiệp kể cả trường hợp doanh nghiệp đã đi vào sản xuất kinh doanh; chi trả tiền lãi vay trong quá trình đầu tư đã được ghi nhận vào giá trị của tài sản, giá trị công trình đầu tư
- Trường hợp doanh nghiệp đã góp đủ vốn điều lệ, trong quá trình kinh doanh có khoản chi trả lãi tiền vay để đầu tư vào doanh nghiệp khác thì khoản chi này được tính vào chi phí được trừ khi xác định thu nhập chịu thuế
- Chi trả lãi tiền vay tương ứng với vốn điều lệ còn thiếu theo tiến độ góp vốn ghi trong điều lệ của doanh nghiệp nhưng tiến độ góp vốn tối đa không được vượt quá thời hạn góp vốn theo quy định của Luật Doanh nghiệp, không được trừ khi xác định thu nhập chịu thuế được xác định như sau:
- Số tiền vay ≤ vốn điều lệ còn thiếu: Toàn bộ lãi tiền vay là khoản chi không được trừ
- Số tiền vay > vốn điều lệ còn thiếu:
- Nếu doanh nghiệp có nhiều khoản vay: Lãi vay không được trừ = Vốn điều lệ còn thiếu / Tổng số tiền vay x Tổng số lãi vay
- Nếu doanh nghiệp chỉ có 1 khoản vay: Lãi vay không được trừ = Vốn điều lệ còn thiếu x Lãi suất vay x Thời gian còn thiếu vốn điều lệ
3. Chi tiền lãi vay vốn sản xuất, kinh doanh vượt mức quy định của Bộ luật Dân sự
Chi phí trả lãi tiền vay vốn sản xuất kinh doanh của đối tượng không phải là tổ chức tín dụng vượt quá mức quy định tại Bộ luật Dân sự.
4. Chi về đầu tư xây dựng cơ bản trong giai đoạn đầu tư để hình thành tài sản cố định.
- Trường hợp trong giai đoạn đầu tư, doanh nghiệp có phát sinh khoản chi trả tiền vay thì khoản chi này được tính vào giá trị đầu tư.
- Trường hợp trong giai đoạn đầu tư, doanh nghiệp phát sinh cả khoản chi trả tiền vay và thu từ lãi tiền gửi thì được bù trừ giữa khoản chi trả lãi tiền vay và thu từ lãi tiền gửi, sau khi bù trừ phần chênh lệch còn lại ghi giảm giá trị đầu tư.
5. Các khoản chi của hoạt động kinh doanh khác
Các khoản chi của hoạt động kinh doanh như ngân hàng, bảo hiểm, xổ số, chứng khoáng, hợp đồng BT, BOT, BTO và 1 số hoạt động kinh doanh đặc thù khác không đúng hoặc vượt quá quy định của cơ quan có thẩm quyền.
Đối với chi phí trả lãi tiền vay của các hợp đồng BT, BOT và BTO
- Doanh nghiệp BT, BTO, BOT được tính vào chi phí được trừ đối với các khoản chi trả lãi tiền vay của các hợp đồng BT, BOT, BTO theo thực tế phát sinh trong kỳ. Công thức xác định chi phí lãi vay tỏng kỳ của các hợp đồng BT, BOT, BTO trong trường hợp doanh nghiệp lựa chọn áp dụng phân bổ chi phí lãi vay của các hợp đồng BT, BOT, BTO theo doanh thu như sau:
| Chi phí lãi vay trong kỳ = Tổng chi phí lãi vay theo phương án tài chính/Tổng doanh thu theo phương án tài chính x Doanh thu thực hiện trong kỳ |
- Doanh nghiệp đã lựa chọn áp dụng chi phí trả lãi tiền vay phân bổ theo doanh thu thì việc áp dụng phương pháp phân bổ chi phí trả lãi tiền vay được áp dụng trong suốt thời gian thực hiện hợp đồng BT, BTO, BOT
- Chi phí trả lãi tiền vay theo thực tế phát sinh trong kỳ của các hợp đồng BT, BTO, BOT vượt mức chi phí lãi vay phân bổ theo doanh thu quy định tại điểm này không được tính vào chi phí được trừ trong kỳ mà chuyển sang các kỳ tính thuế tiếp theo
- Trường hợp trong kỳ tính thuế doanh nghiệp phát sinh giao dịch liên kết thì thực hiện theo quy định của pháp luật về quản lý thuế đối với doanh nghiệp có giao dịch liên kết
3. Các khoản chi phí lãi vay được trừ khi tính thuế TNDN
- Trường hợp liên quan đến vốn điều lệ: Doanh nghiệp đã góp đủ vốn điều lệ, trong quá trình kinh doanh có khoản chi trả lãi tiền vay thì khoản chi này được tính vào chi phí được trừ khi xác định thu nhập chịu thuế
- Trường hợp liên quan đến vay tiền của đối tượng không phải là tổ chức tín dụng (cá nhân, doanh nghiệp kinh doanh thông thường không phải của tổ chức tín dụng): Chi phí lãi vay cá nhân, tổ chức không phải là tổ chức tín dụng vượt 20%/năm sẽ không được đưa vào chi phí được trừ khi tính thuế TNDN.
4. Ví dụ minh họa
Ví dụ 1:
Số tiền vay của công ty A là 200 triệu, lãi suất mỗi tháng là 1%,. số vốn điều lệ còn thiếu là 300 triệu.
Có thể thấy, số tiền vay là 200 triệu < Số vốn điều lệ còn thiếu là 300 triệu.
Do đó, toàn bộ chi phí lãi vay 200 triệu x 1% = 2.000.000đ/tháng đều là những khoản chi không được trừ.
Ví dụ 2:
Công ty A có số vốn điều lệ còn thiếu là 2 tỷ đồng và có phát sinh các khoản vay như sau:
- Công ty B số tiền 1 tỷ với mức lãi suất là 1%/tháng
- Công ty C số tiền 2 tỷ với mức lãi suất là 0,8%/tháng
- Tổng số tiền công ty A vay là 3 tỷ
=> Tổng số lãi phải trả là: (1 tỷ x 1%) + (2 tỷ x 0,8%) = 10.000.000đ + 16.000.000đ = 26.000.000đ/tháng
Có thể thấy, số tiền vay lớn hơn số vốn điều lệ, công ty A phát sinh nhiều khoản vay nên:
Chi phí lãi vay không được trừ = Số vốn điều lệ còn thiếu (2 tỷ) / Tổng số tiền vay (3 tỷ) X Tổng số lãi vay (26 triệu) = 17.333.333đ
=> Chi phí lãi vay được trừ = 26.000.000đ – 17.333.333đ = 8.666.667đ/tháng
Ví dụ 3:
Tháng 1/2026, công ty Đại Phát có phát sinh vay 1 tỷ với lãi suất 1%/tháng của công ty D trong 12 tháng:
- Giai đoạn từ tháng 1/2026 đến hết tháng 5/2026 (5 tháng): Công ty Đại Phát đang còn góp thiếu 300 triệu vốn điều lệ
- Giai đoạn từ tháng 6/2026 đến hết tháng 12/2026 (7 tháng): Công ty Đại Phát đã góp thêm nốt 300 triệu vốn điều lệ => Đã góp đủ vốn điều lệ
=> Số tiền vay là 1 tỷ > Số vốn điều lệ còn thiếu là 300 triệu, mà Công ty Đại Phát chỉ phát sinh một khoản vay nên:
=> Chi phí lãi vay không được trừ = Số vốn điều lệ còn thiếu (300 Triệu) X Lãi suất của khoản vay (1%/tháng) X Thời gian góp vốn điều lệ còn thiếu (5 tháng) = 15.000.000đ
=> Chi phí lãi vay được trừ = Tổng chi phí lãi vay (số tiền vay 1 tỷ x lãi suất 1%/tháng x Số tháng vay (12 tháng) = 120.000.000đ) – Chi phí lãi vay không được trừ (15.000.000đ) = 115.000.000đ
=> Vậy là: Trong tổng số tiền chi phí lãi vay là 120 triệu mà công ty Đại Phát đã trả cho công ty D thì có:
- 15 triệu không được tính vào chi phí được trừ khi tính thuế TNDN
- 150 triệu được tính vào chi phí được trừ khi tính thuế TNDN
Kết luận
Việc xác định đúng chi phí lãi vay không được trừ khi tính thuế TNDN giúp doanh nghiệp tính đúng thu nhập chịu thuế và hạn chế sai sót khi quyết toán thuế. Đặc biệt, với doanh nghiệp có nhiều khoản vay, việc tổng hợp và kiểm tra thủ công có thể khiến kế toán mất nhiều thời gian, đồng thời khó kiểm soát chính xác chi phí được trừ khi quyết toán thuế TNDN.
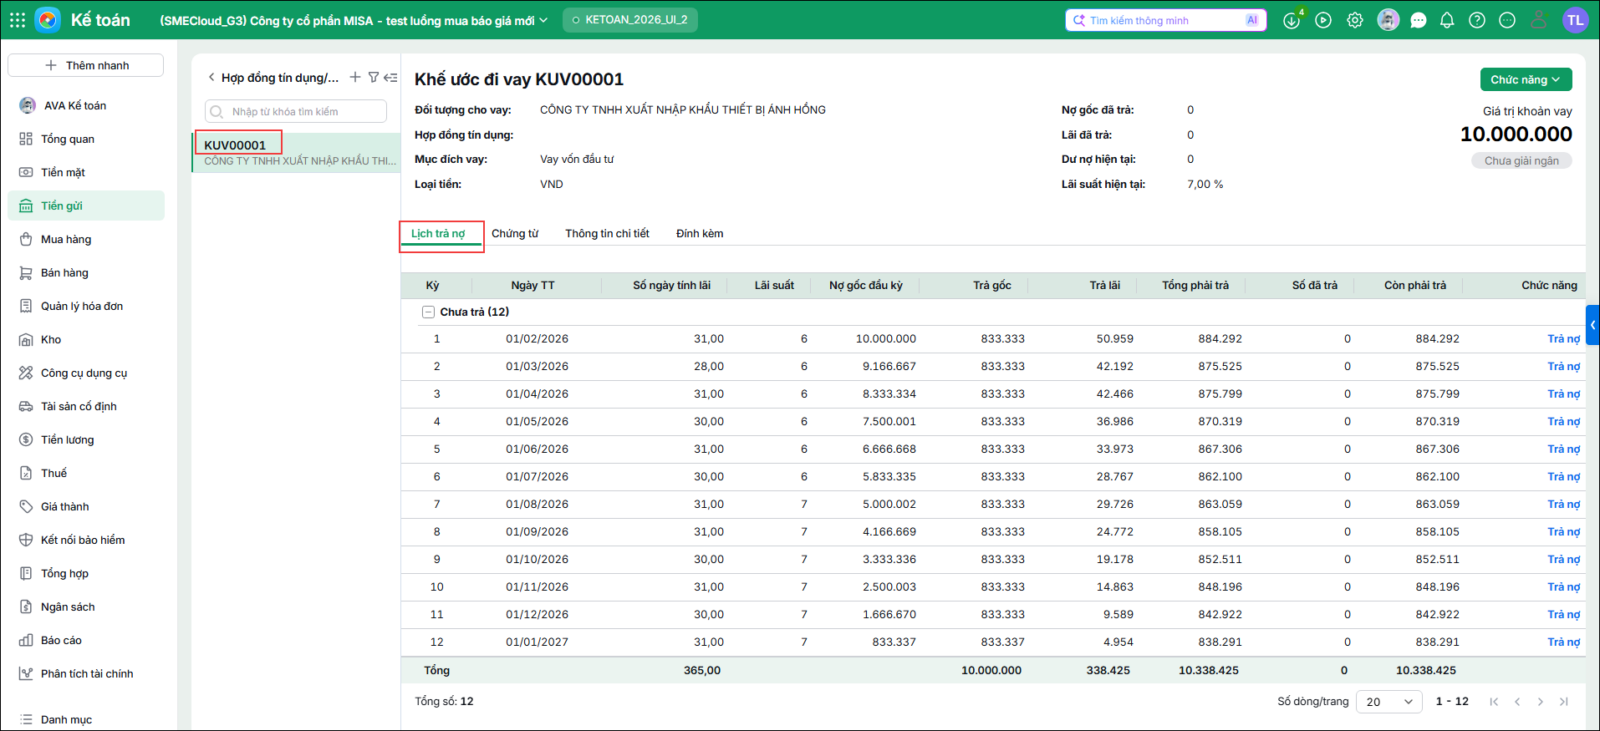
Phần mềm kế toán MISA hỗ trợ tự động hóa và đồng bộ dữ liệu kế toán, giúp kế toán thuận tiện quản lý các khoản phát sinh, kiểm tra chứng từ và tổng hợp số liệu phục vụ kê khai, quyết toán thuế.
- Tự động hạch toán, tổng hợp số liệu và lập BCTC, tờ khai thuế.
- Kết nối hóa đơn điện tử, ngân hàng và dữ liệu bán hàng.
- Theo dõi doanh thu, chi phí và các khoản phát sinh tập trung trên một hệ thống.
- AI hỗ trợ kiểm tra sai sót chứng từ, gợi ý bút toán.
- AVA hỗ trợ tra cứu văn bản và hướng dẫn nghiệp vụ kế toán.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/