Chi phí tiền lương là khoản chi phổ biến nhưng không phải toàn bộ tiền lương, tiền thưởng, phụ cấp doanh nghiệp đã hạch toán đều được tính vào chi phí được trừ khi xác định thuế TNDN. Doanh nghiệp cần nắm rõ các khoản chi được trừ, điều kiện về hồ sơ, chứng từ và những khoản bị loại để hạn chế rủi ro khi quyết toán thuế. Bài viết dưới đây của phần mềm kế toán MISA sẽ tổng hợp chi tiết quy định hiện hành về chi phí lương được trừ khi tính thuế TNDN và những trường hợp doanh nghiệp cần lưu ý.
1. Các khoản chi tiền lương được trừ khi tính thuế TNDN
Theo Điều 9 Nghị định 320/2025/NĐ-CP, các khoản chi tiền lương, tiền công và tiền thưởng cho người lao động được tính vào chi phí được trừ nếu đáp ứng điều kiện theo quy định và không thuộc khoản chi không được trừ.
Các khoản chi tiền lương có thể được tính vào chi phí được trừ gồm:
- Tiền lương, tiền công trả cho người lao động theo hợp đồng lao động và quy chế của doanh nghiệp
- Tiền thưởng nếu doanh nghiệp quy định cụ thể điều kiện được hưởng và mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính, quy chế tiền lương, tiền thưởng hoặc hồ sơ phù hợp
- Các khoản phụ ấp, khoản bổ sung có tính chất tiền lương nếu có căn cứ chi trả và đầy đủ hồ sơ, chứng từ
- Chi phí đào tạo, đào tạo lại, bồi dưỡng nghiệp vụ cho người lao động nếu đáp ứng điều kiện theo quy định tại khoản 2 điều 9 Nghị định 320/2025/NĐ-CP. Nội dung đào tạo phải được quy định tại hợp đồng lao động, thỏa ước lao động tập thể hoặc quy chế tài chính của doanh nghiệp
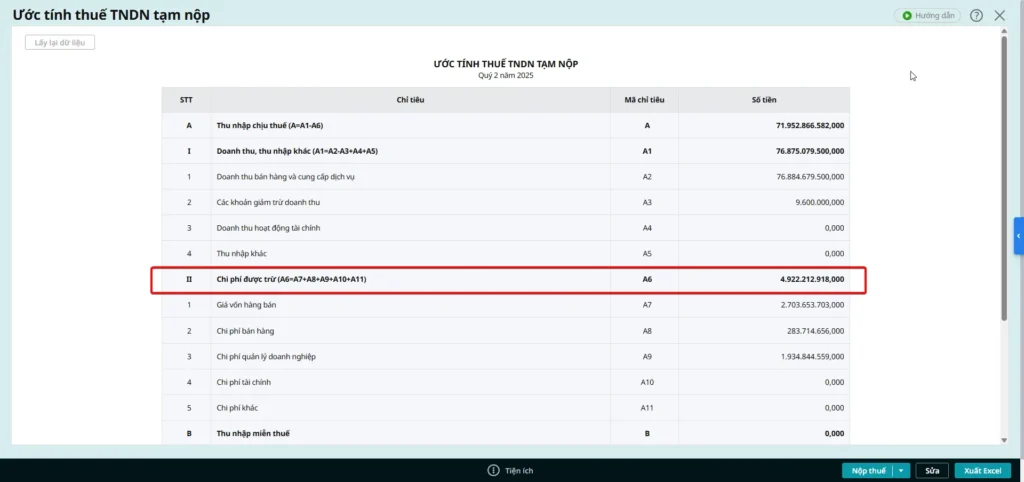
Để hỗ trợ làm báo cáo thuế theo quý, AMIS Kế Toán cho phép tự động tổng hợp các khoản chi phí được trừ nhằm ước tính thuế TNDN tạm nộp theo quý
2. Điều kiện để chi phí tiền lương được trừ khi tính thuế TNDN
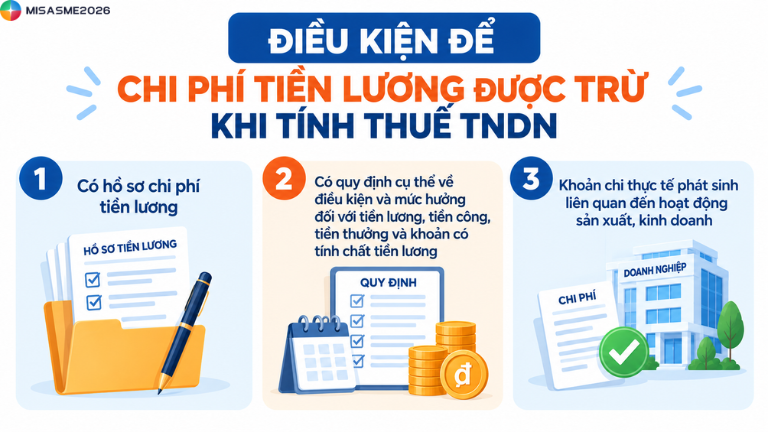
Để được tính vào chi phí được trừ, khoản chi tiền lương cần đáp ứng các điều kiện sau:
- Có hồ sơ chi phí tiền lương gồm:
- Hợp đồng lao động
- Quy chế lương thưởng
- Bảng chấm công
- Bảng tính lương
- Chứng từ thanh toán tiền lương cho người lao động gồm:
- Nếu trả lương bằng tiền mặt thì phải có phiếu chi (Có đầy đủ chữ ký của các bên)
- Nếu trả lương bằng chuyển khoản thì phải có UNC/GBN
- Hồ sơ khác liên quan đến chi phí tiền lương như:
- Hồ sơ tham gia đóng bảo hiểm bắt buộc cho người lao động (liên quan đến phần trích bảo hiểm tính vào chi phí của doanh nghiệp theo tỷ lệ trích nộp của người sử dụng lao động)
- Hồ sơ chứng từ nộp thuế TNCN (nếu doanh nghiệp trả lương Net thì số thuế TNDN doanh nghiệp nộp thay cho người lao động được tính vào chi phí được trừ khi tính thuế TNDN)
- Có quy định cụ thể về điều kiện và mức hưởng đối với tiền lương, tiền công, tiền thưởng và các khoản có tính chất tiền lương trong hồ sơ của doanh nghiệp
- Khoản chi thực tế phát sinh và liên quan đến hoạt động sản xuất, kinh doanh của doanh nghiệp
- Đáp ứng quy định về thanh toán không dùng tiền mặt. Từ ngày 15/12/2025, khoản tiền lương, tiền công từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt để được tính vào chi phí được trừ theo quy định tại điểm c khoản 1 Điều 9 Nghị định 320/2025/NĐ-CP.
- Không thuộc các khoản chi tiền lương, tiền công không được trừ theo quy định của pháp luật thuế thu nhập doanh nghiệp.
Đối với khoản lương từ lần dưới 5 triệu đồng, doanh nghiệp có thể thanh toán bằng tiền mặt hoặc không dùng tiền mặt nhưng phải có đủ hồ sơ, chứng từ chứng minh khoản chi.
3. Các khoản chi tiền lương không được trừ khi tính thuế TNDN
Theo khoản 8 Điều 10 Nghị định 320/2025/NĐ-CP, các khoản chi cho người lao động không được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN trong các trường hợp sau:
- Tiền lương, tiền công đã hạch toán nhưng đến thời hạn nộp hồ sơ quyết toán thuế năm vẫn chưa chi trả thực tế
- Tiền lương, tiền công, tiền thưởng không quy định cụ thể điều kiện và mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính hoặc quy chế thưởng theo quy định
- Tiền lương của chủ doanh nghiệp thuộc trường hợp không được trừ đối với:
- Tiền lương, tiền công của chủ doanh nghiệp tư nhân
- Tiền lương, tiền công của chủ công ty TNHH MTV do cá nhân làm chủ
- Thù lao trả cho sáng lập viên, thành viên Hội đồng thành viên, thành viên Hội đồng quản trị không trực tiếp tham gia điều hành sản xuất, kinh doanh
- Chi trang phục không đáp ứng điều kiện như bằng hiện vật không có hóa đơn hoặc bằng tiền vượt 5 triệu đồng/người/năm
- Chi thưởng sáng kiến, cải tiến không đủ điều kiện không được trừ khi tính thuế TNDN nếu doanh nghiệp không có quy chế cụ thể về việc chi thưởng và không có hội đồng nghiệm thu sáng kiến, cải tiến
- Khoản chi có tính chất phúc lợi trực tiếp cho người lao động vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế. Phần vượt mức không được tính vào chi phí được trừ
- Khoản đóng bảo hiểm hưu trí bổ sung, bảo hiểm hưu trí tự nguyện, bảo hiểm nhân thọ và các khoản có tính chất an sinh xã hội vượt mức quy định. Phần vượt mức không được tính vào chi phí được trừ
- Các khoản chi thêm cho lao động nữ, lao động là người dân tộc thiểu số và các khoản chi khác cho người lao động nếu không đúng đối tượng, nội dung hoặc không có đầy đủ hồ sơ, chứng từ theo quy định

4. Giải đáp một số câu hỏi thường gặp
Câu hỏi: Lương trên 5 triệu đồng có bắt buộc chuyển khoản không?
Trả lời: Có. Từ ngày 15/12/2025, tiền lương, tiền công từng lần từ 5 triệu đồng trở lên phải có chứng từ thanh toán không dùng tiền mặt để đáp ứng điều kiện tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN theo quy định tại Điều 9 Nghị định 320/2025/NĐ-CP.
Câu hỏi: Lương tháng 13 có được tính vào chi phí được trừ không?
Trả lời: Có, nếu khoản thưởng hoặc tiền lương tháng 13 được quy định cụ thể về điều kiện hưởng và mức hưởng trong hợp đồng lao động, thỏa ước lao động tập thể, quy chế tài chính, quy chế tiền lương, tiền thưởng hoặc hồ sơ tương ứng; đồng thời có đầy đủ chứng từ và thực tế chi trả theo quy định.
Câu hỏi: Tiền thưởng Tết có được trừ khi tính thuế TNDN không?
Trả lời: Có, nếu doanh nghiệp quy định cụ thể điều kiện và mức hưởng trong hồ sơ phù hợp và khoản thưởng thực tế phát sinh, có đầy đủ chứng từ. Khoản thưởng không được quy định cụ thể về điều kiện và mức hưởng thuộc trường hợp không được trừ theo Điều 10 Nghị định 320/2025/NĐ-CP.
Câu hỏi: Chi phí lương không đóng bảo hiểm có được trừ không?
Trả lời: Chi phí tiền lương không mặc nhiên bị loại chỉ vì doanh nghiệp chưa đóng bảo hiểm bắt buộc cho người lao động. Tuy nhiên, doanh nghiệp vẫn phải thực hiện đúng nghĩa vụ về bảo hiểm và khoản tiền lương phải đáp ứng các điều kiện về hồ sơ, chứng từ, thực tế phát sinh và thanh toán để được tính vào chi phí được trừ.
Câu hỏi: Chi phí phụ cấp cho người lao động có được trừ không?
Trả lời: Có, nếu khoản phụ cấp được quy định rõ về đối tượng, điều kiện và mức hưởng, thực tế phát sinh, có đầy đủ hồ sơ, chứng từ và không thuộc khoản chi bị khống chế hoặc không được trừ theo quy định thuế TNDN.
Câu hỏi: Chi phí phúc lợi cho người lao động được trừ tối đa bao nhiêu?
Trả lời: Các khoản chi có tính chất phúc lợi trực tiếp cho người lao động được tính vào chi phí được trừ trong phạm vi không vượt quá 01 tháng lương bình quân thực tế thực hiện trong năm tính thuế. Phần chi vượt mức này không được tính vào chi phí được trừ theo Điều 10 Nghị định 320/2025/NĐ-CP.
Kết luận
Để chi phí tiền lương được trừ khi tính thuế TNDN, doanh nghiệp cần bảo đảm khoản chi thực tế phát sinh, có đầy đủ hồ sơ, chứng từ, được quy định rõ về điều kiện và mức hưởng, đồng thời đáp ứng quy định về thanh toán. Ngược lại, các khoản lương, thưởng, phụ cấp không đủ căn cứ hoặc thuộc trường hợp không được trừ cần được loại khi xác định thu nhập chịu thuế. Việc kiểm tra đầy đủ hồ sơ và điều kiện ngay từ khi phát sinh khoản chi sẽ giúp doanh nghiệp hạn chế sai sót và rủi ro khi quyết toán thuế TNDN.
Khi doanh nghiệp phát sinh nhiều hóa đơn, chứng từ, doanh thu và chi phí, việc tổng hợp số liệu thủ công có thể khiến kế toán mất nhiều thời gian, đặc biệt vào kỳ kê khai và quyết toán thuế. Phần mềm kế toán MISA hỗ trợ tự động hóa các nghiệp vụ kế toán, giúp kế toán giảm thao tác nhập liệu, hạn chế sai sót và thuận tiện kiểm soát số liệu.
Với MISA AMIS Kế toán, doanh nghiệp có thể:
- Tự động hạch toán và tổng hợp số liệu, hỗ trợ xử lý các nghiệp vụ kế toán và thuế.
- Tự động lập tờ khai, phụ lục và báo cáo thuế theo mẫu biểu được hỗ trợ trên phần mềm.
- Kết nối hóa đơn điện tử, ngân hàng và các nguồn dữ liệu, giúp hạn chế nhập liệu và đối chiếu thủ công.
- Lập báo cáo tài chính và các báo cáo quản trị, hỗ trợ kế toán kiểm tra số liệu trước khi kê khai, quyết toán.
- AI hỗ trợ kiểm tra chứng từ, gợi ý bút toán và AVA hỗ trợ tra cứu văn bản, hướng dẫn nghiệp vụ kế toán.
Thay vì mất nhiều thời gian tổng hợp và đối chiếu số liệu, kế toán có thể tập trung dữ liệu trên một hệ thống, chủ động kiểm soát số liệu và xử lý nghiệp vụ nhanh chóng hơn.
🎁 Trải nghiệm miễn phí 15 ngày MISA AMIS Kế toán để trực tiếp khám phá các tính năng phù hợp với nghiệp vụ kế toán của doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/