Doanh nghiệp có thể áp dụng thuế suất thuế TNDN 15%, 17% hoặc 20% tùy theo doanh thu và điều kiện cụ thể. Việc xác định sai mức thuế suất hoặc bỏ sót điều kiện ưu đãi có thể dẫn đến tính sai số thuế phải nộp. Bài viết dưới đây của phần mềm kế toán MISA sẽ tổng hợp các mức thuế suất thuế TNDN năm 2025, đối tượng áp dụng và trường hợp được hưởng thuế suất ưu đãi theo quy định mới nhất.
1. Thuế thu nhập doanh nghiệp là gì?
Thuế thu nhập doanh nghiệp (TNDN) là một loại thuế trực thu, được tính trên thu nhập chịu thuế của doanh nghiệp, tổ chức có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ theo quy định của pháp luật. Khoản thuế này được xác định dựa trên thu nhập tính thuế và thuế suất tương ứng.
Theo Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, thu nhập chịu thuế gồm thu nhập từ hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ và các khoản thu nhập khác theo quy định. Thuế TNDN là một trong những khoản thuế quan trọng mà doanh nghiệp phải kê khai, tạm nộp và quyết toán theo quy định.
2. Các mức thuế suất thuế thu nhập doanh nghiệp
Theo Điều 10 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, mức thuế suất thuế TNDN năm 2025 được áp dụng tùy theo doanh thu, lĩnh vực hoạt động và trường hợp cụ thể của doanh nghiệp. Các mức thuế suất phổ biến gồm 15%, 17% và 20%; một số hoạt động đặc thù như dầu khí, khai thác tài nguyên quý hiếm áp dụng mức thuế suất từ 25% đến 50%.
Thuế suất thuế TNDN 15%
Doanh nghiệp có tổng doanh thu năm không quá 3tỷ đồng được áp dụng thuế suất 15% nếu đáp ứng các điều kiện theo quy định.
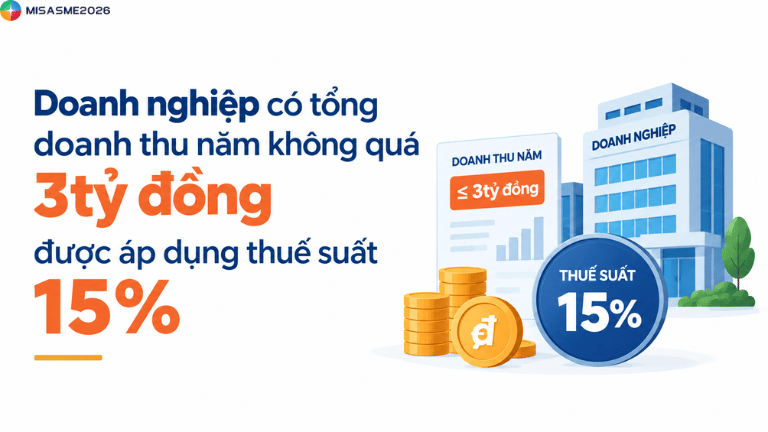
Tổng doanh thu được dùng làm căn cứ để xác định mức thuế suất là tổng doanh thu của kỳ tính thuế TNDN trước liền kề, được xác định theo quy định của pháp luật về thuế TNDN.
Thuế suất thuế TNDN 17%
Doanh nghiệp có tổng doanh thu năm trên 03 tỷ đồng đến không quá 50 tỷ đồng áp dụng thuế suất TNDN 17%, nếu đáp ứng điều kiện theo quy định.
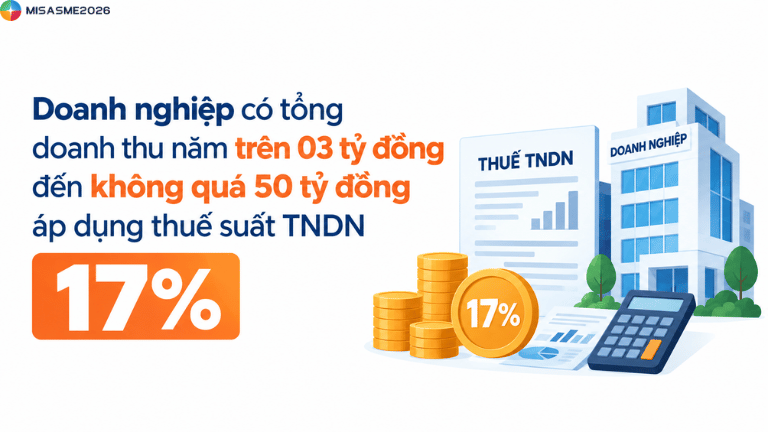
Ví dụ: Năm 2024, doanh nghiệp có tổng doanh thu 20 tỷ đồng thì thuộc nhóm doanh nghiệp có doanh thu trên 03 tỷ đồng đến không quá 50 tỷ đồng. Nếu không thuộc trường hợp loại trừ, doanh nghiệp áp dụng thuế suất 17% cho kỳ tính thuế năm 2025.
Doanh thu là căn cứ quan trọng để xác định mức thuế suất 15% hoặc 17%. MISA AMIS Kế toán hỗ trợ tự động tổng hợp doanh thu, chi phí và dữ liệu kế toán, giúp kế toán thuận tiện theo dõi số liệu phục vụ kê khai và quyết toán thuế.
Thuế suất thuế TNDN 20%
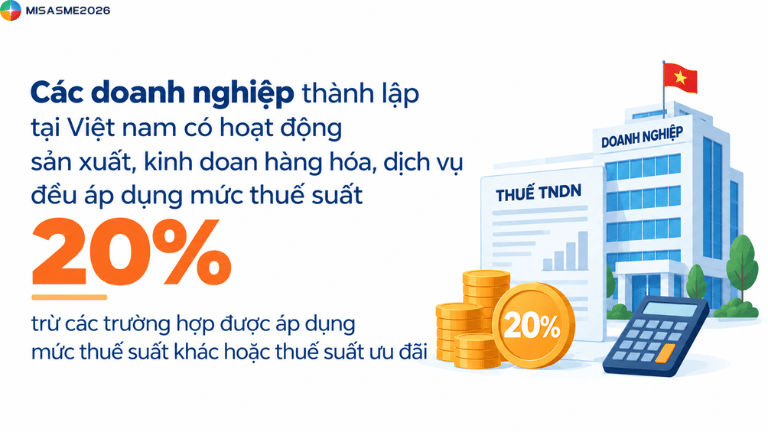
Thuế suất 20% là mức thuế suất phổ thông, áp dụng đối với doanh nghiệp được thành lập theo quy định của pháp luật Việt Nam có hoạt động sản xuất, kinh doanh hàng hóa, dịch vụ, trừ các trường hợp được áp dụng mức thuế suất khác hoặc thuế suất ưu đãi.
Theo đó, doanh nghiệp không thuộc nhóm áp dụng thuế suất 15%, 17% hoặc mức thuế suất riêng đối với hoạt động đặc thù thì áp dụng thuế suất TNDN 20%.
Thuế suất TNDN từ 25% đến 50% đối với hoạt động dầu khí
Hoạt động tìm kiếm, thăm dò và khai thác dầu khí áp dụng thuế suất TNDN từ 25% đến 50%. Mức thuế suất cụ thể được xác định căn cứ vào vị trí, điều kiện khai thác và trữ lượng mỏ theo quy định.
Thuế suất TNDN 40% và 50% đối với tài nguyên quý hiếm
Hoạt động thăm dò, khai thác tài nguyên quý hiếm áp dụng thuế suất TNDN 50%. Tài nguyên quý hiếm gồm bạch kim, vàng, bạc, thiếc, vonfram, antimon, đá quý, đất hiếm và tài nguyên quý hiếm khác theo quy định.
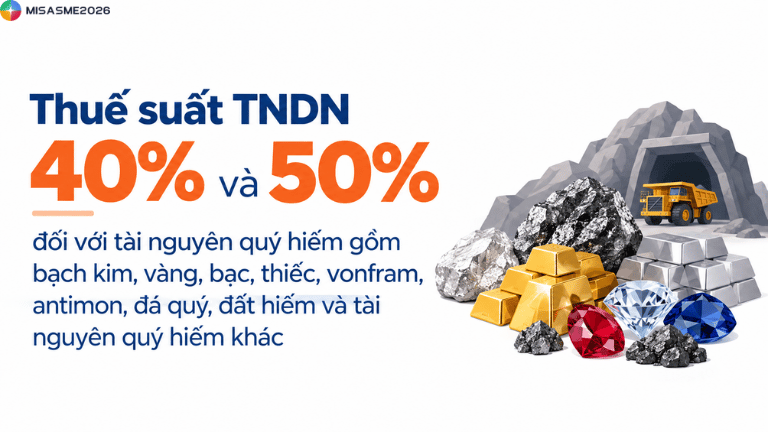
Trường hợp mỏ có từ 70% diện tích được giao trở lên tại địa bàn có điều kiện kinh tế – xã hội đặc biệt khó khăn, thuế suất TNDN áp dụng là 40%.
Mức thuế suất thuế thu nhập doanh nghiệp ưu đãi và đối tượng áp dụng
Theo Điều 13 Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15, doanh nghiệp có thể được hưởng thuế suất TNDN ưu đãi 10%, 15% hoặc 17% tùy thuộc vào ngành, nghề, địa bàn và điều kiện của dự án đầu tư. Thời gian áp dụng thuế suất ưu đãi được xác định theo từng trường hợp cụ thể.
| Mức thuế suất ưu đãi | Thời gian áp dụng | Đối tượng áp dụng |
| 10% | 15 năm | Thu nhập từ dự án đầu tư mới thuộc các ngành, nghề ưu đãi như: ứng dụng công nghệ cao; ứng dụng công nghệ chiến lược; sản xuất sản phẩm phần mềm, sản phẩm an toàn thông tin mạng, sản phẩm công nghệ số trọng điểm; sản xuất thiết bị điện tử; nghiên cứu, phát triển, thiết kế, sản xuất, đóng gói, kiểm thử chip bán dẫn; xây dựng trung tâm dữ liệu trí tuệ nhân tạo; sản xuất sản phẩm công nghiệp hỗ trợ đáp ứng điều kiện; doanh nghiệp công nghệ cao, doanh nghiệp nông nghiệp ứng dụng công nghệ cao, doanh nghiệp khoa học và công nghệ; một số dự án đầu tư có quy mô vốn lớn và dự án thuộc địa bàn đặc biệt khó khăn, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung, khu kinh tế thuộc địa bàn ưu đãi thuế. |
| 10% | Không giới hạn thời gian | Thu nhập từ một số ngành, nghề và đối tượng theo quy định, gồm: hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp tại địa bàn ưu đãi; sản xuất, chế biến nông sản, thủy sản trong trường hợp đáp ứng điều kiện; hoạt động trong lĩnh vực xã hội hóa; thu nhập của nhà xuất bản từ hoạt động xuất bản; hợp tác xã, liên hiệp hợp tác xã hoạt động trong lĩnh vực nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp; cơ quan báo chí thuộc ngành, nghề báo chí. |
| 15% | Không giới hạn thời gian | Thu nhập của doanh nghiệp từ hoạt động sản xuất, chế biến sản phẩm cây trồng, rừng trồng, chăn nuôi, thủy sản nuôi trồng, chế biến nông sản, thủy sản không thuộc địa bàn có điều kiện kinh tế – xã hội khó khăn, đặc biệt khó khăn và không thuộc khu kinh tế, khu công nghệ cao, khu nông nghiệp ứng dụng công nghệ cao, khu công nghệ số tập trung. |
| 17% | 10 năm | Dự án đầu tư mới thuộc một số ngành, nghề ưu đãi như: sản xuất thép cao cấp; sản xuất sản phẩm tiết kiệm năng lượng; sản xuất máy móc, thiết bị phục vụ sản xuất nông nghiệp, lâm nghiệp, ngư nghiệp, diêm nghiệp; sản xuất thiết bị tưới tiêu; sản xuất thức ăn gia súc, gia cầm, thủy sản; sản xuất, lắp ráp ô tô; sản xuất sản phẩm công nghệ số khác; đầu tư kinh doanh cơ sở kỹ thuật hỗ trợ doanh nghiệp nhỏ và vừa, cơ sở ươm tạo doanh nghiệp nhỏ và vừa, khu làm việc chung hỗ trợ doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo. Ngoài ra, áp dụng cho dự án đầu tư mới tại địa bàn có điều kiện kinh tế – xã hội khó khăn và một số dự án đầu tư mới tại khu kinh tế. |
| 17% | Không giới hạn thời gian | Thu nhập của quỹ tín dụng nhân dân, tổ chức tài chính vi mô và ngân hàng hợp tác xã. |
Lưu ý: Thuế suất ưu đãi chỉ áp dụng đối với thu nhập đáp ứng điều kiện hưởng ưu đãi thuế theo quy định. Doanh nghiệp cần xác định đúng ngành, nghề, địa bàn và loại hình dự án trước khi áp dụng mức thuế suất ưu đãi.
Đối với thu nhập từ dự án đầu tư mới, thời gian áp dụng thuế suất ưu đãi được tính từ năm đầu tiên dự án có doanh thu. Trường hợp doanh nghiệp được cấp giấy chứng nhận hoặc giấy xác nhận ưu đãi sau thời điểm phát sinh doanh thu thì thời gian áp dụng được tính từ năm được cấp giấy chứng nhận hoặc giấy xác nhận theo quy định.
So sánh thuế suất thuế TNDN của Việt Nam với quốc tế
Mức thuế suất thuế TNDN phổ thông của Việt Nam năm 2025 là 20%. Khi so sánh với một số quốc gia trong khu vực và trên thế giới, mức thuế suất này có sự khác biệt tùy từng quốc gia.
Với các nước Đông Nam Á
Thuế suất TNDN phổ thông của Việt Nam ở mức 20%, tương đương Thái Lan và cao hơn Singapore. Một số quốc gia khác trong khu vực áp dụng mức thuế suất cao hơn Việt Nam.
| Quốc gia | Thuế suất TNDN phổ thông |
| Việt Nam | 20% |
| Singapore | 17% |
| Thái Lan | 20% |
| Indonesia | 22% |
| Malaysia | 24% |
| Philippines | 25% |
Lưu ý: Bảng trên so sánh thuế suất TNDN phổ thông, không bao gồm các mức thuế suất ưu đãi hoặc quy định riêng áp dụng cho từng nhóm doanh nghiệp.
Như vậy, mức thuế suất TNDN phổ thông của Việt Nam thấp hơn Indonesia, Malaysia và Philippines; tương đương Thái Lan và cao hơn Singapore. Bên cạnh mức thuế suất phổ thông 20%, Việt Nam còn áp dụng mức 15% và 17% đối với doanh nghiệp đáp ứng điều kiện về tổng doanh thu theo Luật Thuế TNDN 2025.
Với các quốc gia phát triển
Khi so sánh với 1 số nền kinh tế phát triển, thuế suất TNDN phổ thông của Việt Nam cũng có sự khác biệt đáng kể.
| Quốc gia | Thuế suất TNDN phổ thông |
| Việt Nam | 20% |
| Hoa Kỳ | 21% |
| Trung Quốc | 25% |
| Nhật Bản | khoảng 30% |
| Australia | 30% |
| Vương quốc Anh | 25% |
* Thuế suất thực tế tại Nhật Bản có thể khác tùy địa phương và phụ phí.
Nhìn chung, mức thuế suất TNDN phổ thông 20% của Việt Nam thấp hơn một số nền kinh tế lớn như Trung Quốc, Nhật Bản và Australia, đồng thời gần với mức 21% của Hoa Kỳ. Tuy nhiên, việc so sánh thuế suất giữa các quốc gia cần xem xét cùng với chính sách thuế ưu đãi, phạm vi thu nhập chịu thuế và các quy định riêng của từng nước.
Theo thống kê của OECD, thuế suất TNDN theo luật định bình quân của các quốc gia OECD năm 2025 là 24,1%, trong khi mức bình quân của nhóm 145 quốc gia và vùng lãnh thổ thuộc phạm vi thống kê là khoảng 21,2%.
Kết luận
Việc xác định thuế suất thuế TNDN cần căn cứ vào doanh thu, lĩnh vực hoạt động, địa bàn và điều kiện hưởng ưu đãi của từng doanh nghiệp. Nắm rõ các mức 15%, 17%, 20% cùng những trường hợp áp dụng thuế suất đặc thù và ưu đãi giúp doanh nghiệp xác định đúng số thuế phải nộp, hạn chế sai sót khi kê khai và quyết toán thuế TNDN.
Khi doanh nghiệp phát sinh nhiều giao dịch, việc tổng hợp và đối chiếu thủ công có thể khiến kế toán mất nhiều thời gian, đặc biệt khi phải rà soát số liệu theo từng kỳ để xác định thuế suất và nghĩa vụ thuế.
Phần mềm kế toán MISA hỗ trợ tự động hóa và đồng bộ dữ liệu kế toán, giúp doanh nghiệp tập trung quản lý số liệu và thuận tiện kiểm soát các nghiệp vụ phục vụ kê khai, quyết toán thuế.
- Tự động hạch toán từ hóa đơn, chứng từ.
- Kết nối hóa đơn điện tử, ngân hàng và bán hàng, đồng bộ dữ liệu trên một hệ thống.
- Tự động tổng hợp số liệu phục vụ lập tờ khai thuế và báo cáo tài chính.
- 200+ báo cáo hỗ trợ theo dõi doanh thu, chi phí và tình hình tài chính.
- AI hỗ trợ kiểm tra chứng từ, gợi ý bút toán, giúp giảm thao tác nhập liệu.
- AVA hỗ trợ tra cứu văn bản và hướng dẫn nghiệp vụ kế toán.
Chủ động quản lý số liệu – thuận tiện đối chiếu – giảm thao tác thủ công khi kê khai và quyết toán thuế TNDN.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/