Nghị quyết 198/2025/QH15 đưa ra nhiều chính sách hỗ trợ doanh nghiệp, trong đó đáng chú ý là quy định miễn thuế TNDN 3 năm đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu. Tuy nhiên, không phải mọi doanh nghiệp mới thành lập đều được tự động hưởng ưu đãi này. Bài viết dưới đây của phần mềm kế toán MISA sẽ làm rõ đối tượng, điều kiện, thời gian miễn thuế TNDN 3 năm, các trường hợp không được hưởng và thủ tục doanh nghiệp cần thực hiện theo quy định mới nhất.
1. Chính sách miễn thuế TNDN của Nghị quyết 198/2025/QH15
Nghị quyết 198/2025/QH15 đưa ra nhiều chính sách ưu đãi thuế nhằm hỗ trợ khu vực kinh tế tư nhân, trong đó có các quy định đáng chú ý về miễn, giảm thuế thu nhập doanh nghiệp. Tùy từng đối tượng và hoạt động kinh doanh, doanh nghiệp có thể được miễn thuế TNDN trong 2 năm, giảm 50% trong 4 năm tiếp theo hoặc miễn thuế TNDN trong 3 năm. Dưới đây là các chính sách miễn, giảm thuế TNDN nổi bật theo Nghị quyết 198 và hướng dẫn tại Nghị định 20/2026/NĐ-CP.
1.1. Miễn thuế TNDN 2 năm, giảm 59% trong 4 năm tiếp theo
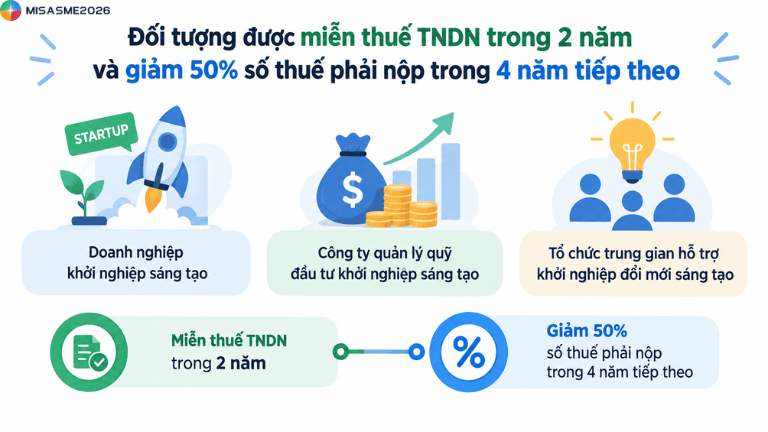
Căn cứ tại khoản 1 điều 10 Nghị quyết 198/2025/QH15, thu nhập từ hoạt động khởi nghiệp đổi mới sáng tạo của các đối tượng sau đây sẽ được miễn thuế TNDN trong thời gian 2 năm và giảm 50% số thuế phải nộp trong 4 năm tiếp theo:
- Doanh nghiệp khởi nghiệp sáng tạo
- Công ty quản lý quỹ đầu tư khởi nghiệp sáng tạo
- Tổ chức trung gian hỗ trợ khởi nghiệp đổi mới sáng tạo
Việc xác nhận thời gian miễn, giảm thuế được thực hiện theo quy định của pháp luật về thuế TNDN.
Tại Nghị định 20/2026NĐ-CP đã hướng dẫn cụ thể về thời gian miễn, giảm thuế được tính liên tục từ năm đầu tiên có thu nhập chịu thuế từ hoạt động khởi nghiệp sáng tạo, đổi mới sáng tạo.
Nếu trong 3 năm đầu kể từ ngày đầu tiên có doanh thu từ hoạt động này mà doanh nghiệp chưa phát sinh thu nhập chịu thuế thì thời gian miễn, giảm được tính từ năm thứ tư. Doanh nghiệp cũng phải hoạch toán riêng phần thu nhập được hưởng ưu đãi với các khoản thu nhập không được ưu đãi.
1.2 Miễn thuế TNDN 3 năm cho doanh nghiệp nhỏ và vừa đăng ký lần đầu
Đây là chính sách được nhiều doanh nghiệp quan tâm nhất. Khoản 4 điều 10 Nghị quyết 198/2025/Qh15 quy định doanh nghiệp vừa và nhỏ được miễn thuế trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Nghị định 20/2026/NĐ-CP được ban hành để hướng dẫn cụ thể chính sách này. Theo điều 7, thời gian miễn thuế được tính liên tục từ năm đầu tiên doanh nghiệp được cấp Giấy chứng nậhn đăng ký doanh nghiệp lần đầu.
Trường hợp giấy chứng nhận cấp trước thời điểm Nghị quyết 198 có hiệu lực nhưng doanh nghiệp vẫn còn thời gian được hưởng ưu đãi thì được áp dụng chính sách cho thời gian còn lại.
Tuy nhiên, không phải mọi doanh nghiệp mới thành lập đều mặc nhiên được miễn thuế TNDN 3 năm. Doanh nghiệp còn phải đáp ứng tiêu chí doanh nghiệp vừa và nhỏ và không thuộc các trường hợp bị loại trừ theo Nghị định 20/2026/NĐ-CP.
Chỉ cần sai một điều kiện về quy mô, thời điểm đăng ký hoặc trường hợp loại trừ, doanh nghiệp có thể áp dụng ưu đãi không đúng. MISA AMIS Kế toán hỗ trợ doanh nghiệp quản lý hồ sơ, số liệu và thông tin kế toán tập trung, giúp việc kiểm tra và xác định nghĩa vụ thuế thuận tiện hơn.
→ Tìm hiểu MISA AMIS Kế toán để quản lý tài chính – kế toán ngay từ khi doanh nghiệp mới thành lập.

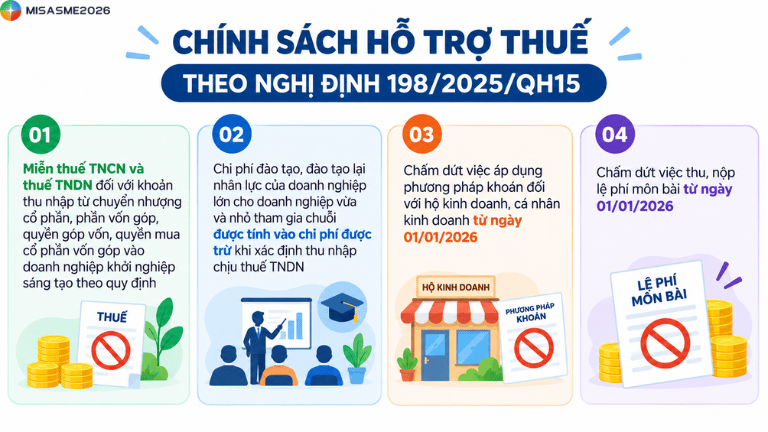
1.3 Chính sách hỗ trợ thuế khác theo Nghị định 198
Bên cạnh hai chính sách miễn, giảm thuế TNDN trên, Điều 10 Nghị quyết 198 còn quy định 1 số chính sách liên quan như:
- Miễn thuế TNCN và thuế TNDN đối với khoản thu nhập từ chuyển nhượng cổ phần, phần vốn góp, quyền góp vốn, quyền mua cổ phần vốn góp vào doanh nghiệp khởi nghiệp sáng tạo theo quy định
- Chi phí đào tạo, đào tạo lại nhân lực của doanh nghiệp lớn cho doanh nghiệp vừa và nhỏ tha gia chuỗi được tính vào chi phí được trừ khi xác định thu nhập chịu thuế TNDN
- Chấm dứt việc áp dụng phương pháp khoản đối với hộ kinh doanh, cá nhân kinh doanh từ ngày 01/01/2026
- Chấm dứt việc thu, nộp lệ phí môn bài từ ngày 01/01/2026
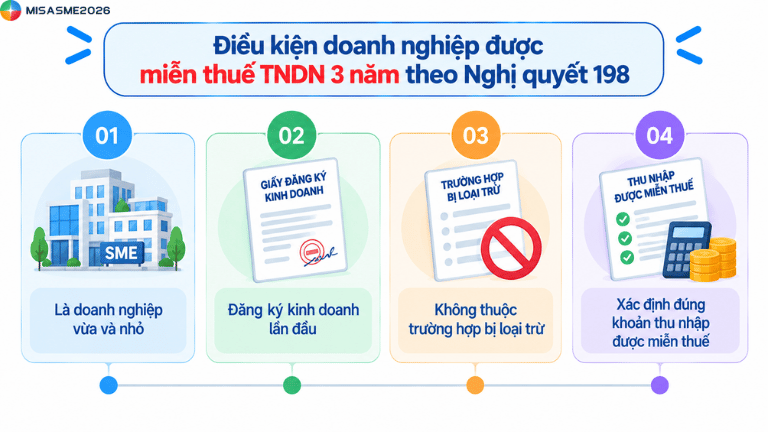
2. Điều kiện doanh nghiệp được miễn thuế TNDN 3 năm theo Nghị quyết 198
Theo Nghị quyết 198/2025/QH15 và hướng dẫn tại Nghị định 20/2026/NĐ-CP, không phải mọi doanh nghiệp mới thành lập đều được miễn thuế TNDN 3 năm. Doanh nghiệp cần đáp ứng các điều kiện sau:
- Là doanh nghiệp nhỏ và vừa:
- Thuộc một trong ba nhóm: Doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ hoặc doanh nghiệp vừa
- Việc xác định doanh nghiệp vừa và nhỏ căn cứ vào lĩnh vực hoạt động, số lao động tham gia bảo hiểm xã hội bình tuân năm và tổng doanh thu hoặc tổng nguồn vốn theo quy định pháp luật về hỗ trợ doanh nghiệp vừa và nhỏ
- Doanh nghiệp cần xác định đúng quy mô tại thời điểm áp dụng chính sách để đảm bảo thuộc đối tượng hưởng ưu đãi
- Đăng ký kinh doanh lần đầu:
- Doanh nghiệp vừa và nhỏ phải được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu
- Thời gian miễn thuế TNDN được tính liên tục trong 3 năm kể từ năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu
- Trường hợp doanh nghiệp được cấp Giấy chứng nhận đăng ký doanh nghiệp trước ngày Nghị quyết 198/2025/QH15 có hiệu lực nhưng vẫn còn thời gian được hưởng ưu đãi thì được áp dụng chính sách cho thời gian miễn thuế còn lại theo quy định
- Không thuộc trường hợp bị loại trừ:
- Doanh nghiệp thành lập mới do sáp nhập, hợp nhất, chia, tách
- Doanh nghiệp thành lập do chuyển đổi chủ sở hữu hoặc chuyển đổi loại hình doanh nghiệp
- Doanh nghiệp thuộc trường hợp có người đại diện theo pháp luật, thành viên hợp danh hoặc người có số vốn góp cao nhất đã tham gia hoạt động kinh doanh tại doanh nghiệp khác nhưng chưa đáp ứng điều kiện về thời gian theo quy định
- Các trường hợp khác thuộc diện loại trừ theo khoản 3 điều 7 Nghị định 20/2026/NĐ-CP
- Xác định đúng khoản thu nhập được miễn thuế:
- Chính sách miễn thuế 3 năm không đồng nghĩa với việc mọi khoản thu nhập của doanh nghiệp đều được miễn thuế TNDN
- Một số khoản thu nhập thuộc khoản 3 điều 18 Luật thuế TNDN số 67/2025/QH15 không thuộc phạm vi ưu đãi
- Doanh nghiệp cần xác định và hạch toán riêng thu nhập được hưởng ưu đãi với các khoản thu nhập không được hưởng ưu đãi theo quy định
Miễn thuế 3 năm không có nghĩa là mọi khoản thu nhập đều được miễn. Doanh nghiệp cần theo dõi riêng các khoản thu nhập được ưu đãi và không được ưu đãi để hạn chế nhầm lẫn khi kê khai, quyết toán. Với MISA AMIS Kế toán, doanh nghiệp có thể quản lý doanh thu, chi phí và số liệu kế toán tập trung, hỗ trợ kiểm soát dữ liệu phục vụ công tác thuế.
Khám phá cách MISA AMIS Kế toán giúp kiểm soát số liệu kế toán và thuế hiệu quả hơn.
3. Thời gian miễn thuế TNDN 3 năm được tính từ khi nào?
Căn cứ khoản 4 điều 10 Nghị quyết 198/2025/QH15, doanh nghiệp vừa và nhỏ được miễn thuế TNDN trong 3 năm kể từ ngày được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Nghị định 20/2026/NĐ-CP hướng dẫn cụ thể thời gian miễn thuế được tính liên tục từ năm đầu tiên được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.
Có thể xác định thời gian miễn thuế theo các trường hợp như sau:
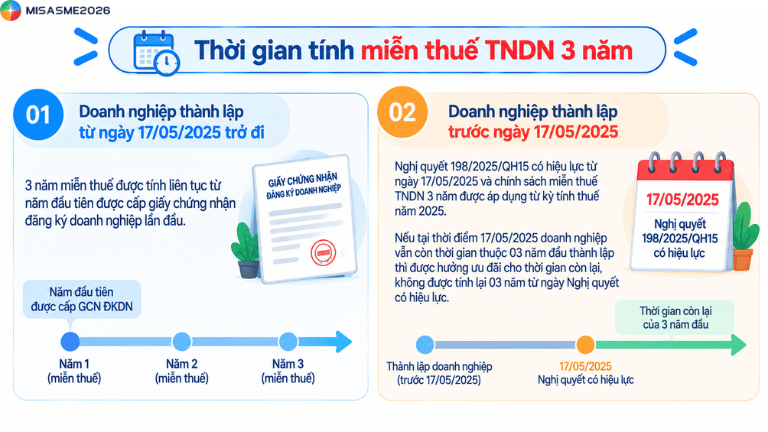
- Doanh nghiệp thành lập từ ngày 17/05/2025 trở đi: 3 năm miễn thuế được tính liên tục từ năm đầu tiên được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu
- Doanh nghiệp thành lập trước ngày 17/05/2025: Nghị quyết 198/2025/QH15 có hiệu lực từ ngày 17/05/2025 và chính sách miễn thuế TNDN 3 năm được áp dụng từ kỳ tính thuế năm 2025. Nếu tại thời điểm 17/05/2025 doanh nghiệp vẫn còn thời gian thuộc 03 năm đầu thành lập thì được hưởng ưu đãi cho thời gian còn lại, không được tính lại 03 năm từ ngày Nghị quyết có hiệu lực.
- Trường hợp kỳ tính thuế đầu tiên có thời gian hoạt động dưới 12 tháng:
- Nếu DNNVV có thời gian hoạt động sản xuất, kinh doanh trong kỳ tính thuế đầu tiên dưới 12 tháng, doanh nghiệp được lựa chọn:
- Hưởng miễn thuế ngay từ kỳ tính thuế đầu tiên
- Đăng ký với cơ quan thuế để bắt đầu hưởng miễn thuế từ kỳ tính thuế tiếp theo
- Nếu lựa chọn bắt đầu đăng ký từ kỳ tính thuế tiếp theo, doanh nghiệp vẫn cần được miễn đủ 3 năm theo quy định
- Nếu DNNVV có thời gian hoạt động sản xuất, kinh doanh trong kỳ tính thuế đầu tiên dưới 12 tháng, doanh nghiệp được lựa chọn:
Lưu ý:
- Thời gian tính thuế TNDN không được tính lại từ năm doanh nghiệp bắt đầu có doanh thu hoặc có lợi nhuận
- Mốc xác định là năm đầu tiên được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu
- Doanh nghiệp thành lập nhưng chưa phát sinh doanh thu hoặc chưa có thu nhập chịu thuế vẫn cần lưu ý thời gian ưu đãi đang được tính theo quy định
- Riêng trường hợp kỳ tính thuế đầu tiên có thời gian hoạt động dưới 12 tháng, doanh nghiệp có quyền lựa chọn bắt đầu hưởng ưu đãi ngay trong năm đầu tiên hoặc đăng ký bắt đầu từ năm tiếp theo theo khoản 5 điều 7 Nghị định 20/2026/NĐ-CP.
Mốc tính ưu đãi có thể khác nhau tùy thời điểm doanh nghiệp được cấp giấy chứng nhận đăng ký doanh nghiệp và kỳ tính thuế đầu tiên. Việc quản lý riêng số liệu theo từng kỳ sẽ giúp doanh nghiệp thuận tiện hơn khi xác định và quyết toán thuế.
MISA AMIS Kế toán hỗ trợ quản lý dữ liệu kế toán tập trung, giúp doanh nghiệp dễ dàng theo dõi và đối chiếu số liệu khi cần.
4. Trường hợp không được miễn thuế TNDN theo Nghị quyết 198
Theo khoản 3 Điều 7 Nghị định 20/2026/NĐ-CP hướng dẫn Nghị quyết 198/2025/QH15, chính sách miễn thuế TNDN 3 năm đối với DNNVV đăng ký kinh doanh lần đầu không áp dụng cho một số trường hợp nhất định. Vì vậy, doanh nghiệp mới thành lập cần kiểm tra cả điều kiện được hưởng và các trường hợp loại trừ trước khi áp dụng ưu đãi.
Cụ thể, không được miễn thuế TNDN 3 năm trong các trường hợp sau:
- Doanh nghiệp thành lập mới do tổ chức lại doanh nghiệp gồm sáp nhập, hợp nhất, chia, tách, chuyển đổi chủ sở hữu, chuyển đổi loại hình doanh nghiệp
- Doanh nghiệp mới thành lập có người giữ vai trò chủ chốt đã tham gia doanh nghiệp khác nhưng chưa đủ 12 tháng: Người đại diện theo pháp luật của doanh nghiệp mới (trừ trường hợp người đại diện theo pháp luật không phải thành viên góp vốn), thành viên hợp danh và người có số vốn góp cao nhất
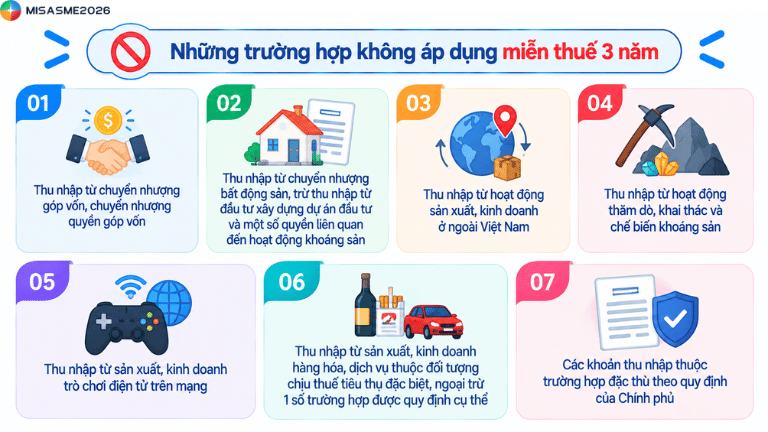
- Doanh nghiệp có các khoản thu nhập thuộc diện loại trừ theo khoản 3 điều 18 Luật Thuế TNDN 2025. Chính sách miễn thuế 3 năm không áp dụng đối với các khoản thu nhập này gồm:
- Thu nhập từ chuyển nhượng góp vốn, chuyển nhượng quyền góp vốn
- Thu nhập từ chuyển nhượng bất động sản, trừ thu nhập từ đầu tư xây dựng dự án đầu tư và một số quyền liên quan đến hoạt động khoáng sản
- Thu nhập từ hoạt động sản xuất, kinh doanh ở ngoài Việt Nam
- Thu nhập từ hoạt động thăm dò, khai thác và chế biến khoáng sản
- Thu nhập từ sản xuất, kinh doanh trò chơi điện tử trên mạng
- Thu nhập từ sản xuất, kinh doanh hàng hóa, dịch vụ thuộc đối tượng chịu thuế tiêu thụ đặc biệt, ngoại trừ 1 số trường hợp được quy định cụ thể
- Các khoản thu nhập thuộc trường hợp đặc thù theo quy định của Chính phủ
5. Doanh nghiệp có cần làm thủ tục đăng ký để được miễn thuế TNDN không?
Với chính sách miễn thuế TNDN 3 năm đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, doanh nghiệp không phải làm thủ tục xin cơ quan thuế cấp giấy xác nhận miễn thuế riêng. Doanh nghiệp tự xác định mình có thuộc đối tượng được miễn thuế hay không và thực hiện chính sách ưu đãi khi kê khai, quyết toán thuế TNDN theo quy định. Nghị định 20/2026/NĐ-CP quy định trực tiếp điều kiện, thời gian và các trường hợp loại trừ đối với chính sách này.
Doanh nghiệp cần lưu ý các nội dung sau:
- Không phải nộp hồ sơ đăng ký miễn thuế TNDN 3 năm nếu thuộc trường hợp DNNVV đăng ký kinh doanh lần đầu và đáp ứng đầy đủ điều kiện hưởng ưu đãi.
- Doanh nghiệp tự xác định điều kiện hưởng ưu đãi, trong đó cần kiểm tra:
- Có phải là doanh nghiệp nhỏ và vừa theo quy định hay không;
- Có phải đăng ký kinh doanh lần đầu hay không;
- Có thuộc trường hợp bị loại trừ theo Điều 7 Nghị định 20/2026/NĐ-CP hay không;
- Khoản thu nhập phát sinh có thuộc phạm vi được miễn thuế hay không.
- Khi kê khai và quyết toán thuế TNDN, doanh nghiệp xác định số thuế được miễn theo chính sách và thực hiện kê khai theo hồ sơ quyết toán thuế hiện hành. Các nội dung về thuế TNDN không được quy định riêng tại Nghị định 20/2026/NĐ-CP thì tiếp tục thực hiện theo pháp luật về thuế TNDN và quản lý thuế.
- Doanh nghiệp cần lưu giữ hồ sơ chứng minh đủ điều kiện hưởng ưu đãi, chẳng hạn:
- Giấy chứng nhận đăng ký doanh nghiệp lần đầu;
- Hồ sơ xác định doanh nghiệp thuộc nhóm DNNVV;
- Hồ sơ, sổ sách kế toán và chứng từ xác định thu nhập được miễn thuế;
- Các tài liệu chứng minh doanh nghiệp không thuộc trường hợp bị loại trừ.
-
Trường hợp kỳ tính thuế đầu tiên có thời gian hoạt động dưới 12 tháng, doanh nghiệp có thể lựa chọn:
- Hưởng miễn thuế ngay từ kỳ tính thuế đầu tiên; hoặc
- Đăng ký với cơ quan thuế để bắt đầu hưởng miễn thuế từ kỳ tính thuế tiếp theo.
Đây là trường hợp đặc biệt phải đăng ký với cơ quan thuế, không phải thủ tục đăng ký miễn thuế áp dụng chung cho tất cả DNNVV.
Quản lý kế toán chủ động, hạn chế sai sót khi kê khai thuế
Xác định đúng điều kiện miễn thuế mới chỉ là bước đầu. Doanh nghiệp còn phải quản lý doanh thu, chi phí, thu nhập được miễn và lưu trữ đầy đủ dữ liệu để phục vụ kê khai, quyết toán thuế.
MISA AMIS Kế toán giúp doanh nghiệp đơn giản hóa công việc này với:
- Tích hợp AI hỗ trợ xử lý và kiểm tra dữ liệu kế toán.
- Đồng bộ dữ liệu giữa các nghiệp vụ, hạn chế sai lệch khi tổng hợp.
- Tự động hóa nhiều nghiệp vụ, giảm nhập liệu và thao tác thủ công.
- Quản lý tập trung doanh thu, chi phí và số liệu tài chính.
- Dễ dàng tra cứu, đối chiếu dữ liệu khi cần kê khai và quyết toán thuế.
Kết luận
Chính sách miễn thuế TNDN 3 năm theo Nghị quyết 198/2025/QH15 mang lại nhiều lợi ích cho doanh nghiệp nhỏ và vừa mới thành lập, giúp giảm áp lực chi phí trong những năm đầu hoạt động. Tuy nhiên, doanh nghiệp cần đáp ứng đúng điều kiện về quy mô, đăng ký kinh doanh lần đầu, thời gian hưởng ưu đãi và khoản thu nhập được miễn, đồng thời lưu ý các trường hợp bị loại trừ theo Nghị định 20/2026/NĐ-CP. Việc xác định đúng đối tượng và thời gian miễn thuế sẽ giúp doanh nghiệp áp dụng chính sách chính xác, hạn chế sai sót khi kê khai và quyết toán thuế TNDN.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.




 0904 885 833
 https://sme.misa.vn/