Mẫu số hóa đơn điện tử là thông tin giúp kế toán nhận biết loại hóa đơn được sử dụng trong từng giao dịch. Từ ngày 01/07/2026, quy định về ký hiệu mẫu số, ký hiệu hóa đơn và số hóa đơn có những nội dung cần lưu ý khi lập, kiểm tra và quản lý hóa đơn. Bài viết dưới đây của phần mềm kế toán MISA sẽ cập nhật bảng tra cứu 9 mẫu số hóa đơn điện tử năm 2026, đồng thời hướng dẫn cách phân biệt các ký hiệu và quy định về số hóa đơn theo văn bản pháp luật hiện hành.
1. Mẫu số hóa đơn là gì?
Mẫu số hóa đơn là ký hiệu dùng để nhân biết loại hóa đơn được sử dụng trong từng giao dịch, chẳng hạn như hóa đơn giá trị gia tăng, hóa đơn bán hàng hoặc các loại hóa đơn khác theo quy định.
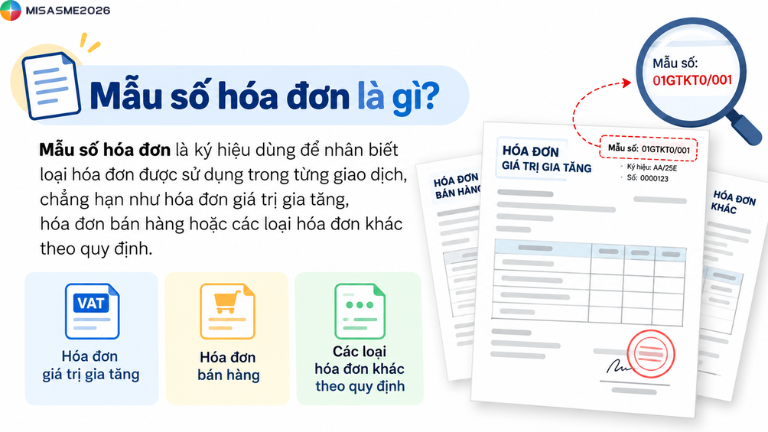
Đối với hóa đơn điện tử, ký hiệu mẫu số hóa đơn điện tử được thể hiện bằng 1 chữ số, giúp người bán, người mua và kế toán xác định được loại hóa đơn đang sử dụng.
Theo quy định áp dụng từ ngày 01/07/2026, ký hiệu mẫu số hóa đơn điện tử được quy định tại Thông tư 91/2026/TT-BTC. Tùy từng loại hóa đơn, mẫu số sẽ có giá trị khác nhau. Việc xác định đúng mẫu số giúp kế toán kiểm tra thông tin hóa đơn, đối chiếu chứng từ và hạn chế nhầm lẫn trong quá trình hạch toán, kê khai thuế.
2. Tra cứu mẫu số hóa đơn điện tử mới nhất năm 2026
Theo Phụ lục I ban hành kèm theo Thông tư 91/2026/TT-BTC, ký hiệu mẫu số hóa đơn điện tử là một chữ số từ 1 đến 9, dùng để phản ánh loại hóa đơn hoặc chứng từ điện tử tương ứng. Mỗi mẫu số có ý nghĩa riêng, giúp kế toán nhận biết và phân biệt các loại hóa đơn trong quá trình lập, kiểm tra và quản lý chứng từ.
Cụ thể về bảng tra cứu 9 mẫu số hóa đơn điện tử áp dụng theo quy định năm 2026 như sau:
| Mẫu số | Loại hóa đơn, chứng từ điện tử |
| 1 | Hóa đơn điện tử giá trị gia tăng |
| 2 | Hóa đơn điện tử bán hàng |
| 3 | Hóa đơn điện tử bán tài sản công |
| 4 | Hóa đơn điện tử bán hàng dự trữ quốc gia |
| 5 | Các loại hóa đơn điện tử khác như tem điện tử, vé điện tử, thẻ điện tử, phiếu thu điện tử và chứng từ có nội dung của hóa đơn điện tử theo quy định |
| 6 | Chứng từ điện tử được sử dụng và quản lý như hóa đơn, gồm phiếu xuất kho kiêm vận chuyển nội bộ điện tử và phiếu xuất kho hàng gửi bán đại lý điện tử |
| 7 | Hóa đơn thương mại điện tử |
| 8 | Hóa đơn điện tử giá trị gia tăng tích hợp biên lai thu thuế, phí, lệ phí |
| 9 | Hóa đơn điện tử bán hàng tích hợp biên lai thu thuế, phí, lệ phí |
Lưu ý:
- Mẫu số 1, mẫu số 2 thường gặp trong hoạt động kế toán doanh nghiệp, tương ứng với hóa đơn GTGT và hóa đơn bán hàng
- Mẫu số còn lại được sử dụng cho những loại hóa đơn, chứng từ hoặc nghiệp vụ cụ thể theo quy định
3. Ký hiệu hóa đơn điện tử
Ký hiệu hóa đơn điện tử là nhóm gồm 6 ký tự chữ và số dùng để thể hiện thông tin về hình thức có mã hoặc không có mã của cơ quan thuế, năm lập hóa đơn và loại hóa đơn điện tử được sử dụng.
Theo Phụ lục I ban hành kèm theo Thông tư 91/2026/TT-BTC, mỗi ký tự trong nhóm này có ý nghĩa riêng, giúp kế toán nhận biết và phân biệt các hóa đơn trong quá trình kiểm tra, quản lý chứng từ.
Cụ thể, 6 ký tự trong ký hiệu hóa đơn điện tử được quy định như sau:
| Vị trí ký tự | Ý nghĩa | Các ký hiệu |
| Ký tự thứ nhất | Thể hiện hóa đơn có mã hay không có mã của cơ quan thuế |
|
| Ký tự thứ 2 và thứ 3 | Hai chữ số cuối của năm lập hóa đơn | Ví dụ: 26 là năm 2026 |
| Ký tự thứ 4 | Thể hiện loại hóa đơn điện tử được sử dụng | T, D, L, M, N, B, G, H, X, F |
| Ký tự thứ 5 và 6 | Do người bán tự xác định để phục vụ quản lý | Nếu không có nhu cầu phân biệt riêng, sử dụng YY |
Trong đó, ký tự thứ 4 có ký nghĩa vụ thể như sau:
- T: Hóa đơn điện tử do doanh nghiệp, tổ chức, hộ kinh doanh hoặc cá nhân kinh doanh đăng ký sử dụng với cơ quan thuế
- D: Hóa đơn điện tử bán tài sản công, hóa đơn bán hàng dự trữ quốc gia hoặc 1 số hóa đơn điện tử đặc thù theo quy định
- L: Hóa đơn điện tử do cơ quan thuế cấp theo từng lần phát sinh
- M: Hóa đơn điện tử khởi tạo từ máy tính tiền
- N: Phiếu xuất kho kiêm vận chuyển nội bộ điện tử
- B: Phiếu xuất kho hàng gửi bán đại lý điện tử
- G: Tem, vé, thẻ điện tử thuộc loại hóa đơn GTGT
- H: Tem, vé, thẻ điện tử thuộc loại hóa đơn bán hàng
- X: Hóa đơn thương mại điện tử
- F: Hóa đơn GTGT kiêm tờ khai hoàn thuế
Ví dụ: Ký hiệu hóa đơn điện tử 1C26TAA có thể được hiểu qua các thành phần sau:
- 1: Mẫu số hóa đơn GTGT
- C: Hóa đơn có mã của cơ quan thuế
- 26: Hóa đơn được lập trong năm 2026
- T: Hóa đơn do người nộp thuế đăng ký sử dụng với cơ quan thuế
- AA: Ký hiệu do người bán tự xác định để phục vụ quản lý
Như vậy, khi kiểm tra hóa đơn điện tử, kế toán cần phân biệt ký hiệu mẫu số với ký hiệu hóa đơn. Ký hiệu mẫu số là một chữ số thể hiện loại hóa đơn, còn ký hiệu hóa đơn gồm 6 ký tự, cung cấp thêm thông tin về hình thức cấp mã, năm lập và loại hóa đơn được sử dụng. Hai thông tin này thường được thể hiện cạnh nhau trên hóa đơn điện tử, giúp người dùng nhận diện và tra cứu hóa đơn thuận tiện hơn.
4. Quy định về ký hiệu mẫu số, ký hiệu hóa đơn và liên hóa đơn do cơ quan Thuế đặt in
Đối với hóa đơn giấy do cơ quan Thuế đặt in, ký hiệu mẫu số, ký hiệu hóa đơn và số liên được quy định theo cấu trúc riêng để phục vụ việc nhận diện, quản lý và sử dụng hóa đơn. Kế toán cần nắm rõ ý nghĩa của từng thành phần để phân biệt loại hóa đơn, năm đặt in và số liên tương ứng.
Theo Phụ lục I ban hành kèm theo Thông tư 91/2026/TT-BTC, các nội dung này được quy định cụ thể như sau.
4.1 Ký hiệu mẫu số hóa đơn do cơ quan Thuế đặt in
Ký hiệu mẫu số hóa đơn do cơ quan Thuế đặt in gồm 11 ký tự, thể hiện loại hóa đơn, số liên và số thứ tự của mẫu hóa đơn. Cụ thể, cấu trúc ký hiệu được chia thành các phần như sau:
| Thành phần | Ý nghĩa |
| 6 ký tự đầu tiên | Thể hiện tên loại hóa đơn |
| Ký tự thứ 7 | Thể hiện số liên của hóa đơn, gồm 1, 2 hoặc 3 |
| Ký tự thứ 8 | Dấu gạch chéo / |
| 3 ký tự cuối | Số thứ tự của mẫu số hóa đơn, từ 001 đến 999 |
Sáu ký tự đầu tiên được quy định theo từng loại hóa đơn, cụ thể:
| Ký hiệu | Loại hóa đơn |
| 01GTKT | Hóa đơn giá trị gia tăng |
| 02GTTT | Hóa đơn bán hàng |
| 07KPTQ | Hóa đơn bán hàng dành cho khu phi thuế quan |
| 03XKNB | Phiếu xuất kho kiêm vận chuyển nội bộ |
| 04HGDL | Phiếu xuất kho hàng gửi bán đại lý |
Ví dụ: Ký hiệu mẫu số 01GTKT3/001 được hiểu như sau:
- 01GTKT: Hóa đơn giá trị gia tăng
- 3: Hóa đơn gồm 3 liên
- /: Ký tự phân cách
- 001: Số thứ tự của mẫu hóa đơn
Đối với tem, vé, thẻ do cơ quan Thuế đặt in, ký hiệu bắt buộc thể hiện 3 ký tự đầu để nhận diện loại hóa đơn. Trong đó, 01/ dùng cho tem, vé, thẻ thuộc loại hóa đơn giá trị gia tăng; 02/ dùng cho tem, vé, thẻ thuộc loại hóa đơn bán hàng. Các ký tự còn lại do cơ quan Thuế quy định để phục vụ quản lý, nhưng tổng số ký tự không vượt quá 11.
4.2 Ký hiệu hóa đơn do cơ quan Thuế đặt in
Khác với ký hiệu mẫu số, ký hiệu hóa đơn do cơ quan Thuế đặt in gồm 8 ký tự, phản ánh mã với cơ quan Thuế, ký hiệu quản lý và năm đặt in hóa đơn. Cấu trúc như sau:
| Vị trí | Ý nghĩa |
| 2 ký tự đầu | Mã cơ quan Thuế đặt in hóa đơn theo danh mục quy định |
| Ký tự thứ 3 và thứ 4 | Hai chữ cái viết hoa do cơ quan Thuế lựa chọn để phục vụ quản lý |
| Ký tự thứ 5 | Dấu gạch chéo / |
| 3 ký tự cuối | Hai chữ số cuối của năm đặt in và chữ P để nhận diện hóa đơn do cơ quan Thuế đặt in |
Ví dụ: Ký hiệu hóa đơn 01AA/26P được hiểu như sau:
- 01: Mã cơ quan Thuế theo danh mục quy định
- AA: Hai chữ cái dùng để phân biệt, quản lý hóa đơn
- /: Ký tự phân cách
- 26: Hai chữ số cuối của năm đặt in, tức năm 2026
- P: Ký hiệu nhận diện hóa đơn do cơ quan Thuế đặt in
Như vậy, khi kiểm tra hóa đơn do cơ quan Thuế đặt in, kế toán cần phân biệt hai thông tin: ký hiệu mẫu số cho biết loại hóa đơn, số liên và thứ tự mẫu; còn ký hiệu hóa đơn thể hiện mã cơ quan Thuế, ký hiệu quản lý và năm đặt in. Việc đọc đúng các thành phần này giúp xác định thông tin hóa đơn chính xác hơn.
4.3 Quy định về liên hóa đơn
Liên hóa đơn là các tờ trong cùng 1 số hóa đơn giấy, được sử dụng cho những mục đích khác nhau. Đối với hóa đơn do cơ quan Thuế đặt in, số liên được thể hiện tại ký tự thứ 7 trong ký hiệu mẫu số hóa đơn.
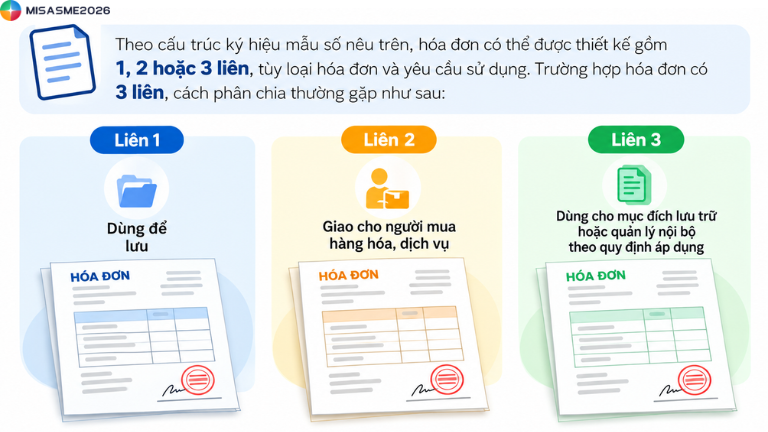
Theo cấu trúc ký hiệu mẫu số nêu trên, hóa đơn có thể được thiết kế gồm 1, 2 hoặc 3 liên, tùy loại hóa đơn và yêu cầu sử dụng. Trường hợp hóa đơn có 3 liên, cách phân chia thường gặp như sau:
- Liên 1: Dùng để lưu
- Liên 2: Giao cho người mua hàng hóa, dịch vụ
- Liên 3: Dùng cho mục đích lưu trữ hoặc quản lý nội bộ theo quy định áp dụng
Cần lưu ý, cách sử dụng từng liên phải căn cứ vào loại hóa đơn và quy định tương ứng; không nên mặc định mọi hóa đơn đều bắt buộc có đủ 3 liên. Đối với hóa đơn điện tử, thông tin hóa đơn được thể hiện và lưu trữ dưới dạng dữ liệu điện tử nên không áp dụng cách phân chia liên giấy như trên.
Khi doanh nghiệp phát sinh nhiều giao dịch, kế toán cần theo dõi thông tin hóa đơn, kiểm tra chứng từ và đối chiếu số liệu thường xuyên. Phần mềm kế toán MISA hỗ trợ tự động hạch toán và tổng hợp dữ liệu kế toán, giúp giảm thao tác nhập liệu và thuận tiện hơn khi kiểm tra số liệu.
5. Quy định về số hóa đơn
Số hóa đơn là số thứ tự được thể hiện trên hóa đơn, dùng để nhận diện và quản lý từng hóa đơn trong quá trình bán hàng hóa, cung cấp dịch vụ. Khi kiểm tra hóa đơn điện tử, kế toán cần phân biệt số hóa đơn với mẫu số và ký hiệu hóa đơn, bởi mỗi thông tin có chức năng riêng.
Theo quy định về hóa đơn, chứng từ, số hóa đơn được quản lý theo nguyên tắc bảo đảm tính liên tục trong phạm vi áp dụng tương ứng. Khi lập hóa đơn, người bán cần ghi số hóa đơn theo đúng quy định, bảo đảm không trùng lặp và thuận tiện cho việc tra cứu, đối chiếu dữ liệu.
Theo Phụ lục về nội dung hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP, quy định về số hóa đơn được áp dụng như sau:
- Số hóa đơn được ghi bằng chữ số Ả Rập, có tối đa 8 chữ số, từ 1 đến số 99.999.999
- Thời điểm bắt đầu đánh số: Từ ngày 01/01 hoặc ngày bắt đàu sử dụng hóa đơn
- Thời điểm kết thúc: Ngày 31/12 hằng năm
- Nguyên tắc đánh số: Hóa đơn được lập theo thứ tự liên tục từ số nhỏ đến số lớn trong cùng 1 ký hiệu hóa đơn và ký hiệu mẫu số hóa đơn
- Trường hợp sử dụng chung hệ thống lập hóa đơn: Nếu doanh nghiệp có nhiều cơ sở bán hàng hoặc nhiều cơ sở cùng sử dụng một loại hóa đơn điện tử có cùng ký hiệu theo phương thức truy xuất ngẫu nhiên từ một hệ thống, số hóa đơn được lập theo thứ tự liên tục căn cứ vào thời điểm người bán ký số hoặc ký điện tử trên hóa đơn
Trường hợp số hóa đơn không được lập theo nguyên tắc tuần tự nêu trên, hệ thống lập hóa đơn điện tử phải bảo đảm số hóa đơn tăng theo thời gian, mỗi số chỉ được lập và sử dụng một lần duy nhất, đồng thời không vượt quá 8 chữ số.
Ví dụ: Doanh nghiệp bắt đầu sử dụng hóa đơn điện tử từ ngày 01/01/2026, số hóa đơn có thể được đánh lần lượt là 1, 2, 3… theo trình tự lập hóa đơn. Khi chuyển sang năm mới, việc đánh số được thực hiện theo quy định áp dụng cho năm đó.
Như vậy, khi lập và kiểm tra hóa đơn điện tử, kế toán cần bảo đảm số hóa đơn đúng định dạng, không trùng lặp và tuân thủ nguyên tắc đánh số theo quy định. Đây cũng là căn cứ để đối chiếu dữ liệu hóa đơn, hạn chế sai sót trong quá trình quản lý chứng từ.
Kết luận
Việc nắm rõ quy định về mẫu số hóa đơn, ký hiệu hóa đơn và số hóa đơn giúp kế toán nhận diện đúng loại hóa đơn, kiểm tra thông tin chứng từ và hạn chế sai sót trong quá trình kê khai thuế. Đặc biệt, khi áp dụng quy định mới từ ngày 01/07/2026, doanh nghiệp cần đối chiếu các mẫu số, ký hiệu và nguyên tắc đánh số hóa đơn theo đúng văn bản pháp luật hiện hành. Kế toán nên thường xuyên cập nhật quy định mới để bảo đảm việc lập, sử dụng và quản lý hóa đơn được thực hiện chính xác.
Khi doanh nghiệp phát sinh nhiều hóa đơn và chứng từ, việc nhập liệu, hạch toán và đối chiếu thủ công có thể khiến kế toán mất nhiều thời gian, đồng thời gây khó khăn khi tổng hợp số liệu phục vụ kê khai thuế và lập báo cáo.
MISA AMIS Kế toán hỗ trợ tự động hóa nghiệp vụ và tập trung dữ liệu kế toán trên một hệ thống, giúp doanh nghiệp thuận tiện hơn trong quá trình xử lý và kiểm soát số liệu.
Với MISA AMIS Kế toán, doanh nghiệp có thể:
- Tự động hạch toán từ hóa đơn, chứng từ, giảm thao tác nhập liệu thủ công.
- Kết nối dữ liệu hóa đơn điện tử và ngân hàng, hỗ trợ đối chiếu số liệu.
- Tự động tổng hợp dữ liệu phục vụ lập tờ khai thuế và báo cáo tài chính theo tính năng được hỗ trợ.
- Theo dõi doanh thu, chi phí và tình hình tài chính thông qua hệ thống báo cáo.
- Sử dụng AI AVA để hỗ trợ tra cứu và giải đáp các vấn đề nghiệp vụ kế toán.
Chủ động quản lý dữ liệu – giảm thao tác thủ công – thuận tiện kiểm soát số liệu kế toán.
🎁 Đăng ký trải nghiệm miễn phí 15 ngày MISA AMIS Kế toán để khám phá các tính năng phù hợp với quy trình kế toán của doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/