
Hóa đơn đỏ (hóa đơn giá trị gia tăng – GTGT) là chứng từ quan trọng trong hoạt động bán hàng, cung cấp dịch vụ và kê khai thuế của doanh nghiệp. Vậy mẫu hóa đơn đỏ mới nhất năm 2026 gồm những loại nào, quy định xuất hóa đơn ra sao và cách lập hóa đơn đúng quy định như thế nào? Bài viết dưới đây của phần mềm kế toán MISA sẽ tổng hợp các mẫu hóa đơn đỏ phổ biến, đồng thời hướng dẫn chi tiết cách lập, phát hành và xử lý hóa đơn sai sót để kế toán dễ dàng tra cứu, áp dụng.
1. Mẫu hóa đơn đỏ là gì?
Hóa đơn đỏ (VAT) hay còn được gọi là hóa đơn giá trị gia tăng (GTGT), được sử dụng khi tổ chức, cá nhân bán hàng hoặc cung cấp dịch vụ thuộc trường hợp áp dụng loại hóa đơn này theo quy định. Hóa đơn ghi nhận thông tin giao dịch, giá trị hàng hóa, dịch vụ, thuế GTGT và tổng số tiền thanh toán tương ứng.
Trước đây, hóa đơn đỏ thường được hiểu là hóa đơn giấy có liên màu đỏ hoặc hồng. Hiện nay, hóa đơn điện tử được sử dụng phổ biến, vì vậy thuật ngữ “hóa đơn đỏ” chủ yếu được dùng theo thói quen để chỉ hóa đơn GTGT, không phải màu sắc của hóa đơn.
Hóa đơn đỏ có vai trò quan trọng trong hoạt động kế toán và kê khai thuế. Cụ thể óc thể kể đến như:
- Đối với người bán: Là căn cứ ghi nhận doanh thu, xác định thuế GTGT đầu ra và thực hiện nghĩa vụ thuế theo quy định
- Đối với người mua: Là chứng từ ghi nhận giao dịch mua hàng hóa, dịch vụ và có thể được sử dụng để kê khai, khấu trừ thuế GTGT đầu vào nếu đáp ứng đầy đủ điều kiện pháp luật
- Đối với doanh nghiệp: Hỗ trợ đối chiếu giao dịch, hạch toán kế toán, quản lý chi phí và lưu trữ chứng từ.
2. Tải mẫu hóa đơn đỏ mới nhất
Hóa đơn đỏ được thiết kế theo nhiều mẫu để đáp ứng các loại giao dịch và đối tượng sử dụng khác nhau. Dưới đâu là tổng hợp các mẫu hóa đơn phổ biến cùng phạm vi áp dụng tương ứng để kế toán có thể tra cứu dễ dàng hơn.
| Biểu mẫu | Tên hóa đơn |
| 01/GTGT | Hóa đơn điện tử giá trị gia tăng |
| 01/GTGT-ĐT | Hóa đơn điện tử giá trị gia tăng dùng cho một số tổ chức, doanh nghiệp đặc thù |
| 01/GTGT-NT | Hóa đơn điện tử giá trị gia tăng dùng cho một số tổ chức, doanh nghiệp đặc thù thu bằng ngoại tệ |
| 01/GTGT – TKHT | Hóa đơn giá trị gia tăng kiêm tờ khai hoàn thuế |
| 01/GTGT-BL | Hóa đơn điện tử giá trị gia tăng tích hợp biên lai thu thuế, phí, lệ phí |
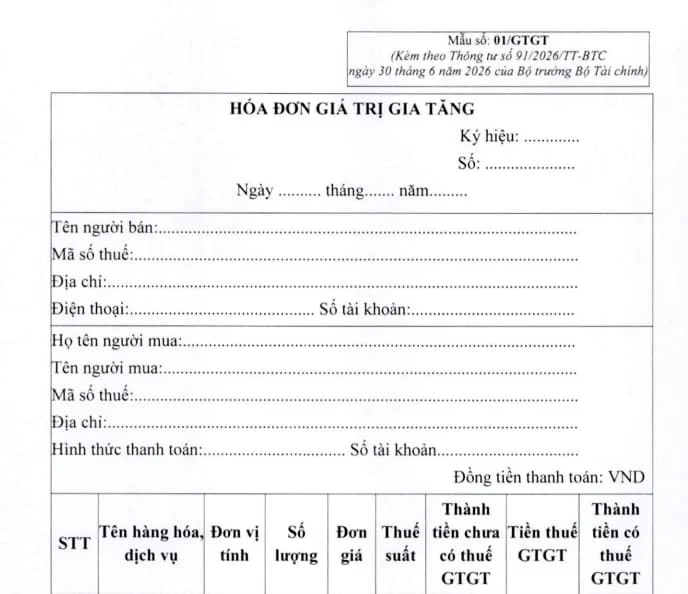
2.1 Mẫu hóa đơn 01/GTGT – Hóa đơn điện tử giá trị gia tăng
Hóa đơn điện tử GTGT mẫu 01/GTGT được sử dụng để ghi nhận hoạt động bán hàng hóa, cung cấp dịch vụ thuộc trường hợp áp dụng hóa đơn GTGT. Mẫu hóa đơn thể hiện các thông tin quan trọng như thông tin người bán, người mua, hàng hóa, dịch vụ, giá tính thuế, thuế GTGT và tổng số tiền thanh toán.
Đối tượng sử dụng: Doanh nghiệp, tổ chức, cá nhân kinh doanh thuộc đối tượng sử dụng hóa đơn GTGT theo phương pháp khấu trừ thuế và quy định pháp luật hiện hành
2.2 Mẫu 01/GTGT-ĐT – Hóa đơn GTGT dành cho đối tượng đặc thù
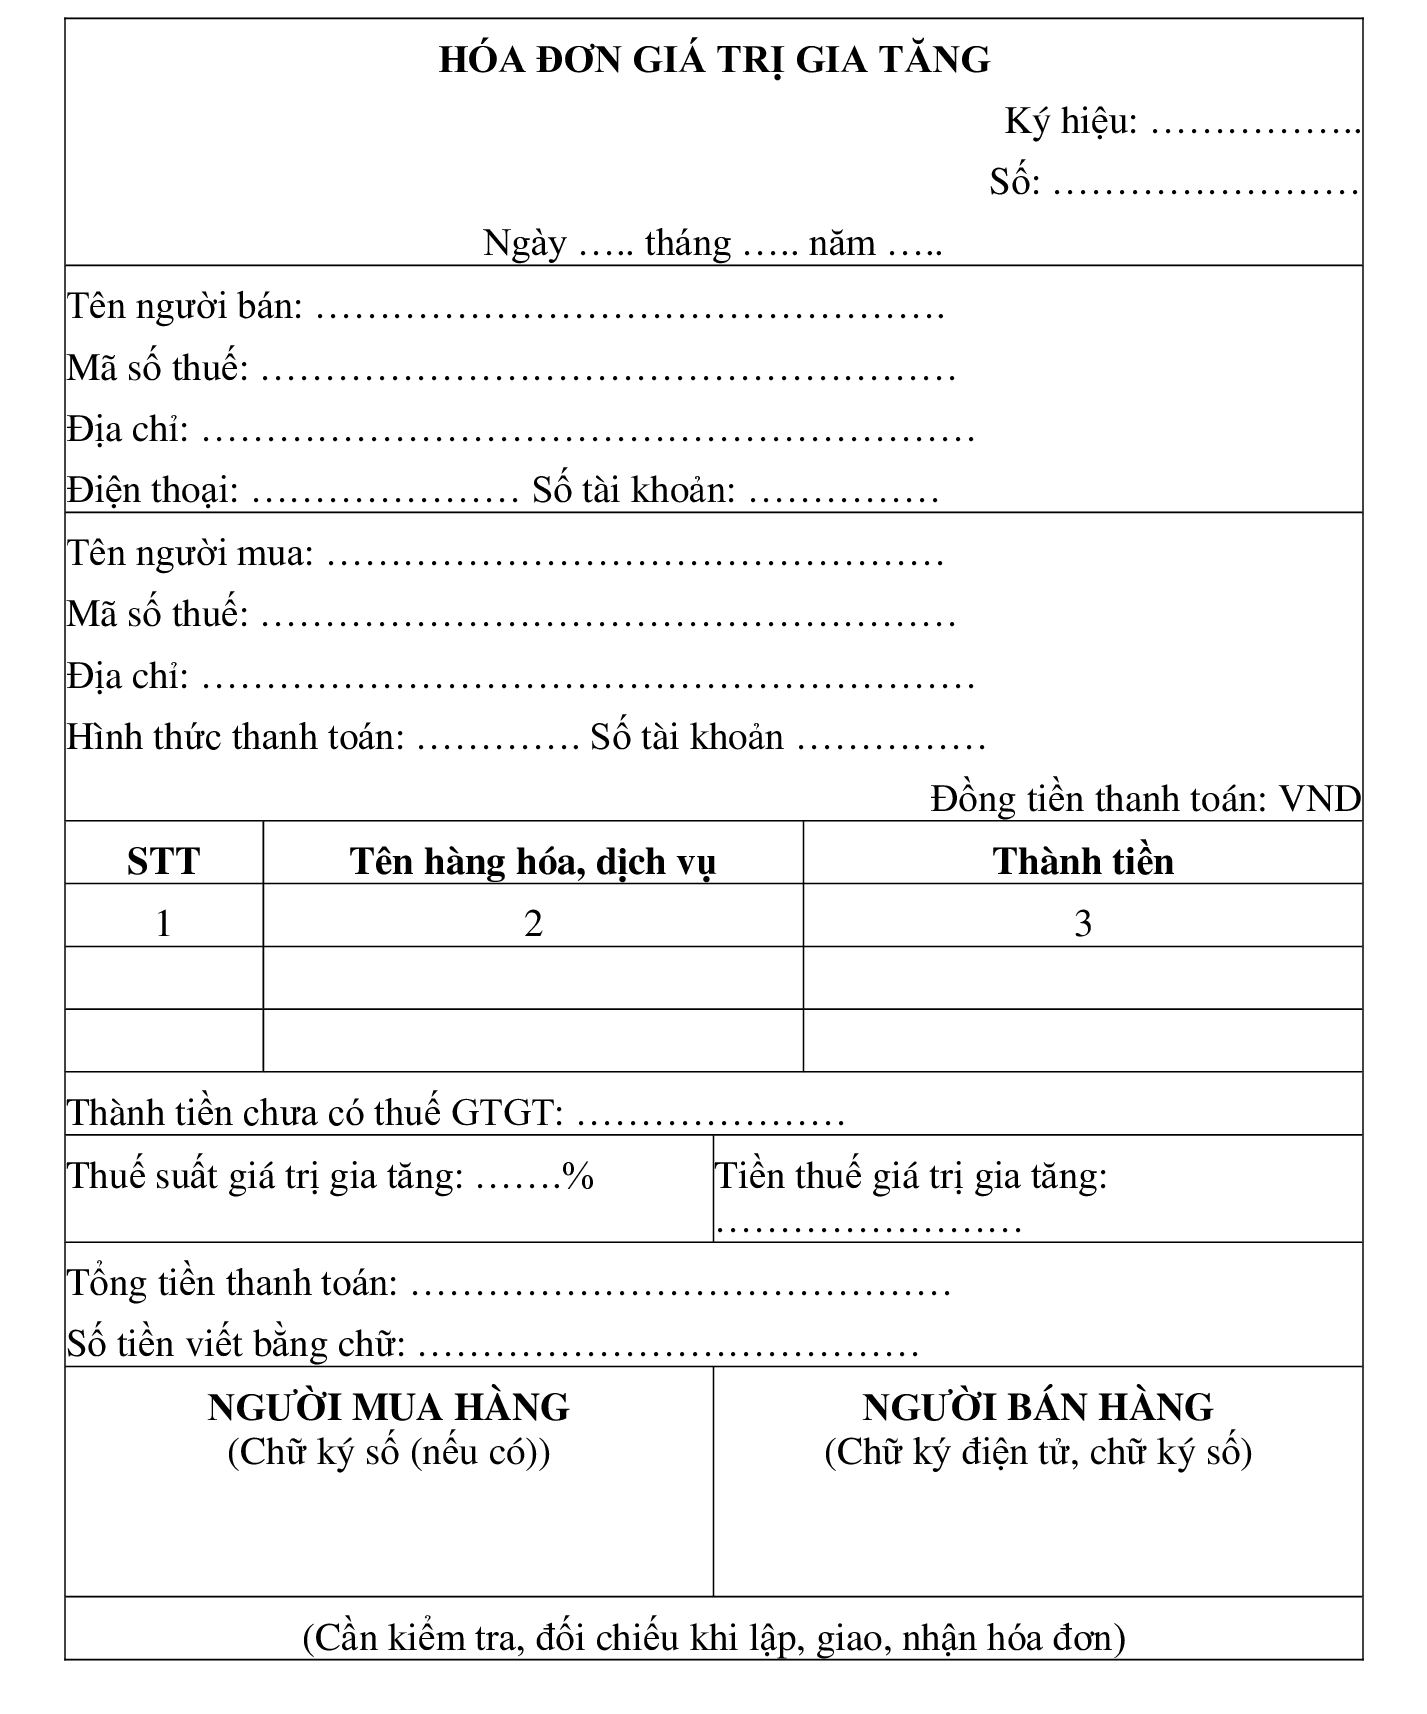
Mẫu hóa đơn 01/GTGT-ĐT được đề cập trong danh mục mẫu tham khảo dành cho một số tổ chức, doanh nghiệp thuộc trường hợp đặc thù. Việc sử dụng mẫu này cần căn cứ vào quy định cụ thể về loại hóa đơn, đối tượng áp dụng và nghiệp vụ phát sinh, thay vì chỉ dựa vào tên gọi.
Đối tượng sử dụng: Các tổ chức, doanh nghiệp thuộc phạm vi áp dụng được quy định
2.3 Mẫu hóa đơn 01/GTGT-NT – Hóa đơn GTGT thu bằng ngoại tệ
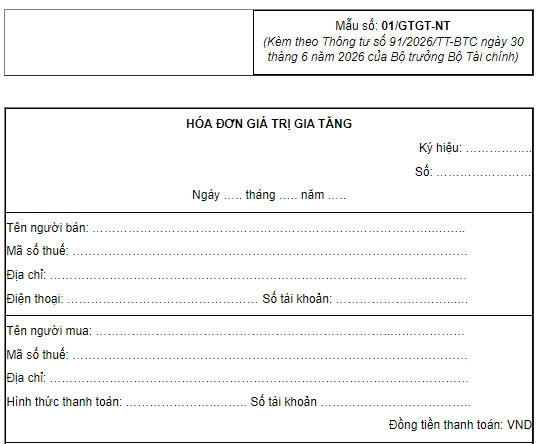
Hóa đơn GTGT thu bằng ngoại tệ được sử dụng trong những trường hợp giao dịch có khoản thu bằng ngoại tệ và đáp ứng điều kiện pháp luật. Khi lập hóa đơn, kế toán cần chú ý cách thể hiện đồng tiền thanh toán, tỷ giá quy đổi và các chỉ tiêu liên quan theo quy định áp dụng.
Đối tượng sử dụng: Tổ chức, doanh nghiệp có giao dịch thu bằng ngoại tệ thuộc trường hợp được phép sử dụng mẫu hóa đơn tương ứng.
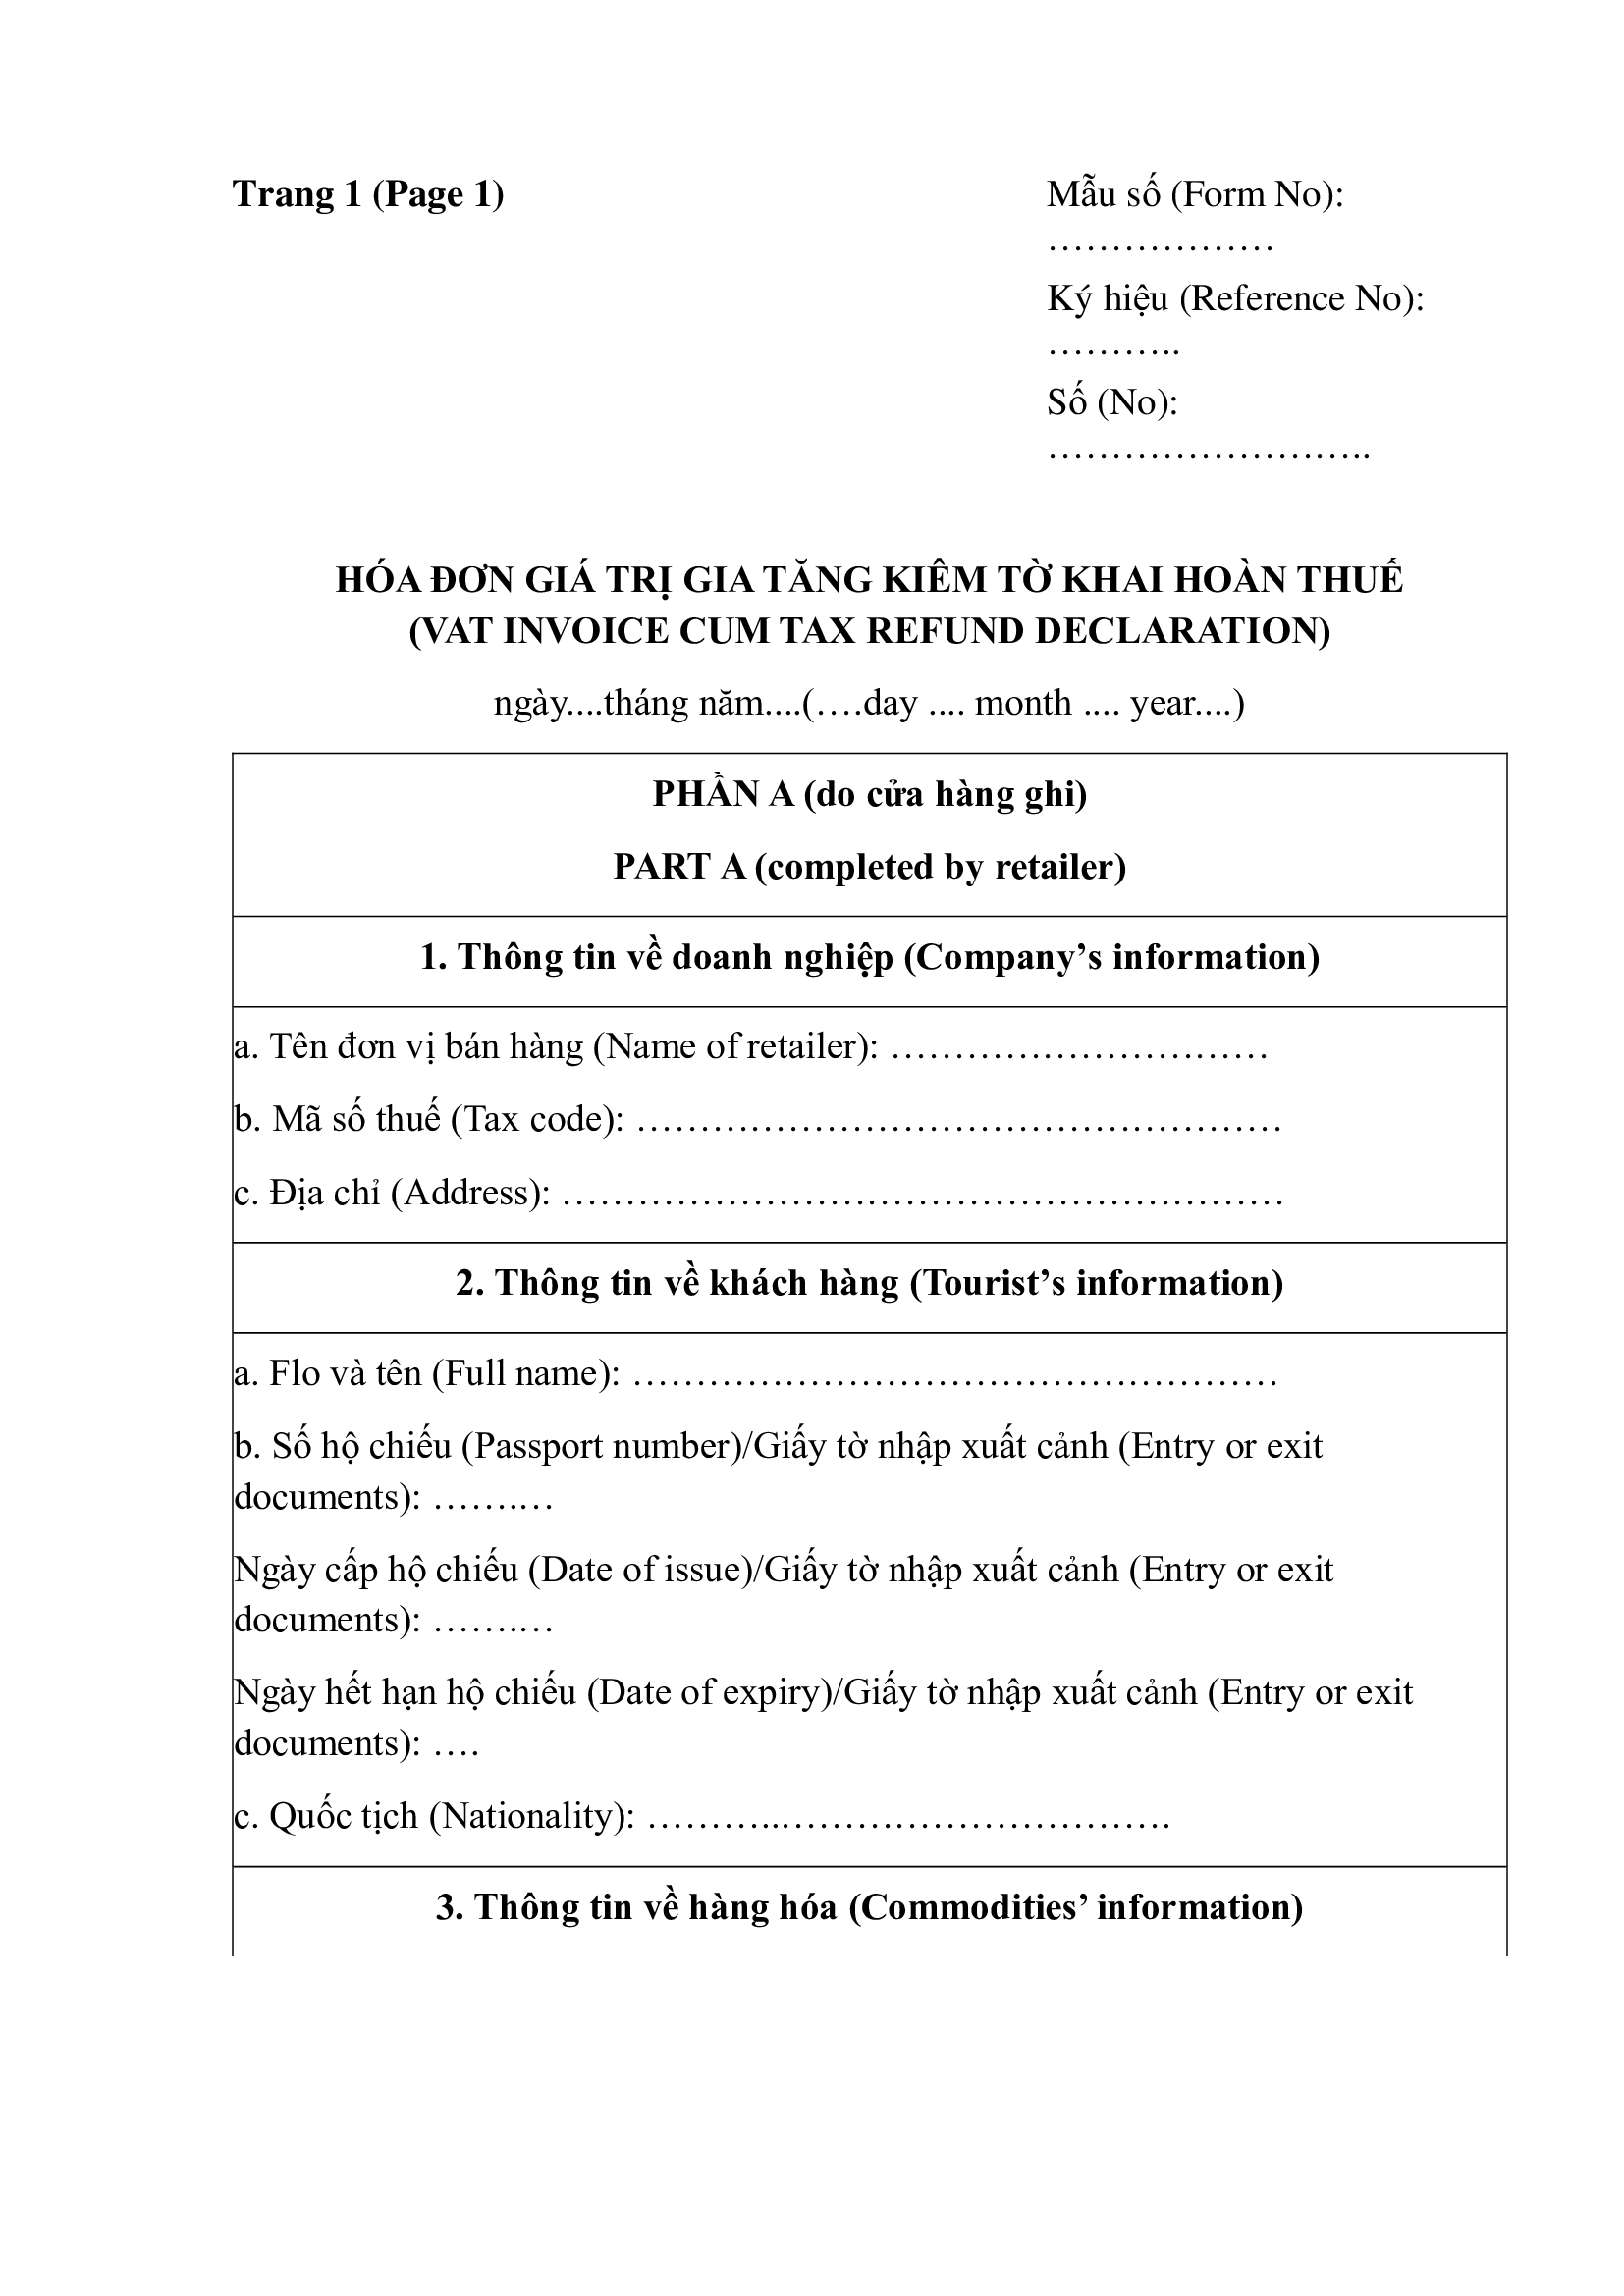
2.4 Mẫu hóa đơn 01/GTGT-TKHT – Hóa đơn GTGT kiêm tờ khai hoàn thuế
Mẫu hóa đơn GTGT kiêm tờ khai hoàn thuế được thiết kế để phục vụ hoạt động bán hàng cho khách du lịch nước ngoài thuộc diện hoàn thuế GTGT. Mẫu này kết hợp thông tin giao dịch với các thông tin cần thiết cho thủ tục hoàn thuế, hỗ trợ việc kiểm tra và đối chiếu hồ sơ theo quy định.
Đối tượng sử dụng: Doanh nghiệp bán hàng cho khách du lịch nước ngoài thuộc diện hoàn thuế GTGT, đáp ứng điều kiện về hoạt động kinh doanh và thủ tục hoàn thuế.
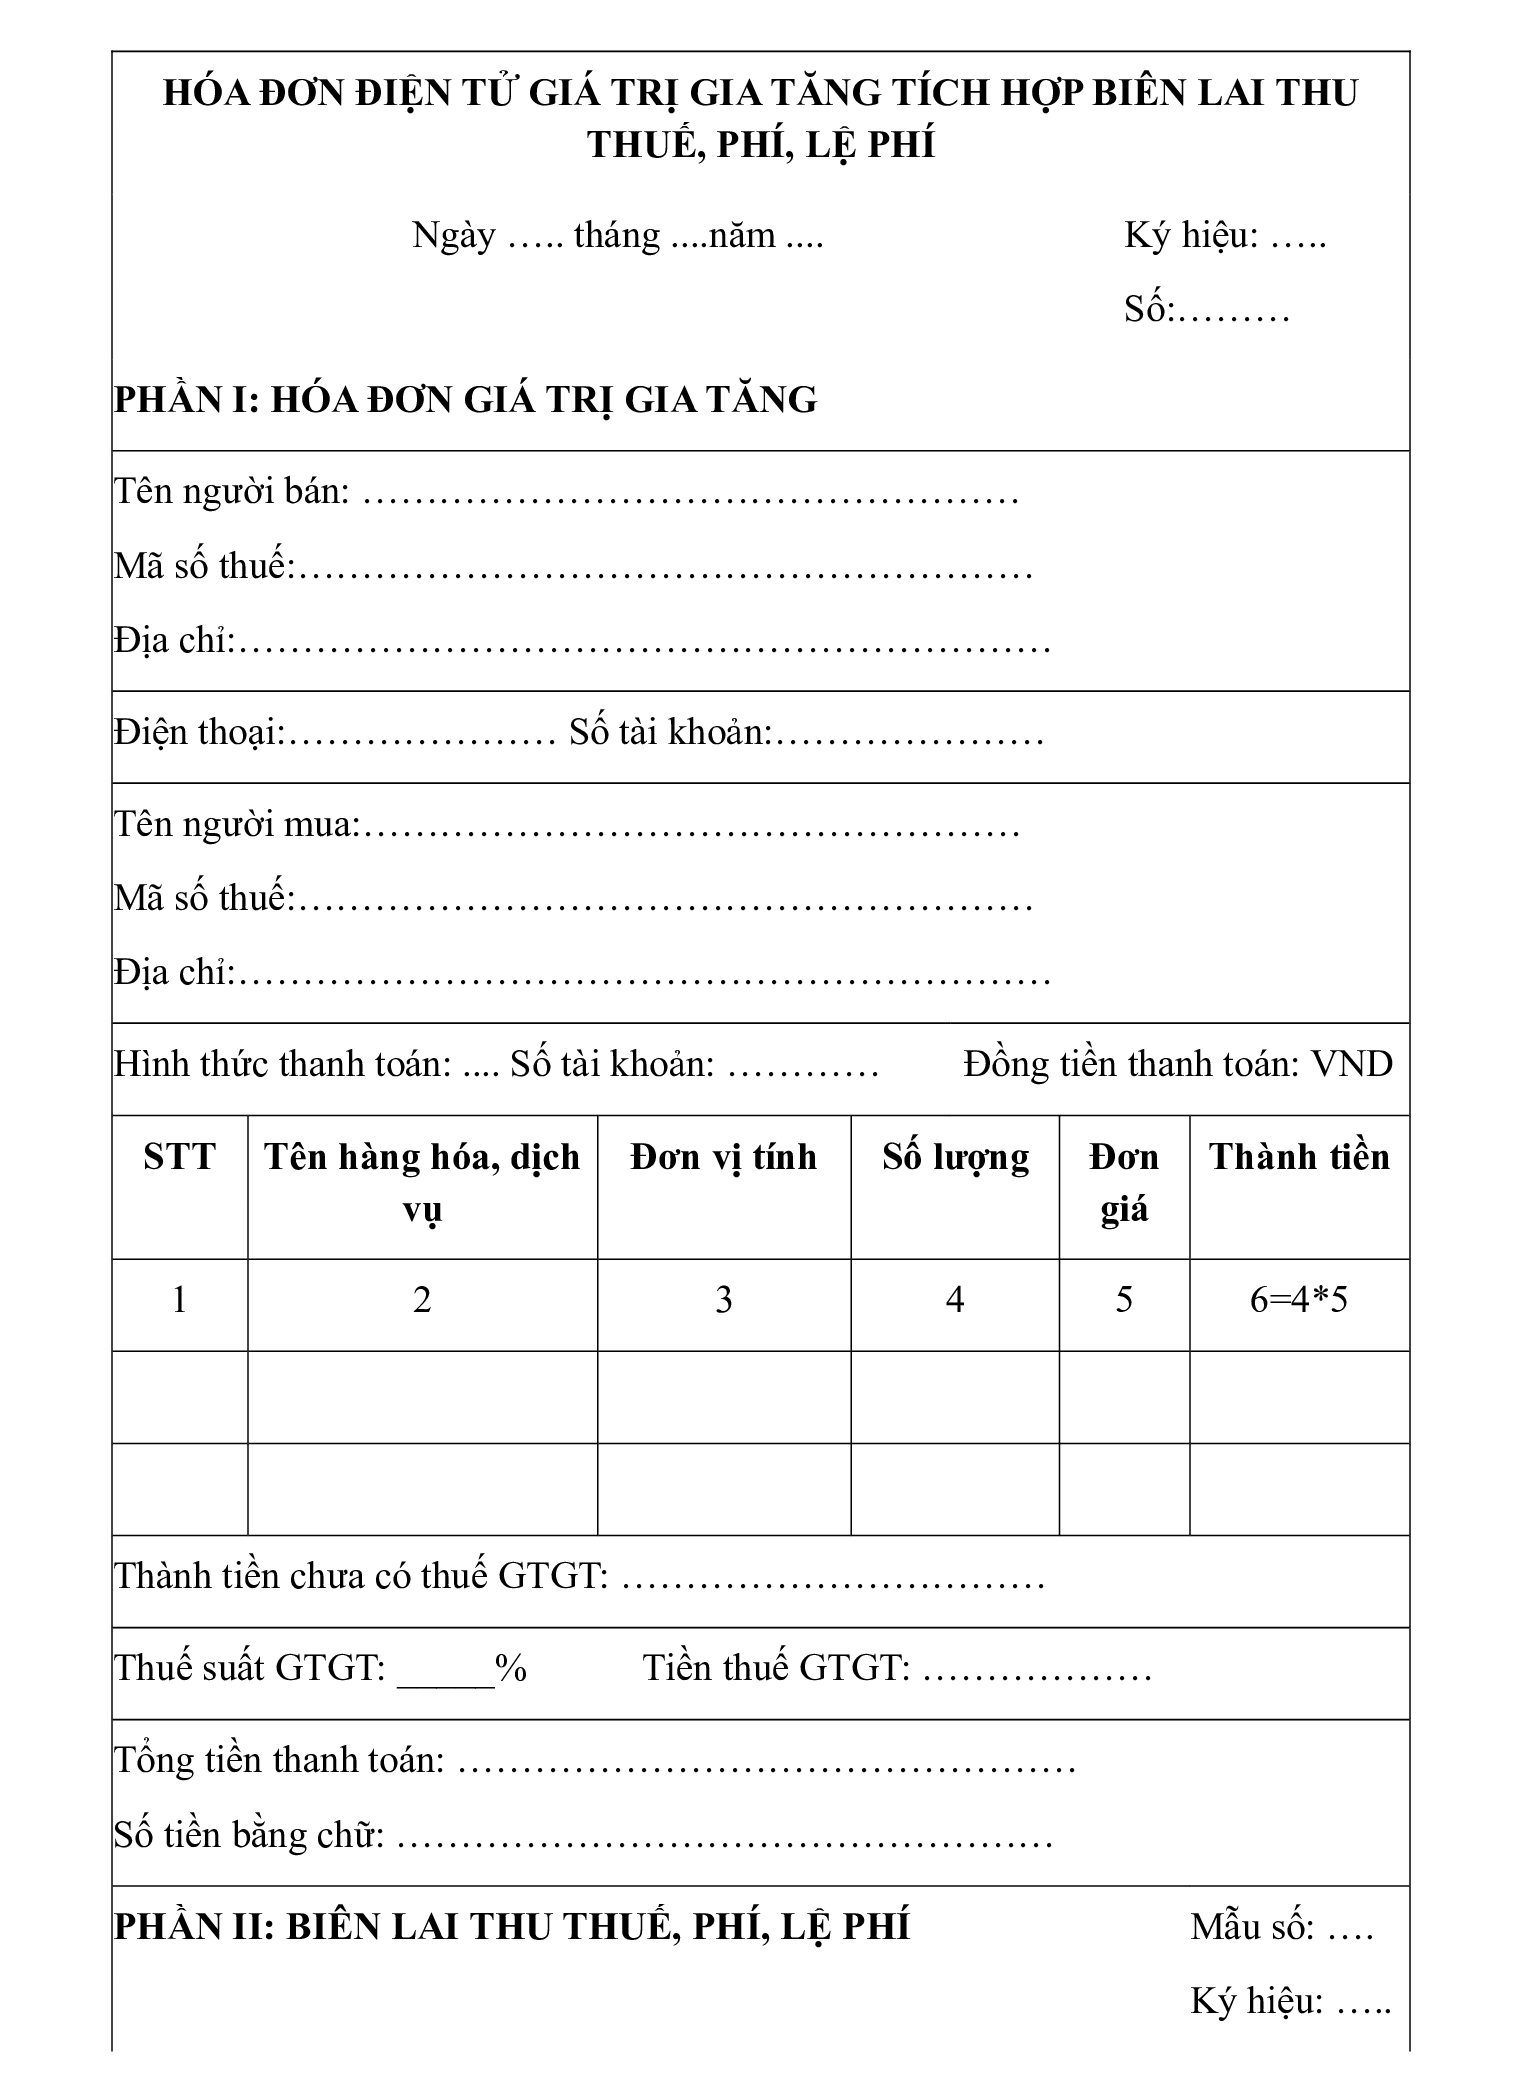
2.5 Mẫu hóa đơn 01/GTGT-BL – Hóa đơn GTGT tích hợp biên lai thu thuế, phí, lệ phí
Mẫu hóa đơn tích hợp biên lai được đề cập để phục vụ trường hợp thông tin hóa đơn GTGT được tích hợp với biên lai thu thuế, phí, lệ phí theo quy định. Cách thức tích hợp giúp đơn vị thuận tiện hơn trong việc quản lý chứng từ, theo dõi khoản thu và đối soát dữ liệu.
Đối tượng sử dụng: Các tổ chức, đơn vị thuộc trường hợp được phép sử dụng hóa đơn điện tử tích hợp biên lai theo quy định pháp luật.
3. Quy định về xuất hóa đơn đỏ
Khi xuất hóa đơn đỏ (hóa đơn GTGT), doanh nghiệp cần tuân thủ quy định về đối tượng sử dụng, thời điểm lập, nội dung hóa đơn và nguyên tắc phát hành hóa đơn điện tử. Dưới đây là những quy định quan trọng kế toán cần nắm để lập hóa đơn đúng quy định và hạn chế sai sót.
3.1 Thời điểm xuất hóa đơn đỏ
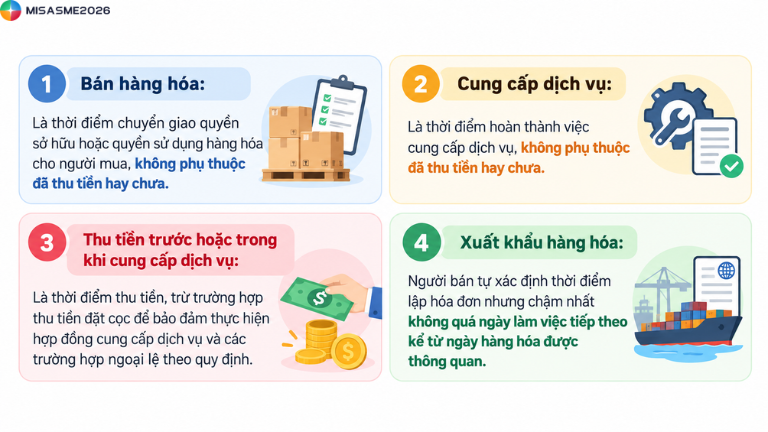
Căn cứ theo Điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn được xác định theo từng loại giao dịch, cụ thể:
XEM THÊM: Thời điểm xuất hóa đơn theo Nghị định 254/2026/NĐ-CP
- Bán hàng hóa: Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng háo cho người mua, không phụ thuộc đã thu tiền hay chưa
- Cung cấp dịch vụ: Là thời điểm hoàn thành việc cung cấp dịch vụ, không phụ thuộc đã thu tiền hay chưa
- Thu tiền trước hoặc trong khi cung cấp dịch vụ: Là thời điểm thu tiền, trừ trường hợp thu tiền đặt cọc để bảo đảm thực hiện hợp đồng cung cấp dịch vụ và các trường hợp ngoại lệ theo quy định
- Xuất khẩu hàng hóa: Người bán tự xác định thời điểm lập hóa đơn nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan
Đối với một số dịch vụ phát sinh thường xuyên cần đối soát dữ liệu hoặc các giao dịch đặc thù, thời điểm lập hóa đơn có thể được áp dụng theo quy định riêng tại Điều 9. Vì vậy, kế toán cần xác định đúng bản chất giao dịch trước khi lập hóa đơn.
3.2 Nguyên tắc khi xuất hóa đơn đỏ
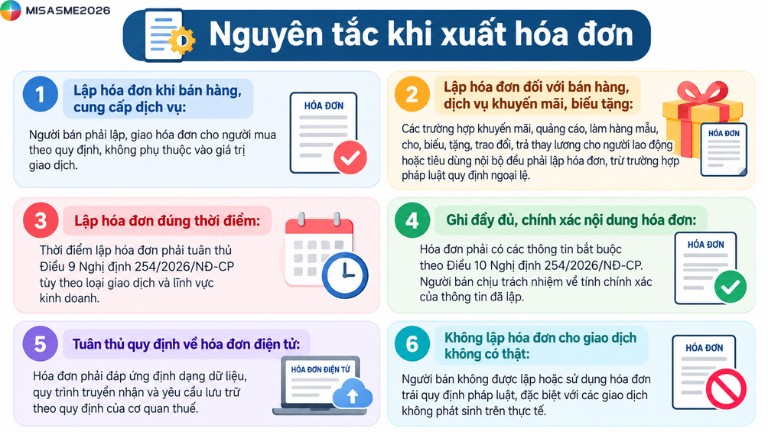
Theo Điều 4 Nghị định 254/2026/NĐ-CP, khi lập hóa đơn GTGT, người bán cần tuân thủ các nguyên tắc sau:
- Lập hóa đơn khi bán hàng, cung cấp dịch vụ: Người bán phải lập, giao hóa đơn cho người mua theo quy định, không phụ thuộc vào giá trị giao dịch
- Lập hóa đơn đối với bán hàng, dịch vụ khuyến mãi, biếu tặng: Các trường hợp khuyến mãi, quảng cáo, làm hàng mẫu, cho, biếu, tặng, trao đổi, trả thay lương cho người lao động hoặc tiêu dùng nội bộ đều phải lập hóa đơn, trừ trường hợp pháp luật quy định ngoại lệ
- Lập hóa đơn đúng thời điểm: Thời điểm lập hóa đơn phải tuân thủ Điều 9 Nghị định 254/2026/NĐ-CP tùy theo loại giao dịch và lĩnh vực kinh doanh
- Ghi đầy đủ, chính xác nội dung hóa đơn: Hóa đơn phải có các thông tin bắt buộc theo Điều 10 Nghị định 254/2026/NĐ-CP. Người bán chịu trách nhiệm về tính chính xác của thông tin đã lập
- Tuân thủ quy định về hóa đơn điện tử: Hóa đơn phải đáp ứng định dạng dữ liệu, quy trình truyền nhận và yêu cầu lưu trữ theo quy định của cơ quan thuế
- Không lập hóa đơn cho giao dịch không có thật: Người bán không được lập hoặc sử dụng hóa đơn trái quy định pháp luật, đặc biệt với các giao dịch không phát sinh trên thực tế
5. Hướng dẫn cách viết hóa đơn đỏ đúng quy định
Để viết hóa đơn đỏ (hóa đơn GTGT) đúng quy định, kế toán cần ghi đầy đủ thông tin người mua, người bán, hàng hóa, dịch vụ và các chỉ tiêu thuế. Dưới đây là hướng dẫn các bước lập và phát hành hóa đơn, giúp hạn chế sai sót.
Bước 1: Kiểm tra điều kiện lập hóa đơn đỏ
Trước khi lập hóa đơn, kế toán cần xác định giao dịch có thuộc trường hợp phải lập hóa đơn hay không, đồng thời kiểm tra các thông tin liên quan, bao gồm:
- Đối tượng sử dụng hóa đơn: Xác định doanh nghiệp áp dụng phương pháp tính thuế và loại hóa đơn phù hợp
- Thời điểm lập hóa đơn: Xác định thời điểm lập theo tính chất giao dịch, chẳng hạn bán hàng hóa hoặc cung cấp dịch vụ
- Thuế suất GTGT: Kiểm tra mức thuế suất áp dụng cho từng hàng hóa, dịch vụ theo quy định hiện hành
- Thông tin khách hàng: Chuẩn bị tên, địa chỉ, mã số thuế và các thông tin cần thiết khác theo từng trường hợp
Bước 2: Điền thông tin người mua và người bán
Kế toán cần ghi chính xác thông tin của người mua và người bán trên hóa đơn theo quy định. Các thông tin cần kiểm tra gồm có:
- Tên doanh nghiệp hoặc tên người mua
- Địa chỉ của người bán và người mua
- Mã số thuế của người bán và người mua, trong trường hợp phải thể hiện
- Thông tin nhận hóa đơn điện tử như email hoặc phương thức nhận hóa đơn phù hơp
Bước 3: Ghi thông tin hàng hóa, dịch vụ
Sau khi hoàn tất thông tin người mua và người bán, kế toán tiến hành kê khai chi tiết hàng hóa, dịch vụ trên hóad dơn đỏ. Các chỉ tiêu cần thể hiện gồm có:
- Tên hàng hóa, dịch vụ
- Đơn vị tính
- Số lượng
- Đơn giá
- Thành tiền chưa có thuế GTGT
- Thuế suất GTGT tương ứng
Tên hàng hóa, dịch vụ cần phản ánh đúng nội dung giao dịch thực tế. Nếu trên cùng một hóa đơn có nhiều hàng hóa, dịch vụ áp dụng mức thuế suất khác nhau, kế toán cần phân loại và thể hiện riêng các nhóm thuế suất theo quy định để thuận tiện cho việc tính thuế, kê khai và đối chiếu.
Bước 4: Tính thuế GTGT và tổng thanh toán
Đây là bước quan trọng nhằm bảo đảm số liệu trên hóa đơn chính xác và thống nhất với chứng từ bán hàng. Kế toán cần kiểm tra giá trị trước thuế, tiền thuế GTGT và tổng số tiền người mua phải thanh toán.
Công thức tính như sau:
| Tổng thuế GTGT = Giá tính thuế GTGT x Thuế suất GTGT |
| Tổng tiền thanh toán = Tiền hàng chưa có thuế GTGT + Tiền thuế GTGT |
Bước 5: Ký số và phát hành hóa đơn điện tử
Sau khi hoàn thành các chỉ tiêu, kế toán kiểm tra lại toàn bộ thông tin trước khi phát hành hóa đơn theo hướng dẫn:
- Đối chiếu thông tin người mua, hàng hóa, dịch vụ, thuế suất và tổng thanh toán
- Thực hiện ký số theo quy định áp dụng
- Gửi dữ liệu đến cơ quan thuế để cấp mã đối với hóa đơn có mã, thực hiện quy trình dữ liệu tương ứng đối với hóa đơn không có mã
- Gửi hóa đơn điện tử cho người mua qua email hoặc phương thức phù hợp
- Lưu trữ hóa đơn và hồ sơ liên quan để phục vụ công tác kế toán, kê khai thuế và đối chiếu khi cần thiết
Bước 6: Xử lý hóa đơn đỏ khi có sai sót
Nếu phát hiện hóa đơn đã lập có sai sót, kế toán cần xác định nội dung sai, tình trạng hóa đơn để chọn phương án phù hợp theo quy định hiện hành.
Một số trường hợp cần kiểm tra bao gồm có:
- Sai tên hoặc địa chỉ người mua nhưng không sai mã số thuế và nội dung khác
- Sai mã số thuế của người mua hoặc người bán
- Sai tên hàng hóa, dịch vụ, số lượng, đơn giá hoặc thành tiền
- Sai thuế suất, tiền thuế GTGT hoặc tổng số tiền thanh toán
- Hóa đơn đã được gửi cho cơ quan thuế, đã gửi người mua hoặc đã được sử dụng để kê khai thuế
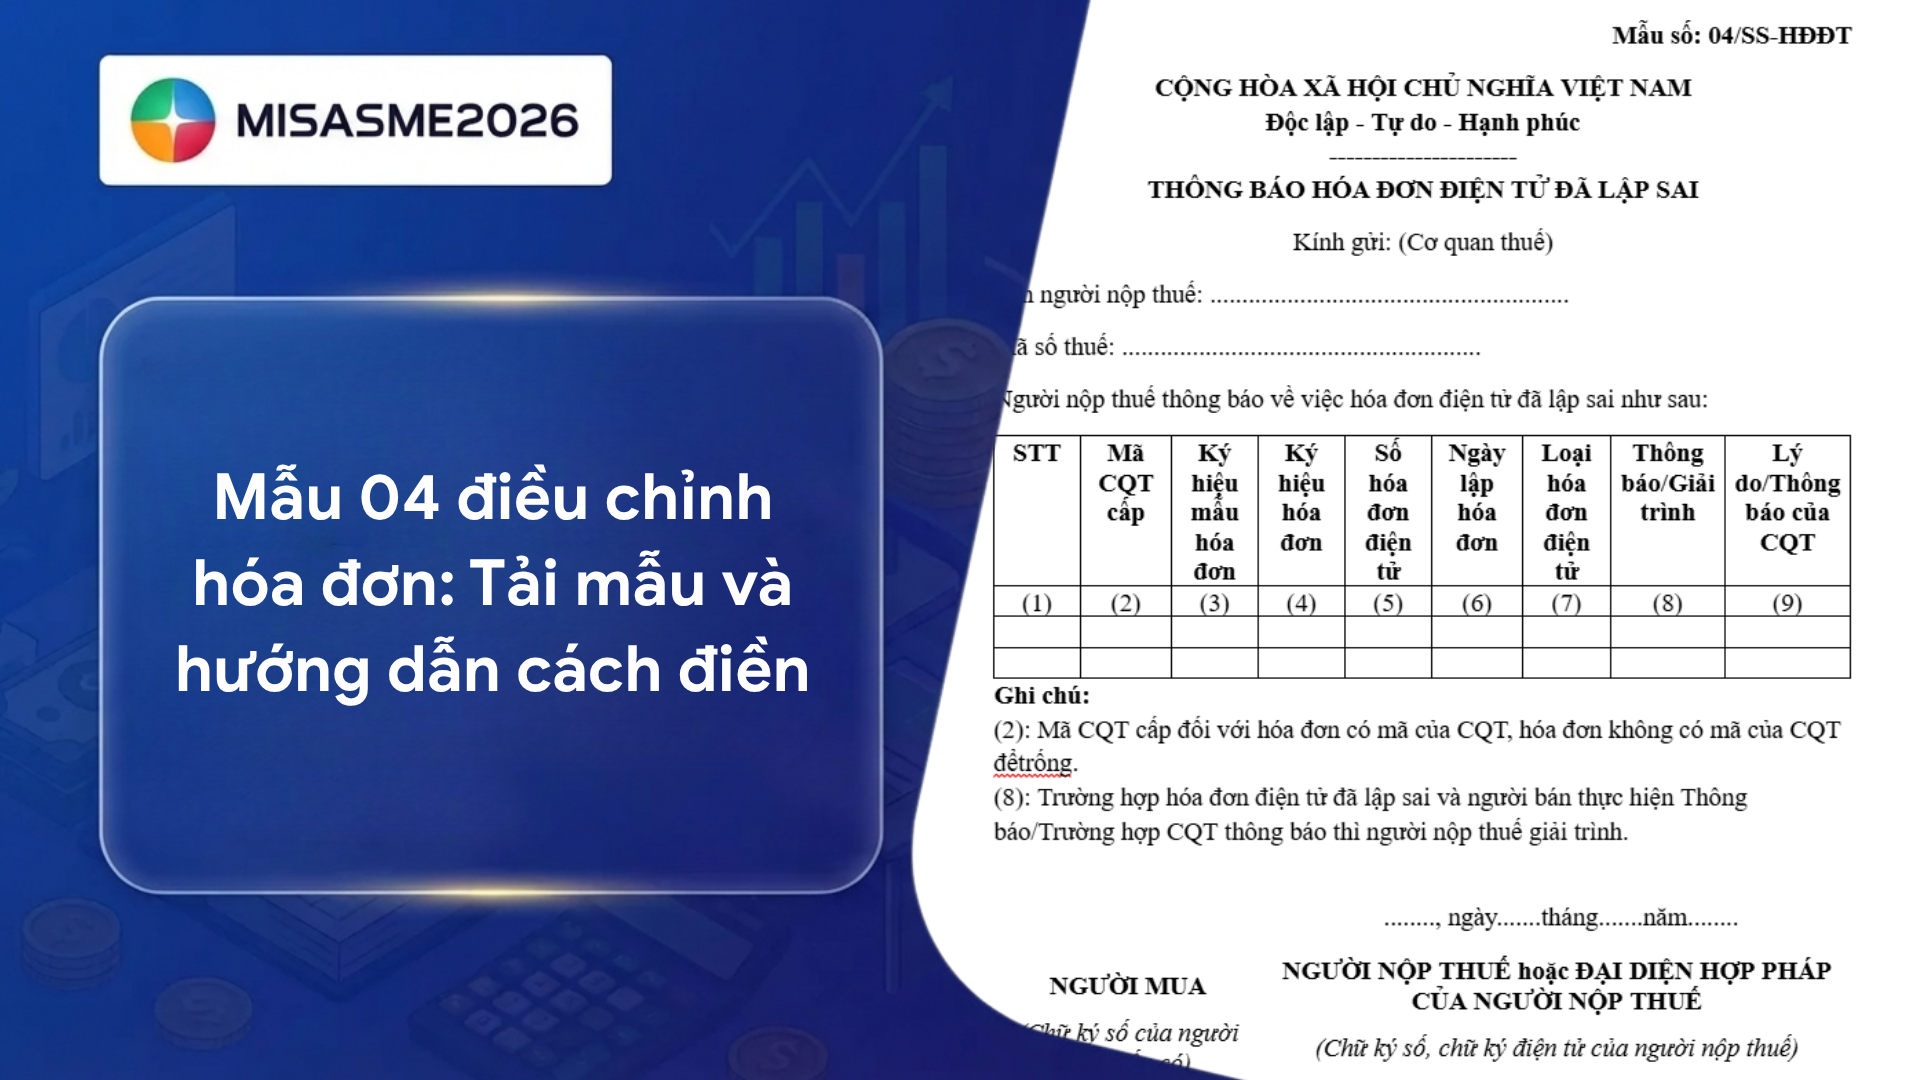
Tùy từng trường hợp, kế toán thực hiện thông báo sai sót, điều chỉnh hoặc thay thế hóa đơn theo quy định áp dụng. Không nên tự ý sửa nội dung trên hóa đơn điện tử đã phát hành hoặc lập hóa đơn mới khi chưa xác định đúng phương án xử lý.
Kết luận
Việc nắm rõ các mẫu hóa đơn đỏ, thời điểm lập hóa đơn và nguyên tắc xuất hóa đơn giúp doanh nghiệp thực hiện đúng nghĩa vụ thuế, hạn chế sai sót trong quá trình kê khai và hạch toán.
Ngoài việc lập hóa đơn, kế toán còn phải xử lý dữ liệu để hạch toán, kê khai thuế và đối chiếu chứng từ. Nếu thực hiện thủ công, việc nhập liệu lặp lại giữa các hệ thống có thể làm tăng xử lý và nguy cơ sai sót.
Phần mềm kế toán MISA kết nối với MISA meInvoice, tự động đồng bộ dữ liệu hóa đơn điện tử và lập chứng từ hạch toán, giúp kế toán giảm thao tác nhập liệu, hạn chế sai sót và quản lý dữ liệu tập trung. Bên cạnh đó, trợ lý AI MISA AVA hỗ trợ xử lý nghiệp vụ kế toán, góp phần nâng cao hiệu quả công việc.
Đăng ký trải nghiệm MISA để tìm hiểu giải pháp tự động hóa quy trình xử lý hóa đơn và tối ưu công việc kế toán tại doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/