
Xuất hóa đơn xuất khẩu là nghiệp vụ kế toán quan trọng, đòi hỏi doanh nghiệp xác định đúng loại hóa đơn, thời điểm lập, tỷ giá và các thông tin cần thể hiện theo quy định hiện hành. Vậy hàng xuất khẩu có phải xuất hóa đơn không, sử dụng loại hóa đơn nào và cách ghi hóa đơn xuất khẩu ra sao? Bài viết dưới đây của phần mềm kế toán MISA sẽ hướng dẫn chi tiết theo Nghị định 254/2026/NĐ-CP, giúp doanh nghiệp nắm rõ quy định và hạn chế sai sót khi thực hiện.
1. Hàng xuất khẩu có xuất hóa đơn không?
Có. Khi xuất khẩu hàng hóa ra nước ngoài, doanh nghiệp cần lập hóa đơn theo quy định về hóa đơn, chứng từ hiện hành. Loại hóa đơn sử dụng được xác định căn cứ vào đối tượng và phương pháp tính thuế của người bán. Theo Điều 8 Nghị định 254/2026/NĐ-CP, doanh nghiệp có thể sử dụng hóa đơn GTGT, hóa đơn bán hàng hoặc hóa đơn thương mại điện tử khi xuất khẩu hàng hóa, tùy trường hợp đáp ứng quy định tương ứng.
Bên cạnh đó, doanh nghiệp cần lưu ý thời điểm lập hóa đơn xuất khẩu theo khoản 1 Điều 9 Nghị định 254/2026/NĐ-CP: thời điểm lập hóa đơn do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan.
Vì vậy, doanh nghiệp cần xác định đúng loại hóa đơn và thời điểm lập hóa đơn cho từng lô hàng xuất khẩu để thực hiện đúng nghĩa vụ về hóa đơn, chứng từ.
2. Xuất khẩu hàng hóa sử dụng loại hóa đơn nào?
Theo Điều 8 Nghị định 254/2026/NĐ-CP, hóa đơn sử dụng cho hoạt động xuất khẩu bao gồm: hóa đơn giá trị gia tăng, hóa đơn bán hàng, hóa đơn thương mại điện tử và phiếu xuất kho kiêm vận chuyển nội bộ.
Xem thêm: File biểu thuế xuất nhập khẩu năm 2026
Cụ thể, các loại hóa đơn được sử dụng như sau:
- Hóa đơn giá trị gia tăng: Dành cho tổ chức kinh tế khai thuế GTGT theo phương pháp khấu trừ khi xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài
- Hóa đơn bán hàng: Áp dụng đối với tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh khai và tính thuế GTGT theo phương pháp trực tiếp khi xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài
- Hóa đơn thương mại điện tử: Áp dụng đối với tổ chức kinh tế, hộ kinh doanh, cá nhân kinh doanh có hoạt động xuất khẩu hàng hóa, cung cấp dịch vụ ra nước ngoài và đáp ứng điều kiện chuyển dữ liệu hóa đơn thương mại bằng phương thức điện tử đến cơ quan thuế. Trường hợp không đáp ứng điều kiện này, người xuất khẩu lựa chọn lập hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử.
- Phiếu xuất kho kiêm vận chuyển nội bộ: Là một trong các chứng từ được đăng ký, sử dụng và quản lý như hóa đơn.
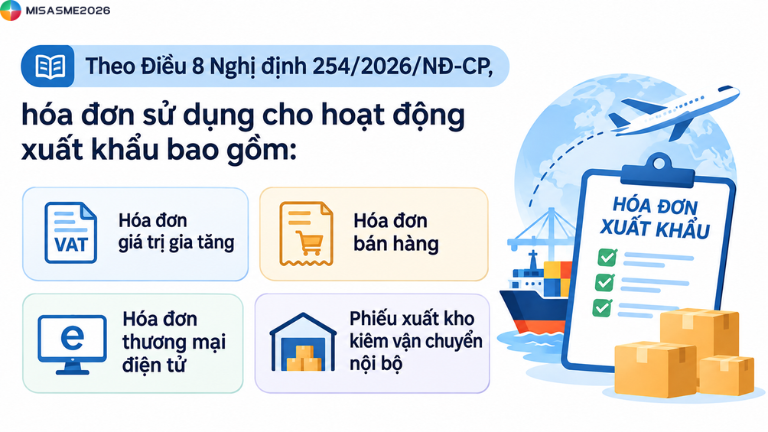
Ngoài ra, đối với cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu, kể cả cơ sở gia công hàng hóa xuất khẩu, khi xuất khẩu hàng hóa, dịch vụ có thể sử dụng hóa đơn thương mại điện tử, hóa đơn giá trị gia tăng điện tử hoặc hóa đơn bán hàng điện tử theo quy định. Khi xuất hàng để vận chuyển đến cửa khẩu hoặc địa điểm làm thủ tục xuất khẩu, cơ sở sử dụng phiếu xuất kho kiêm vận chuyển nội bộ, hóa đơn thương mại điện tử hoặc hóa đơn điện tử theo quy định làm chứng từ lưu thông hàng hóa trên thị trường.
3. Tỷ giá xuất hóa đơn xuất khẩu
Theo điểm c mục 8 Phụ lục về nội dung của hóa đơn ban hành kèm theo Nghị định 254/2026/NĐ-CP, việc ghi tỷ giá trên hóa đơn xuất khẩu được thực hiện theo quy định về hóa đơn, chứng từ hiện hành.
Cụ thể, doanh nghiệp cần lưu ý các quy định sau:
- Đồng tiền ghi trên hóa đơn: Đồng tiền ghi trên hóa đơn là đồng Việt Nam, ký hiệu “đ”.
- Trường hợp giao dịch bằng ngoại tệ: Nếu được phép giao dịch bằng ngoại tệ theo quy định của pháp luật về ngoại hối, doanh nghiệp ghi các giá trị như đơn giá, thành tiền, thuế GTGT và tổng số tiền thanh toán bằng ngoại tệ. Tên ngoại tệ và mã ngoại tệ được thể hiện theo tiêu chuẩn quốc tế.
- Ghi tỷ giá quy đổi: Trên hóa đơn phải thể hiện tỷ giá quy đổi ngoại tệ sang đồng Việt Nam theo quy định của Luật Quản lý thuế và các văn bản hướng dẫn có liên quan.
- Trường hợp đặc biệt: Nếu doanh nghiệp bán hàng hóa và thu thuế bằng ngoại tệ theo quy định của pháp luật về ngoại hối, tổng số tiền thanh toán trên hóa đơn được ghi bằng ngoại tệ và không cần quy đổi sang đồng Việt Nam.
Như vậy, khi xuất hóa đơn xuất khẩu bằng ngoại tệ, doanh nghiệp cần xác định đúng loại ngoại tệ được phép sử dụng, ghi nhận giá trị giao dịch và thể hiện tỷ giá quy đổi theo quy định hiện hành.
4. Thời điểm xuất hóa đơn xuất khẩu
Theo khoản 1 điều 9 Nghị định 254/2026/NĐ-CP, thời điểm lập hóa đơn đối với hoạt động xuất khẩu, hàng hóa, bao gồm cả gia công xuất khẩu, do người bán tự xác định nhưng chậm nhất không quá ngày làm việc tiếp theo kể từ ngày hàng hóa được thông quan theo quy định của pháp luật về hải quan.
Xem thêm: Quy định về thời điểm xuất hóa đơn theo Nghị định 254/2026/NĐ-CP
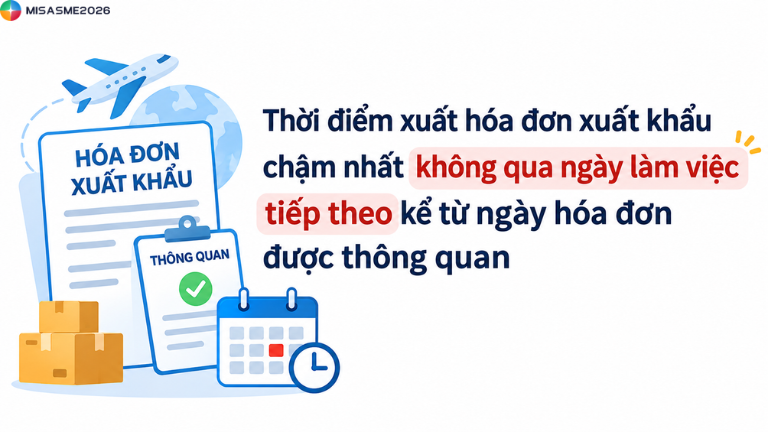
Như vậy, doanh nghiệp được chủ động xác định thời điểm lập hóa đơn xuất khẩu nhưng cần bảo đảm hoàn thành việc lập hóa đơn trong thời hạn quy định, căn cứ vào ngày hàng hóa được thông quan.
Ví dụ:
Nếu hàng hóa được thông quan vào ngày 15/06/2026 và ngày làm việc tiếp theo là 16/06/2026, doanh nghiệp phải lập hóa đơn xuất khẩu chậm nhất vào ngày 16/06/2026.
5. Quy định sử dụng hóa đơn khi xuất khẩu hàng hóa
Theo điểm b, điểm c khoản 3 Điều 6 Nghị định 254/2026/NĐ-CP, việc sử dụng hóa đơn khi xuất khẩu hàng hóa được thực hiện theo từng trường hợp cụ thể như sau:
Trường hợp ủy thác xuất khẩu hàng hóa
- Đối với cơ sở có hàng hóa ủy thác xuất khẩu: Khi xuất hàng giao cho cơ sở nhận ủy thác, cơ sở có hàng hóa ủy thác xuất khẩu sử dụng phiếu xuất kho kiêm vận chuyển nội bộ.
- Đối với cơ sở nhận ủy thác xuất khẩu: Thực hiện thủ tục xuất khẩu theo quy định của pháp luật về hải quan.
Sau khi hàng hóa thực tế xuất khẩu và có xác nhận của cơ quan hải quan, căn cứ vào chứng từ đối chiếu, xác nhận số lượng và giá trị hàng hóa thực tế xuất khẩu của cơ sở nhận ủy thác, cơ sở có hàng hóa ủy thác xuất khẩu lập hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử cho cơ sở nhận ủy thác xuất khẩu.
Đồng thời, cơ sở nhận ủy thác xuất khẩu lập hóa đơn GTGT điện tử hoặc hóa đơn bán hàng điện tử để thu phí ủy thác từ cơ sở có hàng hóa ủy thác.
Trường hợp cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu
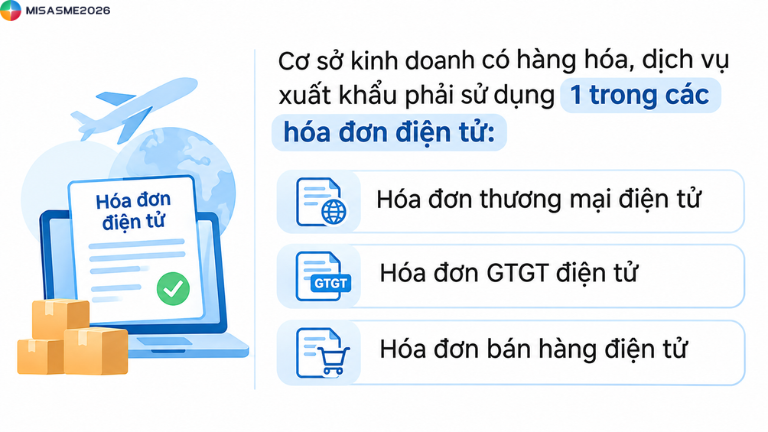
Đối với cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu, bao gồm cả cơ sở gia công hàng hóa xuất khẩu, khi xuất khẩu hàng hóa, dịch vụ, cơ sở sử dụng một trong các loại hóa đơn điện tử sau:
- Hóa đơn thương mại diện tử
- Hóa đơn GTGT điện tử
- Hóa đơn bán hàng điện tử
Khi xuất hàng hóa để vận chuyển đến cửa khẩu hoặc địa điểm làm thủ tục xuất khẩu, cơ sở sử dụng phiếu xuất kho kiêm vận chuyển nội bộ, hóa đơn thương mại điện tử hoặc hóa đơn điện tử theo quy định làm chứng từ lưu thông hàng hóa trên thị trường.
6. Cách ghi hóa đơn xuất khẩu
Khi lập hóa đơn xuất khẩu, doanh nghiệp cần ghi đầy đủ, chính xác các thông tin theo quy định về hóa đơn, chứng từ hiện hành. Cụ thể, cần lưu ý các nội dung sau:
- Thông tin người bán và người mua: Ghi đầy đủ tên, địa chỉ và các thông tin liên quan của bên xuất khẩu, bên nhập khẩu theo yêu cầu đối với loại hóa đơn sử dụng.
- Thông tin hàng hóa xuất khẩu: Thể hiện tên hàng hóa, số lượng, đơn giá và thành tiền phù hợp với giao dịch thực tế.
- Đồng tiền ghi trên hóa đơn: Trường hợp giao dịch bằng ngoại tệ được phép theo quy định pháp luật về ngoại hối, doanh nghiệp ghi giá trị giao dịch bằng ngoại tệ và thể hiện tỷ giá quy đổi theo quy định.
- Thuế suất và tiền thuế GTGT: Ghi theo chính sách thuế áp dụng đối với hàng hóa xuất khẩu và đáp ứng các điều kiện tương ứng.
- Các nội dung khác: Thể hiện những thông tin bắt buộc theo loại hóa đơn sử dụng và quy định hiện hành.
Doanh nghiệp cần đối chiếu thông tin trên hóa đơn với hợp đồng ngoại thương và các chứng từ liên quan để bảo đảm tính chính xác, thống nhất khi thực hiện thủ tục xuất khẩu.
Kết luận
Tóm lại, doanh nghiệp cần nắm rõ các quy định về xuất hóa đơn xuất khẩu, từ việc lựa chọn loại hóa đơn, xác định thời điểm lập, ghi tỷ giá đến thể hiện đầy đủ thông tin trên hóa đơn. Đồng thời, cần tuân thủ quy định về sử dụng hóa đơn trong từng trường hợp xuất khẩu để bảo đảm tính chính xác, thống nhất của chứng từ và hạn chế sai sót trong quá trình thực hiện nghĩa vụ thuế, kế toán.
Nắm rõ quy định về xuất hóa đơn xuất khẩu giúp doanh nghiệp lập hóa đơn đúng thời điểm, xác định chính xác tỷ giá và hạn chế sai sót trong quá trình xử lý chứng từ. Để tối ưu quy trình kế toán, doanh nghiệp có thể tham khảo phần mềm kế toán MISA – giải pháp hỗ trợ quản lý hóa đơn, tự động hóa nghiệp vụ và tập trung dữ liệu kế toán trên cùng một nền tảng.
Một số tính năng nổi bật của phần mềm kế toán MISA giúp hỗ trợ công việc kế toán doanh nghiệp:
- Tự động hạch toán: Hỗ trợ tự động hạch toán từ hóa đơn điện tử và các dữ liệu đầu vào, giảm thao tác nhập liệu thủ công.
- Kết nối hóa đơn điện tử: Hỗ trợ tiếp nhận và xử lý dữ liệu hóa đơn, thuận tiện cho việc kiểm tra và đối chiếu chứng từ.
- Tự động tổng hợp báo cáo: Hỗ trợ tổng hợp báo cáo thuế, báo cáo tài chính và các báo cáo kế toán, giảm thời gian xử lý số liệu.
- Kết nối ngân hàng: Hỗ trợ lấy dữ liệu giao dịch ngân hàng, phục vụ đối chiếu và hạch toán các nghiệp vụ liên quan.
- Quản lý dữ liệu tập trung: Hỗ trợ theo dõi số liệu kế toán và kiểm soát thông tin trên hệ thống, giúp nâng cao hiệu quả quản lý chứng từ.
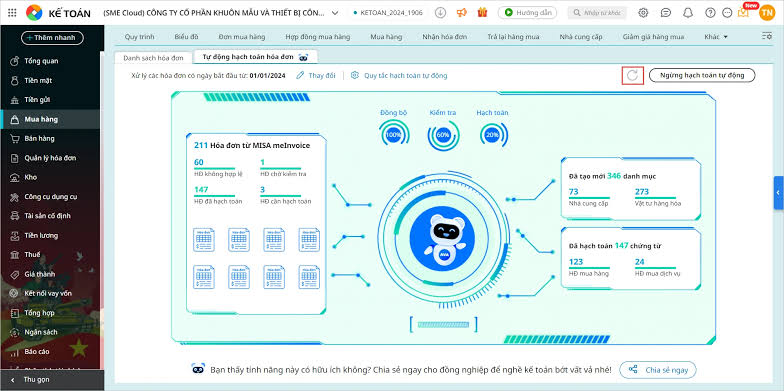
Đăng ký trải nghiệm miễn phí MISA AMIS Kế toán để khám phá các tính năng hỗ trợ tự động hóa nghiệp vụ, giảm công việc thủ công và nâng cao hiệu quả quản lý kế toán tại doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.



 0904 885 833
 https://sme.misa.vn/