Khi thanh lý xe ô tô là tài sản cố định, doanh nghiệp cần thực hiện đúng quy định về lập hóa đơn, kê khai thuế và hạch toán kế toán. Vậy thanh lý ô tô có phải xuất hóa đơn không, thuế suất GTGT được áp dụng như thế nào và cách xuất hóa đơn thanh lý xe ô tô ra sao? Bài viết dưới đây của phần mềm kế toán MISA sẽ hướng dẫn chi tiết các quy định cần biết, giúp kế toán thực hiện đúng nghiệp vụ và hạn chế sai sót trong quá trình xử lý hồ sơ.
1. Thanh lý ô tô có phải xuất hóa đơn không?
Căn cứ theo công văn 168/CT-TTHT của Cục thuế Long An (cũ) ngày 05/02/2015:
Khi công ty ký hợp đồng mua xe của anh nguyễn phước sang là cá nhân đã qua sử dụng bán ra thì công ty phải có giấy tờ chứng minh tài sản thuộc quyền sở hữu hợp pháp. công ty phải lập bảng kê thu mua hàng hóa, dịch vụ mua vào không có hóa đơn theo mẫu số 01/tndn ban hành theo thông tư 78/2024/tt-btc ngày 18/06/2014 kèm giấy chứng nhận đăng ký xe mang tên công ty và chứng nhận thanh toán làm cơ sở hạch toán tăng tscđ và trích khấu hao theo quy định.
khi thanh lý (bán) tài sản công ty xuất hóa đơn gtgt, kê khai thuế gtgt và hạch toán kế toán theo quy định (nợ tk 111, 112, 131; có 711, 3331). đồng thời ghi giảm tscđ (nợ tk 214, nợ 811; có 211).
Bên cạnh đó, Cônng văn 549/CT-TTHT ngày 03/04/2014 của Cục Thuế tỉnh Lào Cai (cũ) cũng đã nêu rõ:
Theo các quy định trên, công ty tnhh mtv vận tải thịnh phát mua 01 xe ô tô tải từ năm 2009 để phục vụ hoạt động sản xuất kinh doanh. công ty không sử dụng bán thanh lý xe ô tô tải thì công ty phải xuất hóa đơn gtgt theo quy định với thuế suất 10%.
Thu nhập từ hoạt động thanh lý tài sản bằng số tiền thu được từ thanh lý tài sản trừ (-) giá trị còn lại của tài sản ghi trên sổ sách kế toán tại thời điểm thanh lý và các khoản chi phí được trừ liên quan đến việc thanh lý tài sản. thu nhập từ thanh lý tài sản công ty hạch toán vào khoản thu nhập khác, kê khai nộp thuế tndn theo quy định.
Như vậy, xe ô tô là tài sản cố định của tổ chức, cá nhân, do đó khi thanh lý cần phải lập hóa đơn theo quy định về hóa đơn, chứng từ hiện hành, đồng thời thực hiện kê khai thuế, hạch toán theo quy định. Nghĩa vụ lập hóa đơn vẫn áp dụng đối với xe ô tô đã qua sử dụng hoặc khấu hao hết, nếu có phát sinh giao dịch bán tài sản.
2. Mức thuế suất thanh lý xe ô tô
Thuế suất thuế GTGT khi thanh lý xe ô tô phụ thuộc vào phương pháp tính thuế GTGT mà doanh nghiệp áp dụng và quy định có hiệu lực tại thời điểm phát sinh giao dịch. Cụ thể:
Xem thêm: Thuế tiêu thụ đặc biệt ô tô theo quy định mới năm 2026
Trường hợp doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ
Theo hướng dẫn tại Công văn 549/CT-TTHT ngày 03/04/2014 của Cục Thuế tỉnh Lào Cai, doanh nghiệp thanh lý xe ô tô tải là tài sản cố định phải lập hóa đơn GTGT với thuế suất 10% theo quy định tại thời điểm ban hành công văn.
Đối với giao dịch phát sinh trong năm 2026, doanh nghiệp cần xác định thuế suất theo chính sách thuế GTGT hiện hành. Theo Nghị định 174/2025/NĐ-CP, hàng hóa thuộc đối tượng chịu thuế tiêu thụ đặc biệt không thuộc diện được giảm thuế GTGT theo chính sách giảm thuế quy định tại nghị định này. Vì vậy, xe ô tô thuộc đối tượng chịu thuế tiêu thụ đặc biệt áp dụng thuế suất GTGT 10%, trừ trường hợp có quy định đặc thù khác.
Trường hợp doanh nghiệp kê khai thuế GTGT theo phương pháp trực tiếp
Theo hướng dẫn tại Công văn 757/CT-TTHT ngày 26/01/2016 của Cục Thuế TP. Hồ Chí Minh, doanh nghiệp áp dụng phương pháp tính thuế GTGT trực tiếp khi thanh lý xe ô tô là tài sản cố định phải lập hóa đơn bán hàng và tính thuế GTGT theo tỷ lệ 1% trên doanh thu.
Do các công văn nêu trên được ban hành trước đây, doanh nghiệp cần đối chiếu quy định thuế GTGT hiện hành để xác định đúng loại hóa đơn và nghĩa vụ thuế đối với giao dịch thanh lý xe ô tô phát sinh trong năm 2026.
3. Hướng dẫn cách viết hóa đơn thanh lý xe ô tô
Khi lập hóa đơn thanh lý xe ô tô, kế toán cần ghi đầy đủ thông tin người bán, người mua, tên xe, giá bán và các chỉ tiêu thuế theo quy định. Cách ghi hóa đơn được thực hiện tùy theo loại hóa đơn doanh nghiệp sử dụng, cụ thể như sau:
3.1 Cách viết hóa đơn GTGT khi thanh lý xe ô tô
Đối với doanh nghiệp sử dụng hóa đơn GTGT, kế toán ghi các nội dung sau:
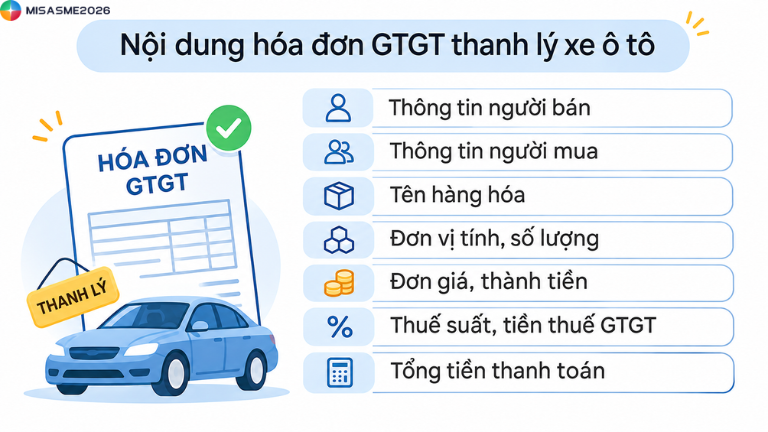
- Thông tin người bán: Ghi tên doanh nghiệp, địa chỉ và mã số thuế theo thông tin đăng ký của doanh nghiệp.
- Thông tin người mua: Ghi tên, địa chỉ và mã số thuế của bên mua theo quy định. Trường hợp người mua là cá nhân, thực hiện ghi thông tin theo quy định áp dụng đối với đối tượng này.
- Tên hàng hóa: Ghi tên xe ô tô thanh lý theo hồ sơ tài sản, kèm các thông tin nhận diện cần thiết như nhãn hiệu, loại xe, số khung, số máy và năm sản xuất.
- Đơn vị tính, số lượng: Ghi đơn vị tính phù hợp, chẳng hạn “chiếc”, và số lượng xe thực tế được thanh lý.
- Đơn giá, thành tiền: Ghi giá bán chưa có thuế GTGT và thành tiền tương ứng.
- Thuế suất, tiền thuế GTGT: Xác định theo chính sách thuế hiện hành và phương pháp tính thuế của doanh nghiệp.
- Tổng tiền thanh toán: Ghi tổng số tiền bên mua phải thanh toán theo hóa đơn và thể hiện bằng số, bằng chữ theo quy định.
3.2 Cách viết hóa đơn bán hàng khi thanh lý xe ô tô
Đối với doanh nghiệp thuộc trường hợp sử dụng hóa đơn bán hàng, kế toán ghi thông tin người bán, người mua, tên xe, đơn vị tính, số lượng, đơn giá và thành tiền theo giao dịch thực tế.
Khác với hóa đơn GTGT, hóa đơn bán hàng không thể hiện riêng thuế suất và tiền thuế GTGT theo cách trình bày của hóa đơn GTGT. Doanh nghiệp thực hiện kê khai thuế theo phương pháp tương ứng với quy định hiện hành.
Phần mềm kế toán online MISA hỗ trợ doanh nghiệp quản lý, phát hành và hạch toán hóa đơn điện tử theo quy định hiện hành giúp kế toán dễ dàng tuân thủ pháp luật, hạn chế sai sót và tối ưu quy trình kế toán.

4. Lưu ý khi lập hóa đơn thanh lý xe ô tô
Để bảo đảm tính chính xác và thống nhất giữa hóa đơn với hồ sơ thanh lý, kế toán cần lưu ý:
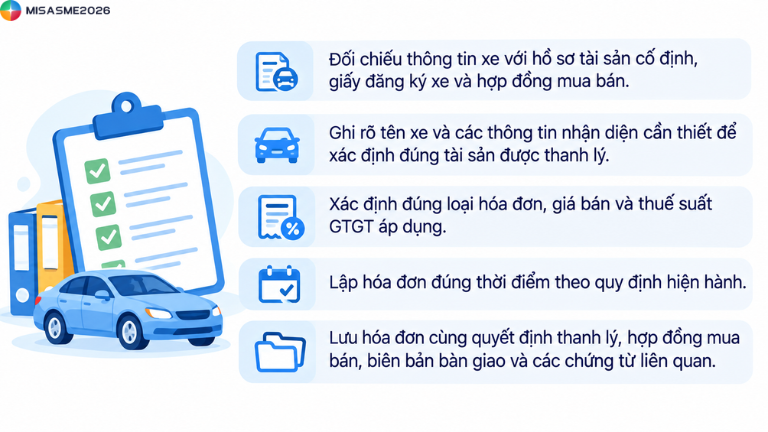
- Đối chiếu thông tin xe với hồ sơ tài sản cố định, giấy đăng ký xe và hợp đồng mua bán.
- Ghi rõ tên xe và các thông tin nhận diện cần thiết để xác định đúng tài sản được thanh lý.
- Xác định đúng loại hóa đơn, giá bán và thuế suất GTGT áp dụng.
- Lập hóa đơn đúng thời điểm theo quy định hiện hành.
- Lưu hóa đơn cùng quyết định thanh lý, hợp đồng mua bán, biên bản bàn giao và các chứng từ liên quan.
Việc ghi đầy đủ, chính xác các thông tin trên hóa đơn giúp doanh nghiệp thuận tiện trong việc đối chiếu chứng từ, kê khai thuế và hoàn thiện hồ sơ ghi giảm tài sản cố định.
5. Giải đáp một số thắc mắc liên quan
Câu hỏi: Thời hạn xuất hóa đơn thanh lý xe ô tô là bao lâu?
Thời điểm lập hóa đơn khi thanh lý xe ô tô được xác định theo quy định hiện hành về hóa đơn, chứng từ. Doanh nghiệp cần căn cứ vào thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng tài sản và đặc điểm giao dịch để lập hóa đơn đúng thời điểm, đồng thời chuẩn bị đầy đủ hồ sơ liên quan.
Câu hỏi: Có được xuất hóa đơn khi xe đã khấu hao hết không?
Có. Doanh nghiệp vẫn phải lập hóa đơn khi bán thanh lý xe ô tô đã khấu hao hết nếu phát sinh giao dịch bán tài sản. Việc xe đã khấu hao hết trên sổ sách kế toán không đồng nghĩa với việc được miễn lập hóa đơn hoặc miễn thực hiện nghĩa vụ thuế. Thuế GTGT được xác định theo giá bán và quy định thuế hiện hành áp dụng cho giao dịch.
Câu hỏi: Bên mua xe cần làm gì sau khi nhận hóa đơn?
Sau khi nhận hóa đơn thanh lý xe ô tô, bên mua cần kiểm tra các thông tin trên hóa đơn, đối chiếu với hợp đồng mua bán và hồ sơ bàn giao xe. Đồng thời, bên mua cần phối hợp hoàn thiện hồ sơ đăng ký sang tên theo quy định. Trường hợp bên mua là doanh nghiệp, hóa đơn và các chứng từ liên quan cần được lưu trữ để phục vụ công tác kế toán, kê khai thuế và giải trình khi cần thiết.
Kết luận
Thanh lý xe ô tô là nghiệp vụ kế toán liên quan đến lập hóa đơn, kê khai thuế GTGT, ghi nhận thu nhập khác và ghi giảm tài sản cố định. Do đó, kế toán cần xử lý chính xác từng chứng từ, bảo đảm số liệu giữa hóa đơn, hồ sơ thanh lý và sổ sách kế toán thống nhất. Phần mềm kế toán MISA hỗ trợ doanh nghiệp quản lý tài sản cố định và hóa đơn điện tử, đồng thời tự động hóa nhiều nghiệp vụ kế toán liên quan, giúp giảm thao tác thủ công và hạn chế sai sót khi xử lý chứng từ.
Với phần mềm kế toán MISA, doanh nghiệp có thể:
- Quản lý tài sản cố định: Theo dõi danh sách tài sản, tình trạng sử dụng, nguyên giá và giá trị còn lại của từng tài sản.
- Tự động tính khấu hao: Hỗ trợ tính và phân bổ chi phí khấu hao tài sản cố định theo kỳ, bộ phận và đối tượng sử dụng.
- Hỗ trợ ghi giảm tài sản cố định: Lập chứng từ ghi giảm và tự động định khoản các nghiệp vụ kế toán liên quan theo dữ liệu được ghi nhận.
- Quản lý hóa đơn điện tử: Hỗ trợ lập, quản lý và tra cứu hóa đơn, thuận tiện cho việc đối chiếu thông tin khi thanh lý tài sản.
- Tổng hợp sổ sách, báo cáo: Cung cấp dữ liệu phục vụ đối chiếu chứng từ, theo dõi biến động tài sản và lập báo cáo kế toán.
Trải nghiệm miễn phí phần mềm kế toán MISA ngay hôm nay để tối ưu quy trình xử lý hóa đơn, quản lý tài sản cố định và nâng cao hiệu quả công tác kế toán tại doanh nghiệp.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/