
Xuất hóa đơn chiết khấu thương mại như thế nào để đúng quy định về hóa đơn điện tử và thuế GTGT? Tùy thời điểm xác định khoản chiết khấu, doanh nghiệp có thể thể hiện chiết khấu ngay trên hóa đơn bán hàng hoặc lập hóa đơn điều chỉnh khi kết thúc kỳ chiết khấu. Bài viết dưới đây của phần mềm kế toán MISA hướng dẫn chi tiết cách xuất hóa đơn chiết khấu thương mại theo từng trường hợp, kèm ví dụ tính toán và cách kê khai thuế GTGT để kế toán dễ dàng áp dụng.
1. Chiết khấu thương mại là gì?
Chiết khấu thương mại là khoản giảm giá mà bên bán dành cho khách hàng khi khách hàng mua hàng hóa, dịch vụ với số lượng lớn hoặc đạt doanh số theo thỏa thuận. Khoản chiết khấu này được áp dụng nhằm khuyến khích khách hàng tăng khối lượng mua hàng, duy trì quan hệ hợp tác và thúc đẩy doanh số bán hàng.
Chiết khấu thương mại thường được xác định theo tỷ lệ phần trăm trên giá bán hoặc theo mức tiền cụ thể, căn cứ vào chính sách bán hàng và thỏa thuận giữa bên bán với bên mua.
2. Chiết khấu thương mại có phải xuất hóa đơn không?
Có. Khi bán hàng hóa, cung cấp dịch vụ có áp dụng chiết khấu thương mại, người bán phải lập hóa đơn và thể hiện rõ khoản chiết khấu trên hóa đơn theo quy định. Cách thể hiện khoản chiết khấu phụ thuộc vào thời điểm xác định mức chiết khấu và hình thức áp dụng.
Căn cứ vào điểm d khoản 5 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, quy định về nội dung hóa đơn như sau:
đ) trường hợp cơ sở kinh doanh áp dụng hình thức chiết khấu thương mại dành cho khách àhng hoặc khuyến mãi theo quy định của pháp luật thì phải thể hiện rõ khoản chiết khấu thương mại, khuyến mãi trên hóa đơn. Việc xác định giá tính thuế giá trị gia tăng (thành tiền chưa có thuế giá trị gia tăng) trong trường hợp áp dụng chiết khấu thương mại dành cho khách hàng hoặc khuyến mãi thực hiện theo quy định của pháp luật thuế giá trị gia tăng;
Như vậy, khi áp dụng chiết khấu thương mại, doanh nghiệp phải lập hóa đơn và thể hiện rõ khoản chiết khấu theo quy định.
Theo điểm b khoản 5 điều 10 Thông tư 91/2026/TT-BTC quy định:
b) trường hợp việc chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ thì số tiền chiết khấu của hàng hóa, dịch vụ đã bán được tính điều chỉnh trên hóa đơn bán hàng, cung cấp dịch vụ của lần mua cuối cùng hoặc kỳ tiếp sau đảm bảo số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau hoặc được lập hóa đơn điều chỉnh kèm theo bảng kê của các số hóa đơn cần điều chỉnh, số tiền, tiền thuế điều chỉnh. bảng kê được lưu tại đơn vị và xuất trình khi cơ quan thuế hoặc cơ quan nhà nước có thẩm quyền yêu cầu;
Như vậy, tùy theo từng trường hợp, doanh nghiệp thực hiện xuất hóa đơn chiết khấu thương mại như sau:
- Chiết khấu được xác định ngay khi bán hàng: Thể hiện khoản chiết khấu trên hóa đơn của lần bán hàng tương ứng
- Chiết khấu căn cứ vào số lượng hoặc doanh số: Thể hiện khoản chiết khấu trên hóa đơn của lần mua cuối cùng hoặc kỳ tiếp sau, bảo đảm số tiền chiết khấu không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn đó
- Chiết khấu cần điều chỉnh cho các hóa đơn đã lập: Lập hóa đơn điều chỉnh kèm bảng kê các số hóa đơn cần điều chỉnh, số tiền và tiền thuế điều chỉnh theo quy định
3. Cách lập hóa đơn chiết khấu thương mại cho từng trường hợp
Theo điểm đ khoản 5 Phụ lục ban hành kèm theo Nghị định 254/2026/NĐ-CP, khoản chiết khấu thương mại phải được thể hiện rõ trên hóa đơn. Đồng thời, điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC quy định cách xử lý hóa đơn đối với trường hợp chiết khấu thương mại căn cứ vào số lượng, doanh số hàng hóa, dịch vụ.
Cụ thể, cách lập hóa đơn chiết khấu thương mại được thực hiện theo từng trường hợp như sau:
3.1 Trường hợp 1: Chiết khấu thương mại được xác định ngay tại thời điểm bán hàng
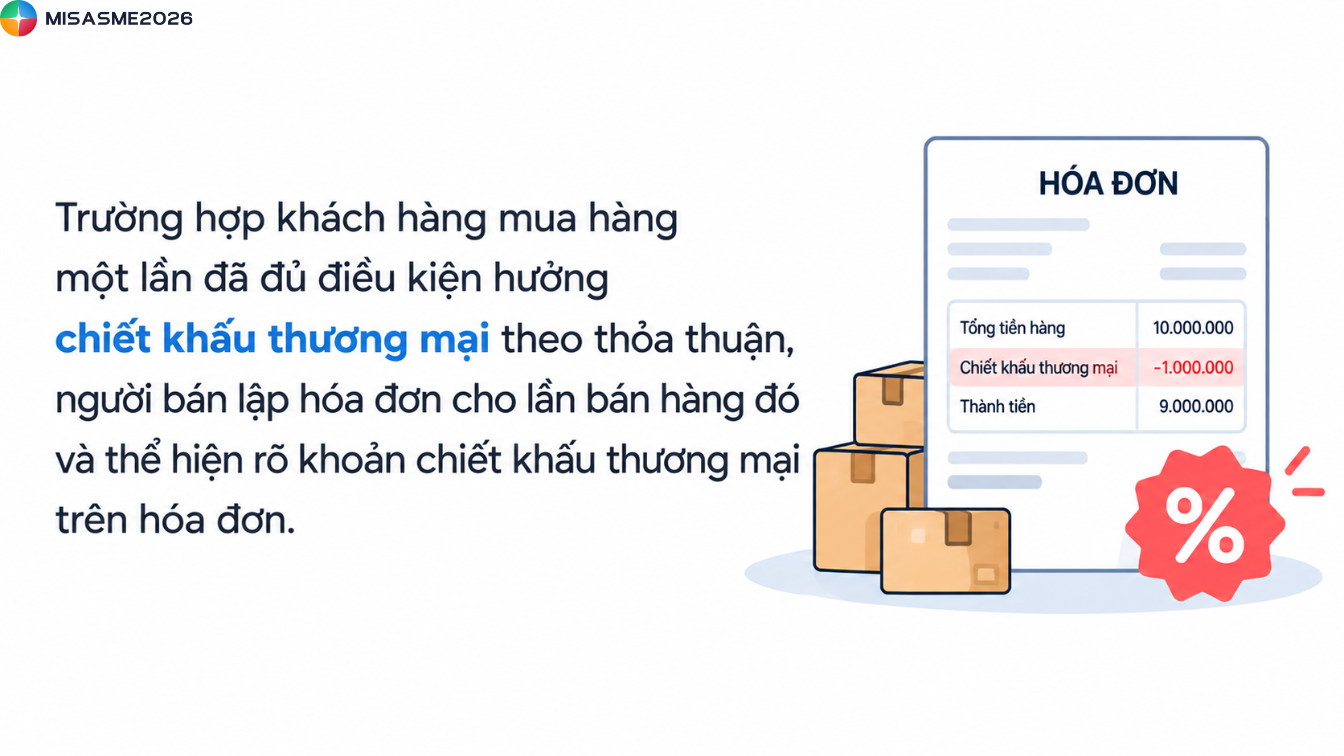
Trường hợp khách hàng mua hàng một lần đã đủ điều kiện hưởng chiết khấu thương mại theo thỏa thuận, người bán lập hóa đơn cho lần bán hàng đó và thể hiện rõ khoản chiết khấu thương mại trên hóa đơn.
Ví dụ:
Ngày 01/08/2026, Công ty A bán cho Công ty B 10 bộ điều hòa LG với đơn giá 17.000.000 đồng/bộ, chưa bao gồm thuế GTGT. Hai bên thỏa thuận Công ty B được hưởng chiết khấu thương mại 1% trên giá bán chưa thuế. Thuế suất GTGT giả định là 8%.
Bước 1: Tính tiền hàng trước chiết khấu
10 × 17.000.000 = 170.000.000 đồng.
Bước 2: Tính khoản chiết khấu thương mại
170.000.000 × 1% = 1.700.000 đồng.
Bước 3: Xác định giá tính thuế GTGT sau chiết khấu
170.000.000 − 1.700.000 = 168.300.000 đồng.
Bước 4: Tính thuế GTGT và tổng tiền thanh toán
- Thuế GTGT: 168.300.000 × 8% = 13.464.000 đồng.
- Tổng tiền thanh toán: 168.300.000 + 13.464.000 = 181.764.000 đồng.
Bước 5: Lập hóa đơn
Công ty A lập hóa đơn thể hiện hàng hóa, khoản chiết khấu thương mại và giá trị sau chiết khấu theo cấu trúc sau:
| Nội dung | Số tiền |
| Tiền hàng trước chiết khấu | 170.000.000 đồng |
| Chiết khấu thương mại 1% | 1.700.000 đồng |
| Cộng tiền hàng sau chiết khấu | 168.300.000 đồng |
| Thuế GTGT 8% | 13.464.000 đồng |
| Tổng thanh toán | 181.764.000 đồng |
Phần mềm kế toán MISA hỗ trợ kết nối dữ liệu hóa đơn điện tử, tự động hạch toán và đồng bộ thông tin, giúp kế toán giảm thời gian nhập liệu, tính toán và đối chiếu chứng từ khi xử lý chiết khấu.

3.2 Trường hợp 2: Mua nhiều lần mới đủ điều kiện hưởng chiết khấu thương mại và trừ chiết khấu trên hóa đơn lần mua cuối cùng
Trường hợp chiết khấu căn cứ vào tổng số lượng hoặc doanh số mua hàng, nếu doanh nghiệp thực hiện chiết khấu trên hóa đơn lần mua cuối cùng thì khoản chiết khấu phải được thể hiện trên hóa đơn này và không vượt quá giá trị hàng hóa, dịch vụ ghi trên hóa đơn đó.
Ví dụ:
Ngày 15/09/2026, Công ty A ký hợp đồng bán 30 chiếc tivi cho Công ty B với đơn giá 5.000.000 đồng/chiếc, chưa bao gồm thuế GTGT. Hai bên thỏa thuận khi mua đủ 30 chiếc, Công ty B được hưởng chiết khấu thương mại 2% trên tổng giá trị hàng hóa chưa thuế. Thuế suất GTGT giả định là 8%.
Hàng được giao thành ba đợt, mỗi đợt 10 chiếc. Khoản chiết khấu được thực hiện trên hóa đơn của lần mua cuối cùng.
Bước 1: Tính tổng giá trị hợp đồng trước chiết khấu
30 × 5.000.000 = 150.000.000 đồng.
Thuế GTGT: 150.000.000 × 8% = 12.000.000 đồng.
Tổng giá trị hợp đồng trước chiết khấu là 162.000.000 đồng.
Bước 2: Tính khoản chiết khấu thương mại
150.000.000 × 2% = 3.000.000 đồng.
Bước 3: Lập hóa đơn cho hai lần giao hàng đầu tiên
Mỗi lần giao 10 chiếc tivi, Công ty A lập hóa đơn như sau:
Tiền hàng: 10 × 5.000.000 = 50.000.000 đồng.
Thuế GTGT: 50.000.000 × 8% = 4.000.000 đồng.
Tổng thanh toán: 54.000.000 đồng.
Do khoản chiết khấu được thực hiện tại lần mua cuối cùng theo thỏa thuận, hai hóa đơn đầu chưa thể hiện khoản chiết khấu này.
Bước 4: Lập hóa đơn cho lần giao hàng cuối cùng
Khi giao 10 chiếc tivi còn lại, Công ty B đã mua đủ 30 chiếc và đáp ứng điều kiện hưởng chiết khấu. Công ty A lập hóa đơn lần cuối, thể hiện khoản chiết khấu 3.000.000 đồng.
| Nội dung | Số tiền |
| Tiền hàng của lần giao cuối | 50.000.000 đồng |
| Chiết khấu thương mại | 3.000.000 đồng |
| Cộng tiền hàng sau chiết khấu | 47.000.000 đồng |
| Thuế GTGT 8% | 3.760.000 đồng |
| Tổng thanh toán | 50.760.000 đồng |
Bước 5: Đối chiếu tổng giá trị các hóa đơn
- Hóa đơn lần 1: 54.000.000 đồng.
- Hóa đơn lần 2: 54.000.000 đồng.
- Hóa đơn lần 3 sau chiết khấu: 50.760.000 đồng.
Tổng thanh toán sau chiết khấu: 54.000.000 + 54.000.000 + 50.760.000 = 158.760.000 đồng.
Kết quả này khớp với tổng giá trị hợp đồng sau chiết khấu: 162.000.000 − 3.240.000 = 158.760.000 đồng, trong đó 3.240.000 đồng là tổng mức giảm thanh toán bao gồm phần thuế GTGT tương ứng với khoản chiết khấu 3.000.000 đồng.
3.3 Trường hợp 3: Chiết khấu thương mại được xác định sau khi kết thúc kỳ hoặc chương trình bán hàng
Trường hợp doanh nghiệp chỉ xác định được khoản chiết khấu sau khi tổng hợp số lượng hoặc doanh số mua hàng trong kỳ, người bán có thể lập hóa đơn điều chỉnh kèm bảng kê các hóa đơn cần điều chỉnh theo điểm b khoản 5 Điều 10 Thông tư 91/2026/TT-BTC.
Phương án này cũng phù hợp khi khoản chiết khấu vượt quá giá trị hàng hóa, dịch vụ trên hóa đơn lần mua cuối cùng và doanh nghiệp lựa chọn lập hóa đơn điều chỉnh thay vì trừ trực tiếp trên hóa đơn của lần mua cuối hoặc kỳ tiếp sau.
Xem thêm: Mẫu hóa đơn điều chỉnh giảm mới và cách lập
Ví dụ:
Trong tháng 09/2026, Công ty A bán hàng cho Công ty B qua nhiều hóa đơn. Sau khi kết thúc tháng, hai bên đối chiếu doanh số và xác định Công ty B được hưởng khoản chiết khấu thương mại 20.000.000 đồng chưa bao gồm thuế GTGT. Giả sử toàn bộ khoản chiết khấu áp dụng cho hàng hóa chịu thuế suất GTGT 8%.
Bước 1: Đối chiếu điều kiện hưởng chiết khấu
Công ty A kiểm tra hợp đồng hoặc chính sách chiết khấu, tổng hợp các hóa đơn bán hàng trong tháng và xác định khoản chiết khấu Công ty B được hưởng là 20.000.000 đồng chưa thuế.
Bước 2: Xác định số tiền điều chỉnh
- Giá trị chiết khấu chưa thuế: 20.000.000 đồng.
- Thuế GTGT giảm tương ứng: 20.000.000 × 8% = 1.600.000 đồng.
- Tổng giá trị giảm thanh toán: 21.600.000 đồng.
Bước 3: Lập bảng kê hóa đơn cần điều chỉnh
Công ty A lập bảng kê các hóa đơn liên quan đến khoản chiết khấu, ghi rõ số hóa đơn, số tiền và tiền thuế cần điều chỉnh theo quy định.
| STT | Nội dung | Số tiền |
| 1 | Hóa đơn số 001 | 8.000.000 đồng |
| 2 | Hóa đơn số 002 | 7.000.000 đồng |
| 3 | Hóa đơn số 003 | 5.000.000 đồng |
| Tổng cộng | 20.000.000 đồng |
Bước 4: Lập hóa đơn điều chỉnh chiết khấu thương mại
Công ty A lập hóa đơn điều chỉnh, ghi rõ nội dung điều chỉnh giảm do chiết khấu thương mại tháng 09/2026 và tham chiếu các hóa đơn liên quan theo quy định.
| Nội dung điều chỉnh | Số tiền |
| Điều chỉnh giảm giá trị hàng hóa do chiết khấu | -20.000.000 đồng |
| Điều chỉnh giảm thuế GTGT 8% | -1.600.000 đồng |
| Tổng giá trị điều chỉnh giảm | -21.600.000 đồng |
Cách thể hiện số âm trong bảng trên nhằm minh họa bản chất điều chỉnh giảm. Khi lập hóa đơn điện tử thực tế, doanh nghiệp phải tuân thủ quy tắc thể hiện giá trị điều chỉnh theo quy định và hướng dẫn của hệ thống hóa đơn đang sử dụng.
Bước 5: Lưu hồ sơ và đối chiếu
Công ty A lưu bảng kê cùng hóa đơn điều chỉnh, hồ sơ xác định doanh số và thỏa thuận chiết khấu để phục vụ đối chiếu, giải trình khi cần thiết. Hai bên thực hiện xử lý doanh thu và thuế liên quan theo quy định hiện hành.
4. Cách kê khai hóa đơn chiết khấu thương mại
Việc kê khai thuế GTGT đối với khoản chiết khấu thương mại được thực hiện căn cứ vào hóa đơn điện tử đã lập và quy định của pháp luật về thuế giá trị gia tăng. Tùy thời điểm xác định khoản chiết khấu, doanh nghiệp thực hiện kê khai như sau:
| Trường hợp | Cách kê khai thuế GTGT |
| Trường hợp chiết khấu được xác định ngay tại từng lần bán hàng hoặc được trừ trên hóa đơn của lần mua cuối cùng | Giá tính thuế GTGT được xác định sau khi trừ khoản chiết khấu thương mại. Doanh nghiệp kê khai thuế GTGT căn cứ vào hóa đơn điện tử đã lập, theo giá trị hàng hóa, dịch vụ và số thuế GTGT thể hiện trên hóa đơn. |
| Trường hợp chiết khấu được xác định sau nhiều lần mua hàng hoặc sau khi kết thúc chương trình, kỳ chiết khấu | Người bán lập hóa đơn điều chỉnh theo quy định tại Nghị định 254/2026/NĐ-CP. Hóa đơn cần thể hiện rõ nội dung điều chỉnh và thông tin liên quan đến hóa đơn được điều chỉnh. Trường hợp điều chỉnh cho nhiều hóa đơn, doanh nghiệp lập bảng kê hoặc tài liệu kèm theo theo quy định để xác định các hóa đơn liên quan và lưu cùng hồ sơ kế toán, hồ sơ thuế. |
| Về thời điểm kê khai hóa đơn điều chỉnh | Doanh nghiệp căn cứ vào quy định hiện hành về thuế GTGT và quản lý thuế để xác định kỳ kê khai phù hợp, đồng thời điều chỉnh doanh thu tính thuế và số thuế GTGT tương ứng với khoản chiết khấu. Bên bán và bên mua cần đối chiếu hóa đơn điều chỉnh để bảo đảm số liệu kê khai thuế thống nhất với chứng từ thực tế. |
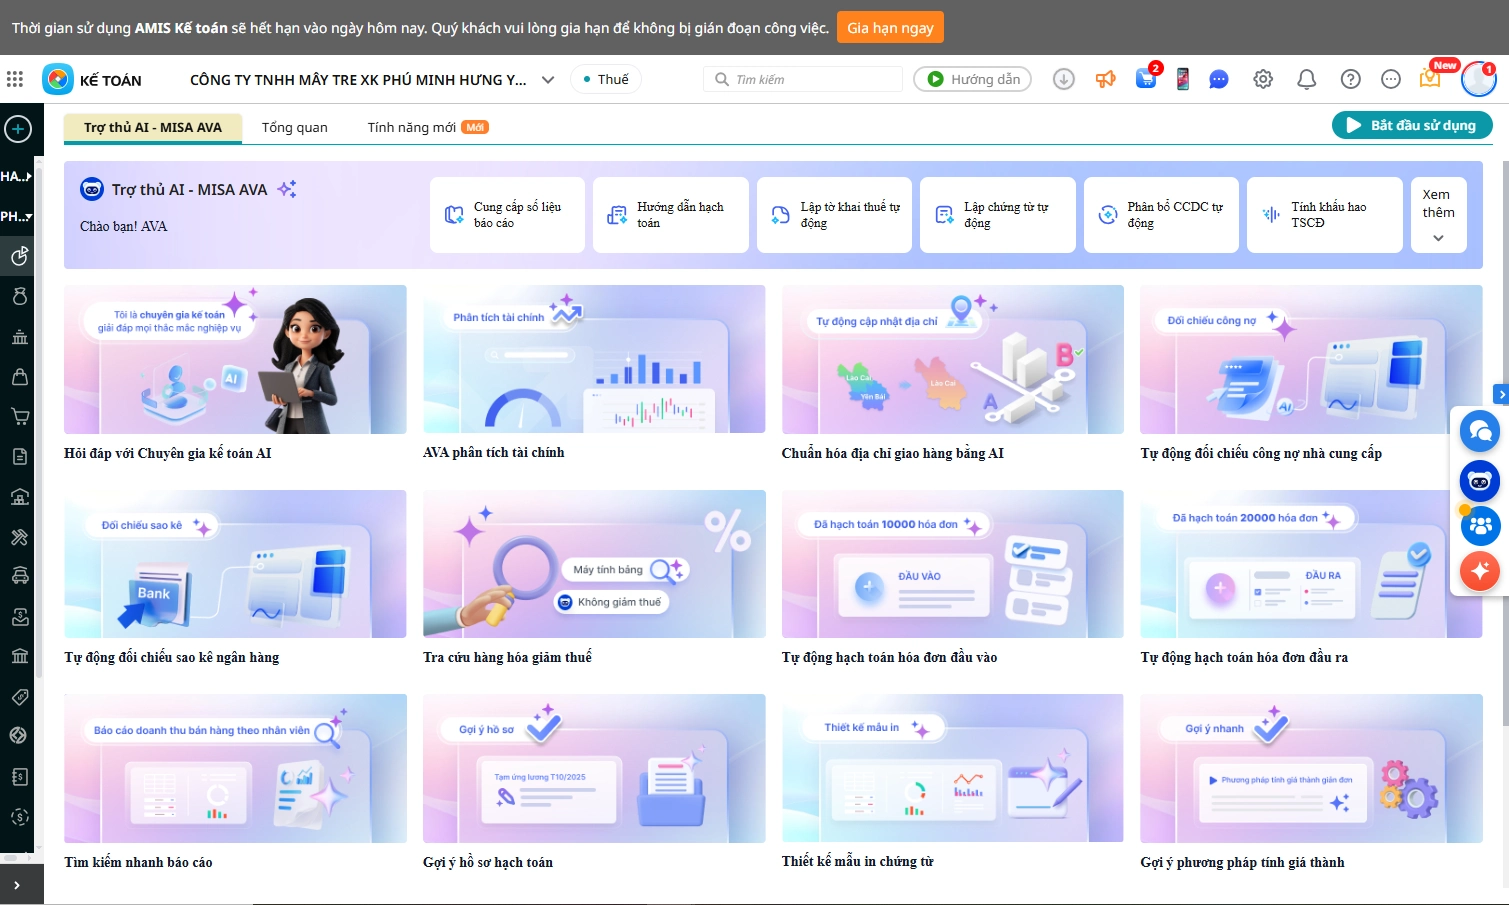
Phần mềm kế toán online MISA cho phép kế toán kê khai thuế nhanh chóng và chính xác nhờ trợ lý ảo MISA AVA. Kế toán chỉ cần nhập lệnh hoặc yêu cầu, hệ thống sẽ tự động tổng hợp số liệu từ sổ sách và lập tờ khai thuế đúng biểu mẫu.

5. Xuất hóa đơn chiết khấu thương mại ghi âm hay dương?
Theo quy định của Nghị định 254/2026/NĐ-CP và Thông tư 91/2026/TT-BTC, khi lập hóa đơn điện tử đối với khoản chiết khấu thương mại, doanh nghiệp cần thể hiện đúng bản chất nghiệp vụ kinh tế phát sinh trên hóa đơn.
Đối với khoản chiết khấu thương mại được xác định ngay tại thời điểm bán hàng, doanh nghiệp có thể lựa chọn một trong hai cách thể hiện:
- Lập hóa đơn theo giá bán đã giảm: Ghi giá trị hàng hóa, dịch vụ theo giá sau khi trừ khoản chiết khấu thương mại.
- Thể hiện riêng khoản chiết khấu trên hóa đơn: Ghi rõ giá trị hàng hóa, khoản chiết khấu thương mại và giá tính thuế GTGT sau khi trừ chiết khấu.
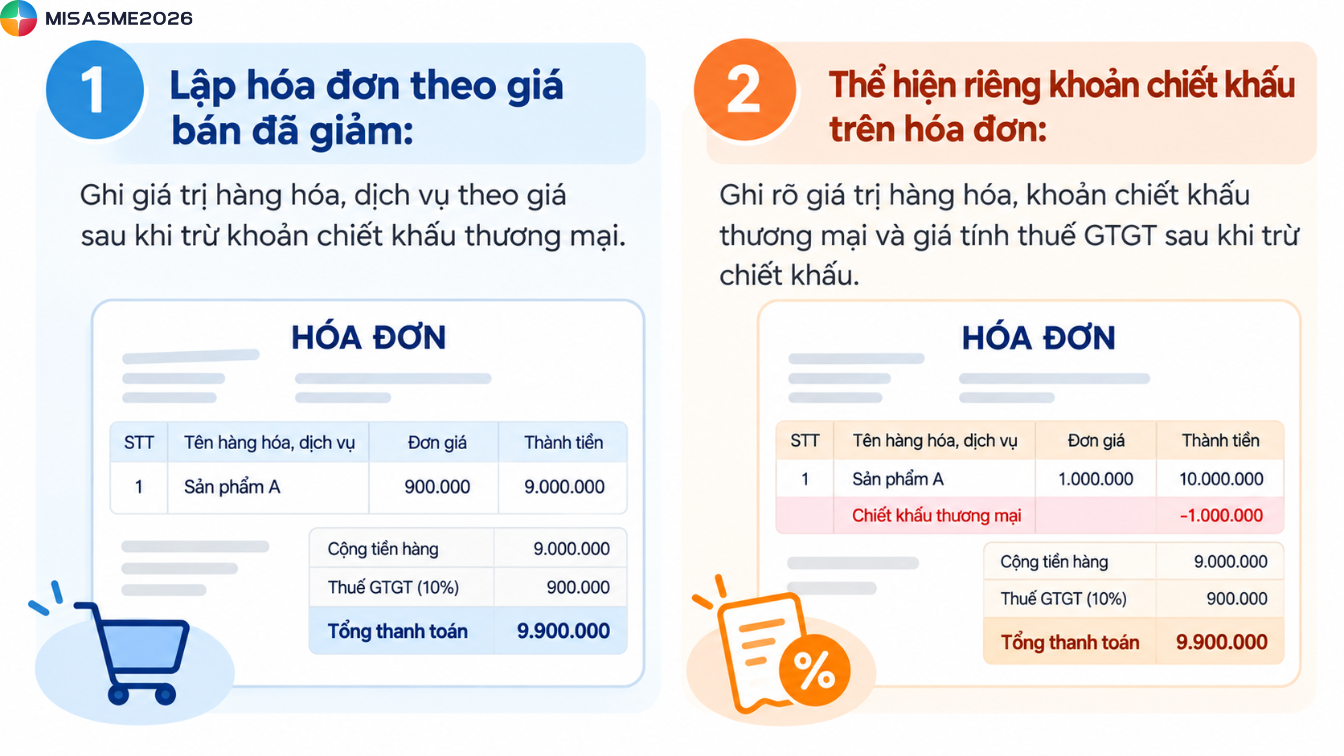
Trường hợp chiết khấu thương mại được xác định sau nhiều lần mua hàng hoặc sau khi kết thúc chương trình, kỳ chiết khấu, doanh nghiệp thực hiện lập hóa đơn điều chỉnh theo quy định hiện hành.
Nguyên tắc kê khai thuế GTGT đối với khoản chiết khấu thương mại
Việc kê khai thuế GTGT đối với khoản chiết khấu thương mại được thực hiện căn cứ vào hóa đơn điện tử đã lập và quy định pháp luật về thuế GTGT. Cụ thể:
| Đối tượng | Trường hợp phát sinh | Nguyên tắc kê khai thuế GTGT |
|---|---|---|
| Bên bán | Chiết khấu được xác định ngay tại thời điểm bán hàng | Kê khai thuế GTGT theo hóa đơn điện tử đã lập, trong đó giá tính thuế là giá bán sau khi trừ khoản chiết khấu thương mại theo khoản 22 Điều 7 Thông tư 219/2013/TT-BTC. |
| Bên bán | Chiết khấu được xác định sau nhiều lần mua hàng hoặc sau khi kết thúc chương trình chiết khấu | Lập hóa đơn điều chỉnh và kê khai thuế GTGT căn cứ vào hóa đơn điều chỉnh theo quy định của pháp luật về thuế và quản lý thuế. |
| Bên mua | Nhận hóa đơn thể hiện khoản chiết khấu ngay tại thời điểm mua hàng | Kê khai thuế GTGT đầu vào theo giá trị và số thuế GTGT ghi trên hóa đơn, nếu đáp ứng điều kiện khấu trừ. |
| Bên mua | Nhận hóa đơn điều chỉnh do bên bán lập để điều chỉnh khoản chiết khấu thương mại | Thực hiện điều chỉnh thuế GTGT đầu vào tương ứng với khoản chiết khấu theo hóa đơn điều chỉnh, nếu đáp ứng điều kiện khấu trừ và quy định về thuế GTGT, quản lý thuế. |
Kết luận
Xuất hóa đơn chiết khấu thương mại cần căn cứ vào thời điểm xác định khoản chiết khấu, thỏa thuận giữa bên bán và bên mua cùng quy định hiện hành về hóa đơn điện tử, thuế GTGT. Doanh nghiệp cần xác định đúng giá trị chiết khấu, cách lập hóa đơn và nghĩa vụ kê khai thuế tương ứng để hạn chế sai sót trong quá trình xử lý chứng từ.
Để tự động hóa toàn bộ quy trình này, doanh nghiệp nên cân nhắc sử dụng phần mềm kế toán MISA – một sản phẩm thuộc hệ sinh thái quản trị doanh nghiệp MISA AMIS.
Hệ sinh thái MISA kết nối đồng bộ kế toán, hóa đơn điện tử, bán hàng, ngân hàng, thuế và nhân sự trên 1 nền tảng thống nhất, giúp dữ liệu được liên thông, giảm nhập liệu thủ công và hạn chế sai sót trong toàn bộ quy trình tài chính – kế toán.
Với phần mềm kế toán MISA, doanh nghiệp có thể:
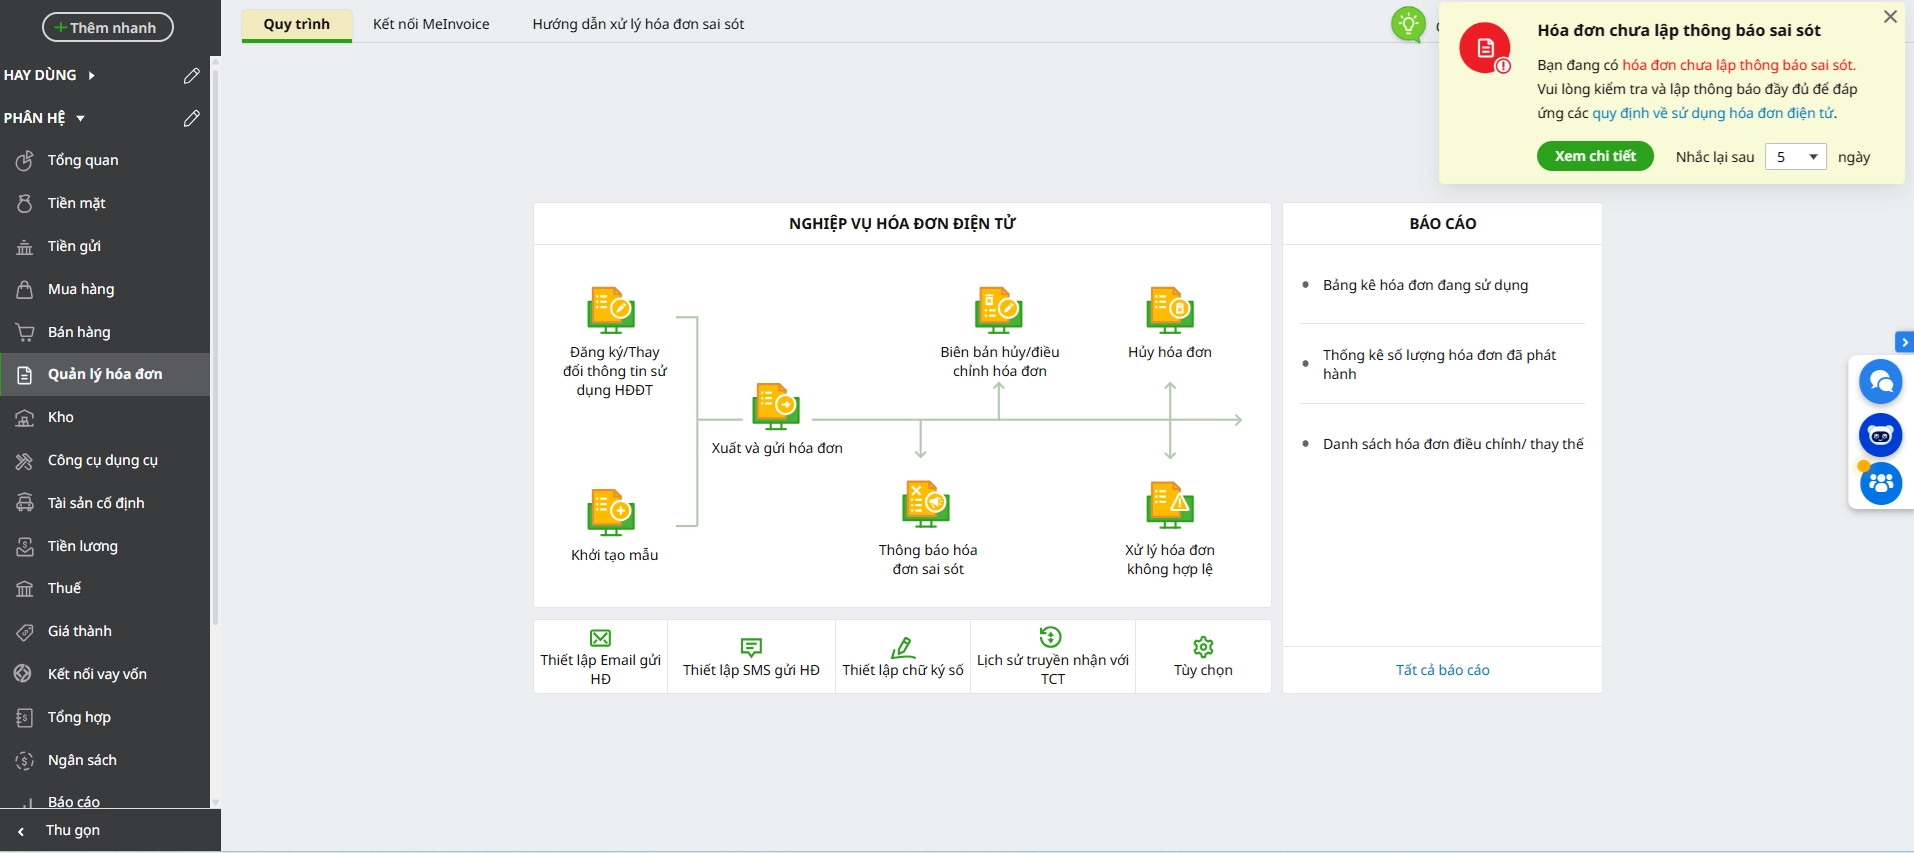
- Kết nối trực tiếp với MISA meInvoice, lập hóa đơn điện tử và tự động hạch toán doanh thu ngay khi phát hành hóa đơn
- Thiết lập chính sách giá và chiết khấu theo từng mặt hàng, nhóm khách hàng hoặc chương trình bán hàng, giúp tự động ghi nhận đúng khoản chiết khấu phát sinh
- Tự động lập tờ khai thuế GTGT, TNDN, TNCN và các báo cáo thuế theo biểu mẫu hiện hành, giảm giá đáng kể thời gian kê khai
- Đồng bộ dữ liệu thuế, hóa đơn và chứng từ, tự động tổng hợp số liệu lên báo cáo tài chính và cảnh báo sai lệch trước khi kê khai
- Kết nối dịch vụ thuế điện tử mTax, hỗ trợ nộp tờ khai trực tiếp từ phần mềm giúp kế toán hoàn thành nghĩa vụ thuế nhanh chóng
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/