Hạch toán thuế TNDN theo tài khoản 821 là nghiệp vụ quan trọng giúp doanh nghiệp ghi nhận chính xác chi phí thuế TNDN hiện hành, chi phí thuế TNDN hoãn lại và xác định kết quả kinh doanh sau thuế. Theo Thông tư 99/2025/TT-BTC, TK 821 được chi tiết thành TK 8211 và TK 8212 với các nguyên tắc hạch toán riêng. Bài viết dưới đây của phần mềm kế toán MISA hướng dẫn cách hạch toán TK 821 theo Thông tư 99/2025/TT-BTC và những lưu ý kế toán cần biết khi thực hiện.
1. Nguyên tắc hạch toán TK 821 theo Thông tư 99/2025/TT-BTC
Theo Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC, Tài khoản 821 – Chi phí thuế thu nhập doanh nghiệp được sử dụng để phản ánh chi phí thuế TNDN phát sinh trong năm, bao gồm chi phí thuế TNDN hiện hành và chi phí thuế TNDN hoãn lại, làm căn cứ xác định kết quả hoạt động kinh doanh sau thuế của doanh nghiệp trong năm tài chính.
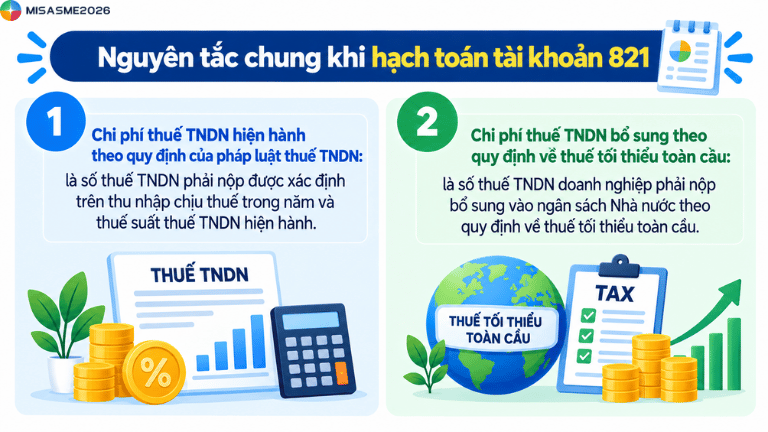
1.1 Nguyên tắc chung khi hạch toán tài khoản 821
- Chi phí thuế TNDN hiện hành theo quy định của pháp luật thuế TNDN: là số thuế TNDN phải nộp được xác định trên thu nhập chịu thuế trong năm và thuế suất thuế TNDN hiện hành.
- Chi phí thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu: là số thuế TNDN doanh nghiệp phải nộp bổ sung vào ngân sách Nhà nước theo quy định về thuế tối thiểu toàn cầu.
1.2 Nguyên tắc kế toán chi phí thuế TNDN hiện hành
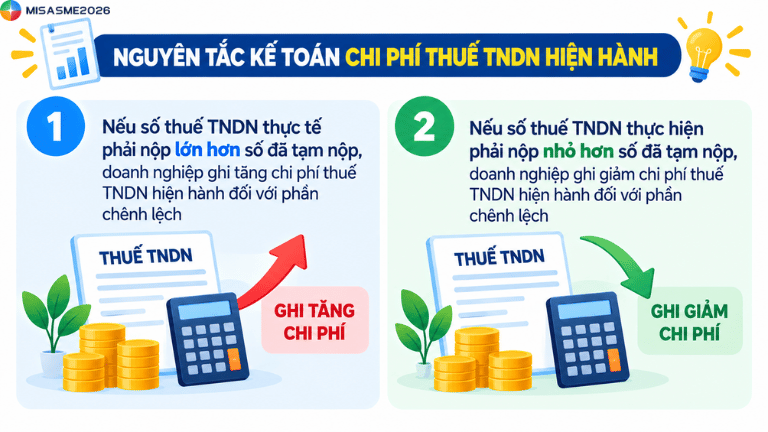
Đối với thuế TNDN hiện hành, doanh nghiệp căn cứ số thuế TNDN tạm phải nộp để ghi nhận chi phí thuế TNDN hiện hành trong kỳ. Cuối năm tài chính, doanh nghiệp căn cứ số thuế TNDN thực tế phải nộp theo hồ sơ quyết toán thuế để xác định phần chênh lệch so với số đã tạm nộp:
- Nếu số thuế TNDN thực tế phải nộp lớn hơn số đã tạm nộp, doanh nghiệp ghi tăng chi phí thuế TNDN hiện hành đối với phần chênh lệch
- Nếu số thuế TNDN thực hiện phải nộp nhỏ hơn số đã tạm nộp, doanh nghiệp ghi giảm chi phí thuế TNDN hiện hành đối với phần chênh lệch
Trường hợp phát hiện sai sót không trọng yếu của các năm trước liên quan đến thuế TNDN phải nộp, doanh nghiệp hạch toán phần thuế phải nộp tăng hoặc giảm vào chi phí thuế TNDN hiện hành của năm phát hiện sai sót. Đối với sai sót trọng yếu, doanh nghiệp thực hiện điều chỉnh hồi tố theo quy định của Chuẩn mực kế toán Việt Nam số 29 – Thay đổi chính sách kế toán, ước tính kế toán và các sai sót.
Cuối kỳ kế toán, chi phí thuế TNDN hiện hành được kết chuyển vào TK 911 – Xác định kết quả kinh doanh để xác định lợi nhuận sau thuế của doanh nghiệp.
1.2 Nguyên tắc kế toán chi phí thuế TNDN hoãn lại
Cuối kỳ kế toán, doanh nghiệp xác định chi phí thuế TNDN hoãn lại theo quy định của Chuẩn mực kế toán Việt Nam số 17 – Thuế thu nhập doanh nghiệp.
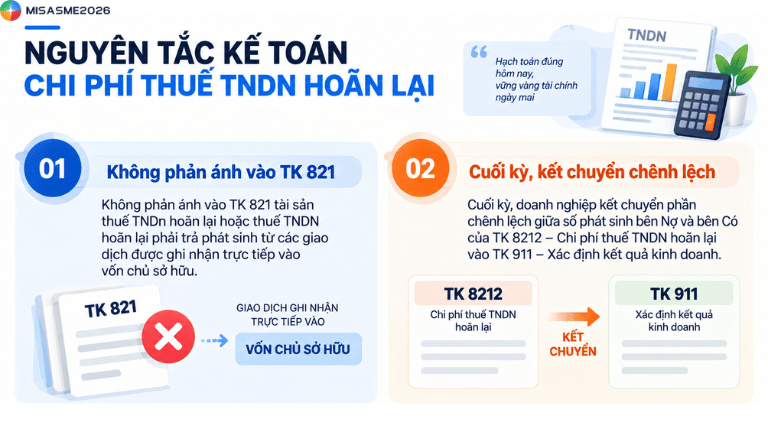
Doanh nghiệp không phản ánh vào TK 821 tài sản thuế TNDN hoãn lại hoặc thuế TNDN hoãn lại phải trả phát sinh từ các giao dịch được ghi nhận trực tiếp vào vốn chủ sở hữu.
Cuối kỳ, doanh nghiệp kết chuyển phần chênh lệch giữa số phát sinh bên Nợ và bên Có của TK 8212 – Chi phí thuế TNDN hoãn lại vào TK 911 – Xác định kết quả kinh doanh.
2. Kết cấu và nội dung của TK 821
Theo Mục B Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC, Tài khoản 821 – Chi phí thuế thu nhập doanh nghiệp dùng để phản ánh chi phí thuế TNDN phát sinh trong năm, bao gồm chi phí thuế thu nhập doanh nghiệp hiện hành và chi phí thuế TNDN hoãn lại. Tài khoản 821 được mở chi tiết thành TK 8211 – Chi phí thuế TNDN hiện hành và TK 8212 – Chi phí thuế TNDN hoãn lại.
| Bên Nợ | Bên Có |
|
|
2.1 Các tài khoản cấp dưới của TK 821
Theo Thông tư 99/2025/TT-BTC, TK 821 được chi tiết thành 2 tài khoản cấp 2. Cụ thể như sau:
| Cấp 1 | Cấp 2 | Cấp 3 | Nội dung phản ánh |
| TK 821 | Chi phí thuế TNDN | ||
| TK 8211 | Chi phí thuế TNDN hiện hành | ||
| TK 82111 | Chi phí thuế TNDN hiện hành theo quy định của Luật Thuế TNDN | ||
| TK 82112 | Chi phí thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu | ||
| TK 8212 | Chi phí thuế thu nhập doanh nghiệp hoãn lại |
2.2 Kết cấu của hệ thống tài khoản cấp 2, cấp 3 của TK 821
2.2.1 TK 8211 – Chi phí thuế TNDN hiện hành
| Bên Nợ | Bên Có |
|
|
| TK 8211 không có số dư cuối kỳ. | |
2.2.2 TK 8212 – Chi phí thuế TNDN hoãn lại
| Bên Nợ | Bên Có |
|
|
| TK 8212 không có số dư cuối kỳ. | |
3. Hạch toán tài khoản 821 theo Thông tư 99/2025/TT-BTC
Theo Phụ lục II ban hành kèm Thông tư 99/2025/TT-BTC, Tài khoản 821 – Chi phí thuế thu nhập doanh nghiệp dùng để phản ánh chi phí thuế TNDN hiện hành, chi phí thuế TNDN hoãn lại phát sinh trong năm, làm căn cứ xác định kết quả hoạt động kinh doanh sau thuế của doanh nghiệp. TK 821 gồm TK 8211 – Chi phí thuế TNDN hiện hành và TK 8212 – Chi phí thuế TNDN hoãn lại.
3.1 Hạch toán chi phí thuế TNDN hiện hành
Hạch toán thuế TNDN tạm phải nộp hàng quý
Hàng quý, doanh nghiệp căn cứ số thuế TNDN tạm phải nộp để ghi nhận chi phí thuế TNDN hiện hành
Nợ TK 8211 – Chí phí thuế TNDN hiện hành
Có TK 3334 – Thuế TNDN
Khi thực tế nộp thuế TNDN vào ngân sách Nhà nước
Nợ TK 3334 – Thuế thu nhập doanh nghiệp
Có TK 111, 112
3.2 Hạch toán khi số thuế TNDN thực tế phải nộp lớn hơn số đã tạm nộp
Cuối năm tài chính, căn cứ số thuế TNDN thực tế phải nộp theo hồ sơ quyết toán thuế hoặc số thuế do cơ quan thuế thông báo:
Nếu số thuế TNDN thực tế phải nộp lớn hơn số thuế đã tạm nộp, doanh nghiệp ghi nhận bổ sung phần chênh lệch:
Nợ TK 8211 – Chi phí thuế TNDN hiện hành
Có TK 3334 – Thuế TNDN
3.3 Hạch toán khi thuế TNDN thực tế phải nộp nhỏ hơn số đã tạm nộp
Nếu số thuế TNDN thực tế phải nộp nhỏ hơn số đã tạm nộp, doanh nghiệp ghi giảm chi phí thuế TNDN hiện hành:
Nợ TK 3334 – Thuế thu nhập doanh nghiệp
Có TK 8211 – Chi phí thuế TNDN hiện hành
3.4 Hạch toán thuế TNDN của các năm trước do phát hiện sai sót
Trường hợp phát hiện sai sót không trọng yếu liên quan đến số thuế TNDN phải nộp của các năm trước, doanh nghiệp điều chỉnh tăng hoặc giảm số thuế phải nộp vào chi phí thuế TNDN hiện hành của năm phát hiện sai sót.
Trường hợp phải nộp bổ sung và ghi tăng chi phí:
Nợ TK 8211 – Chi phí thuế TNDN hiện hành
Có TK 3334 – Thuế TNDN
Trường hợp được giảm số thuế phải nộp và ghi giảm chi phí:
Nợ TK 3334 – Thuế TNDN
Có TK 8211 – Chi phí thuế TNDN hiện hành
Đối với sai sót trọng yếu, doanh nghiệp thực hiện điều chỉnh hồi tố theo quy định của Chuẩn mực kế toán Việt Nam số 29 – Thay đổi chính sách kế toán, ước tính kế toán và các sai sót, thay vì xử lý trực tiếp vào chi phí thuế TNDN hiện hành của năm phát hiện sai sót.
3.5 Hạch toán kết chuyển chi phí thuế TNDN hiện hành cuối kỳ
Cuối kỳ kế toán, doanh nghiệp kết chuyển chi phí thuế TNDN hiện hành sang TK 911 – Xác định kết quả kinh doanh.
Nếu TK 8211 có số phát sinh bên Nợ lớn hơn bên Có, số chênh lệch được kết chuyển:
Nợ TK 911 – Xác định kết quả kinh doanh
Có TK 8211 – Chi phí thuế TNDN hiện hành
Ngược lại, nếu TK 8211 có số phát sinh bên Nợ nhỏ hơn bên Có, kế toán ghi:
Nợ TK 8211 – Chi phí thuế TNDN hiện hành
Có TK 911 – Xác định kết quả kinh doanh
Sau khi kết chuyển, TK 8211 không có số dư cuối kỳ.
3.6 Hạch toán chi phí thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu
Thông tư 99/2025/TT-BTC quy định TK 82112 – Chi phí thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu để phản ánh khoản chi phí thuế TNDN bổ sung thuộc trường hợp áp dụng.
Đối với doanh nghiệp là đơn vị hợp thành chịu trách nhiệm kê khai, khi ghi nhận số thuế TNDN bổ sung phải nộp, kế toán căn cứ nghĩa vụ của từng đơn vị để hạch toán. Về cơ bản:
Nợ TK 82112 – Chi phí thuế TNDN bổ sung
Nợ TK 1388 – Phải thu khác
Có TK 3334 – Thuế TNDN
Trong đó, TK 82112 phản ánh phần nghĩa vụ thuế của đơn vị hợp thành chịu trách nhiệm kê khai; TK 1388 phản ánh phần thuế được phân bổ cho các đơn vị hợp thành không chịu trách nhiệm kê khai.
Khi doanh nghiệp nộp khoản thuế này vào ngân sách Nhà nước:
Nợ TK 3334 – Thuế TNDN
Có TK 111, 112,…
Trường hợp số thuế bổ sung thực tế phải nộp khác với số đã ghi nhận, doanh nghiệp điều chỉnh tăng hoặc giảm chi phí thuế TNDN bổ sung tương ứng theo hướng dẫn tại Thông tư 99/2025/TT-BTC.
3.7 Hạch toán chi phí thuế TNDN hoãn lại
Đối với thuế TNDN hoãn lại, doanh nghiệp sử dụng TK 8212 – Chi phí thuế TNDN hoãn lại.
Khi phát sinh chi phí thuế TNDN hoãn lại do ghi nhận thuế thu nhập hoãn lại phải trả, kế toán ghi:
Nợ TK 8212 – Chi phí thuế TNDN hoãn lại
Có TK 347 – Thuế thu nhập hoãn lại phải trả
Ngược lại, khi ghi nhận tài sản thuế TNDN hoãn lại, khoản thu nhập thuế TNDN hoãn lại được ghi giảm chi phí:
Nợ TK 243 – Tài sản thuế thu nhập hoãn lại
Có TK 8212 – Chi phí thuế TNDN hoãn lại
3.8 Kết chuyển chi phí thuế TNDN hoãn lại cuối kỳ
Cuối kỳ, kế toán xác định chênh lệch giữa số phát sinh bên Nợ và bên Có của TK 8212 để kết chuyển sang TK 911.
Nếu số phát sinh bên Nợ TK 8212 lớn hơn bên Có, ghi:
Nợ TK 911 – Xác định kết quả kinh doanh
Có TK 8212 – Chi phí thuế TNDN hoãn lại
Nếu số phát sinh bên Có TK 8212 lớn hơn bên Nợ, ghi:
Nợ TK 8212 – Chi phí thuế TNDN hoãn lại
Có TK 911 – Xác định kết quả kinh doanh
Sau khi kết chuyển, TK 8212 không có số dư cuối kỳ.
4. Lưu ý khi hạch toán chi phí thuế TNDN
Khi hạch toán chi phí thuế TNDN, kế toán cần theo dõi đồng thời chi phí thuế TNDN, số thuế tạm nộp, số thuế phải nộp theo quyết toán và các khoản chênh lệch phát sinh. Việc ghi nhận cần phải phù hợp với kỳ tính thuế, chế độ kế toán độ kế toán donh nghiệp đang áp dụng và quy định thuế hiện hành.
Phân biệt chi phí thuế TNDN và số thuế TNDN phải nộp
Kế toán cần phải phân biệt rõ giữa TK 821 và TK 3334:
- TK 821 dùng để phản ánh chi phí thuế TNDN hiện hành và chi phí thuế TNDN hoãn lại phát sinh trong kỳ, phục vụ xác định kết quả kinh doanh
- TK 3334 dùng để phản ánh số thuế TNDN doanh nghiệp phải nộp, đã nộp và còn phải nộp vào NSNN
Do đó, số thuế TNDN tạm nộp hoặc số thuế phải nộp theo quyết toán không đồng nhất với chi phí thuế TNDN được ghi nhận trong kỳ. Kế toán cần căn cứ từng nghiệp vụ để lựa chọn đúng tài khoản và bút.
Hạch toán thuế TNDN tạm nộp đúng kỳ
Hàng quý, doanh nghiệp căn cứ số thuế TNDN tạm phải nộp để ghi nhận chi phí thuế TNDN hiện hành:
Nợ TK 8211 – Chi phí thuế TNDN hiện hành
Có TK 3334 – Thuế TNDN
Khi thực tế nộp thuế vào ngân sách Nhà nước:
Nợ TK 3334 – Thuế TNDN
Có TK 111, 112,…
Việc ghi nhận này giúp số liệu chi phí thuế và nghĩa vụ thuế được phản ánh theo từng kỳ, đồng thời tạo cơ sở để đối chiếu với số thuế phải nộp khi quyết toán cuối năm.
Cuối năm phải đối chiếu số thuế tạm nộp với số thuế thực tế phải nộp
Sau khi xác định số thuế TNDN thực tế phải nộp theo hồ sơ quyết toán, kế toán cần đối chiếu với số thuế đã tạm nộp trong năm.
- Nếu số thuế thực tế phải nộp lớn hơn số đã tạm nộp, phần chênh lệch được ghi tăng chi phí thuế TNDN hiện hành
- Nếu số thuế thực tế phải nộp nhỏ hơn số đã tạm nộp, phần chênh lệch được ghi giảm chi phí thuế TNDN hiện hành
Đây là bước quan trọng để đảm bảo chi phí thuế TNDN được phản ánh phù hợp với nghĩa vụ thuế thực tế của doanh nghiệp trong năm.
Phân biệt sai sót trọng yếu và không trọng yếu của các năm trước
Khi phát hiện sai sót liên quan đến thuế TNDN của các năm trước, kế toán cần xác định tính chất sai sót trước khi hạch toán.
Đối với sai sót không trọng yếu, khoản thuế TNDN phải nộp bổ sung hoặc được giảm do sai ssot của các năm trước được ghi tăng hoặc giảm chi phí thuế TNDN hiện hành của năm phát hiện sai sót.
Theo dõi riêng thuế TNDN hiện hành và thuế TNDN hoãn lại
Theo Thông tư 99/2025/TT-BTC, TK 821 được chia thành:
- TK 8211 – Chi phí thuế TNDN hiện hành, gồm TK 82111 và TK 82112.
- TK 8212 – Chi phí thuế TNDN hoãn lại.
Kế toán không nên gộp hai loại chi phí này khi ghi nhận, bởi thuế TNDN hiện hành và thuế TNDN hoãn lại có bản chất và phương pháp xác định khác nhau. Chi phí thuế TNDN hoãn lại được xác định theo quy định của Chuẩn mực kế toán Việt Nam số 17 – Thuế thu nhập doanh nghiệp.
6. Thực hiện kết chuyển TK 821 vào TK 911 cuối kỳ
Cuối kỳ kế toán, chi phí thuế TNDN hiện hành và thuế TNDN hoãn lại được kết chuyển vào TK 911 – Xác định kết quả kinh doanh theo số chênh lệch phát sinh.
Sau khi hoàn tất kết chuyển, TK 821 không có số dư cuối kỳ. Vì vậy, kế toán cần kiểm tra số phát sinh và bút toán kết chuyển trước khi khóa sổ, lập báo cáo tài chính.
7. Cập nhật đúng chế độ kế toán áp dụng từ năm 2026
Đối với doanh nghiệp thuộc phạm vi áp dụng, cần cập nhật hướng dẫn tại Thông tư 99/2025/TT-BTC thay vì tiếp tục áp dụng máy móc các hướng dẫn hạch toán theo Thông tư 200/2014/TT-BTC cho các năm tài chính bắt đầu từ hoặc sau ngày 01/01/2026.
Đặc biệt, TK 821 theo Thông tư 99 có thêm TK 82112 – Chi phí thuế TNDN bổ sung theo quy định về thuế tối thiểu toàn cầu, vì vậy kế toán cần xác định đúng trường hợp áp dụng để ghi nhận và theo dõi.
8. Kiểm tra đối chiếu trước khi lập báo cáo tài chính
Trước khi khóa sổ và lập báo cáo tài chính, kế toán nên đối chiếu:
- Số liệu chi phí thuế TNDN trên TK 8211, 8212.
- Số thuế TNDN phải nộp trên TK 3334.
- Số thuế TNDN đã tạm nộp trong năm.
- Số thuế TNDN phải nộp theo hồ sơ quyết toán.
- Các khoản chênh lệch giữa số tạm nộp và số quyết toán.
- Các khoản điều chỉnh do sai sót của năm trước, nếu có.
- Bút toán kết chuyển TK 821 sang TK 911.
Việc đối chiếu này giúp hạn chế tình trạng sai chi phí thuế, sai số thuế phải nộp hoặc còn số dư bất thường trên TK 821 khi kết thúc kỳ kế toán. Đây cũng là bước cần thiết để bảo đảm số liệu trên sổ kế toán thống nhất với hồ sơ khai, quyết toán thuế và báo cáo tài chính.
Kết luận
Trên đây là hướng dẫn hạch toán TK 821 theo Thông tư 99/2025/TT-BTC, bao gồm nguyên tắc, kết cấu và các nghiệp vụ hạch toán chi phí thuế TNDN hiện hành, hoãn lại. Kế toán cần phân biệt TK 821 với TK 3334, đối chiếu số thuế tạm nộp và số thuế thực tế phải nộp, đồng thời thực hiện kết chuyển cuối kỳ đúng quy định để đảm bảo số liệu kế toán và báo cáo tài chính chính xác.
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/