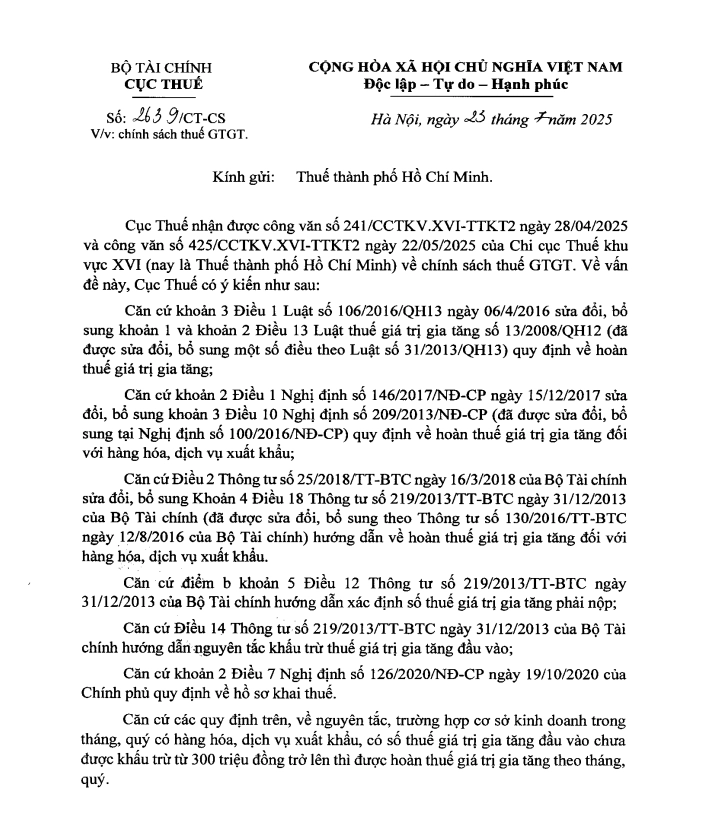
Ngày 23/07/2025 Cục Thuế ban hành Công văn 2639/CT-CS nhằm trả lời đề nghị của Chi cục Thuế khu vực XVI (nay là Thuế TP. Hồ Chí Minh) liên quan đến chính sách hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu và việc xác định tỷ lệ hoàn thuế khi có nhiều dự án đầu tư.
Nội dung chính của công văn như sau
1. Cơ sở pháp lý
Công văn viện dẫn các văn bản quy phạm pháp luật sau:
- Luật thuế GTGT số 13/2008/QH12 (sửa đổi tại Luật số 31/2013/QH13 và 106/2016/QH13);
- Nghị định số 209/2013/NĐ-CP, được sửa đổi bởi 100/2016/NĐ-CP và 146/2017/NĐ-CP;
- Thông tư số 219/2013/TT-BTC và các văn bản sửa đổi, bổ sung gồm 130/2016/TT-BTC, 25/2018/TT-BTC;
- Nghị định 126/2020/NĐ-CP về hồ sơ khai thuế.
2. Quy định về hoàn thuế GTGT đối với hàng hóa, dịch vụ xuất khẩu
Điều kiện hoàn thuế GTGT đầu vào:
- Cơ sở kinh doanh có hàng hóa, dịch vụ xuất khẩu trong tháng/quý có số thuế GTGT đầu vào chưa được khấu trừ từ 300 triệu đồng trở lên được hoàn thuế giá trị gia tăng theo tháng, quý.
Cách xác định thuế GTGT đầu vào được hoàn:
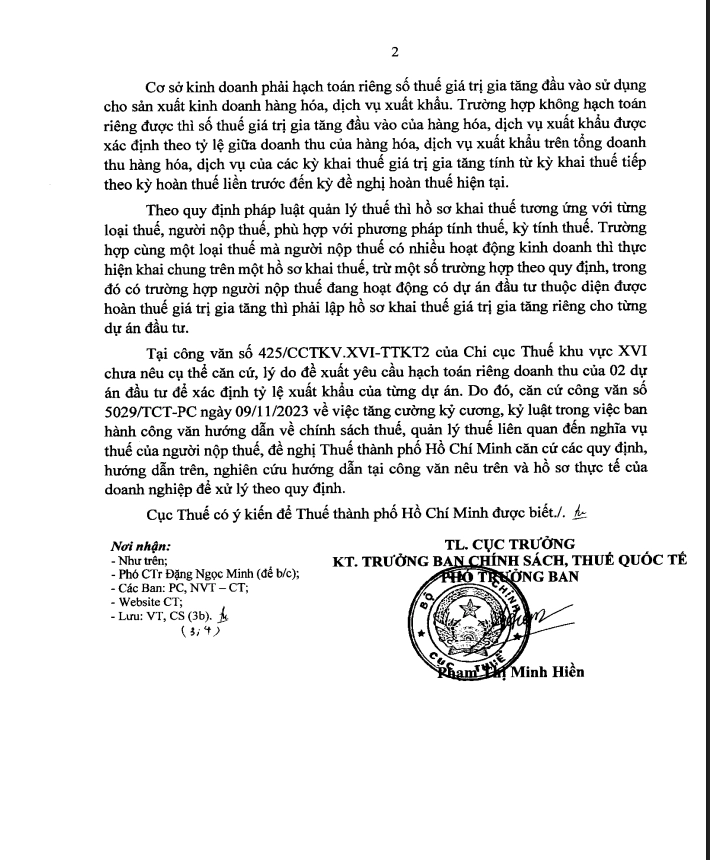
- Cơ sở kinh doanh phải hạch toán riêng số thuế giá trị gia tăng đầu vào sử dụng cho sản xuất kinh doanh hàng hóa, dịch vụ xuất khẩu
- Nếu không hạch toán riêng được thì số thuế giá trị gia tăng đầu vào của hàng hóa, dịch vụ xuất khẩu được xác định theo tỷ lệ giữa doanh thu của hàng hóa, dịch vụ xuất khẩu trên tổng doanh thu hàng hóa, dịch vụ của các kỳ khai thuế giá trị gia tăng tính từ kỳ khai thuế tiếp theo kỳ hoàn thuế liền trước đến kỳ đề nghị hoàn thuế hiện tại.
3. Về hồ sơ khai thuế và quản lý các dự án đầu tư
- Theo quy định pháp luật quản lý thuế thì hồ sơ khai thuế tương ứng với từng loại thuế, người nộp thuế, phù hợp với phương pháp tính thuế, kỳ tính thuế
- Trường hợp cùng một loại thuế mà người nộp thuế có nhiều hoạt động kinh doanh thì thực hiện khai chung trên một hồ sơ khai thuế, trừ một số trường hợp theo quy định, trong đó có trường hợp người nộp thuế đang hoạt động có dự án đầu tư thuộcđược hoàn thuế giá trị gia tăng thì phải lập hồ sơ khai thuế giá trị gia tăng riêng cho từng dự án đầu tư.
4. Kết luận
Tại công văn số 425/CCTKV.XVI-TTKT2 của Chi cục Thuế khu vực XVI chưa nêu cụ thể căn cứ, lý do đề xuất yêu cầu hạch toán riêng doanh thu của 02 dự án đầu tư để xác định tỷ lệ xuất khẩu của từng dự án. Do đó, căn cứ công văn số 5029/TCT-PC ngày 09/11/2023 về việc tăng cường kỷ cương, kỷ luật trong việc ban hành công văn hướng dẫn về chính sách thuế, quản lý thuế liên quan đến nghĩa vụ thuế của người nộp thuế, đề nghị Thuế thành phố Hồ Chí Minh căn cứ các quy định, hướng dẫn trên, nghiên cứu hướng dẫn tại công văn nêu trên và hồ sơ thực tế của doanh nghiệp để xử lý theo quy định.
Nội dung đầy đủ của Công văn như sau:
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/