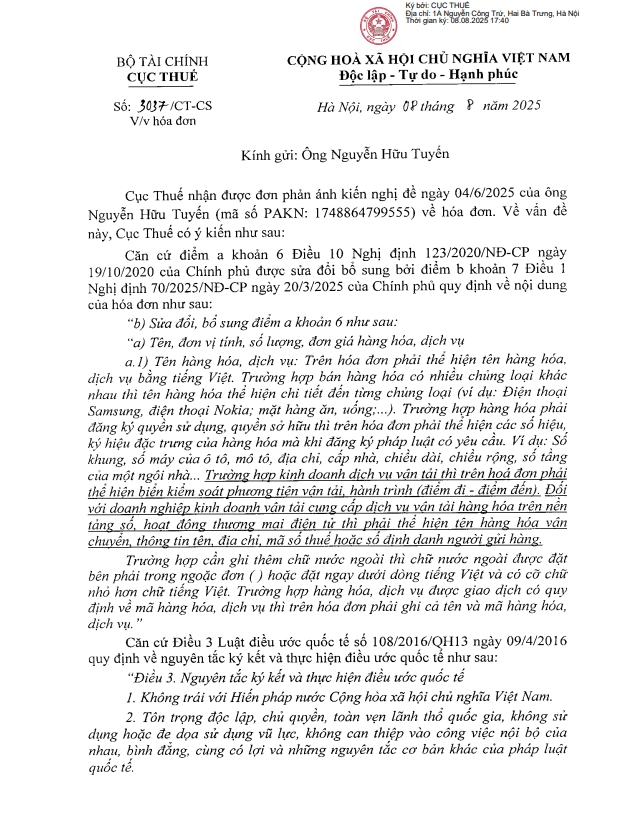
Ngày 08/08/2025, Cục Thuế đã ban hành Công văn 3037/CT-CS nhằm trả lời kiến nghị của ông Nguyễn Hữu Tuyến liên quan đến nội dung thể hiện trên hóa đơn trong hoạt động kinh doanh dịch vụ vận tải, đặc biệt là đối với các chặng vận tải quốc tế.
Nội dung chính của công văn như sau:
1. Quy định về thông tin trên hóa đơn vận tải
Căn cứ điểm a khoản 6 Điều 10 Nghị định 123/2020/NĐ-CP ngày 19/10/2020 của Chính phủ được sửa đổi bổ sung bởi điểm b khoản 7 Điều 1 Nghị định 70/2025/NĐ-CP ngày 20/3/2025 của Chính phủ quy định về nội dung của hóa đơn trong kinh doanh vận tải như sau:
- Trường hợp kinh doanh dịch vụ vận tải trong nước, hóa đơn phải ghi rõ:
- Biển kiểm soát phương tiện,
- Hành trình vận chuyển (điểm đi – điểm đến),
- Trường hợp doanh nghiệp kinh doanh vận tải cung cấp dịch vụ vận tải hàng hóa trên nền tảng số, hoạt đông thương mại điện từ thì phải thế hiện tên hàng hóa vận chuyển, thông tin tên, địa chỉ, mã số thué hoặc số định danh người gửi hàng.
- Trường hợp ghi thêm tiếng nước ngoài: phải đặt trong ngoặc đơn hoặc dưới dòng tiếng Việt và có cỡ chữ nhỏ hơn chữ tiếng việt
- Trường hợp hàng hóa, dịch vụ được giao dịch có quy định về mã hàng hóa, dịch vụ thì trên hóa đơn phải ghi cả tên và mã hàng hóa, dịch vụ
2. Trường hợp áp dụng điều ước quốc tế
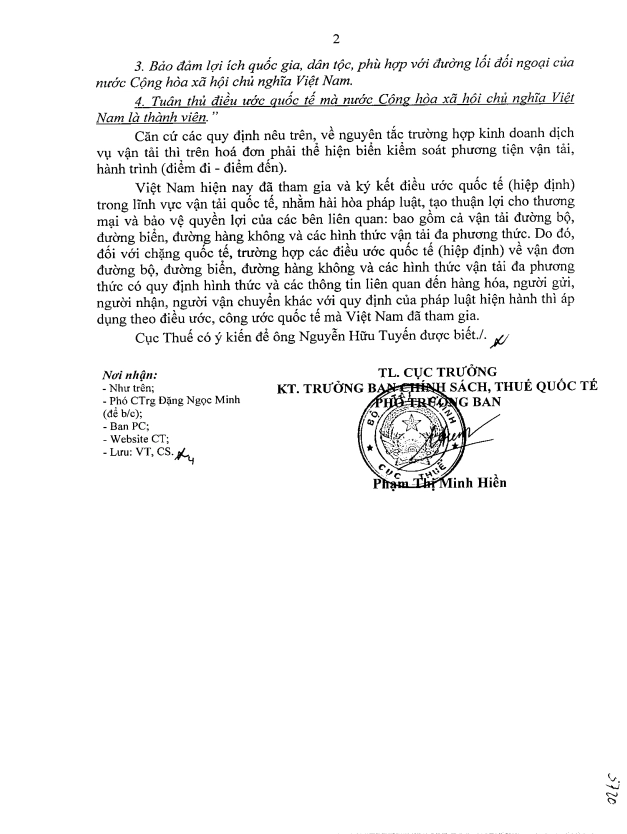
Việt Nam hiện nay đã tham gia và ký kết điều ước quốc tế (hiệp định) trong lĩnh vực vận tải quốc tế, nhằm hài hòa pháp luật, tạo thuận lợi cho thương mại và bảo vệ quyền lợi của các bên liên quan: bao gồm cả vận tải đường bộ, đường biển, đường hàng không và các hình thức vận tải đa phương thức.
Do đó, đối với chặng quốc tế, trường hợp các điều ước quốc tế (hiệp định) về vận đơn đường bộ, đường biển, đường hàng không và các hình thức vận tải đa phương thức có quy định hình thức và các thông tin liên quan đến hàng hóa, người gửi, người nhận, người vận chuyển khác với quy định của pháp luật hiện hành thì áp dụng theo điều ước, công ước quốc tế mà Việt Nam đã tham gia.
Nội dung cụ thể của Công văn như sau:
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.


 0904 885 833
 https://sme.misa.vn/