
Lập hóa đơn điều chỉnh là nghiệp vụ quan trọng giúp doanh nghiệp xử lý hóa đơn điện tử có sai sót hoặc cập nhật chênh lệch giá trị giao dịch theo quy định. Vậy trường hợp nào cần lập hóa đơn điều chỉnh, cách thực hiện ra sao và cần lưu ý những gì để hạn chế rủi ro về thuế? Bài viết dưới đây của phần mềm kế toán MISA sẽ hướng dẫn chi tiết căn cứ pháp lý, 4 bước lập hóa đơn điều chỉnh, ví dụ điều chỉnh tăng giảm và giải đáp những thắc mắc thường gặp theo quy định hiện hành.
1. Hóa đơn điều chỉnh là gì?
Hóa đơn điều chỉnh là hóa đơn được người bán lập để điều chỉnh thông tin hoặc giá trị của hóa đơn đã lập trước đó trong những trường hợp được pháp luật quy định. Hóa đơn này được sử dụng để xử lý một số sai sót trên hóa đơn điện tử, phản ánh những thay đổi về giá trị giao dịch phát sinh sau khi lập hóa đơn.
Tùy từng trường hợp, hóa đơn điều chỉnh có thể được sử dụng để điều chỉnh tăng, giảm số tiền hàng, thuế suất, tiền thuế hoặc các nội dung khác theo quy định. Khi lập hóa đơn điều chỉnh, người bán cần xác định đúng hóa đơn gốc, nội dung cần điều chỉnh và phương thức xử lý phù hợp; không phải mọi sai sót trên hóa đơn đều bắt buộc phải lập hóa đơn điều chỉnh.
2. Căn cứ pháp lý
Việc lập hóa đơn điều chỉnh được thực hiện theo các quy định pháp luật về hóa đơn điện tử, trong đó có:
- Luật Quản lý thuế số 108/2025/QH15: Quy định về quản lý thuế, hóa đơn điện tử và chứng từ điện tử.
- Nghị định 254/2026/NĐ-CP: Quy định chi tiết một số điều và biện pháp để tổ chức, hướng dẫn thi hành Luật Quản lý thuế về hóa đơn điện tử, chứng từ điện tử.
- Thông tư 91/2026/TT-BTC: Quy định về xử lý hóa đơn điện tử đã lập, bao gồm các trường hợp điều chỉnh hoặc thay thế hóa đơn điện tử đã lập sai và nguyên tắc thực hiện.
3. Khi nào cần lập hóa đơn điều chỉnh?
Theo điểm b khoản 1 và khoản 5 Điều 10 Thông tư 91/2026/TT-BTC, hóa đơn điều chỉnh được sử dụng để xử lý hóa đơn điện tử có sai sót hoặc điều chỉnh giá trị giao dịch trong các trường hợp pháp luật quy định. Cụ thể:
| Trường hợp | Khi nào cần lập hóa đơn điều chỉnh |
| Hóa đơn điện tử đã lập có sai sót | Hóa đơn sai mã số thuế; tên hàng hóa, hàng hóa không đúng quy cách, chất lượng; số tiền; thuế suất; tiền thuế hoặc nội dung bắt buộc khác, trừ trường hợp quy định tại điểm a khoản 1 Điều 10. |
| Phát sinh chênh lệch khi thanh toán hoặc quyết toán | Hóa đơn đã lập đúng nhưng giá trị hoặc khối lượng thay đổi khi thanh toán thực tế hoặc quyết toán trên cơ sở kết luận của cơ quan nhà nước có thẩm quyền. |
| Phát sinh chiết khấu thương mại | Chiết khấu thương mại được xác định căn cứ vào số lượng hoặc doanh số hàng hóa, dịch vụ. |
| Người mua trả lại hàng hóa | Phát sinh hoàn phí, giảm phí hoặc giảm hoa hồng môi giới bảo hiểm sau khi đã lập hóa đơn. |
| Hủy hoặc chấm dứt giao dịch bất động sản, xây dựng | Đã lập hóa đơn khi thu tiền trước hoặc trong quá trình thực hiện giao dịch nhưng sau đó phát sinh hủy, chấm dứt giao dịch hoặc hủy một phần việc cung cấp dịch vụ thuộc trường hợp quy định. |
| Hoàn phí dịch vụ thẻ ngân hàng, thanh toán không dùng tiền mặt | Tổ chức tín dụng hoặc tổ chức cung ứng dịch vụ thanh toán không dùng tiền mặt đã lập hóa đơn thu phí dịch vụ thẻ, sau đó phát sinh hoàn phí cho đơn vị chấp nhận thẻ. |
| Điều chỉnh hóa đơn trong lĩnh vực viễn thông sử dụng thẻ trả trước | Phát sinh điều chỉnh đối với cước dịch vụ trả sau, nhắn tin từ thiện hoặc dịch vụ viễn thông được phép thanh toán bằng thẻ trả trước sau khi đã lập hóa đơn. |
4. Hướng dẫn 4 bước lập hóa đơn điều chỉnh theo Thông tư 91/2026/TT-BTC
Khi phát hiện hóa đơn điện tử có sai sót và thuộc trường hợp cần điều chỉnh, doanh nghiệp có thể thực hiện theo 4 bước sau:
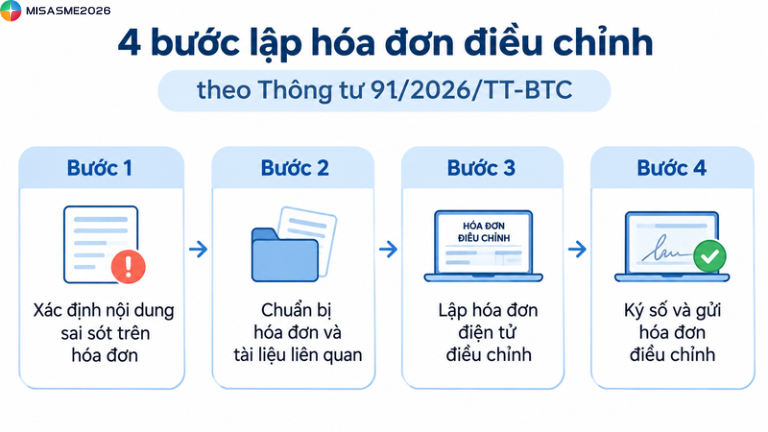
Bước 1: Xác định nội dung sai sót trên hóa đơn
Trước tiên, doanh nghiệp cần kiểm tra hóa đơn điện tử đã lập để xác định:
- Nội dung sai sót: Mã số thuế, số tiền, thuế suất, tiền thuế GTGT, tên hàng hóa, dịch vụ hoặc các thông tin khác trên hóa đơn.
- Mức độ ảnh hưởng: Xác định sai sót có làm thay đổi giá trị thanh toán, nghĩa vụ thuế hoặc các thông tin liên quan hay không.
- Nguyên nhân sai sót: Làm rõ lý do phát sinh để xác định phương án xử lý phù hợp theo quy định.
Bước 2: Chuẩn bị hóa đơn và tài liệu liên quan
Sau khi xác định sai sót, doanh nghiệp cần chuẩn bị các tài liệu phục vụ việc điều chỉnh, bao gồm:
- Hóa đơn điện tử gốc: Xác định chính xác mẫu số, ký hiệu, số hóa đơn và ngày lập hóa đơn cần điều chỉnh.
- Biên bản hoặc thỏa thuận bằng văn bản (nếu thuộc trường hợp phải lập): Ghi nhận nội dung sai sót, lý do điều chỉnh và các thông tin liên quan. Trường hợp điều chỉnh giá trị, cần xác định rõ số tiền điều chỉnh, tiền thuế GTGT và các số liệu theo hóa đơn gốc.
Bước 3: Lập hóa đơn điện tử điều chỉnh
Doanh nghiệp lập hóa đơn điện tử điều chỉnh theo quy định, trong đó cần lưu ý:
- Ghi thông tin tham chiếu hóa đơn gốc: Hóa đơn điều chỉnh phải có dòng chữ “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
- Thể hiện chính xác nội dung điều chỉnh: Ghi đầy đủ các thông tin cần sửa đổi hoặc điều chỉnh giá trị, thuế suất, tiền thuế GTGT và các nội dung liên quan theo từng trường hợp cụ thể.
- Đảm bảo đúng định dạng: Hóa đơn điều chỉnh phải đáp ứng yêu cầu về nội dung và định dạng hóa đơn điện tử theo quy định hiện hành.
Xem thêm: Mẫu hóa đơn điều chỉnh giảm mới năm 2026
Một số trường hợp cần lưu ý:
- Trường hợp người mua trả lại hàng hóa: Việc lập hóa đơn khi trả lại hàng hóa được thực hiện theo quy định áp dụng cho từng trường hợp. Với hàng hóa thuộc diện đăng ký quyền sở hữu hoặc quyền sử dụng, doanh nghiệp cần kiểm tra quy định cụ thể trước khi xác định bên lập hóa đơn.
- Trường hợp hóa đơn tích hợp biên lai thu thuế, phí: Việc điều chỉnh cần bảo đảm các nội dung theo quy định áp dụng đối với hóa đơn điện tử và biên lai điện tử tương ứng.
Bước 4: Ký số và gửi hóa đơn điều chỉnh
Sau khi hoàn tất việc lập hóa đơn, người bán thực hiện ký số và gửi hóa đơn điều chỉnh theo phương thức áp dụng:
- Đối với hóa đơn điện tử không có mã của cơ quan thuế: Người bán ký số và gửi hóa đơn điều chỉnh cho người mua theo quy định.
- Đối với hóa đơn điện tử có mã của cơ quan thuế: Người bán gửi hóa đơn đến cơ quan thuế để được cấp mã, sau đó gửi hóa đơn đã được cấp mã cho người mua theo quy định.
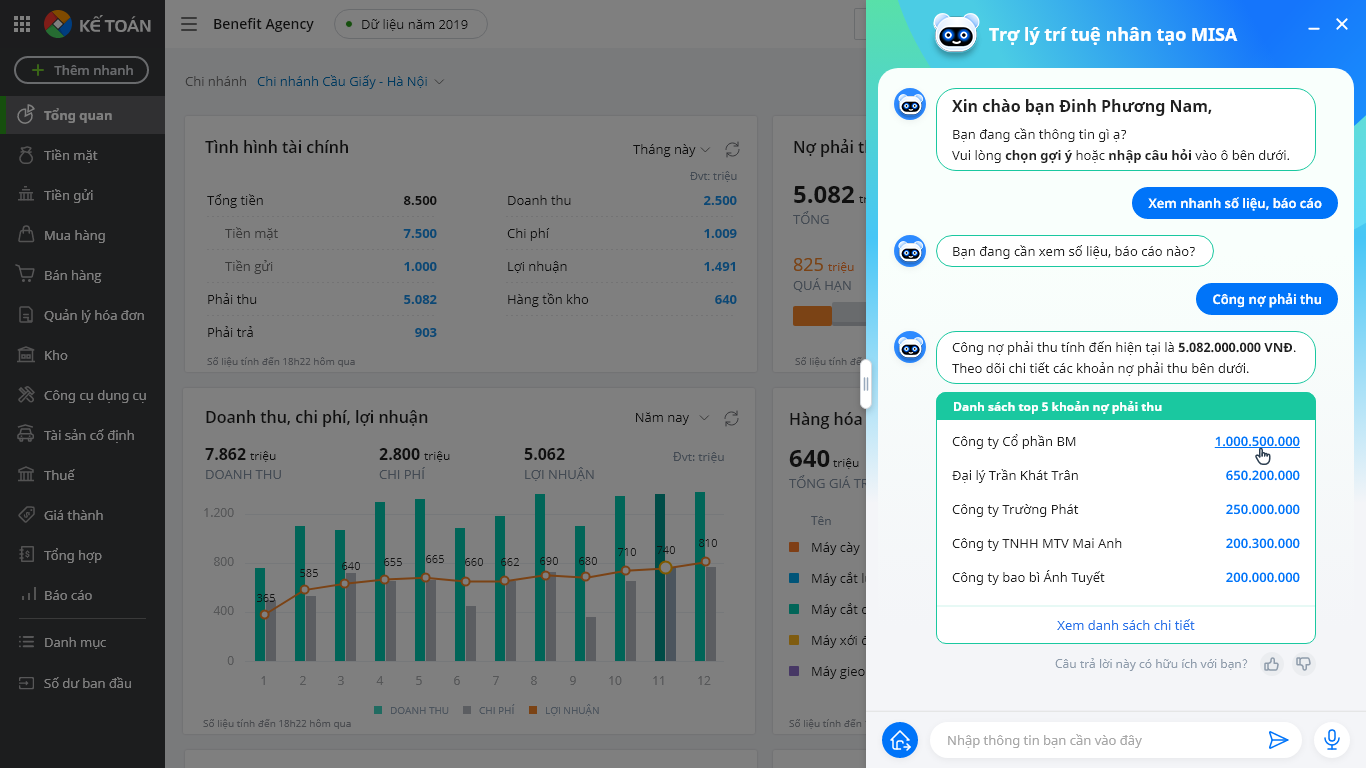
Khi phải xử lý nhiều hóa đơn sai sót, kế toán cần kiểm tra thông tin trên hóa đơn gốc, đối chiếu chứng từ và theo dõi kết quả điều chỉnh để tránh nhầm lẫn. Phần mềm kế toán MISA hỗ trợ quản lý dữ liệu kế toán, kết nối với các nghiệp vụ hóa đơn điện tử, giúp kế toán thuận tiện hơn trong quá trình xử lý và đối chiếu chứng từ.
5. Ví dụ lập hóa đơn điều chỉnh tăng giảm
Ví dụ 1 – Lập hóa đơn điều chỉnh tăng
Ngày 10/08/2026, Công ty A phát hiện hóa đơn điện tử đã lập cho Công ty B ghi đơn giá sản phẩm thấp hơn mức giá đã thỏa thuận trong hợp đồng.
- Sản phẩm: Tivi Samsung 32 inch.
- Số lượng: 1 chiếc.
- Thuế suất GTGT giả định: 8%.
- Đơn giá đúng theo hợp đồng: 6.320.000 đồng.
- Đơn giá đã ghi trên hóa đơn gốc: 6.230.000 đồng.
Do đơn giá ghi trên hóa đơn thấp hơn thực tế, người bán cần lập hóa đơn điều chỉnh tăng các chỉ tiêu bị sai liên quan.
Cách xác định số tiền điều chỉnh:
| Chỉ tiêu | Hóa đơn gốc | Giá trị đúng | Phần chênh lệch điều chỉnh |
| Đơn giá | 6.230.000đ | 6.320.000đ | +90.000đ |
| Thành tiền | 6.230.000đ | 6.320.000đ | +90.000đ |
| Thuế GTGT (8%) | 498.400đ | 505.600đ | +7.200đ |
| Tổng thanh toán | 6.728.400đ | 6.825.600đ | +97.200đ |
Cách thể hiện trên hóa đơn điều chỉnh
Hóa đơn điều chỉnh cần ghi dòng thông tin tham chiếu đến hóa đơn gốc, theo mẫu:
Điều chỉnh cho hóa đơn Mẫu số … ký hiệu … số … ngày … tháng … năm …
Các chỉ tiêu cần điều chỉnh được ghi theo phần chênh lệch tăng:
| Tên hàng hóa, dịch vụ | Đơn giá điều chỉnh | Thành tiền điều chỉnh | Tiền thuế GTGT điều chỉnh |
| Tivi Samsung 32 inch | +90.000đ | +90.000đ | +7.200đ |
Tổng giá trị điều chỉnh tăng là 97.200 đồng, bao gồm 90.000 đồng tiền hàng và 7.200 đồng tiền thuế GTGT.
Ví dụ 2 – Lập hóa đơn điều chỉnh giảm
Công ty An Phát bán 2 bộ điều hòa cho Công ty Bình Minh. Theo hợp đồng, đơn giá chưa thuế của mỗi bộ là 5.000.000 đồng, nhưng hóa đơn gốc ghi đơn giá 5.400.000 đồng. Giả sử thuế suất GTGT là 8%.
Do đơn giá và các chỉ tiêu liên quan trên hóa đơn gốc cao hơn giá trị đúng, người bán lập hóa đơn điều chỉnh giảm phần chênh lệch.
Cách xác định số tiền điều chỉnh
| Chỉ tiêu | Hóa đơn gốc | Giá trị đúng | Phần chênh lệch điều chỉnh |
| Đơn giá | 5.400.000đ | 5.000.000đ | -400.000đ |
| Thành tiền | 10.800.000đ | 10.000.000đ | -800.000đ |
| Thuế GTGT (8%) | 864.000đ | 800.000đ | -64.000đ |
| Tổng thanh toán | 11.664.000đ | 10.800.000đ | 864.000đ |
Cách thể hiện trên hóa đơn điều chỉnh
Hóa đơn điều chỉnh giảm ghi các chỉ tiêu chênh lệch bằng số âm:
| Tên hàng hóa, dịch vụ | Đơn giá điều chỉnh | Thành tiền điều chỉnh | Tiền thuế GTGT điều chỉnh |
| Điều hòa Samsung 9000 BTU | -400.000đ | -800.000đ | -64.000đ |
Tổng giá trị điều chỉnh giảm là 864.000 đồng, gồm 800.000 đồng tiền hàng và 64.000 đồng tiền thuế GTGT.
6. Giải đáp 1 số câu hỏi thường gặp
Câu hỏi: Xuất hóa đơn điều chỉnh lần 2 như thế nào?
Trả lời: Căn cứ điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, trường hợp hóa đơn điện tử đã được xử lý theo hình thức điều chỉnh hoặc thay thế nhưng sau đó tiếp tục phát hiện sai sót, người bán phải tiếp tục xử lý theo hình thức đã áp dụng ở lần đầu.
Theo đó, khi cần lập hóa đơn điều chỉnh lần 2, doanh nghiệp thực hiện như sau:
- Tiếp tục áp dụng hình thức điều chỉnh: Nếu lần đầu đã chọn điều chỉnh hóa đơn thì các lần xử lý tiếp theo cũng phải thực hiện theo hình thức này.
- Lập hóa đơn điều chỉnh mới: Ghi đầy đủ thông tin tham chiếu đến hóa đơn gốc theo quy định, với nội dung: “Điều chỉnh cho hóa đơn Mẫu số… ký hiệu… số… ngày… tháng… năm”.
- Ghi nhận giá trị điều chỉnh: Phần giá trị tăng được ghi số dương, phần giá trị giảm được ghi số âm theo quy định.
- Ký số và gửi hóa đơn: Người bán gửi hóa đơn cho người mua đối với trường hợp sử dụng hóa đơn điện tử không có mã của cơ quan thuế; đối với hóa đơn có mã, người bán gửi cơ quan thuế cấp mã trước khi gửi cho người mua.
Câu hỏi: Có được hủy hóa đơn đã thực hiện điều chỉnh hoặc thay thế không?
Trả lời: Theo điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC, khi hóa đơn điện tử đã được xử lý bằng hình thức điều chỉnh hoặc thay thế nhưng tiếp tục phát hiện sai sót, người bán phải tiếp tục áp dụng hình thức đã lựa chọn ban đầu.
Vì vậy, doanh nghiệp không được tùy ý hủy hóa đơn điều chỉnh hoặc hóa đơn thay thế đã lập để xử lý hóa đơn có sai sót. Trường hợp hóa đơn xử lý tiếp theo vẫn có sai sót, người bán tiếp tục thực hiện theo hình thức đã áp dụng ở lần đầu cho đến khi xử lý đúng quy định.
Câu hỏi: Cơ quan thuế phát hiện hóa đơn có sai sót thì người bán có bị xử phạt không?
Trả lời: Khoản 3 Điều 10 Thông tư 91/2026/TT-BTC quy định: Khi phát hiện hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế đã lập sai, cơ quan thuế thông báo cho người bán theo Mẫu số 01/TB-RSĐT tại Phụ lục IV kèm theo Thông tư để người bán kiểm tra nội dung sai sót.
Sau khi nhận được thông báo, người bán có trách nhiệm rà soát và thực hiện điều chỉnh hoặc thay thế hóa đơn theo quy định tại khoản 1 Điều 10.
Như vậy, việc cơ quan thuế phát hiện và thông báo hóa đơn có sai sót không đồng nghĩa người bán đương nhiên bị xử phạt. Người bán cần chủ động rà soát và khắc phục theo yêu cầu.
Trường hợp không thực hiện hoặc thực hiện không đúng nghĩa vụ theo quy định, doanh nghiệp có thể bị xem xét xử phạt tùy theo tính chất, hành vi vi phạm và quy định pháp luật áp dụng. Do đó, cần xác định đúng hành vi vi phạm và căn cứ xử phạt cụ thể trước khi kết luận về mức phạt.
Câu hỏi: Hóa đơn điều chỉnh có được hủy không?
Trả lời: Hóa đơn điều chỉnh hoặc hóa đơn thay thế đã lập để xử lý hóa đơn điện tử có sai sót không được tùy ý hủy. Nếu hóa đơn đã xử lý tiếp tục phát sinh sai sót, người bán phải tiếp tục áp dụng hình thức xử lý đã lựa chọn ở lần đầu theo điểm a khoản 6 Điều 10 Thông tư 91/2026/TT-BTC.
Có thể hình dung quy trình qua hai trường hợp sau:
- Trường hợp chọn phương thức điều chỉnh: Hóa đơn gốc F0 được điều chỉnh bằng hóa đơn F1. Nếu F1 tiếp tục sai, người bán lập hóa đơn điều chỉnh tiếp theo F2 theo quy định, tham chiếu đến hóa đơn gốc F0.
- Trường hợp chọn phương thức thay thế: Hóa đơn gốc F0 được thay thế bằng hóa đơn F1. Nếu F1 tiếp tục sai, người bán tiếp tục áp dụng phương thức thay thế theo quy định đối với hóa đơn đã xử lý trước đó.
Kết luận
Việc lập hóa đơn điều chỉnh cần được thực hiện đúng trường hợp, đúng quy trình và tuân thủ quy định pháp luật về hóa đơn điện tử nhằm hạn chế sai sót trong kê khai, đối chiếu và thực hiện nghĩa vụ thuế. Doanh nghiệp cần xác định chính xác nội dung cần điều chỉnh, kiểm tra thông tin hóa đơn gốc và nắm rõ nguyên tắc xử lý khi hóa đơn tiếp tục phát sinh sai sót. Chủ động rà soát hóa đơn và thực hiện điều chỉnh kịp thời sẽ giúp doanh nghiệp giảm thiểu rủi ro, đảm bảo tính chính xác của chứng từ và nâng cao hiệu quả quản lý hóa đơn.
Để hỗ trợ kế toán trong việc xử lý hóa đơn nhanh chóng, hiệu qủa và đúng chuẩn pháp lý, phần mềm kế toán MISA là một giải pháp tối ưu được nhiều doanh nghiệp tin dùng. Phần mềm tích hợp công nghệ AI và trợ lý ảo AVA giúp:
- Trợ lý ảo AVA hỗ trợ truy xuất báo cáo tài chính chỉ với vài câu lệnh văn bản hoặc giọng nói, nhanh hơn gấp 5 lần so với thao tác thủ công. Giúp tiết kiệm thời gian tra cứu và ra quyết định
- Tự động tổng hợp, phân tích dữ liệu tài chính – kế toán đa chiều, giúp doanh nghiệp hiểu rõ cấu trúc doanh thu – chi phí – lợi nhuận để hỗ trợ quyết định điều hành
- Phát hiện nhanh các bất thường trong chi phí hoặc hóa đơn điện tử, cảnh báo rủi ro tài chính kịp thời
- Tối ưu hóa hiệu suất kế toán, giúp tăng hiệu quả làm việc nhờ tự động hóa các thao tác cơ bản như nhập liệu, xử lý hóa đơn, lập chứng từ
Đăng ký dùng thử miễn phí phần mềm kế toán MISA ngay hôm nay
Lưu ý: Nội dung bài viết được biên soạn dựa trên quy định pháp luật hiện hành tại thời điểm đăng tải, nhằm mục đích cung cấp thông tin tham khảo, không thay thế hoàn toàn tư vấn pháp lý, thuế hoặc kế toán chuyên biệt cho từng trường hợp cụ thể. Do quy định pháp luật có thể thay đổi hoặc áp dụng khác nhau tùy tình huống thực tế, MISA khuyến nghị người đọc đối chiếu văn bản pháp luật gốc (MISA có đính kèm căn cứ pháp lý gốc ở trên bài viết) hoặc liên hệ cơ quan thuế/chuyên gia tư vấn trước khi áp dụng. MISA không chịu trách nhiệm đối với thiệt hại phát sinh từ việc áp dụng thông tin trong bài viết mà không có sự xác minh phù hợp.



 0904 885 833
 https://sme.misa.vn/